数量方法 · 第 1 章
金融资产与金融工具的收益率(Returns of Financial Assets and Instruments)
CFA 一级 · 数量方法 · 第 1 章 · 约 53 分钟
本章学习目标
- LOS 1.a 描述、比较和解读各类收益率:价格收益率、资本分配收益率和总收益率;事前与事后收益率、已实现与未实现收益率;算术平均数与几何平均数;年化收益率与连续复利收益率。
- LOS 1.b 描述、比较和解释必要收益率、实际与名义无风险利率、风险溢价和通货膨胀,以及实际收益率、超额收益率、总费前/费后收益率、税后收益率和杠杆收益率等收益率指标。
模块 1.1
收益率(Rates of Return)
本章讲单期和多期收益率的衡量:持有期收益率(holding period return, HPR)、算术平均数(arithmetic mean)与几何平均数(geometric mean)、年化收益率(annualized return)和连续复利收益率(continuously compounded return)。随后把必要收益率(required return)拆成实际无风险利率(real risk-free rate)、预期通货膨胀(expected inflation)和风险溢价(risk premia),并计算实际、超额、费前、费后、税后和杠杆收益率。
LOS 1.a — 收益率的衡量与比较
1. 资产、工具与指标
可以计算收益率的对象分为三类,彼此有重叠:
| 类别 | 含义 | 常见例子 | 本身是否产生现金流? |
|---|---|---|---|
| 金融资产(financial assets) | 投资者可以持有、有价值的东西 | 现金、权益(equity)、贷款/债权(对贷款人是资产)、混合证券(hybrid securities) | 通常会产生:股息(dividends)、利息、本金(principal) |
| 金融工具(financial instruments) | 标准化、可交易的载体,金融资产通过它们在市场上转手 | 权益证券和债务证券(股票、债券)、交易所交易的期货及其他标准化合约 | 证券可能支付股息或票息(coupon);标准化合约不一定支付任何款项 |
| 金融指标(financial indicators) | 可观察的价值度量,不向任何人支付现金 | 利率、汇率(exchange rate)、市场指数点位 | 不产生;用来给其他对象估值 |
机器、建筑物或卡车是实物资产(real asset),既不是金融工具(financial instruments),也不是金融指标(financial indicators)。
2. 单期收益率
资产的收益有两个来源:价格变动(即价格收益率(price return),也叫资本增值收益率(capital appreciation return))和资产支付的现金。一期的**总收益率(total return)**是两者之和。
核心概念
资本分配收益率(capital distribution return)衡量一期的现金收入占期初价格的比例。股票的这一指标是股息收益率(dividend yield),债券的是当期收益率(current yield)。每一部分都除以期初价格 。 是买入到卖出之间实际收到的全部现金:把这段时间内支付的每笔票息或股息(dividends)都加上,期外支付的一笔都不算。
*例:*以 97.00 买入一只债券,一年内收到票息 1.50 和 1.50,然后以 98.20 卖出。价格收益率 ;分配收益率 ;总收益率 。
持有期收益率(holding period return, HPR)衡量整个持有期的收益,不论持有期多长。只有在需要年化时,期间长短才有影响。
收益率的其他说法
| 对比 | 含义 |
|---|---|
| 已发生收益率(actual return)(事后收益率(ex post return))与预期收益率(expected return)(事前收益率(ex ante return)) | 事后收益率用已经观察到的价格和收入计算;事前收益率是对未来一期的估计。决策依据的是预期收益率,预期与实际结果之间的差距代表风险。 |
| 已实现收益率(realized returns)与未实现收益率(unrealized return) | 已实现=已经到手的现金(收到的收入、卖出所得)。未实现=仍在持有的头寸按当前市价计算的账面盈亏。收入通常在收到时征税,价格上涨部分通常只在卖出实现后才征税。 |
| 实际(real)与已实现(realized) | 实际指经过通货膨胀调整(LOS 1.b)。不要和已实现混淆。 |
3. 多期收益率的平均
核心概念
- 几何平均收益率(geometric mean return)(又称复合平均收益率(compound average return))是把期初价值变成期末价值的每期固定收益率: 等于 1 加上全部 期合起来的持有期收益率。计算年化收益率或**复合年增长率(compound annual growth rate)**时用它。
- **算术平均收益率(arithmetic mean return)**把各期收益率相加,再除以期数。它不考虑复利:隐含假设投资金额一直停在期初水平,而实际上盈亏和现金流都会改变投资金额。所以它可能高估投资者实际赚到的收益。
- 根据算术-几何平均不等式原理(arithmetic-geometric mean inequality principle),。收益率越分散,两者差距越大;只有各期收益率完全相同时,两者才相等。
- 每期以财富相对值(wealth relative) 进入连乘。亏损保留负号:−6% 的年份以 0.94 代入。
*例:*收益率为 +25% 和 −20%:算术平均数(arithmetic mean) ,但 。€1,000 涨到 €1,250,又跌回 €1,000。财富没有变化,只有几何平均数反映了这一点。
几何平均数开方的次数等于期数。如果每期是一个季度,结果就是平均季度复合收益率。要用几个短于一年的收益率求年收益率,开方次数应等于覆盖的年数。八个季度收益率对应的年收益率是 。用计算器(TI BA II Plus)开立方:1.1 [y^x] 3 [1/x] [=]。
4. 持有期收益率的年化
利率和市场收益率通常以年化收益率报价,无论实际期间多长。年化之后,期限不同的投资才能相互比较。期间不到一年时,年化假设一年中余下的每一期都再赚到同样的收益率,而实际收益率很少如此。
其中 是一年包含的期数(按月为 12,按季为 4,按半年为 2)。调整的方向取决于 HPR 的正负:
核心概念
| 持有期 | HPR 为正 | HPR 为负(介于 −100% 与 0 之间) |
|---|---|---|
| 长于一年(指数 < 1) | 年化收益率小于 HPR | 年化收益率没有 HPR 那么负(更接近零) |
| 短于一年(指数 > 1) | 年化收益率大于 HPR | 年化收益率比 HPR 更负 |
HPR 为零,年化后仍为零。经验法则:长期间的年化把收益率拉向零;短期间的年化把收益率推离零。
*例:*146 天赚 2%:。月收益率 0.6%:(不是 )。整整两年亏损 15.36%:每年 ,高于 −15.36%(负得更少)。
5. 复利频率(compounding frequency)与连续复利(continuous compounding)
名义年利率(stated annual rate,即报价年利率)为正且给定时,复利越频繁,有效年利率(effective annual rate, EAR)越高,终值(future value, FV)越高,现值(present value, PV)越低。极限情形是连续复利,其有效年利率 高于任何离散复利频率(compounding frequency)下的有效年利率。
一年复利 次,每期利率等于名义年利率除以 。按这个利率复利 次,得到
第一个公式就是第 4 节的年化公式,取 。
*例:*名义利率 4%,一年后到期的 2,000,现值为:按年复利 1,923.08;按季复利 1,921.96(,有效年利率 );按月复利 1,921.71;按日复利 1,921.58;连续复利 (有效年利率 )。
比较连续复利利率和离散复利利率时,先把两者都换算成有效年利率。反过来,要得到某个有效年利率,对应的连续复利名义利率为 。*例:*一笔存款报价 5%、按季复利,有效年利率为 。连续复利存款要达到同样水平,名义利率应为 。
从持有期收益率转换为连续复利收益率(也叫对数收益率(logarithmic return),简称 log return)要用自然对数:
HPR 是总收益率,所以由它算出的对数收益率包含收入。如果期末只收到一笔分配 ,则 。只有不支付任何分配时,才简化为 ,它本身只是价格对数收益率。*例:*100 买入,100 卖出,收到股息 5:价格对数收益率为 ,总对数收益率为 。
- 盈利时,;亏损时, 比 HPR 更负(例如从 100 跌到 90:HPR ,)。
- 对数收益率可以跨期相加。财富相对值相乘,,而乘积的对数等于各对数之和。所以没有分配时,(一般情况下,是各子期间的 相加)。每个子期间保留自己的符号(下跌贡献一个负项)。
*例:*价格从 50 涨到 60,再跌到 54:,,合计 。
常见考试陷阱
- 用期末价格而不是期初价格作分母。在上面的债券例子里,用总收益 4.20 除以卖出价 98.20,得到 4.28%,而不是 4.33%。
- 漏算(或重复计算)股息(dividends)或票息;要核对哪些付款落在持有期内。
- 题目要持有期收益率(holding period return, HPR)却做了年化(或者反过来)。
- 用简单相乘()代替复利 ;题目说 365 天却用了 360 天;把指数颠倒成(天数/365)。146 天赚 2% 的例子中,指数颠倒得到 ,而不是 5.08%。
- 题目要复合(年化)收益率却给出算术平均数(arithmetic mean),忘了开方,或者丢掉亏损的负号。
- 计算连续复利收益率时用了 而不是 ;或者有收入时仍用 ,漏掉了分配。从 100 跌到 90 的例子中,,正确值是 。
- 以为年化一定会把多年收益率变小。只有盈利时才是这样。
答题技巧
- 年化收益率的方向不用计算就能知道:HPR 为正时,期间超过一年,年化后变小;不到一年,年化后变大。HPR 为负(介于 −100% 与 0 之间)时,期间超过一年,年化后负得更少;不到一年,负得更多。
- 同一组收益率的几何平均收益率不会超过算术平均收益率,所以几何平均数更高的选项可以直接排除。
- 盈利时对数收益率低于 HPR,亏损时比 HPR 更负;落在 HPR 错误一侧的选项可以排除。
本节要点
- 总(持有期)收益率为 ,等于价格收益率(price return)加资本分配收益率,每一部分都除以期初价格 。
- 事后(已发生)收益率用已经观察到的价格和收入计算;事前(预期)收益率是对未来一期的估计。
- 几何平均收益率(geometric mean return) 用于计算年化收益率或复合年增长率;它不会超过算术平均数(arithmetic mean),只有各期收益率完全相同时两者才相等。
- 持有期收益率(holding period return, HPR)用 年化,或者用 ,其中一年有 期;期间不到一年时,这样做假设余下的每一期都赚到同样的收益率。
- 名义年利率为正且给定时,复利越频繁,有效年利率(effective annual rate, EAR) 越高;连续复利最高,为 。
- 连续复利收益率为 ,只有不支付分配时才简化为 ;对数收益率可以跨期相加。
随堂小测
A macro strategist's dashboard displays the central bank policy interest rate, the USD/JPY exchange rate and the level of the Euro Stoxx 50 index. These three items are best classified as:
查看答案和解析
正确答案: C
利率、汇率(exchange rate)和市场指数点位都是金融指标(financial indicators):它们是可观察的价值度量,本身不产生任何现金流。它们的用处是给其他对象估值,例如属于金融工具(financial instruments)的证券和合约。
其他选项为什么错
- A. 金融资产是投资者可以持有、有价值的东西,例如现金、股票或贷款。没有人能持有一个利率或一个指数点位,这些项目也不向任何人支付现金。
- B. 金融工具是在市场上交易金融资产的标准化载体,例如上市股票、债券或标准化衍生品合约。指数点位或汇率是一个度量值,本身不能交易。
本题要点 指标是观察到的度量(利率、汇率、指数点位);工具是标准化、可交易的载体;资产是投资者持有的、有价值的东西。
模块 1.2
收益率的构成与衡量(Components and Measures of Return)
LOS 1.b — 必要收益率(required return)、无风险利率(risk-free rate)、风险溢价、通货膨胀(inflation)与其他收益率指标
1. 利率的三种理解
利率体现货币的时间价值(time value);不同证券的风险不同,所以均衡利率也不同。利率可以理解为:
- 必要收益率(required rate of return):储蓄者愿意出借或投资之前,至少要预期得到的收益率(即这项投资的市场均衡利率);
- 折现率(discount rate):把未来现金流换算成今天价值所用的利率(能以 7% 借钱的人,应当用 7% 折现未来的付款);
- 当前消费的机会成本(opportunity cost of current consumption):今天花钱而不储蓄所放弃的收益。
利率和折现率这两个词常常混用。利率里可能含有风险溢价(risk premium),但“风险的度量”不是上面三种理解之一。题目如果描述的是说服投资者投入资金所需的最低收益率,最合适的名称是必要收益率。
2. 必要收益率的组成部分
核心概念
| 利率 | 是否包含预期通货膨胀? | 是否包含违约、流动性等风险溢价? |
|---|---|---|
| 实际无风险利率(real risk-free rate) | 否 | 否;现金流没有任何不确定性 |
| 名义无风险利率(nominal risk-free rate)(例如短期政府票据) | 是 | 否 |
| 风险资产的必要收益率 | 是 | 是 |
- 实际无风险利率只反映时间偏好(time preference),即人们在多大程度上更愿意现在消费,而不是以后消费同样多的东西。
- 短期政府票据(实际上)没有违约风险(default risk),但预期通货膨胀(expected inflation)不为零,所以它的收益率带有通货膨胀溢价(inflation premium)。因此它的收益率是名义无风险利率,不是实际无风险利率。
- 精确关系:。常用近似:。
- 所以实际利率与名义无风险利率同向变动,与预期通货膨胀反向变动。票据收益率下降而预期通货膨胀上升时,实际利率下降。
常见的风险溢价
证券每多承担一种风险,就多一项对应的溢价(premium),必要收益率随之提高。下表只是举例,不是完整的清单。
| 债券 | 股票 |
|---|---|
| 违约风险溢价(default risk premium):借款人可能不按时或不足额付款 | 规模风险溢价(size risk premium):小盘股与大盘股之间的收益率差 |
| 流动性风险溢价(liquidity risk premium):急于变现时,卖价可能低于公允价值(fair value) | 价值风险溢价(value risk premium):账面市值比(book-to-market)高的股票(价值股)与账面市值比低的股票(成长股(growth stocks))之间的收益率差 |
| 期限风险溢价(maturity risk premium):期限越长的债券,价格对利率变动越敏感 |
**市场风险溢价(market risk premium, MRP)**在后面的章节会用到,等于市场组合(market portfolio,即全部风险资产)的收益率减去无风险资产(risk-free asset)的收益率。
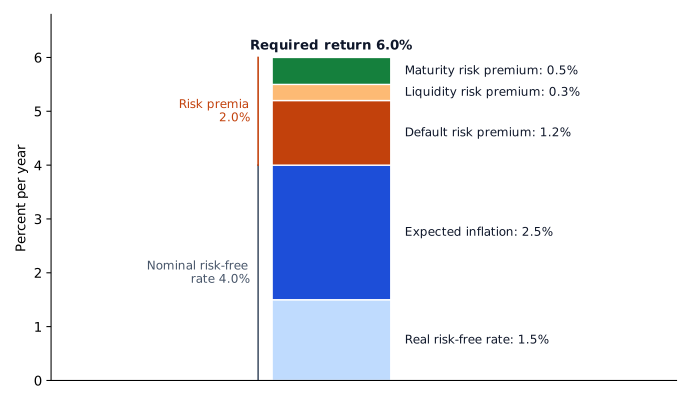
*例:*实际无风险利率 1.5%,预期通货膨胀 2.5%,违约风险溢价 1.2%,流动性风险溢价 0.3%,期限风险溢价 0.5%:必要收益率 ≈ 1.5 + 2.5 + 1.2 + 0.3 + 0.5 = 6.0%。也可以这样算:名义无风险利率 4.0% 加上合计 2.0% 的溢价,等于 6.0%。
3. 其他收益率指标
实际收益率(real return)
实际收益率(real return)衡量购买力的增长:
通货膨胀为正时,实际收益率低于名义收益率(nominal return);出现通货紧缩(deflation)()时,实际收益率高于名义收益率。
*例:*一个组合的名义收益率为 6.0%,同期通货膨胀率为 2.5%。近似的实际收益率为 ;精确的实际收益率为 。从购买力看,€1,000 增长到 €1,060,而一篮子商品的价格从 €1.00 涨到 €1.025,所以投资者能买 篮,而不是 1,000 篮,多出 3.41%。
超额收益率(excess return)
超额收益率(excess return)是超出基准(benchmark)或参考利率的那部分收益率:近似为 ,精确为 。基金收益率 11%,基准收益率 7%,相减得到的超额收益率约为 4%,精确值为 。
总费前收益率与费后收益率
核心概念
| 指标 | 是否扣除交易佣金和其他为获取收益而发生的成本? | 是否扣除管理费和行政费? |
|---|---|---|
| 总收益率(total return) | 否 | 否 |
| 总费前收益率(gross return) | 是 | 否 |
| 费后收益率(net return) | 是 | 是 |
税前与税后名义收益率
**税前名义收益率(pretax nominal return)**是缴税之前的收益率;**税后名义收益率(after-tax nominal return)**是缴纳应付税款之后剩下的部分。适用税率可能取决于投资所在国的税法,也可能取决于投资者本国的税法。股息(dividends)、利息、短期资本利得和长期资本利得的税率可能各不相同,许多国家对长期资本利得的征税比短期资本利得轻。资本利得适用一个税率(),股息、利息等分配适用另一个税率()时,税后名义收益率为:
*例:*以 50 买入,收到股息 1.50,以 54 卖出。价格收益率(price return)8%,分配收益率 3%,税前收益率 11%。、 时:。如果全部收益都来自价格上涨,只适用资本利得税率。实务中,资本利得通常在实现时才征税,资本损失往往可以抵减利得。
杠杆收益率(leveraged return)
杠杆(leverage)指用借来的钱或衍生品(derivatives),控制比自有现金能买到的更多的资产。由此得到的杠杆收益率,是盈亏占投资者自有现金投入的百分比。假设投资者投入权益(equity),借入 ,借款利率为 ,全部资金获得无杠杆收益率(unleveraged return) :
核心概念
*例:*,,。若 :。若 :。两个结果都比无杠杆的 9% 和 −3% 离零更远。公式的第二种写法说明了原因:杠杆在无杠杆收益率上加了 。亏损一定会被放大,因为利息成本会叠加上去;盈利只有在 高于 时才会被放大。
期货(futures)和期权(options)等衍生品同样产生杠杆收益率:存入的现金(保证金或期权费)只占标的资产(underlying)敞口价值的一小部分。
常见考试陷阱
- 在名义无风险利率(risk-free rate)上再加预期通货膨胀(重复计算),或者从实际利率出发时漏加预期通货膨胀。在上面的必要收益率例子里,把 2.5% 的预期通货膨胀加到 4.0% 的名义无风险利率上,得到 8.5%,而不是 6.0%。
- 把政府票据收益率称为实际利率。它是名义利率。
- 给短期工具加期限风险溢价。商业票据(commercial paper, CP)或其他与政府票据同时到期的短期工具,没有额外的期限风险,只加违约溢价(以及可能有的流动性溢价)。
- 混淆规模风险溢价(小盘与大盘)和价值风险溢价(账面市值比高与低),或者把股票的溢价算进债券的必要收益率。
- 从总费前收益率(gross return)算到费后收益率(net return)时,又扣了一次交易成本。
- 把两个税率用反,或者对总收益率(total return)用一个混合税率。在上面的税收例子里,税率用反会得到 ,而不是 8.90%。
- 杠杆(leverage)公式中:对整个组合计息,而不是只对 计息;把利息加上去而不是减掉;或者除以 或 ,而不是除以 。在 的例子里,对全部 800 按 5% 计息得到 5.33%,用 62 除以 800 得到 7.75%,正确答案是 10.33%。
答题技巧
- 不用计算,看 的符号就知道借款会放大还是缩小盈利:只有 高于 时盈利才会放大,亏损则一定放大。
- 实际利率与名义无风险利率同向变动,与预期通货膨胀反向变动。票据收益率下降、预期通货膨胀上升,不用算就知道实际利率下降。
本节要点
- 利率可以理解为必要收益率、折现率(discount rate)或当前消费的机会成本;风险的度量不是其中之一。
- 必要收益率 = 实际无风险利率 + 预期通货膨胀 + 风险溢价(risk premium),其中实际无风险利率加预期通货膨胀就是名义无风险利率,例如短期政府票据的收益率。
- 实际无风险利率只反映时间偏好,与名义利率的精确关系是 ,近似关系是 。
- 总费前收益率(gross return)扣除交易佣金和其他为获取收益而发生的成本,但不扣管理费和行政费;费后收益率(net return)两者都扣。
- 资本利得和分配适用不同税率时,税后名义收益率 = 价格收益率(price return) + 分配收益率 。
- 杠杆收益率为 ,是相对于投资者自有现金 的盈亏。
随堂小测
Which statement about the real risk-free interest rate is most accurate? It:
查看答案和解析
正确答案: B
“无风险”排除了对现金流金额或时间的任何不确定性(因此没有违约风险),“实际”排除了对预期通货膨胀的任何补偿。所以实际无风险利率两者都不含,只反映时间偏好。
其他选项为什么错
- A. 含有通货膨胀溢价、违约概率为零的利率是名义无风险利率(risk-free rate),不是实际无风险利率。
- C. 流动性风险溢价是对某一类风险的补偿。无风险利率不含任何风险溢价(risk premium),流动性风险溢价也不例外。
本题要点 实际无风险利率:不含通货膨胀,不含风险溢价。加上预期通货膨胀得到名义无风险利率;再加上风险溢价,得到风险资产的必要收益率。
练习题
Olivia Brandt put €50,000 into a sector fund that rose 20% in year one and then dropped 20% in year two. To express the true average yearly change in her wealth, she should use the:
查看答案和解析
正确答案: B
几何平均数考虑了复利,是把期初价值变成期末价值的每年固定收益率。本题为 ,与她的 €50,000 先变成 €60,000、再变成 €48,000 一致。
第 1 年:;第 2 年:。
几何平均数:。验算:。
其他选项为什么错
- A. 算术平均数(arithmetic mean)为 ,意味着她的财富没有变化,可她最后只剩 €48,000,比初始金额少。算术平均数把每一年都当作投入同样的 €50,000。
- C. 资本分配收益率只衡量现金收入(股息、利息)占期初价格的比例,反映不了两年间价格变动的复利效应。
本题要点 涨跌幅相同的一次上涨和一次下跌,会让投资者亏钱;只有几何平均数能反映这一点。
A company must pay a supplier €250,000 in exactly one year. Its treasurer discounts this payment at a stated annual rate of 6%. Under which compounding convention will the present value of the payment be lowest?
查看答案和解析
正确答案: B
名义年利率给定时,复利越频繁,用来折现现金流的有效利率越高。有效折现率越高,现值(present value, PV)越小(相应地,今天投入的一笔钱终值越大)。三种方式中按月复利最频繁,所以现值最低。
按年:
按半年:
按月:
其他选项为什么错
- A. 按年复利是频率最低的方式,所以现值最高:€235,849。
- C. 按半年复利得到 €235,649。它低于按年复利,但仍高于按月复利,因为一年复利两次的有效折现率小于一年复利 12 次。
本题要点 复利期数越多,有效利率越高,FV 越高,PV 越低。
The managers of the Arcadia Opportunities Fund are considering borrowing to raise the fund's investment exposure from €100 million of investor capital to €150 million. Compared with remaining unleveraged, this borrowing will most likely:
查看答案和解析
正确答案: C
杠杆(leverage)让投资者能控制比自有资本多的资产。组合收益率高于借款成本时,自有资金的收益率上升;组合亏损时,较小的自有资金基数上的亏损更大。杠杆会把两个方向的结果都放大,不能防范亏损。
以 5% 的借款利率为例:组合收益率为 +10% 时,杠杆收益率为 ,无杠杆为 +10%;组合收益率为 −10% 时,杠杆收益率为 ,无杠杆为 −10%。
其他选项为什么错
- A. 借款不能缓冲亏损。如果无杠杆组合亏损,基金仍然欠着借款本金和利息,所以投资者资本的亏损更大,而不是更小。
- B. 组合收益率高于借款利率时,杠杆会提高投资者资本的收益率,所以好年份的盈利会被放大。
本题要点 杠杆一定放大亏损;只要组合收益率高于借款利率,也会放大盈利。
本章题库共 74 道题。 去题库全部练习。
本章要点
- 指标是观察到的度量(利率、汇率、指数点位);工具是标准化、可交易的载体;资产是投资者持有的、有价值的东西。
- 涨跌幅相同的一次上涨和一次下跌,会让投资者亏钱;只有几何平均数能反映这一点。
- 复利期数越多,有效利率越高,FV 越高,PV 越低。
- 实际无风险利率:不含通货膨胀,不含风险溢价。加上预期通货膨胀得到名义无风险利率;再加上风险溢价,得到风险资产的必要收益率。
- 杠杆一定放大亏损;只要组合收益率高于借款利率,也会放大盈利。