投资组合管理 · 第 92 章
风险管理导论(Introduction to Risk Management)
CFA 一级 · 投资组合管理 · 第 92 章 · 约 32 分钟
本章学习目标
- LOS 92.a 定义风险管理(risk management):选择并维持最优的风险组合,而不是把风险降到最低。
- LOS 92.b 描述风险管理框架(risk management framework)的组成要素。
- LOS 92.c 定义风险治理(risk governance),说明有效的风险治理需要哪些条件。
- LOS 92.d 解释风险承受能力(risk tolerance)如何设定,以及它如何影响风险管理。
- LOS 92.e 描述风险预算(risk budgeting)及其在风险治理中的作用。
- LOS 92.f 识别金融风险(financial risk)和非金融风险(non-financial risk),描述两者如何相互作用。
- LOS 92.g 描述衡量风险敞口的方法(如久期(duration)、贝塔系数(beta)、希腊字母(Greeks)、风险价值(value at risk, VaR)、条件风险价值(conditional VaR, CVaR)、压力测试(stress testing)、情景(scenario)),以及调整风险敞口的方法(规避、预防、接受、转移、转换),并说明在这些方法之间作选择时要考虑的因素。
模块 92.1
风险管理导论(Introduction to Risk Management)
本节定义风险管理(risk management)和风险管理框架的组成要素,讲解风险治理(risk governance)、风险承受能力(risk tolerance)和风险预算。随后对金融风险(financial risk)和非金融风险分类,说明它们如何相互作用,并介绍如何衡量(包括 VaR 和 CVaR)和调整风险敞口。
LOS 92.a — 什么是风险管理
风险管理(risk management)是组织、投资组合经理或个人(1)确定自身风险承受能力(risk tolerance),(2)识别并衡量所面临的风险,(3)调整并监控这些风险的过程,目的是让保留下来的风险组合最适合自己的目标。
- 目标是持有正确的风险,而不是把风险降到最低或消除风险:高于无风险利率(risk-free rate)的收益来自承担风险。组织可以有意加大自己擅长管理的风险敞口,同时(通过组织调整、保险或对冲)减少自己不擅长应对的风险敞口。
- 管理者控制不了任何单一期间的收益。他们能控制的是承担哪些风险、承担多少总风险。所以风险管理就是选择最优风险组合(optimal bundle of risks),并制定实现它的策略。
- 个人也是同样的逻辑:选择使自身预期效用(expected utility)最大的风险组合。
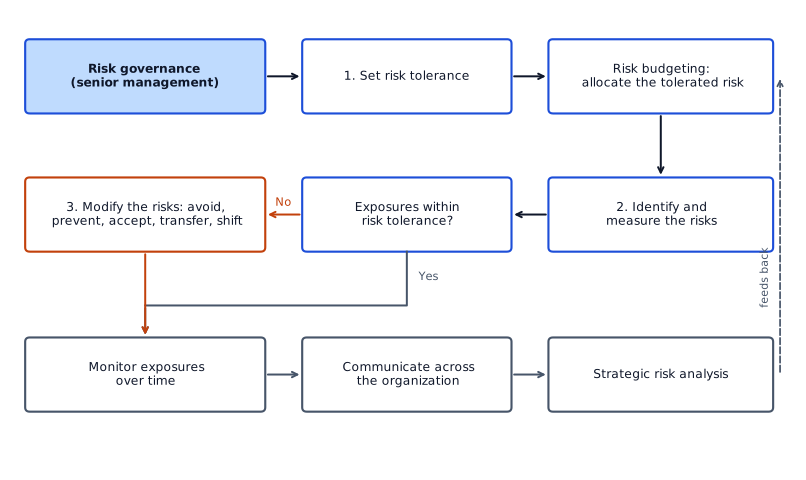
下图按顺序列出各个步骤。风险治理(risk governance)设定风险承受能力;接着识别并衡量风险;把风险敞口和承受能力比较,偏离时加以调整;最后监控结果、沟通结果,并纳入战略风险分析。
LOS 92.b — 风险管理框架的组成要素
一个完整的**风险管理框架(risk management framework)**包括以下各项:
- 建立风险治理(risk governance)的流程和政策。
- 确定组织的风险承受能力(risk tolerance)。
- 识别并衡量现有风险。
- 管理和缓释风险,使组织最终持有最优风险组合。
- 持续监控风险敞口。
- 在组织内部沟通。
- 开展战略风险分析。
对个别员工的纪律处分(例如处罚超出限额的交易员)不属于这些要素。
LOS 92.c — 风险治理
风险治理(risk governance)是高级管理层确定组织的风险承受能力(risk tolerance)、最优风险敞口策略的各个要素,以及监督风险管理(risk management)职能的框架。它在企业层面设定,目的是让风险管理服务于组织的整体目标。它为整个组织提供指引:哪些风险要高效地去承担,哪些要限制,哪些要减少或规避。**风险管理委员会(risk management committee)**为组织各部门提供一个平台,讨论风险衡量、风险整合和风险缓释的问题。
| 术语 | 含义 | 关系 |
|---|---|---|
| 风险治理 | 高级管理层对风险管理的整体监督 | 总括性概念 |
| 风险承受能力 | 组织愿意承担多少总风险、承担哪些风险 | 风险治理下决定的一个要素 |
| 风险预算(risk budgeting) | 把可接受的风险分配给各项资产/投资 | 在风险治理框架内执行的一个要素 |
LOS 92.d — 风险承受能力如何影响风险管理
风险承受能力(risk tolerance)是组织为实现目标愿意承担的总风险。高层管理者确定哪些风险公司能有效承担、哪些应当减少或规避,以此设定风险承受能力。决定因素包括:
- 在各业务领域的专业能力;
- 应对外部不利事件的能力;
- 监管环境;
- 财务实力和承受损失的能力。
管理层要同时审视来自组织内部和外部的风险,并把每项风险与承担它的预期收益相比较。风险承受能力低,并不意味着要削减所有已识别的风险。有些风险符合组织的目标,值得保留。
LOS 92.e — 风险预算
风险预算根据各项资产或投资的风险特征以及它们组合在一起的效果,把组织可接受的总风险(即风险承受能力)分配给这些资产或投资。目的是把风险放在长期预期收益最高的地方。
- 预算可以用单一指标表示:收益率方差(variance)、组合贝塔系数(beta)、组合久期(portfolio duration)或风险价值(value at risk, VaR)。
- 可以按投资类别划分(如国内股票、国内债券、国际股票、国际债券)。
- 也可以从风险因子出发构建(利率风险(interest rate risk)、股票市场风险、外汇风险),先估计各因子再加总,检验总风险是否与风险承受能力(risk tolerance)一致。
LOS 92.f — 金融风险与非金融风险及其相互作用
**金融风险(financial risk)**来自对金融市场的暴露。**非金融风险(non-financial risk)**来自组织自身的运营和组织外部。
核心概念
| 金融风险 | 非金融风险 |
|---|---|
| 信用风险(credit risk):交易对手可能不履行合同义务 | 运营风险(operational risk):人为失误、流程缺陷、安全措施不足或业务中断造成的损失(包括网络风险(cyber risk)) |
| 流动性风险(liquidity risk):因市场状况被迫以低于公允价值(fair value)的价格出售资产 | 偿债能力风险(solvency risk):现金耗尽,无法继续经营 |
| 市场风险(market risk):股票、大宗商品(commodity)和货币价格以及利率的不确定性 | 监管风险(regulatory risk):监管环境变化,增加成本或限制业务 |
| 政府或政治风险(governmental or political risk)(包括税收风险(tax risk)):监管框架之外的政治行动(如加税)带来成本 | |
| 法律风险(legal risk):未来可能面临法律诉讼的不确定性 | |
| 模型风险(model risk):组织模型得出的估值有误 | |
| 尾部风险(tail risk):极端结果出现的可能性高于组织分析所显示的水平(例如错误地假设正态分布) | |
| 会计风险(accounting risk):会计政策或会计估计被认定不正确 |
个人还面临死亡风险(mortality risk)(在为家属做好安排之前去世,通常用人寿保险应对)和长寿风险(longevity risk)(寿命长于资产能支撑的年限,终身年金(annuity)可以降低这种风险),以及医疗支出风险(用健康保险应对)。做法与组织相同:决定承担哪些风险(自保),预防或规避哪些风险,以及为使预期效用最大而承担哪些风险。
相互作用。 各种风险并不独立。假设一家大宗商品生产商与一家交易商(dealer)签订互换(swap),对冲价格风险(price risk)。如果大宗商品价格大幅下跌,交易商要根据互换向生产商支付一大笔钱,生产商的信用风险(credit risk)因此上升。如果交易商对合同提出异议,又出现法律风险(legal risk)。信用损失和法律损失可能迫使生产商在疲软的市场中出售资产(流动性风险),这些损失还会消耗现金(偿债能力风险)。这类相互作用很常见,在市场承压时期影响最大,所以既要逐项评估风险,也要把风险放在一起评估。
LOS 92.g — 衡量和调整风险敞口
衡量指标
核心概念
| 指标 | 衡量什么 |
|---|---|
| 标准差(standard deviation) | 资产价格或利率的波动性(单独风险);分布非正态(负偏、厚尾(fat tails))时可能产生误导 |
| 贝塔系数 | 股票或股票组合的市场风险;适用于分散化(diversification)良好的组合中持有的证券 |
| 久期(duration) | 债务证券价格对利率变化的敏感度 |
| 德尔塔(Delta) | 衍生品(derivative)价值对标的资产(underlying)价格的敏感度 |
| 伽马(Gamma) | 德尔塔对标的资产价格的敏感度 |
| 维加(Vega) | 衍生品价值对标的资产波动率的敏感度 |
| Rho | 衍生品价值对无风险利率的敏感度 |
常用的尾部风险(又称下行风险(downside risk))衡量指标有:
- **风险价值(VaR)**是在给定期间内、以给定概率会发生的最小损失,所以一个 VaR 数字总要说明金额、期间和概率。换个角度看,它是对应置信水平(confidence level)下的最大潜在损失(5% VaR 对应 95%),但尾部仍会出现更大的损失,所以 VaR 不是最坏情况下的损失。结果很依赖输入值和所选模型,因此 VaR 要和其他指标一起使用。银行广泛使用 VaR,包括用它确定最低资本要求。
- **条件风险价值(conditional VaR, CVaR)**是损失超过 VaR 阈值时的预期损失(即这些损失的概率加权平均)。它类似于债务证券使用的违约损失率(loss given default, LGD)。
例: 某基金报告 5% 的一周 VaR 为 $600,000。大约 5% 的周里,该基金预计至少亏损 $600,000。如果这些最差周的平均亏损为 $850,000,CVaR 就是 $850,000。
有两种方法可以补充 VaR。**压力测试(stress testing)**考察一个关键变量发生某种特定(通常是极端)变化的影响。**情景分析(scenario analysis)**同时改变多个输入值。罕见事件、运营风险(operational risk)以及税收或监管变化,往往需要主观估计。保险和衍生品(derivative)的市场价格也反映了市场参与者对预期损失(expected loss)的估计;运营风险可以用大样本公司来估计(发生大额运营损失的总体概率和这类损失的平均规模)。对风险的概率和规模做主观估计,也比忽略这项风险好。
调整风险敞口
核心概念
| 方法 | 做法 | 例子 |
|---|---|---|
| 规避风险(avoid) | 不从事该活动 | 不投资政局不稳定的国家。通常由高层管理者在风险大于活动收益时决定 |
| 预防风险(prevent) | 采取措施防止损失发生或降低其可能性 | 收益大于成本时,加强数据安全以防泄露 |
| 接受(承担)风险(accept)/ 自保(self-insurance) | 保留风险,最好以高效的方式保留(如通过分散化或计提损失准备) | 为小额索赔设立准备金账户。自保只是承担损失,也可能只是不作为,而不是有意的决定 |
| 风险转移(risk transfer) | 由另一方承担风险 | 保险(insurance)、履约保证保险(surety bonds)(第三方未履约时赔付)、忠诚保证保险(fidelity bonds)(员工盗窃或不当行为(misconduct))。保险公司在相关性最好不高的各类风险之间分散,对集中的风险还可以购买再保险(reinsurance) |
| 风险转换(risk shifting) | 改变可能结果的分布,主要使用衍生品 | 用远期、期货或互换对冲货币风险;买入看跌期权设定下限;卖出看涨期权(放弃上行收益,收到的期权费(premium)减少下行损失) |
选择哪种方法,始终是成本与收益的比较;同一项风险可以组合使用多种方法。带免赔额的保险单就是一个例子:保险公司承担超过免赔额的损失(风险转移),被保险人承担免赔额以内的损失(自保)。目标是让风险状况与组织的风险承受能力(risk tolerance)一致。
常见考试陷阱
- 同时变动利率和油价的假设分析是情景分析(scenario analysis)。压力测试(stress testing)只看一个关键变量。
- 不要把 VaR 理解为最坏情况下的损失,也不要理解为尾部的平均损失。超过 VaR 的损失的平均值是 CVaR。
- 买入看跌期权或卖出看涨期权,是通过改变结果的分布来减少损失,属于风险转换。风险转移(risk transfer)是由另一方(如保险公司)承担风险。
- 贝塔系数(beta)不衡量利率敏感度。久期(duration)和 Rho 衡量利率敏感度。
- 偿债能力风险、模型风险、税收风险和尾部风险听上去像金融风险(financial risk),但都归为非金融风险。
本节要点
- 风险管理(risk management)确定风险承受能力(risk tolerance),识别并衡量所面临的风险,再调整和监控这些风险,目标是持有最优风险组合,而不是把风险降到最低或消除风险。
- 风险治理(risk governance)是高级管理层在企业层面确定风险承受能力(risk tolerance)、最优风险敞口策略的各个要素,以及监督风险管理(risk management)的框架。
- 风险承受能力(risk tolerance)取决于在各业务领域的专业能力、应对外部不利事件的能力、监管环境和财务实力;风险承受能力低,并不要求削减所有已识别的风险。
- 风险预算把可接受的总风险分配给各项资产或投资,可以用单一指标(如方差、贝塔系数、久期或 VaR),可以按投资类别划分,也可以加总各风险因子。
- 金融风险(financial risk)是信用风险(credit risk)、流动性风险和市场风险;运营、偿债能力、监管、政治与税收、法律、模型、尾部和会计风险属于非金融风险。各种风险会相互作用,市场承压时期尤其如此,所以既要逐项评估,也要放在一起评估。
- VaR 是在给定期间内以给定概率会发生的最小损失,所以不是最坏情况下的损失;CVaR 是损失超过 VaR 阈值时的预期损失。
- 压力测试(stress testing)考察一个关键变量的某种特定(通常是极端)变化,情景分析(scenario analysis)同时改变多个输入值。
- 风险可以规避、预防、通过自保来接受、转移给另一方(如保险公司),或用衍生品(derivative)改变结果的分布来转换;选择哪种方法取决于成本与收益的比较。
随堂小测
Which of the following is most likely one of the goals of an organization's risk management process?
查看答案和解析
正确答案: A
风险管理(risk management)流程先确定组织的风险承受能力(risk tolerance),再识别并衡量所面临的风险,然后调整和监控这些风险。它追求的是最优风险组合,而不是尽可能少的风险。
其他选项为什么错
- B. 目标不是把风险降到最低。高于无风险利率(risk-free rate)的收益要靠承担风险获得,组织也可能有意加大自己擅长管理的风险。
- C. 消除所有风险,也就消除了承担风险带来的收益;风险管理保留的是符合组织风险承受能力和目标的风险。
本题要点 风险管理是选择承担哪些风险,而不是设法回避所有风险。
练习题
Which statement about how an organization sets its risk tolerance is most accurate?
查看答案和解析
正确答案: A
财务实力反映组织能承受多大的损失,所以很重要。其他因素包括组织在各业务领域的专业能力、应对外部不利事件的能力以及监管环境。
其他选项为什么错
- B. 即使风险承受能力(risk tolerance)低,组织也可以保留一些符合自身目标的风险;风险管理(risk management)并不要求减少每一项风险。
- C. 风险承受能力既要考虑来自组织外部的风险,也要考虑来自组织内部的风险。
本题要点 风险承受能力取决于专业能力、应对能力、监管和财务实力,并且要同时覆盖内部风险和外部风险。
To protect its equity portfolio, the Ashcombe Teachers' Pension Fund buys over-the-counter put options from a single dealer. Over the next quarter, equity prices fall 25% and the puts move deep in the money. Which risk has most likely increased the most for the fund as a result of this move?
查看答案和解析
正确答案: B
风险会相互作用。看跌期权降低了基金的市场风险,但价格下跌之后,交易商要就这些期权向基金支付一大笔钱。如果交易商不付款,基金恰好在最需要保护的时候失去保护,所以基金的信用(交易对手)风险随看跌期权价值上升而增加。
其他选项为什么错
- A. 买入看跌期权是为了抵消股票上的损失,现在期权的收益缓冲了下跌。这次下跌把风险敞口从市场转到了交易商身上。
- C. 运营风险(operational risk)来自人为失误、流程缺陷、安全措施不足或业务中断。市场变动不会改变基金的内部流程。
本题要点 用场外(over-the-counter, OTC)衍生品(derivative)对冲市场风险会产生交易对手信用风险(credit risk),对冲工具的价值越高,这种信用风险越大。
Westbury College buys a flood insurance policy for its campus buildings. For each flood claim, the college pays the first $400,000 of damage itself, and the insurer pays the rest. Which description of this arrangement is most accurate?
查看答案和解析
正确答案: C
保险是一种风险转移(risk transfer):保险公司收取保费,承担其承保范围内的损失。学院每次索赔都要先付 $400,000,所以每笔损失的这一层由学院自己承担,这就是自保。因此这一安排把风险转移和自保结合在一起。
其他选项为什么错
- A. 有了免赔额,每笔 $400,000 以内的损失仍由学院承担,所以学院保留了部分洪水风险。
- B. 风险转换主要通过衍生品(derivative)合约(如远期、互换或期权)改变结果的分布。购买保险归为风险转移。
本题要点 保险转移风险;免赔额是一层自保;用衍生品改变结果的做法是风险转换。
本章题库共 20 道题。 去题库全部练习。
本章要点
- 风险管理是选择承担哪些风险,而不是设法回避所有风险。
- 风险承受能力取决于专业能力、应对能力、监管和财务实力,并且要同时覆盖内部风险和外部风险。
- 用场外(over-the-counter, OTC)衍生品(derivative)对冲市场风险会产生交易对手信用风险(credit risk),对冲工具的价值越高,这种信用风险越大。
- 保险转移风险;免赔额是一层自保;用衍生品改变结果的做法是风险转换。