另类投资 · 第 80 章
另类投资的特征、投资方式与结构(Alternative Investment Features, Methods, and Structures)
CFA 一级 · 另类投资 · 第 80 章 · 约 33 分钟
本章学习目标
- LOS 80.a 说明什么是另类投资、投资者为何持有另类投资、另类投资的典型特征及其三大类别。
- LOS 80.b 从控制权、费用、分散化、最低投资规模和专业能力几个方面,比较基金投资、跟投和直接投资。
- LOS 80.c 说明有限合伙结构和收费条款:管理费、业绩报酬、门槛收益率、追补、高水位线、收益分配瀑布和回拨。
模块 80.1
另类投资的结构(Alternative Investment Structures)
本章先界定另类投资(alternative investment),说明投资者为什么持有它们、它们和传统投资有何不同;然后比较基金投资、跟投(co-investment)和直接投资(direct investing);最后讲有限合伙结构、管理费(management fee)和业绩报酬(performance fee)、门槛收益率(hurdle rate)、追补条款、高水位线(high-water mark, HWM)、收益分配瀑布(waterfall)和回拨,并给出各种门槛下业绩报酬的算法。
LOS 80.a — 什么算另类投资
传统投资(traditional investments)指只做多的现金、公开交易股票和债券。这个范围之外的都是另类投资(alternative investment)。大多数另类投资采用主动管理。它们分为三大类:私募资本(private capital)、实物资产(real assets)和对冲基金(hedge fund)。
投资者为什么配置另类投资(预期好处)
- 分散化(diversification):另类投资的收益和股票、债券收益的相关性(correlation)较低,加入组合可以降低组合风险。
- 潜在收益更高:投资者可能赚到流动性不足溢价(illiquidity premium),而且部分另类资产的市场可能不如公开市场有效。
和传统投资相比的典型特征
核心概念
| 特征 | 另类投资 | 传统投资 |
|---|---|---|
| 管理人专业知识 | 更专业 | 专业性较低 |
| 与股票/债券的相关性 | 相对较低 | — |
| 所持资产的流动性(liquidity) | 流动性较差 | 流动性好 |
| 投资者的投资期限(time horizon) | 较长 | 较短/灵活 |
| 投资承诺规模 | 较大 | 较小 |
| 杠杆(leverage) | 部分工具使用(LBO 基金大量借债;对冲基金可能使用杠杆和衍生品) | 只做多现金、股票和债券 |
| 监管和透明度 | 较少 | 较多 |
| 费用 | 较高 | 较低 |
| 结构 | 有限合伙企业和其他特殊法律形式,收取管理费和业绩报酬 | 共同基金(mutual fund)、直接持有的证券 |
由此带来的特点
- 投资结构的设计让管理人可以直接投资标的资产(underlying)。
- 管理人和投资者之间存在信息不对称(information asymmetry),基金用基于激励的收费来抵消。
- 业绩难以评估:历史收益率和波动率数据少,而且可靠性较差。
- 平均相关性低,但在经济承压时期可能急剧上升。
三大类别
- 私募资本:包括私募股权(private equity, PE)和私募债权(private debt)。私募股权基金持有非上市公司的股份,或者买下上市公司、打算让其退市;很多目标公司处在所在行业的成熟期(mature phase)或衰退期。大多数私募股权基金是杠杆收购(leveraged buyout, LBO)基金,主要用债务为收购成熟企业融资。风险投资(venture capital, VC)基金为没有经营记录、处于初创期(start-up)和早期阶段的新公司提供资金。私募债权基金发放直接贷款,向年轻公司提供风险债务(venture debt),或者买入还款困难或已破产借款人的困境债务(distressed debt)。
- 实物资产:房地产(real estate)、自然资源(natural resources)、基础设施(infrastructure)和其他实物资产。
- 房地产包括住宅和商业地产,以及以房地产为支持的债务。持有方式可以是直接或借杠杆(leverage)拥有一栋楼、单笔物业贷款、以一组物业或抵押贷款为抵押品(collateral)的私募或上市证券,也可以是有限合伙企业(limited partnership)。
- 自然资源包括大宗商品(commodity)、农田(farmland)和林地(timberland)。大宗商品敞口可以来自实物持有、大宗商品衍生品(有些基金用期货跟踪大宗商品指数)或大宗商品生产商的股票。农田的收入来自租金,或来自农作物和牲畜;林地的现金流来自采伐树木。
- 基础设施指提供公共服务的长期资产,分为经济基础设施(economic infrastructure,如道路、机场、公用事业电网)和社会基础设施(social infrastructure,如学校、医院)。基础设施多由政府出资和建设,但近年来公私合作(public-private partnership, PPP)也在这类项目中持有大量份额,资产以后也可能回到公共所有。
- 其他实物资产包括收藏品(如艺术品)、无形资产(如专利)和数字资产(digital asset)(如加密货币(cryptocurrency))。
- 对冲基金:面向合格投资者(qualified investors)的集合投资工具,可以使用杠杆、空头头寸和衍生品。名字里有“对冲”,但不一定做对冲。
常见考试陷阱
- 看清比较的方向。问传统投资和另类投资(alternative investment)有何不同时,答案是另类投资那一栏的反面:费用更低、流动性更好、管理人专业性较低。
- 分散化(diversification)靠的是和股票、债券的低相关性。把高相关性说成好处的选项是错的,尽管危机时相关性会上升。
LOS 80.b — 基金投资、跟投和直接投资
核心概念
| 方式 | 投资者做什么 | 控制权 | 费用 | 分散化 | 最低规模/专业能力 |
|---|---|---|---|---|---|
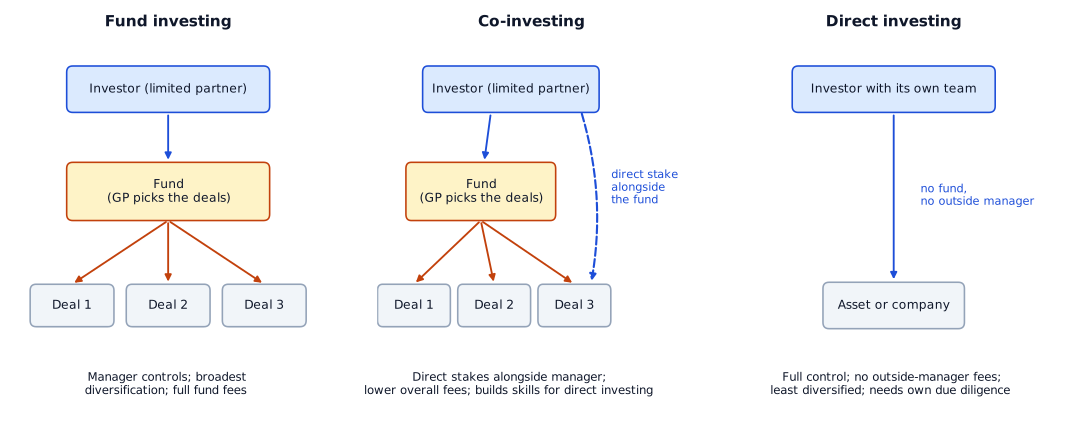
| 基金投资(fund investing) | 和其他投资者把钱集中起来,由基金管理人挑选和管理资产 | 管理人控制 | 管理费 + 业绩报酬 | 最广 | 金额最低;尽职调查(due diligence)由管理人做 |
| 跟投(co-investment) | 投资基金,同时有权在部分交易中和管理人一起直接投资 | 投资者和管理人一起持有部分直接股份 | 总体低于单纯基金投资 | 中等 | 金额较大;可以积累直接投资的能力 |
| 直接投资(direct investing) | 自己购买资产(例如主权财富基金购买农田或一家私营公司) | 完全控制 | 没有外部管理人费用 | 最少 | 金额最高;必须自己做尽职调查 |
基金的**条款清单(term sheet)**列明投资政策、收费结构,以及投资者参与必须满足的条件。
跟投(co-investment)省下的费用来自直接投入交易、不经过基金的那部分资金;投资者仍然依靠管理人寻找和评估交易。对管理人来说,允许跟投可以带来更多资金,扩大基金的投资范围、提高分散化(diversification)程度。
常见考试陷阱
- 资金少、想要分散化(diversification)的投资者,或者内部没有交易团队的投资者,适合基金投资,因为尽职调查由管理人做。
- 直接投资(direct investing)在控制权和费用上占优,但在分散化(diversification)、最低规模和专业能力要求上吃亏。对没有规模也没有人手的投资者,最便宜的方式是错误答案。
LOS 80.c — 所有权结构和报酬结构
有限合伙企业(limited partnership)。 **普通合伙人(general partner, GP)**就是基金管理人:做出全部投资决策,承担合伙企业的负债(liability),包括其债务。有限合伙人(limited partner, LP)是投资者:按出资比例持有份额,通常不参与管理,责任以投资额为限。LP 份额通常只面向合格投资者(accredited investors),即有足够财富承受较大风险、也有足够经验理解风险的投资者;合伙企业一般还会限制 LP 的人数。LP 往往先承诺一笔金额,再随 GP 催缴资本分期出资。
- **有限合伙协议(limited partnership agreement)**规定合伙企业的规则。
- 附函(side letter)给某一个 LP 其他 LP 没有的条款(例如可以不参加某次资本催缴的豁免权(excusal right))。**最惠国条款(most-favored-nation clause)**要求把给其他 LP 的特殊条款也提供给这个 LP。
- **主有限合伙企业(master limited partnership, MLP)**公开交易,常见于自然资源(natural resources)和房地产(real estate)领域。
管理费(management fee)。 通常每年 1%–2%,不论业绩好坏都要收。
- 对冲基金:按**资产管理规模(assets under management, AUM)**的一定比例收取,通常就是基金的资产净值(net asset value, NAV)。
- 私募股权(private equity, PE)基金:按承诺资本(committed capital)而不是已投资本的一定比例收取。承诺资本在大约三到五年内由管理人自行决定提取(drawn down);尚未提取的承诺资本叫待投资金(dry powder)。按承诺资本收费,管理人就没有动力为求快而不加挑选地投资。
" and "形式的报价表示 的管理费和 的业绩报酬(performance fee),所以"2 and 20"就是 2% 的管理费加 20% 的业绩报酬。
业绩报酬的计算
业绩报酬。 业绩报酬(performance fee)(也叫 incentive fee 或附带权益(carried interest))是利润的一部分。它通常要在达到门槛收益率(hurdle rate)(优先回报(preferred return))之后才支付。门槛收益率是 GP 拿到任何业绩报酬之前基金必须赚到的最低收益率。低于门槛,GP 一分业绩报酬都拿不到。
- 软门槛收益率(soft hurdle rate):一旦达到门槛,按全部收益收费。
- 硬门槛收益率(hard hurdle rate):只对门槛以上的收益收费。
- 追补条款(catch-up clause):LP 拿到门槛收益后,接下来的一段收益 100% 归 GP,直到 GP 拿够它在迄今全部收益中应得的份额;此后收益按正常比例分配。这一条款对 GP 有利。
- 业绩报酬通常每年结算一次。计算基数一般是当年基金投资的收益,扣除管理费和其他费用(例如向被投公司收取的咨询费和监督费)。也有基金条款规定业绩报酬独立于管理费计算,以全部收益为基数。
- 高水位线(high-water mark, HWM):收益只是弥补此前亏损的部分,不收业绩报酬。只有价值超过此前最高的扣费后价值,超出部分才收费,因此投资者不会为同一笔收益付两次费。每个投资者的高水位线可以不同。
设业绩报酬比例为 ,门槛为 ,基金收益率 不低于门槛(若 则不收费):
在完全追补下,GP 拿到的是 ( 介于 和 之间时),或 ( 超过这一点后)。
例: 某基金一年赚 11%,业绩报酬 20%,门槛 4%。
如果改为追补条款:LP 先拿前 4%,接下来的一段 100% 归 GP,直到 GP 拿到总额的 20%。这个总额是 ,所以 GP 的追补部分是 1%。剩下的 按 80/20 分配,GP 再得 1.2%。GP 合计 ,正好是 11% 的 20%。
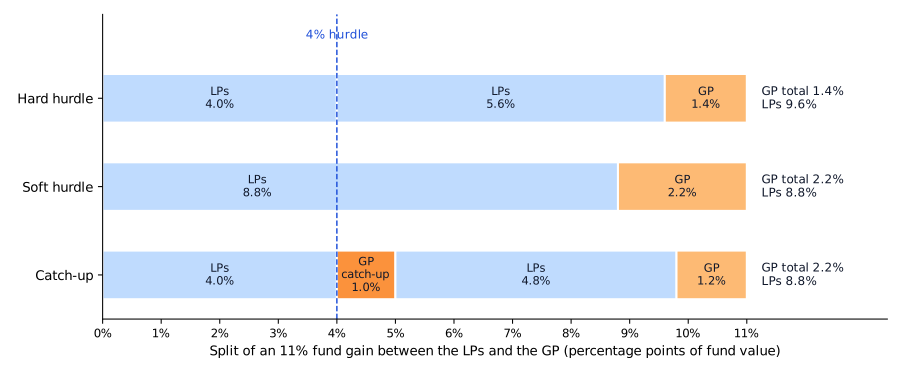
收益高到足以完成追补(本例为 5%)后,追补条款和软门槛的结果相同。收益在 4% 门槛和 5% 之间时,GP 拿到的比软门槛少。如果基金赚 4.6%,GP 拿走门槛以上的全部 0.6%,低于它足额 20% 的份额 0.92%。
收益分配瀑布和回拨
收益分配瀑布(waterfall)。 瀑布规定已实现利润在 GP 和 LP 之间怎么分:
核心概念
| 逐笔分配瀑布(deal-by-deal waterfall)(美式瀑布(American waterfall)) | 整体基金分配瀑布(whole-of-fund waterfall)(欧式瀑布(European waterfall)) | |
|---|---|---|
| GP 何时拿钱 | 每笔投资出售时 | LP 收回 100% 的资本加门槛收益之后 |
| 对谁有利 | GP | LP |
逐笔分配瀑布对 GP 有利,因为每笔盈利退出时就支付附带权益,这时 LP 还没有收回全部出资和门槛收益。
**回拨条款(clawback provision)**让 LP 收回此前收益上已付的业绩报酬,前提是这些收益后来被其他交易的亏损抵消。例如,GP 在早期盈利项目上收了费,回拨条款保证 LP 仍拿到约定的基金总利润份额(例如 80%)。回拨条款在逐笔分配瀑布下最有价值。
常见考试陷阱
- 私募股权(private equity, PE)基金管理费(management fee)的计费基数,常见错误答案是“已投资本(invested capital)”。
- 计算费用前,先看门槛是软门槛还是硬门槛;同样的输入,两者结果不同。在上面的例子里,把硬门槛当成软门槛算,费用是 2.2% 而不是 1.4%。
- 按对谁有利给条款分类。对 GP 有利:追补条款、逐笔(美式)瀑布。对 LP 有利:高水位线(high-water mark, HWM)、回拨条款(clawback provision)、整体基金(欧式)瀑布。
- 高水位线(high-water mark, HWM)在弥补此前亏损之前不收新的费用;回拨条款(clawback provision)是收回已付的费用。选项常把两者对调。
本节要点
- 另类投资(alternative investment)是只做多的现金、公开交易股票和债券以外的所有投资,分为三大类:私募资本(private capital)、实物资产和对冲基金(hedge fund)。
- 投资者配置另类投资(alternative investment),一是为了分散化(diversification),因为它们的收益和股票、债券的相关性较低;二是为了流动性不足溢价和低效市场带来的更高潜在收益。不过,平均较低的相关性在经济承压时可能急剧上升。
- 和传统投资相比,另类投资(alternative investment)的管理人更专业,资产流动性较差,投资期限更长,承诺规模更大,监管和透明度较低,费用更高,收益数据少且不太可靠。
- 基金投资的分散化(diversification)最广、金额最低,尽职调查交给管理人;跟投(co-investment)把部分资金和管理人一起直接投入交易,总体费用更低;直接投资(direct investing)完全掌控、没有外部管理人费用,但分散化最少,对规模和专业能力的要求最高。
- 在有限合伙企业(limited partnership)中,GP 做全部投资决策并承担合伙企业的负债(liability);LP 按出资比例持有份额,通常不参与管理,责任以投资额为限。
- 管理费(management fee)通常每年 1%–2%,与业绩无关;对冲基金按 AUM 收取,私募股权(private equity, PE)基金按承诺资本收取。
- 业绩报酬(performance fee)只有在达到门槛收益率(hurdle rate)后才支付:软门槛按全部收益收费,硬门槛只对门槛以上的收益收费;高水位线(high-water mark, HWM)不允许对只是弥补此前亏损的收益收费。
- 逐笔(美式)瀑布和追补条款对 GP 有利;整体基金(欧式)瀑布、高水位线(high-water mark, HWM)和回拨条款(clawback provision)对 LP 有利;回拨条款在逐笔分配瀑布下最有价值。
随堂小测
A trustee new to the investment committee of a family foundation asks what sets alternative investments apart as a group. Which statement is most accurate?
查看答案和解析
正确答案: B
另类投资(alternative investment)用排除法定义:传统投资是只做多的现金、公开交易股票和债券,其余都是另类投资。这一类包括私募资本(private capital),房地产(real estate)、基础设施(infrastructure)和自然资源(natural resources)等实物资产,以及对冲基金;对冲基金可以使用空头头寸、杠杆(leverage)和衍生品。
其他选项为什么错
- A. 说反了。一般认为部分另类资产的市场不如公开股票和债券市场有效,这正是投资者希望从中赚取更高收益的原因之一。
- C. 另类投资的价值在于它和股票、债券的相关性相对较低,分散化收益就来自这里。承压时期相关性会上升,但通常并不高。
本题要点 传统投资指只做多的现金、上市股票和上市债券。这个定义之外的都是另类投资。另类投资和传统资产的相关性通常相对较低,有些另类资产所在的市场可能不太有效。
练习题
A large insurer is weighing whether to buy stakes in private companies itself instead of committing money to a private equity fund. Compared with fund investing, direct investing most likely offers:
查看答案和解析
正确答案: A
直接投资(direct investing)不用向外部管理人支付管理费(management fee)和业绩报酬(performance fee),所以费用更低。缺点是分散化(diversification)程度较低、最低投资额较大,还需要内部有评估交易的专业能力。
其他选项为什么错
- B. 基金投资能接触更广、更分散的资产池。直接投资者通常只持有较少、较大的头寸。
- C. 直接交易需要的金额更大。在基金里,每笔投资的成本由所有投资者共同分担。
本题要点 直接投资:费用更低,控制权更大;但分散化较少,金额较大,需要更多专业能力。
A foundation holds stakes in both a hedge fund and a private equity fund. The management fee charged by the hedge fund is most likely calculated as a percentage of:
查看答案和解析
正确答案: A
对冲基金的管理费(management fee)按资产管理规模(assets under management, AUM)的一定比例收取,通常以基金的资产净值为准。私募股权(private equity, PE)基金则按承诺资本收取管理费。
其他选项为什么错
- B. 承诺资本是私募股权基金管理费的计费基数。对冲基金按资产管理规模收费。
- C. 两种结构通常都不用已投资本。私募股权基金用承诺资本,这样管理人不会因为快速投出资金而多拿报酬。
本题要点 对冲基金管理费:AUM(NAV)的百分比。私募股权基金管理费:承诺资本的百分比。
The partnership agreement of Halvorsen Growth Partners provides that, each time a portfolio company is sold, the profit on that sale is split between the general partner and the limited partners immediately, without waiting for the rest of the portfolio to be exited. This arrangement is best described as a:
查看答案和解析
正确答案: B
逐笔分配瀑布(美式瀑布)下,每笔投资出售时就分配利润,按合伙协议分成。这对 GP 有利,因为 LP 还没收回全部资本加门槛收益时,就可能已经支付业绩报酬(performance fee)。
其他选项为什么错
- A. 整体基金(欧式)瀑布下,LP 拿走全部分配,直到收回 100% 的资本加门槛收益,通常要等所有投资都出售之后。
- C. 回拨条款(clawback provision)让 LP 在后来的亏损抵消先前收益时收回已付的业绩报酬,并不描述每笔出售怎么分配。
本题要点 美式 = 逐笔分配(对 GP 有利)。欧式 = 整体基金分配(对 LP 有利)。
本章题库共 26 道题。 去题库全部练习。
本章要点
- 传统投资指只做多的现金、上市股票和上市债券。这个定义之外的都是另类投资。另类投资和传统资产的相关性通常相对较低,有些另类资产所在的市场可能不太有效。
- 直接投资:费用更低,控制权更大;但分散化较少,金额较大,需要更多专业能力。
- 对冲基金管理费:AUM(NAV)的百分比。私募股权基金管理费:承诺资本的百分比。
- 美式 = 逐笔分配(对 GP 有利)。欧式 = 整体基金分配(对 LP 有利)。