衍生品 · 第 79 章
用单期二叉树模型为衍生品估值(Valuing a Derivative Using a One-Period Binomial Model)
CFA 一级 · 衍生品 · 第 79 章 · 约 20 分钟
本章学习目标
- LOS 79.a 用单期二叉树模型为看涨期权(call)或看跌期权(put)估值:按对冲比率(hedge ratio)把期权和标的资产(underlying)组合成对冲(无风险)组合。
- LOS 79.b 描述风险中性(risk neutrality):期权价值等于按风险中性概率(risk-neutral probability)计算的预期收益,再用无风险利率(risk-free rate)折现。
模块 79.1
期权价值的二叉树模型(Binomial Model for Option Values)
本章用单期二叉树模型给期权(option)估值,先用无风险对冲组合,再用风险中性定价(risk-neutral valuation)。考生要会算对冲比率(hedge ratio),并用它给看涨期权(call option)或看跌期权(put option)估值;会算风险中性概率;能解释为什么期权价值与投资者的风险偏好无关。
LOS 79.a — 单期二叉树模型:对冲法,也叫复制(replication)法
**二叉树模型(binomial model)**假设标的资产(underlying)在一期内只会变成两个价值中的一个。给这种标的资产上的期权估值,需要:
- 标的资产今天的价值 ;
- 期权的行权价(exercise price)(期权在期末到期);
- 涨跌的幅度:上涨收益因子 和下跌收益因子 (它们反映标的资产的波动率);
- 这一期的无风险利率(risk-free rate)。
估值既不需要上涨或下跌的真实概率,也不需要经风险调整的折现率(discount rate)。
看涨期权:买入 股,卖出一份看涨期权
选择股数 ,使组合在上涨和下跌之后价值相同():
核心概念
就是对冲比率,即每卖出一份期权要持有的股数。组合的期末价值是确定的,所以必须赚取无风险利率:。由 得:
看跌期权:买入 股,买入一份看跌期权
看跌期权的对冲组合同时做多看跌期权和股票(股价下跌时看跌期权赚钱):
核心概念
对冲法的步骤:
- 求出标的资产的两个期末价格 和 ,以及期权在每个价格下的收益。
- 用看涨或看跌期权(put option)的公式算对冲比率 。
- 在任一节点给对冲组合估值,得到 ;两个节点算出的数相同。
- 用无风险利率把 折现一期,得到 。
- 由 和 倒推出期权价值。
例:
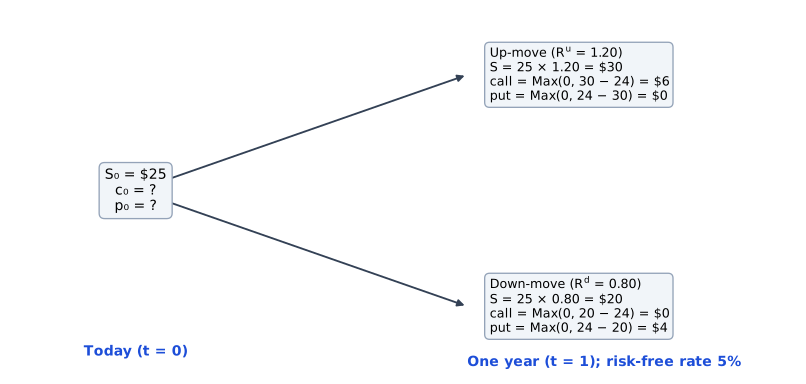
;一年后 ()或 ();;。
*看涨期权:*,,所以 。。。。
*看跌期权:*,,所以 。。。。
用看跌—看涨期权平价(put–call parity)验证:。
对冲组合只是定价工具,构建它不需要真的支付现金。实务中的模型把期权的存续期分成许多短期,到期时就有许多可能的价格;单期二叉树用来说明方法。
常见考试陷阱
- 用无风险利率(risk-free rate)给对冲比率折现或复利。 只是期权收益之差与价格之差的比值。
- 在看跌期权的对冲中卖出看跌期权(看跌期权的对冲是买入看跌期权 + 买入股票)。
LOS 79.b — 风险中性
对冲组合没有风险,所以期权价值与投资者的风险偏好无关。因此可以假定投资者是风险中性的来给期权估值:用风险中性概率给两种收益加权,再用无风险利率(risk-free rate)把预期收益折现。
核心概念
步骤:(1)算出上涨和下跌之后的期权收益;(2)用 和 求概率加权平均;(3)用无风险利率折现一期。
二叉树通常把下跌因子设为上涨因子的倒数(),所以上涨因子 1.25 对应下跌因子 0.80。
一级考试一般会直接给出风险中性概率;要做的是用它们给收益加权,再按无风险利率折现。 和 是伪概率(pseudo-probabilities)。它们不是涨跌的真实概率,而是来自无套利(no-arbitrage)对冲,所以按无风险利率折现是对的。上面的例子中,,所以 ,与对冲法的结果相同。
这个名字来自这组概率对标的资产的作用。用 和 加权后,标的资产的预期收益率(expected return)等于无风险利率:。例子中,:在这组概率下,股票的预期收益正好是 5% 的无风险利率。
例题详解:用两种方法给看跌期权估值
某股票价格为 40。一年后它要么上涨为 1.25 倍,要么下跌为 0.80 倍,1 年期无风险利率为 3%。用风险中性概率给一份行权价为 42 的 1 年期欧式看跌期权(European put)估值,再用对冲法验证。
第 1 步。年末价格: 和 。看跌期权收益:,。
第 2 步。,。
第 3 步。。
第 4 步。对冲验证:。0.5556 股加一份看跌期权的组合,上涨后价值 ,下跌后价值 。
第 5 步。,所以 。
结果:两种方法算出的看跌期权价值都是 4.75。
| 方法 | 用到什么 | 折现率 |
|---|---|---|
| 对冲(复制)组合 | 对冲比率 ,确定的期末价值 | 无风险利率 |
| 风险中性定价 | 、(由涨跌幅度和 得出) | 无风险利率 |
常见考试陷阱
- 用真实概率给收益加权。
- 忘了给预期收益折现。例子中的看涨期权会因此算成 3.75,而不是 3.57。
- 用经风险调整的利率折现,而不是无风险利率(risk-free rate)。
答题技巧
- 对于没有收益、也没有持有成本的标的资产,同一行权价、同一到期日的欧式期权(European option),算出看涨期权价值后,看跌期权价值可以直接由看跌—看涨期权平价得到:,不用再做一次对冲计算。
本节要点
- 单期二叉树模型(binomial model)用标的资产当前价格、行权价、上涨和下跌因子以及无风险利率(risk-free rate)给期权估值;既不需要真实概率,也不需要经风险调整的折现率(discount rate)。
- 看涨期权的对冲组合是买入 股、卖出一份看涨期权,;把它确定的期末价值按无风险利率(risk-free rate)折现,。
- 看跌期权的对冲组合是买入 股、买入一份看跌期权,,。
- ,;期权价值等于用 和 加权的收益,再按无风险利率(risk-free rate)折现一期。
- 风险中性概率是由无套利对冲推出的伪概率,在这组概率下标的资产的预期收益率(expected return)等于无风险利率(risk-free rate);它们不是涨跌的真实概率。
- 对冲法和风险中性定价都按无风险利率(risk-free rate)折现,得出的期权价值相同。
随堂小测
Shares of Solvay Ridge follow the one-period binomial tree shown below. The one-year risk-free rate is 4%.
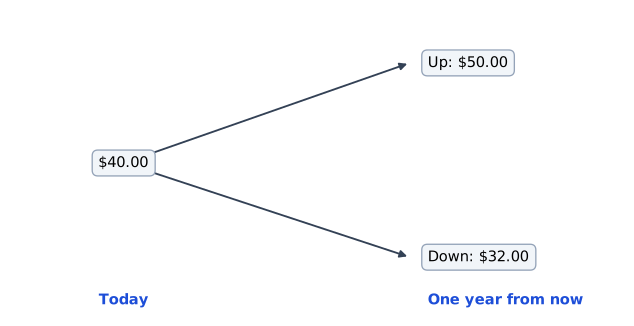
An analyst wants to write one-year European calls on the shares with an exercise price of $44 and hold shares so that the combined position has the same value at expiration whatever the share price. The number of shares to hold per call written is closest to:
查看答案和解析
正确答案: B
对冲比率等于看涨期权收益之差除以股价之差。它是收益之间的比值,不涉及用无风险利率(risk-free rate)折现或复利。
看涨期权收益:;。
验证:上涨后价值 ;下跌后价值 。每卖出一份看涨期权持有 0.333 股,组合在两种状态下都值 10.67。
其他选项为什么错
- A. 0.32 是把对冲比率除以 1.04();无风险利率用来给组合估值,与 的计算无关。
- C. 0.35 是把对冲比率乘以 1.04();同样, 不按利息调整。
本题要点 。只有在给确定的组合价值折现时才用到无风险利率。
练习题
Shares of Keswick Marine trade at $60. In one year they will be worth either $78 after an up-move or $51 after a down-move. The one-year risk-free rate is 3%, and the risk-neutral probability of an up-move is 0.40. An analyst estimates the actual probability of an up-move at 0.55. Using risk-neutral valuation, the value of a one-year European call on the shares with an exercise price of $65 is closest to:
查看答案和解析
正确答案: A
风险中性定价用风险中性(伪)概率给期权收益加权,再用无风险利率(risk-free rate)把预期收益折现一期。分析师估计的上涨真实概率不起作用。
到期收益:;。
风险中性概率:,。
预期收益:
用对冲法验证:;;;。(题目给的概率与二叉树一致:。)
其他选项为什么错
- B. $5.20 是风险中性预期收益 ,没有按无风险利率折现一年。
- C. $6.94 用分析师估计的真实概率代替风险中性概率给收益加权:。
本题要点 风险中性价值 = 用风险中性概率(不是真实概率)算出的预期收益,按无风险利率折现。
In a one-period binomial model, a call is valued by combining one short call with shares of the underlying so that the portfolio's value at the end of the period is the same after an up-move or a down-move. Rearranging this relationship, a position that replicates a long call consists of:
查看答案和解析
正确答案: C
对冲组合的价值为 。它的期末价值是确定的,所以 是一笔无风险金额的现值(present value, PV)。移项得 :看涨期权相当于持有 股,同时欠下无风险金额 ,也就是部分用按无风险利率(risk-free rate)借来的钱买股票。这个加杠杆的标的资产多头头寸(long position)在两种状态下的收益都与看涨期权相同:在下面的示例中,上涨后为 4,下跌后为 0。
*例:*;,;;本期无风险利率 3%。
,,所以 。
对冲组合的无风险价值:,所以 。
。
复制:花 10.909 买 0.3636 股,借入 8.826。上涨:。下跌:。这正是看涨期权的收益。
其他选项为什么错
- A. 贷出资金会在股票头寸上加一笔无风险的正金额,涨跌之后组合的价值都会高于看涨期权。在对冲中, 是一笔正的无风险金额的现值,而 说明复制组合欠着这笔钱:它是借入,不是贷出。
- B. 卖空股票加贷出资金,在股价下跌时赚钱。这种组合复制的是看跌期权:。
本题要点 在单期二叉树模型(binomial model)中,看涨期权可以用部分借款买入 股来复制;看跌期权可以用卖空 股并按无风险利率贷出资金来复制。
本章题库共 8 道题。 去题库全部练习。
本章要点
- 。只有在给确定的组合价值折现时才用到无风险利率。
- 风险中性价值 = 用风险中性概率(不是真实概率)算出的预期收益,按无风险利率折现。
- 在单期二叉树模型(binomial model)中,看涨期权可以用部分借款买入 股来复制;看跌期权可以用卖空 股并按无风险利率贷出资金来复制。