衍生品 · 第 78 章
用看跌—看涨期权平价复制期权(Option Replication Using Put-Call Parity)
CFA 一级 · 衍生品 · 第 78 章 · 约 20 分钟
本章学习目标
- LOS 78.a 解释欧式期权(European option)的看跌—看涨期权平价(信托看涨组合(fiduciary call)= 保护性看跌期权组合(protective put)),并用它构建合成股票、合成看涨期权、合成看跌期权和合成债券。
- LOS 78.b 解释欧式期权的看跌—看涨期权远期平价(put–call forward parity),以及用期权看待公司权益(equity)和债务的视角(把信用风险(credit risk)看作一份看跌期权)。
模块 78.1
看跌—看涨期权平价(Put-Call Parity)
本章从无套利出发推导看跌—看涨期权平价和看跌—看涨期权远期平价,再用期权的思路分析公司的权益(equity)和债务。考生要会用平价关系给期权估值、构建合成头寸,能识别并利用违反平价的机会,还要能解释为什么股东(shareholders)持有一份以公司资产为标的的看涨期权,而债权人持有看跌期权的空头。
LOS 78.a — 看跌—看涨期权平价
两个组合都用欧式期权构建,标的资产(underlying)相同,行权价(exercise price)都是 ,到期时间都是 :
- 信托看涨组合(fiduciary call) = 买入看涨期权(call option)+ 一份到期支付 的无风险纯贴现债券(pure-discount bond)。
- 保护性看跌期权组合(protective put) = 买入一股标的资产 + 买入看跌期权(put option)。
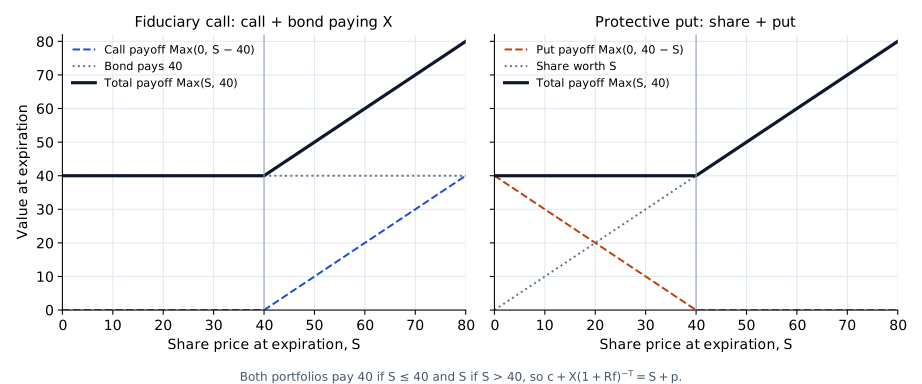
到期时的损益:
| 信托看涨组合 | 看涨期权 + 债券 = | 看涨期权 + 债券 = |
| 保护性看跌期权组合 | 股票 + 看跌期权 = | 股票 + 看跌期权 = |
两个组合在任何情形下都支付 下图,所以按无套利原则,它们今天的成本必须相同。这就是看跌—看涨期权平价(put–call parity):
核心概念
合成证券
移项后可以单独表示其中任何一种工具。+ 号表示多头头寸(long position),− 号表示空头头寸(short position)(债券空头 = 借入 的现值;债券多头 = 借出这笔钱):
核心概念
| 目标(合成等价物) | 复制组合 |
|---|---|
| 合成股票(synthetic stock): | 买入看涨期权,卖出看跌期权,买入债券 |
| 合成看跌期权(synthetic put): | 买入看涨期权,卖空股票,买入债券 |
| 合成看涨期权(synthetic call): | 买入股票,买入看跌期权,卖出债券(借款) |
| 合成债券(synthetic bond): | 买入股票,买入看跌期权,卖出看涨期权 |
这种形式的平价关系适用于欧式期权,要求行权价和到期日相同,且标的资产在期权存续期内没有收益、也没有持有成本。
套利(arbitrage)。平价一边相对另一边便宜时,买便宜的一边,卖贵的一边。例如看跌期权的价格低于 时,买入看跌期权,同时卖出合成看跌期权:卖出看涨期权,买入股票,借入 。两者的差额就是今天收到的套利利润。
*例:*,,距到期 3 个月,,看跌期权价格 1.10。由平价关系推出的看涨期权价值为
如果看涨期权报价是 3.00,它比价值 2.61 的合成看涨期权贵。以 3.00 卖出看涨期权,再构建合成看涨期权:以 36 买入股票,以 1.10 买入看跌期权,借入 34.49。合成看涨期权的成本是 2.61,今天净收 0.39。到期时,股票加看跌期权价值 ,归还借款 35,卖出的看涨期权要付出 。三者在任何情形下合计为零,所以这 0.39 是套利利润。
常见考试陷阱
- 把信托看涨组合(看涨期权 + 支付 的债券)和备兑看涨期权组合(covered call)(股票 + 卖出看涨期权)混淆,或和看涨期权 + 股票混淆。
- 债券方向弄反:合成看涨期权要借款(债券空头);合成看跌期权要借出(债券多头)。
- 的折现期限用错,或者忘了折现。在上面 3 个月的例子里,不折现 35 得到的看涨期权价值是 2.10,按整整一年折现得到 4.08,正确值是 2.61。
LOS 78.b — 看跌—看涨期权远期平价及期权在公司金融中的应用
**远期合约(forward contract)多头(价格为 )加一份支付 、在 时到期的纯贴现债券,可以复制标的资产(underlying):到 时,债券的本息正好用来支付买入资产的价款。远期合约签订时不花钱,所以这个合成资产(synthetic asset)**的成本是 。在看跌—看涨期权平价中用它替换 ,就得到(远期合约签订时的)看跌—看涨期权远期平价:
核心概念
也可以写成
所以,买入看跌期权(put option)加卖出看涨期权( 相同)的价值,等于一份到期支付 的无风险债券。这对期权和债券相等的是价值,不是损益:到期时它支付 ,这个数不确定。远期合约多头(损益为 )消除了这种不确定性,所以期权加远期合约支付固定金额 ;远期合约签订时不花钱,加上它不改变价值。公式的组成部分是看涨期权、看跌期权、行权价的现值(present value)和远期价格(forward price)的现值。标的资产的即期价格(spot price)不出现在公式里。
*例:*一年期远期价格 62,,:,所以看涨期权必须比看跌期权贵 1.90。
用期权看公司(权益和债务)
设一家公司的资金来自权益和一笔面值(face value)为 的零息债券(zero-coupon bond)债务;公司价值 = 权益 + 债务。
- 由于有限责任(limited liability),股东持有一份看涨期权,标的是公司资产,行权价(exercise price)为 :若 ,股东还清债务,拿走剩下的部分;若 ,股东违约,一走了之。
- 换个角度,股东持有公司资产,外加一份以资产为标的、行权价为 的看跌期权多头。违约就相当于把资产“卖给”债权人。
- 债权人持有对 的无风险索取权,外加一份卖给股东的看跌期权空头。这份看跌期权就是公司的信用风险(credit risk)(违约风险(default risk)):债务价值比 低,差额就是这份看跌期权的价值。
其中 是权益, 是有风险的债务。
债务到期日(maturity)时,两类索取权分别支付
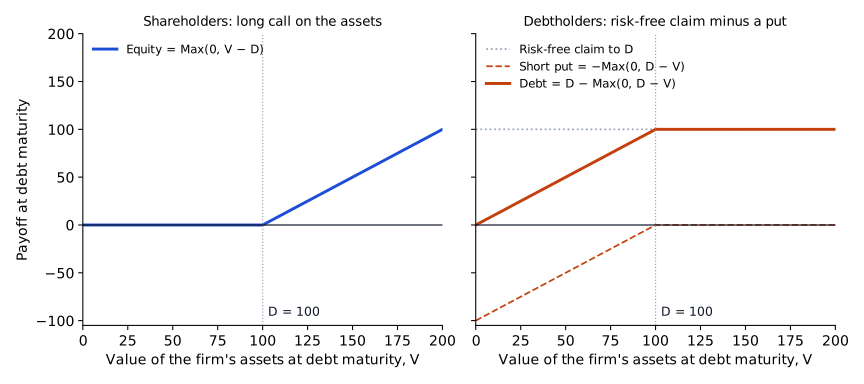
*例:*设 :若 ,股东偿还 100,留下 30。若 ,股东违约,权益价值为 0,债权人收到 70,即无风险的 100 减去看跌期权的损益 30。
常见考试陷阱
- 说代表信用风险(credit risk)的看跌期权是股东卖出的。实际上债权人是这份看跌期权的空头,股东持有它。
- 在看跌—看涨期权远期平价中放入即期价格;取代它的是远期价格(按现值计)。
- 用远期价格的终值(future value),而不是现值。在一年期的例子里,这样会得到 ,而不是 −1.90。
- 认为单靠买入看跌期权(put option)加卖出看涨期权就能复制债券的损益;还需要远期合约(forward contract)多头。
本节要点
- 信托看涨组合(看涨期权多头加支付 的债券)和保护性看跌期权组合(股票加看跌期权多头)都支付 ,所以 。
- 这种形式的看跌—看涨期权平价适用于欧式期权,要求行权价(exercise price)和到期日相同,且标的资产(underlying)在期权存续期内没有收益、也没有持有成本。
- 移项可以得到合成头寸:合成看涨期权是股票多头、看跌期权多头和债券空头(借入 );合成看跌期权是看涨期权多头、股票空头和债券多头(借出 )。
- 平价一边相对另一边便宜时,买便宜的一边、卖贵的一边,今天就能把价差作为套利(arbitrage)利润收入囊中。
- 看跌—看涨期权远期平价用远期价格(forward price)的现值替换即期价格,,所以 。
- 对资金来自权益和面值为 的零息债务的公司,股东持有以公司资产为标的、行权价(exercise price)为 的看涨期权,等价于持有资产加一份看跌期权多头。
- 债权人持有对 的无风险索取权,外加一份卖给股东的看跌期权空头;这份看跌期权就是公司的信用风险(credit risk),且 。
随堂小测
A portfolio manager wants to reproduce the expiration payoff of a European put without trading any puts. She can trade the stock, a European call with the same strike and expiration, and a risk-free pure-discount bond that pays the exercise price X at expiration. Based on put–call parity, which combination should she hold?
查看答案和解析
正确答案: B
从看跌—看涨期权平价解出看跌期权:,即看涨期权多头、股票空头,再把 投到无风险债券上(债券多头)。到期时,这个组合正好支付 。
其他选项为什么错
- A. 借款(债券空头)方向错了:看跌期权的等式里加的是 ,所以债券应持有多头。
- C. 这是合成看跌期权的反向头寸(相当于用合成方式卖出了一份看跌期权)。
本题要点 平价关系的看跌期权一边:,所以持有看涨期权多头、股票空头和债券多头。
练习题
Castellan Group is financed with common equity and a single issue of zero-coupon debt. When options theory is applied to this capital structure, the firm's credit risk can be modeled as a:
查看答案和解析
正确答案: A
债务到期时,如果公司资产的价值低于所欠面值,股东就会违约,相当于以等于债务面值的价格把资产“卖给”债权人。这份看跌期权是债权人卖出的,所以债权人的索取权价值等于本金(principal)按无风险利率折现后的价值减去看跌期权的价值;这份看跌期权就是公司的信用(违约)风险。
其他选项为什么错
- B. 股东的剩余索取权(residual claim)可以看作以公司资产为标的的看涨期权,但信用风险(credit risk)本身是债权人卖给股东的看跌期权。
- C. 方向错了:期权由股东持有(一份看涨期权,或资产加一份看跌期权);卖出期权的是债权人。
本题要点 债务 = 无风险的 − 看跌期权;权益 = 以资产为标的、行权价(exercise price)为 的看涨期权。
Shares of Brisa Networks trade at $73.00. A 6-month European call on the shares with an exercise price of $70.00 is priced at $6.20, and the annual risk-free rate is 4%. The shares pay no dividends. Based on put–call parity, the value of a 6-month European put with the same exercise price is closest to:
查看答案和解析
正确答案: A
按看跌—看涨期权平价,看跌期权 = 看涨期权 − 股票 + 行权价(exercise price)的现值;行权价按无风险利率(risk-free rate)在 6 个月的期限内折现。
其他选项为什么错
- B. $3.20 用的是未折现的行权价();平价关系要求用 。
- C. $10.56 把符号弄反了,算的是 。
本题要点 用看跌—看涨期权平价时, 一定要按期权的剩余期限折现。
本章题库共 14 道题。 去题库全部练习。
本章要点
- 平价关系的看跌期权一边:,所以持有看涨期权多头、股票空头和债券多头。
- 债务 = 无风险的 − 看跌期权;权益 = 以资产为标的、行权价(exercise price)为 的看涨期权。
- 用看跌—看涨期权平价时, 一定要按期权的剩余期限折现。