衍生品 · 第 77 章
期权的定价与估值(Pricing and Valuation of Options)
CFA 一级 · 衍生品 · 第 77 章 · 约 25 分钟
本章学习目标
- LOS 77.a 解释期权的行权价值(exercise value,即内在价值(intrinsic value))、价值状态(moneyness,即实值、平值、虚值)和时间价值(time value)。
- LOS 77.b 比较远期承诺(forward commitment)的无套利(no-arbitrage)定价与或有索取权(contingent claim)基于复制(replication)的定价,包括欧式期权(European option)价值的上限和下限。
- LOS 77.c 识别决定期权价值的六个因素,以及每个因素对看涨期权和看跌期权价值的影响方向。
模块 77.1
期权估值(Option Valuation)
本章讲期权(option)定价的基础:价值状态(moneyness)、行权价值(exercise value)和时间价值(time value),欧式期权(European option)价值的无套利(no-arbitrage)边界,以及影响期权价值的因素。考生要会算行权价值、时间价值,以及欧式看涨期权(call option)和看跌期权(put option)的下限和上限,还要能说出六个因素各自如何改变看涨和看跌期权的价值。
LOS 77.a — 价值状态、行权价值和时间价值
价值状态描述持有人现在行权能得到什么。设 = 标的资产(underlying)的当前价格, = 行权价(exercise price,也叫 strike price):
核心概念
| 看涨期权 | 看跌期权 | |
|---|---|---|
| 实值(in the money, ITM) | ||
| 平值(at the money, ATM) | ||
| 虚值(out of the money, OTM) |
实值(in the money, ITM)期权如果马上行权,会带来正的收益。虚值(out of the money, OTM)期权不会,所以持有人干脆不行权。
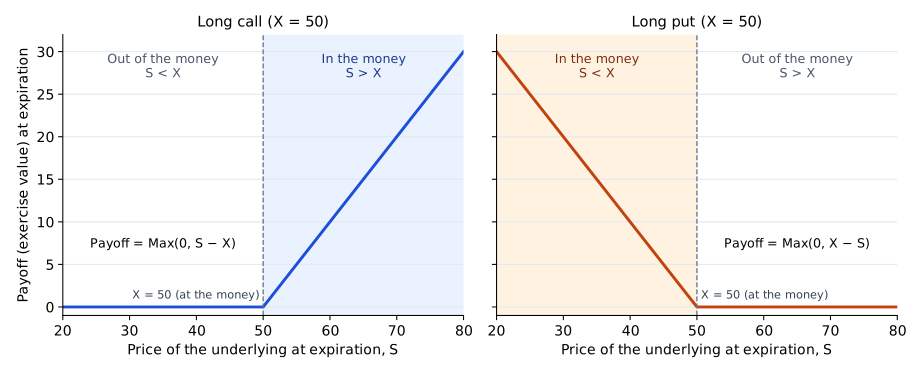
行权价值(也叫内在价值(intrinsic value))是期权处于实值的金额,最低为零:
到期前,期权价格通常高于行权价值。两者之差就是时间价值(有时也叫投机价值(speculative value)):
由此得出三点:
- 虚值或平值(at the money, ATM)期权的行权价值为零,整个期权费(premium)都是时间价值。
- 实值期权的行权价值为正,所以时间价值小于期权费。
- 时间价值来自到期前标的资产向有利方向变动的可能。它一般随到期日临近而缩小,到期时为零,这时期权恰好值它的行权价值(平值或虚值则为零)。时间价值通常为正,但也可以为负:深度实值的欧式看跌期权可能以低于 的价格交易,因为持有人要等到到期才能收到 。
*例:*股票价格 $83。行权价 80 的看涨期权实值 $3(行权价值 $3),行权价 80 的看跌期权虚值 $3(行权价值 $0)。看涨期权的期权费若为 $5.40,时间价值为 。看跌期权的期权费若为 $0.85,这 $0.85 全部是时间价值。
LOS 77.b — 或有索取权的套利与复制
远期承诺(forward commitment)包括远期、期货和互换(swap),定价时使合约在签订时对双方的价值都为零,双方面临的盈亏基本上都没有上限。期权(或有索取权(contingent claim))有两点不同。买方要付期权费,所以合约签订时价值为正;收益是单边的,买方的损失以期权费为限。因此期权用复制(replication)法定价:把期权的收益与一笔标的资产(underlying)头寸和一只纯贴现债券(pure discount bond)(无风险零息债券(zero-coupon bond))组合起来;无套利(arbitrage)要求:收益永远不为负的组合,自身价值必须大于或等于零。
用两个这样的组合可以得到下限:
- *看涨期权。*买入看涨期权,买入一只支付 、在 时到期的纯贴现债券,卖空一股。 时的收益为 :若 为零,否则为 。它永远不为负,所以 ,即 。
- *看跌期权。*买入看跌期权,买入一股,借入 。 时的收益为 :若 为零,否则为 。因此 ,即 。
再加上期权价值不可能为负,就得到欧式期权(European option)在 时的边界值( 时到期, = 无风险利率(risk-free rate)):
核心概念
| 期权 | 最小值 | 最大值 |
|---|---|---|
| 欧式看涨期权 | ||
| 欧式看跌期权 |
没有人会为买入股票的权利支付超过股价的钱。欧式看跌期权最多付 ,而且这笔钱到期前拿不到,所以它的上限是 的现值(present value)。下限用行权价的现值,是因为欧式期权不能提前行权。
*例:*,,距到期六个月,。。看涨期权下限为 ;看跌期权下限为 。
LOS 77.c — 决定期权价值的因素
期权价值由六个因素决定。在其他条件不变时,各因素的影响如下:
核心概念
| 以下因素上升 | 看涨期权价值 | 看跌期权价值 |
|---|---|---|
| 标的资产价格 | 上升 | 下降 |
| 行权价 | 下降 | 上升 |
| 无风险利率 | 上升 | 下降 |
| 标的资产的波动率(volatility) | 上升 | 上升 |
| 距到期时间 | 上升 | 通常上升(部分欧式看跌期权例外) |
| 持有资产的成本和收益 | 收益(股息、利息、便利收益率(convenience yield)):下降。仓储成本:上升 | 收益:上升。仓储成本:下降 |
- *标的资产价格和行权价。*这两个因素直接决定行权价值: 上升或 下降,看涨期权升值; 下降或 上升,看跌期权升值。到期时只有这两个因素起作用,因为时间价值为零。利率和波动率只影响时间价值。
- *无风险利率(risk-free rate)。*看涨期权持有人将来要支付 ,利率越高,这笔支付的现值(present value)越低,看涨期权就越值钱。看跌期权持有人将来收到 ,利率越高,这笔收入的现值越低,看跌期权就越不值钱。所以利率下降时,看涨期权跌价,看跌期权升值。
- *波动率。*波动率让看涨和看跌期权(put option)都更值钱,因为下行损失有上限,而潜在的上行空间变大。没有波动率,来自有利价格变动的时间价值就会消失。考试惯例:此时期权价值等于行权价值。现行做法:定价模型仍对欧式期权(European option)的行权价折现。波动率为零时,标的资产按无风险利率增长,所以不付股息(dividends)股票的欧式看涨期权价值为 ,前提是 。
- *距到期时间。*时间越长,相当于波动率越大,所以看涨期权和大多数看跌期权更值钱。不过,深度实值(in the money, ITM)的欧式看跌期权期限越长,价值可能越低,因为它的上行空间几乎封顶,而 收到得更晚,现值更低。看跌期权实值越深、无风险利率越高、距到期时间越长,越可能出现这种情况。
- *持有收益和成本。*股息(dividends)这类收益会压低标的资产价格,对看涨期权不利,对看跌期权有利。仓储成本的作用相反。
**看涨期权多头(long call)**在标的资产上涨时获利,利润与价格正相关。**看跌期权多头(long put)**在标的资产下跌时获利,利润与价格负相关。空头头寸(short position)的敏感性相反:**看跌期权空头(short put)**在标的资产价格上涨时升值,在波动率上升或(对大多数看跌期权而言)距到期时间变长时贬值。
*例:*某投资者持有同一股票的看跌期权多头和看涨期权多头。无风险利率下降时,看涨期权贬值,看跌期权升值,所以两个头寸只有一个受益。如果他持有的是看跌期权多头和看涨期权空头,两个头寸都会获利。
常见考试陷阱
- 价值状态比较的是行权价与当前价格。它说明不了期权现在的价值是否高于持有人当初的买价。
- 欧式期权(European option)的边界用 。看跌期权的上限是 ,不是 ;下限中用 得到的是马上行权的行权价值。在上面六个月的例子里,用 会得出看涨期权下限 3.00(而不是 4.55)、看跌期权上限 80(而不是 78.45)。
- 无风险利率(risk-free rate)让看涨和看跌期权价值反向变动,波动率让两者同向变动。
- 期限更长不一定提高欧式看跌期权的价值。
本节要点
- 时看涨期权处于实值(in the money, ITM), 时看跌期权处于实值; 时两者都是平值(at the money, ATM)。
- 看涨期权的行权价值为 ,看跌期权为 ;时间价值是期权费减行权价值,所以行权价值为零的期权,期权费全部是时间价值。
- 时间价值一般随到期日临近而缩小,到期时为零;通常为正,但深度实值(in the money, ITM)的欧式看跌期权可以为负。
- 欧式期权(European option)边界:,。
- 其他条件不变,标的资产价格上升或行权价下降会提高看涨期权价值、降低看跌期权价值;无风险利率(risk-free rate)上升使看涨期权升值、看跌期权贬值;波动率上升使两者都升值。
- 距到期时间越长,看涨期权价值越高,看跌期权通常也越高;但深度实值(in the money, ITM)的欧式看跌期权期限越长可能越不值钱,实值越深、无风险利率(risk-free rate)越高、距到期时间越长,越可能如此。
- 持有标的资产(underlying)的收益(如股息)降低看涨期权价值、提高看跌期权价值,仓储成本则相反。
- 到期时只有标的资产价格和行权价起作用,因为时间价值为零;利率和波动率只影响时间价值。
随堂小测
Hana Novak owns two options on the same stock: a call with an exercise price of $62 and a put with an exercise price of $70. If the stock currently trades at $66:
查看答案和解析
正确答案: C
看涨期权处于实值(in the money, ITM),因为 Novak 可以用 $62 买入价值 $66 的股票()。看跌期权也处于实值,因为她可以用 $70 卖出价值 $66 的股票()。
其他选项为什么错
- A. 两个期权现在行权都会带来正的收益,所以都处于实值。
- B. 看涨期权处于实值,但看跌期权也是,因为它的行权价高于市场价格。
本题要点 两个期权分开判断:看涨期权 时为 ITM,看跌期权 时为 ITM。行权价不同,两者可以同时处于实值。
练习题
Which statement about a European put option is most accurate?
查看答案和解析
正确答案: C
股价低于行权价时,看跌期权才有收益。所以它的行权价值是 :行权价减股价,差额为正时取该差额,否则为零。行权价值也叫内在价值(intrinsic value)。
其他选项为什么错
- A. 是看涨期权的行权价值。看跌期权要反过来减。
- B. 时间价值是市场价格减行权价值。把两者相加,得到的数比期权费本身还大。
本题要点 看涨期权行权价值 ;看跌期权行权价值 。时间价值等于期权费减行权价值。
Compared with forward commitments, why must a different no-arbitrage approach be used to price options?
查看答案和解析
正确答案: A
远期承诺(forward commitment)的定价使合约在签订时对双方价值都为零,双方面临的盈亏基本上都没有上限。期权买方要付期权费,所以期权在签订时价值为正,收益是单边的(买方的损失和卖方的收益都以期权费为限)。因此期权用复制(replication)法定价:把期权与一只纯贴现债券以及一笔标的资产(underlying)的多头或空头头寸(short position)组合起来。
其他选项为什么错
- B. 或有索取权(contingent claim)正是用复制法定价的:把期权与一只无风险纯贴现债券和一笔标的资产头寸组合起来。
- C. 无套利(arbitrage)定价和复制定价都按无风险利率(risk-free rate)折现,不需要风险调整后的折现率(discount rate)。
本题要点 远期的初始价值为零,收益是双向的。期权有正的期权费,收益是单边的,所以用复制法定价。
Tomás Reyes has bought a European call option and written a European put option on the same equity index. Holding all other factors constant, an increase in the risk-free interest rate will increase the value of:
查看答案和解析
正确答案: C
无风险利率(risk-free rate)上升,看涨期权价值上升,看跌期权价值下降。Reyes 持有看涨期权多头,这个头寸获利;他是看跌期权空头,看跌期权跌价对他也有利。两个头寸都升值。
其他选项为什么错
- A. 只有利率变化对两个头寸都不利时,两者才都不获利。利率上升使看涨期权升值、看跌期权贬值,所以看涨期权多头获利,看跌期权空头也获利。
- B. 如果 Reyes 同时做多两个期权(或同时做空),才只有一个头寸获利,因为利率让看涨和看跌期权价值反向变动。他是看涨期权多头加看跌期权空头,两边都受益。
本题要点 利率让看涨和看跌期权价值反向变动;空头头寸(short position)再把方向反过来。
本章题库共 21 道题。 去题库全部练习。
本章要点
- 两个期权分开判断:看涨期权 时为 ITM,看跌期权 时为 ITM。行权价不同,两者可以同时处于实值。
- 看涨期权行权价值 ;看跌期权行权价值 。时间价值等于期权费减行权价值。
- 远期的初始价值为零,收益是双向的。期权有正的期权费,收益是单边的,所以用复制法定价。
- 利率让看涨和看跌期权价值反向变动;空头头寸(short position)再把方向反过来。