衍生品 · 第 76 章
利率互换及其他互换的定价与估值(Pricing and Valuation of Interest Rates and Other Swaps)
CFA 一级 · 衍生品 · 第 76 章 · 约 21 分钟
本章学习目标
- LOS 76.a 说明利率互换(interest rate swap)为什么等同于一串以互换利率(swap rate)为合约利率的远期利率协议(forward rate agreement, FRA)(签订时各 FRA 价值之和为零),以及如何用现货市场头寸复制(replication)利率互换。
- LOS 76.b 比较互换的价格(平价互换利率,签订时确定)与互换的价值(签订时为零,之后随预期未来利率变化)。
模块 76.1
互换的估值(Swap Valuation)
本节把利率互换看成一串远期利率协议,并把互换的价格(即其固定利率)和价值分开。考生要能说明互换中内含的 FRA 和市场上的 FRA 有何不同,会用现货市场头寸复制互换,会由即期利率(spot rates)算平价互换利率,会在签订后给互换估值。
LOS 76.a — 互换与一串远期合约的比较
在普通的固定换浮动利率互换(fixed-for-floating interest rate swap)中,一方支付固定利率,另一方支付浮动的市场参考利率(market reference rate, MRR),计息基础是同一笔名义本金(notional principal)。每个结算日(settlement date)只交付净支付额(net payment)。
把互换看成一串 FRA
以一份按季结算的 1 年期互换为例。每个季度的浮动利率在季度初确定,所以:
- 第一笔净支付(第 1 季度末)在签订时就已知道,它取决于今天的 MRR 和互换的固定利率。
- 之后每一笔支付(第 2、3、4 季度)都等于一份远期利率协议的收益:固定利率支付方是多头,合约利率等于互换固定利率。从固定利率支付方看,每笔支付为 。
- 支付时间略有不同。标准的 90 天 MRR FRA 在标的季度开始、利率确定时就用现金结算,支付的是利息差的现值: 按 折现一个季度。因此,复制互换第 180、270、360 天支付的 FRA 分别在第 90、180、270 天结算。把每笔折现后的结算金额按 往后复利一个季度,就得到互换在季末的净支付。两者金额相等,只是支付日期不同。
所以互换等同于一串 FRA。和 FRA 一样,互换可能让任何一方盈利或亏损;除非通过中央交易对手(central counterparty, CCP)清算,双方都承担对方的交易对手信用风险(counterparty credit risk)。唯一重要的区别在合约利率上:
核心概念
| 一串市场 FRA | 互换中内含的 FRA | |
|---|---|---|
| 合约利率 | 每份 FRA 都有各自的无套利利率,所以每份签订时都是零价值 | 全部用同一个利率:互换固定利率 |
| 每份远期签订时的价值 | 零 | 一般不为零:有正有负 |
| 签订时的总价值 | 零 | 各价值之和为零 |
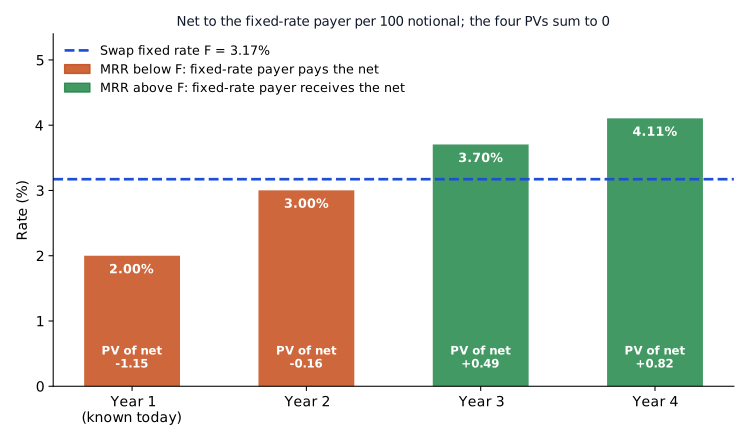
收益率曲线向上倾斜时,前面几份 FRA(互换利率高于远期利率(forward rate))对固定利率支付方是负价值,后面几份是正价值,合起来正好抵消。
例: 一份按年支付的 4 年期互换,即期利率分别为 2.0%、2.5%、2.9% 和 3.2%,隐含的 1 年期 MRR 依次为 2.00%、3.00%、3.70% 和 4.11%(第 2 年为 )。让互换价值为零的固定利率,即 LOS 76.b 推导的平价互换利率,是 3.17%。每 100 名义本金,固定利率支付方各期净支付的现值为 −1.15、−0.16、+0.49 和 +0.82,加总为零。第 1 年:。
用现货市场头寸复制互换
| 互换头寸 | 现货市场复制方式 |
|---|---|
| 固定利率支付方(收浮动) | 按固定利率借款(发行固定利率债券),所得资金按浮动利率投资(买入浮动利率票据(floating-rate note, FRN)) |
| 浮动利率支付方(收固定) | 按浮动利率借款(发行 FRN),所得资金投资于固定利率债券(fixed-rate bond) |
浮动利率支付方的净现金流同样等同于一串 FRA(即固定利率支付方那些 FRA 的对手方)。这些 FRA 的合约利率都是互换利率,所以不是零价值 FRA。
LOS 76.b — 互换的价格与价值
- 互换的价格是它的固定利率,即平价互换利率(par swap rate),签订时写进合约,在互换存续期内不变。
- 互换的价值在签订时为零,因为平价互换利率的取值让固定端和预期浮动端的现值(present value, PV)相等。双方签约都不用付钱。
- 签订之后,价值随预期未来 MRR 的变化而变化。
求平价互换利率
设 为第 期的即期利率(spot rate), 为由这些即期利率推出的第 期浮动利率(第一期等于当前 MRR)。平价互换利率 (每期)满足
一份按隐含利率付息、到期偿还本金(principal)的 FRN 价值等于面值。因此每单位名义本金的浮动支付本身价值为 ,上式化简为
核心概念
例: 一份按年支付的 2 年期互换,即期利率 ,。折现因子(discount factor)为 和 ,所以 。验算:隐含 1y1y 利率为 ,,与 相等。
存续期间的价值
例: 沿用上面的 2 年期互换,名义本金 $50 million,固定利率 2.49%。第一次结算时,固定利率支付方支付净额 。刚付完这笔钱,1 年期 MRR 变为 3.90%,高于签订时隐含的 3.51%,并据此确定最后一笔浮动支付。还剩一笔净支付,一年后到期:固定利率支付方收到 。它今天的价值对固定利率支付方为 ,对浮动利率支付方为 。如果 MRR 正好是预期的 3.51%,剩下这笔支付价值 ,大约等于固定利率支付方在第一次结算时付出的金额。MRR 超出预期的那部分上升,就是固定利率支付方的收益、浮动利率支付方的损失。
核心概念
| 签订后预期未来 MRR 的变化 | 对固定利率支付方的价值 | 对浮动利率支付方的价值 | 互换价格(固定利率) |
|---|---|---|---|
| 上升 | 上升(为正) | 下降(为负) | 不变 |
| 下降 | 下降(为负) | 上升(为正) | 不变 |
中央清算的互换按这个价值支付按市价计值(mark-to-market)的款项。
常见考试陷阱
- 浮动利率支付方的头寸相当于发行浮动利率债务并买入固定利率债券,是一个长久期(duration)头寸,利率下降时获利。
- 平价互换利率既不是各即期利率的简单平均,也不是最长期的即期利率(spot rate)。以上面的 4 年期互换为例,简单平均为 2.65%,最长期即期利率为 3.20%,而平价互换利率是 3.17%。
答题技巧
- 平价互换利率只需要由即期利率算出的折现因子,,不必先算隐含浮动利率。
本节要点
- 利率互换等同于一串 FRA,固定利率支付方以互换固定利率做多;第一笔净支付在签订时就已知。
- 市场上的 FRA 各有自己的无套利利率,签订时价值都为零;互换中内含的 FRA 全都用互换固定利率,所以单个价值一般不为零,但加总为零。
- 固定利率支付方的头寸相当于按固定利率借款、把钱按浮动利率投出去;浮动利率支付方的头寸相当于按浮动利率借款、把钱投到固定利率债券上。
- 互换的价格是固定的平价互换利率,签订时确定,之后不变;互换的价值在签订时为零,之后随预期未来 MRR 变化。
- ,即让固定端与预期浮动端现值相等的每期固定利率。
- 对固定利率支付方的价值 = PV(预期浮动支付)− PV(剩余固定支付),所以签订后预期 MRR 上升时,固定利率支付方获利,浮动利率支付方损失相同的金额。
随堂小测
An analyst breaks a fixed-for-floating interest rate swap into a series of forward contracts (FRAs), each with a contract rate equal to the swap's fixed rate. For this series to replicate a swap entered at market terms, the forward contracts must have:
查看答案和解析
正确答案: B
这串 FRA 全都用同一个合约利率(互换固定利率),所以单个 FRA 一般不是零价值合约:有的价值为正,有的为负。按市场条件签订的互换在签订时价值为零,所以这些 FRA 的价值在那一天加总必须为零。
其他选项为什么错
- A. 要让每份 FRA 都是零价值,每份都得有各自的无套利合约利率。用同一个利率时,单个价值一般不为零,只有总和为零。
- C. 总和为零的条件适用于签订时,那时互换的定价让其价值为零。到期时,价值反映的是实际利率,总和不一定为零。
本题要点 互换是一串非市价 FRA(off-market FRA),这些 FRA 的价值在签订时加总为零。
练习题
Six months after Orsolya Farms entered a 5-year interest rate swap as the fixed-rate payer, expected future MRRs have risen. Which statement is most accurate?
查看答案和解析
正确答案: C
固定利率支付方收取浮动支付。预期 MRR 上升,它将收到的浮动支付的现值相对于应付的固定支付上升,所以互换对 Orsolya 的价值增加。互换价格,即合约中确定的固定利率,不变。
其他选项为什么错
- A. 方向弄反了:预期利率上升会提高固定利率支付方头寸的价值(浮动利率支付方的价值则下降)。
- B. 价值确实上升,但价格是签订时约定的固定利率,不随市场利率变动。
本题要点 预期利率上升时,固定利率支付方获利,浮动利率支付方亏损。互换价格不变。
Rhea Kapoor wants to use cash market transactions to reproduce the net cash flows of the floating-rate payer in a plain vanilla interest rate swap. She could best do so by:
查看答案和解析
正确答案: A
浮动利率支付方按名义本金支付 MRR、收取固定利息。按浮动利率借款(浮动利率贷款或票据),再把所得资金投资于固定利率债券,得到的净现金流相同。
其他选项为什么错
- B. 按固定利率借款产生的是固定支付,与浮动利率支付方的义务正好相反;而且零价值 FRA 本来也复制不了互换。
- C. 互换的净支付等同于一串 FRA,这些 FRA 都用互换唯一的固定利率,所以一般不是零价值 FRA;零价值 FRA 的合约利率各不相同。因此浮动利率贷款加零价值 FRA 复制不出浮动利率支付方的现金流。
本题要点 浮动利率支付方的头寸等于空头浮动利率票据加多头固定利率债券;固定利率支付方的头寸正好相反。
本章题库共 6 道题。 去题库全部练习。
本章要点
- 互换是一串非市价 FRA(off-market FRA),这些 FRA 的价值在签订时加总为零。
- 预期利率上升时,固定利率支付方获利,浮动利率支付方亏损。互换价格不变。
- 浮动利率支付方的头寸等于空头浮动利率票据加多头固定利率债券;固定利率支付方的头寸正好相反。