衍生品 · 第 75 章
期货合约的定价与估值(Pricing and Valuation of Futures Contracts)
CFA 一级 · 衍生品 · 第 75 章 · 约 18 分钟
本章学习目标
- LOS 75.a 比较远期和期货在存续期内的价格和价值,解读利率期货(interest rate futures)报价和基点价值(basis point value)。
- LOS 75.b 解释远期价格和期货价格为什么不同(逐日结算(daily settlement)以及利率与期货价格的相关性(correlation)),以及 FRA 相对于利率期货的凸性偏差(convexity bias)。
模块 75.1
期货估值(Futures Valuation)
本章比较远期和期货(包括利率期货)的定价与估值,并解释两者价格为什么会不同。考生要能说明逐日结算(daily settlement)怎样改变期货合约(futures contract)的价格和价值,算出利率期货价格(futures price)及其基点价值,并把远期与期货的价格差异和利率与期货价格的相关性(correlation)以及凸性偏差(convexity bias)联系起来。
LOS 75.a — 远期与期货的价值和价格
远期(不按市价计值)。 远期价格(forward price)在合约整个存续期内保持不变。远期的价值随现货价格变动,全部利得或损失到结算时才一次支付,金额为现货价格与不变的远期价格之差。
期货(每日按市价计值(mark-to-market))。 每天收盘时,自上一个**结算价(settlement price)**以来的利得或损失计入或扣出各方的保证金账户,然后把合约视同按新的结算价重新签订。结果是:
- 期货价格(futures price)每天都变,因为它被重设为最新的结算价;
- 每次逐日结算(daily settlement)之后,期货头寸的价值回到零。
*例:*一名交易员按 250 买入一份 100 单位的期货合约,持有多头。
| 日 | 结算价 | 按市价计值现金流(多头) | 按市价计值后的合约价格 | 按市价计值后的价值 |
|---|---|---|---|---|
| 0 | 250 | — | 250 | 0 |
| 1 | 253 | 计入 | 253 | 0 |
| 2 | 247 | 扣出 | 247 | 0 |
两天里,多头收到 $300,付出 $600,净额 。按 250 签订、在 247 结算的远期合约(forward contract),不考虑利息,支付的总额相同。不同的是时间:期货的利得和损失逐日到账,这种时间差正是 LOS 75.b 中远期与期货价格差异的来源。
每日按市价计值的远期(例如在集中清算安排下)表现与期货相同。
利率期货
利率期货是**远期利率协议(forward rate agreements, FRA)**在交易所交易的对应品种,但按价格报价:
核心概念
报价 95.80 意味着 MRR 为 4.20%。价格与利率反向变动,所以利率下降时,期货多头获利。
**基点价值(BPV)**是利率变动 1 bp 时合约价值的变动:
核心概念
对于名义本金(notional principal)$2,000,000 的 6 个月期利率, 每基点。
LOS 75.b — 远期价格和期货价格为什么会不同
定价上的关键区别是期货利得和损失的逐日结算(daily settlement)。超过初始保证金(initial margin)的利得可以取出再投资;亏损使账户低于维持保证金(maintenance margin)时,必须补足资金。远期在结算前通常不产生现金流。
核心概念
| 利率与期货价格的相关性 | 逐日结算对期货多头的影响 | 对多头而言哪个更有吸引力? | 价格关系 |
|---|---|---|---|
| 正相关 | 利率高时收到现金(按高利率再投资);利率低时付出现金(融资便宜) | 期货 | 期货价格 > 远期价格 |
| 负相关 | 利率高时付出现金(成本高);利率低时收到现金(再投资收益差) | 远期 | 期货价格 < 远期价格 |
| 零相关或利率不变 | 没有系统性影响 | 无差异 | 相等 |
这些差异不会带来套利(arbitrage)机会,它们反映的是按市价计值现金流的价值。实际中这种差异通常小到看不出来,因为大多数远期期限很短,资金可以按接近无风险利率(risk-free rate)的成本取得,而且许多交易商会缴纳保证金。
利率远期相对于期货的凸性偏差
FRA 在贷款期开始时结算,所以支付额是利息差按实际 MRR 折现后的金额。利率期货支付的是不折现的线性金额(每基点一个 BPV)。要同口径比较,应把 FRA 多头(利率上升时获利)和期货空头比较:利率上升时期货价格(futures price)下跌,期货空头的价值同样上升。
- 利率上升时,FRA 多头收到的利息节省按更高的实际利率折现,所以略少于期货的支付额。
- 利率下降同样幅度时,FRA 多头支付的金额按更低的利率折现,比利率上升时收到的金额大。
- 因此 FRA 的收益是利率的非线性函数:利率上升引起的变化小于利率同幅下降引起的变化。从 FRA 空头(即贷款人,其头寸类似债券)的角度看,这条曲线是凸的,和债券的价格–收益率曲线一样;多头的收益是它的镜像(凹的)。这种弯曲就是 FRA 的凸性(convexity)。期货的收益是线性的,没有凸性。
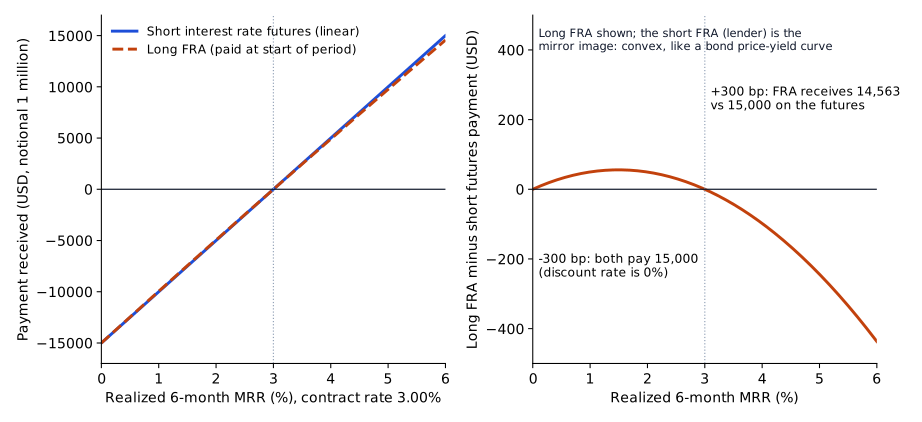
这种凸性偏差随期限长度增加而变大,对于较长期限的利率,可能使远期价格(forward price)和期货价格出现明显差异。
常见考试陷阱
- 期货的价格和价值每天都变,价值被重设为零。远期的价格固定,价值波动。
- 利率与期货价格(futures price)正相关,对期货多头有利;负相关,对远期多头有利。
- FRA 有凸性(convexity);期货合约是线性的。
本节要点
- 远期价格(forward price)保持不变,全部利得或损失在结算时支付;期货合约每日按市价计值(mark-to-market),价格重设为每次的结算价(settlement price),每次逐日结算(daily settlement)后价值回到零。
- 不考虑利息,期货每日现金流的合计等于按同一价格签订的远期的收益,不同的只是时间。
- 利率期货价格(futures price)报价为 ,所以利率下降时,期货多头头寸(long position)获利。
- ,表示利率变动 1 bp 时利率期货合约价值的变动。
- 利率与期货价格(futures price)正相关,期货对多头更有吸引力,期货价格高于远期价格(forward price);负相关,远期更有吸引力,期货价格更低;零相关或利率不变,两者相等。
- 远期与期货的价格差异反映按市价计值现金流的价值,不会带来套利机会;实际中这种差异通常小到看不出来。
- FRA 的结算额按实际 MRR 折现,收益是利率的非线性函数,而期货的收益是线性的;这种凸性(convexity)偏差随期限长度增加而变大,对于较长期限的利率,可能使价格出现明显差异。
随堂小测
A trader buys one futures contract on 50 tonnes of cocoa at a price of 4,120 per tonne. At the end of the day, the settlement price is 4,180. After the daily mark-to-market, which statement is most accurate?
查看答案和解析
正确答案: C
每日按市价计值(mark-to-market)把当天的利得计入交易员的账户,并把期货价格(futures price)重设为新的结算价(settlement price)。利得已经支付,所以按新价格 4,180 计的合约价值又回到零。
计入的利得 。
新的合约价格 ;按市价计值后的价值 。
其他选项为什么错
- A. 价格确实变了,但价值的变化只是暂时的。利得以现金结清后,价值回到零。
- B. 这描述的是不按市价计值的远期:价格固定,价值变动。期货价格每天都会重设。
本题要点 期货价格每天重设,价值回到零;远期价格(forward price)固定,价值波动。
练习题
Analyst Farah Idris observes that when the price of a commodity rises, short-term interest rates also tend to rise. For an investor seeking long exposure, which statement is most accurate about a long futures contract compared with an otherwise equivalent forward that has no mark-to-market?
查看答案和解析
正确答案: A
Idris 描述的是利率与标的资产价格正相关。这时逐日结算(daily settlement)让期货多头在价格上涨、利率高时收到现金(超额保证金),可以按高利率再投资;在价格下跌、利率低时补交保证金,这笔资金的机会成本小。所以期货比远期更有吸引力。
其他选项为什么错
- B. 相关性为负时才更偏好远期,与 Idris 观察到的情况相反。
- C. 两者吸引力相同,要求利率不变或利率与期货价格(futures price)不相关。
本题要点 利率与标的资产价格正相关时,期货多头比远期多头更有价值。
A fund manager is long 8 three-month MRR futures contracts, each on a notional principal of $1,000,000. Over the day, the futures price falls from 96.40 to 96.25. The change in the value of the manager's position is:
查看答案和解析
正确答案: B
利率期货按 100 减利率报价,价格从 96.40 跌到 96.25,说明隐含 MRR 从 3.60% 升到 3.75%,上升 15 bp。利率上升时期货多头亏损,每份合约每基点亏一个基点价值。
隐含 MRR:, bp。
其他选项为什么错
- A. $12,000 用的是每份合约 $100 的 BPV,忽略了利率只对应 3 个月(0.25 年)。
- C. 符号反了。期货价格(futures price)下跌(利率上升)时,多头亏损。
本题要点 利率期货价格 ;;利率上升时多头亏损。
本章题库共 7 道题。 去题库全部练习。
本章要点
- 期货价格每天重设,价值回到零;远期价格(forward price)固定,价值波动。
- 利率与标的资产价格正相关时,期货多头比远期多头更有价值。
- 利率期货价格 ;;利率上升时多头亏损。