衍生品 · 第 74 章
远期合约的定价与估值及不同期限标的资产的远期定价(Pricing and Valuation of Forward Contracts and for an Underlying With Varying Maturities)
CFA 一级 · 衍生品 · 第 74 章 · 约 22 分钟
本章学习目标
- LOS 74.a 说明远期合约在签订时、存续期间和到期时的价值与价格如何确定,包括持有成本和持有收益的影响。
- LOS 74.b 说明如何由即期利率(spot rate)推导隐含远期利率,以及远期利率协议(forward rate agreement, FRA)如何结算、有何用途。
模块 74.1
远期合约的估值(Forward Contract Valuation)
本节把远期的价格和价值分开来讲,再通过隐含远期利率(implied forward rate)和远期利率协议,把远期定价用到利率上。考生要会算远期在签订时、存续期间和到期时的价值,会由即期利率(spot rates)算隐含远期利率,会算 FRA 的结算金额。
LOS 74.a — 远期的价值与价格:签订时、存续期间、到期时
远期既有价格,也有价值,两者不是一回事:
- 远期价格(forward price) 是合约里写明的价格,标的资产(underlying)在 时按这个价格交割。它在签订时确定,之后不变。
- 远期的价值是某一时点这份头寸对一方值多少钱。签订时通常为零,之后随即期价格变动。
标的资产没有持有成本和持有收益,且按无套利水平 定价时:
核心概念
| 时点 | 多头远期的价值 | 说明 |
|---|---|---|
| 签订时 | 双方签约都不用付钱 | |
| 存续期间 | 即期价格减去远期价格的现值(present value, PV) | |
| 到期时 | 即期价格减远期价格 |
空头的价值等于多头价值的相反数,因为一方的收益就是另一方的损失。
多头可以这样锁定 :按 卖空资产,同时把 投到零息债券(zero-coupon bond)上。到 时,债券偿付 ,用它按远期合约(forward contract)买入资产,再交出资产平掉空头。头寸完全对冲,今天剩下的现金是 。
有持有成本和持有收益时(一般情形):
核心概念
例: 一份标的资产不付股息的 1 年期远期,签订时 。3 个月后还剩 9 个月,即期价格为 104,。
多头盈利 7.59,空头亏损 7.59。两种常见错误会得出别的答案: 忘了把远期价格折现; 把即期价格也错误地折现了。
例题详解:派息股票远期在存续期间的估值
8 个月前,一位投资者买入一份股票的 1 年期远期(多头),远期价格为 62.40。今天股价为 65.10,2 个月后(远期结算之前)将支付股息(dividends)1.20,年无风险利率(risk-free rate)为 4.5%。计算多头远期今天的价值,以及它对空头的价值。
第 1 步:还剩 4 个月,所以 年。
第 2 步:股息是持有股票的收益,其现值为 。
第 3 步:远期价格的现值(present value, PV)为 。
第 4 步:。
结果:多头远期今天价值 2.42,空头远期价值 −2.42。
LOS 74.b — 远期利率与远期利率协议(FRA)
远期利率的表示方法
远期利率(forward rate) 是一笔未来才开始的贷款的利率。yy(或 )表示期限为 年、从今天起 年后开始的贷款的利率。所以 1y1y 是一年后开始的 1 年期贷款,2y3y 是从第 2 年到第 5 年的 3 年期贷款。货币市场用月份表示:3m6m 是 3 个月后开始的 6 个月期利率。
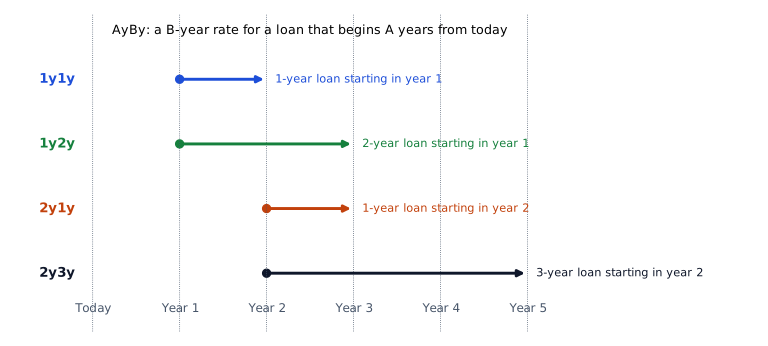
隐含(无套利)远期利率
已知即期利率(spot rates)(零息收益率),隐含远期利率(implied forward rate) 让两种策略的收益相同:先投资到远期起始日,再按远期利率滚动投资;或者按较长期的即期利率投资整个期间。
核心概念
例: ,,则 。如果零息利率只到第 3 年,可以推出 1y1y、1y2y 和 2y1y,但推不出任何在第 3 年之后结束的远期利率。
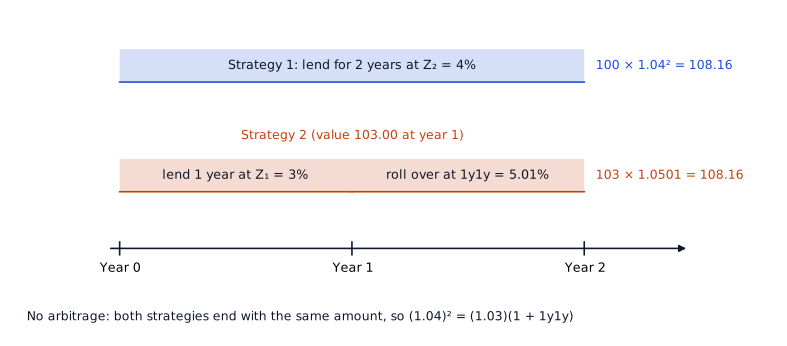
货币市场利率按一年 360 天计单利,道理相同,只是要按天数调整( 为各期的天数):
例: 3 个月期市场参考利率(market reference rate, MRR)为 2.0%,9 个月期 MRR 为 2.6%。则 ,,隐含 3m6m 利率为 。
远期利率协议(FRA)
**远期利率协议(FRA)**让一方今天就锁定未来某笔借款或贷款的利率。它是一种远期承诺(forward commitment),双方都有义务履约。
- 多头(FRA 买方)按名义本金(notional principal)支付固定的合约利率,收取市场参考利率(MRR)。MRR 上升时多头获利。未来要借款的一方做多来对冲。
- 空头(FRA 卖方)收固定利率、付 MRR。未来要放贷的一方做空。
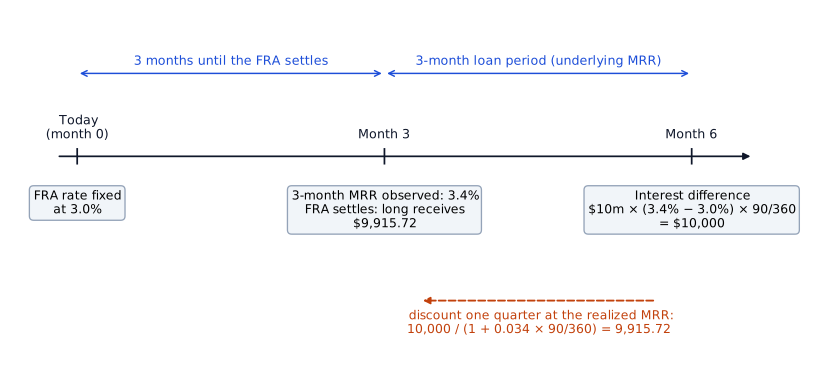
- 只支付净额。结算发生在贷款期开始时,而利息差对应的是期末,所以要按实际的 MRR 折现:
例: 一份 3 个月后开始、以 3 个月期 MRR 结算的 FRA(3m3m FRA),名义本金 $10 million,FRA 利率 3.0%。3 个月后,3 个月期 MRR 为 3.4%。
- 贷款期的利息差,在期末(第 6 个月)支付:。
- 按实际 MRR 折现到结算日(settlement date,第 3 个月):。
- MRR 高于 FRA 利率,所以多头从空头收到 $9,915.72。
FRA 主要由金融机构用来管理资产和负债的利率敏感性。一份 FRA 相当于一个单期互换(single-period swap)。多期的**利率互换(interest rate swap)**就是一串 FRA,主要由发行人和投资者使用。
| 工具 | 作用 |
|---|---|
| FRA | 锁定未来某一期的利率(义务) |
| 利率互换 | 在多期内交换固定利率和浮动利率 |
| 利率期权(interest rate option) | 获得某一利率的权利而非义务(或有索取权(contingent claim)) |
常见考试陷阱
- 远期合约(forward contract)的价值在签订时通常为零;它的价格是合约价格。
- FRA 的结算金额按实际 MRR 折现,不按 FRA 利率折现,也不是不折现直接支付。在上面 3m3m 的例子里,按 3.0% 的 FRA 利率折现得 $9,925.56,不折现直接支付得 $10,000,正确答案是 $9,915.72。
- yy 中,第一个数是贷款开始的时间,第二个数是贷款期限。
本节要点
- 远期价格(forward price)在签订时写进合约,之后不变;远期的价值在签订时通常为零,之后随即期价格变动。
- 标的资产(underlying)没有持有成本和持有收益时,多头远期在存续期间的价值为 ,到期时为 ;空头的价值是多头价值的相反数。
- 有持有成本和持有收益时,。
- AyBy 表示法中,第一个数是贷款开始的时间,第二个数是贷款期限,所以 2y3y 是从第 2 年到第 5 年的 3 年期贷款。
- ,这个利率让按远期利率(forward rate)滚动投资与按较长期即期利率(spot rates)投资的收益相同。
- FRA 多头支付固定的 FRA 利率、收取 MRR,所以 MRR 上升时获利;未来借款人做多对冲,未来放贷人做空对冲。
- 支付给 FRA 多头的金额为 再除以 折现,因为它在贷款期开始时支付。
- 多期利率互换(interest rate swap)是一串 FRA,所以每份 FRA 相当于只有一期的互换(swap)。
随堂小测
Eight months ago, Selma Varga entered a 1-year long forward contract on a share that has no dividends or other costs or benefits of holding, at a forward price of $55.00. The share now trades at $57.00 and the annual risk-free rate is 3%. The value of Varga's forward position is closest to:
查看答案和解析
正确答案: C
标的资产(underlying)持有无成本、也没有任何收入时,多头远期在到期前的价值等于即期价格减去远期价格的现值(present value, PV)。还剩 4 个月,所以远期价格(forward price)要折现 4/12 年。
其他选项为什么错
- A. $1.98 是差额的现值,即 。它把即期价格也错误地折现了。
- B. $2.00 是即期价格与远期价格未折现的差额,只有到期时的价值才是这个数。
本题要点 只折现远期价格,折现期为剩余期限 。
练习题
Annual-pay zero-coupon yields are 2.4% for 1 year, 2.8% for 2 years, and 3.1% for 3 years. The implied 1-year forward 2-year rate (1y2y), stated as an annual rate, is closest to:
查看答案和解析
正确答案: A
1y2y 利率是一年后开始的 2 年期贷款的利率。按 3 年期即期利率(spot rates)投资 3 年,结果必须与先按 1 年期即期利率投资 1 年、再按 1y2y 利率投资 2 年相同。
其他选项为什么错
- B. 3.70% 是 2y1y 利率(两年后开始的 1 年期贷款),即 。表示法中第一个数是开始时间,第二个数是贷款期限。
- C. 7.02% 是 2 年累计的远期收益率 ,没有开平方换算成年利率。
本题要点 yy:用 除以 ,再开 次方。
A company expects to invest surplus cash for three months, starting four months from today. It wants to lock in the return on that future investment with an FRA. The company should enter the FRA as the party that:
查看答案和解析
正确答案: B
未来的放贷人或投资者要防范 MRR 下跌。收取固定的 FRA 利率、支付 MRR,在 MRR 下跌时获利,正好抵消未来投资收益的下降。
其他选项为什么错
- A. 付固定利率、收 MRR 的一方在利率上升时获利,这是未来借款人的对冲方式。
- C. FRA 按固定利率与 MRR 之差结算一笔净额;不会有一方同时收取两条腿。
本题要点 未来借款人付固定、收浮动;未来放贷人收固定、付浮动。
本章题库共 9 道题。 去题库全部练习。
本章要点
- 只折现远期价格,折现期为剩余期限 。
- yy:用 除以 ,再开 次方。
- 未来借款人付固定、收浮动;未来放贷人收固定、付浮动。