另类投资 · 第 81 章
另类投资的业绩与收益率(Alternative Investment Performance and Returns)
CFA 一级 · 另类投资 · 第 81 章 · 约 39 分钟
本章学习目标
- LOS 81.a 说明另类投资(alternative investment)的业绩为什么难以评估:生命周期中的时点问题(J 曲线(J-curve)、内部收益率(internal rate of return, IRR)、资金倍数(money multiple))、杠杆(leverage)、估值(公允价值层级(fair value hierarchy))和费用。
- LOS 81.b 计算并解读另类投资在扣除管理费(management fee)、业绩报酬(performance fee)前后的收益率,考虑门槛收益率(hurdle rate)和高水位线(high-water mark, HWM)。
模块 81.1
业绩评估与收益率计算(Performance Appraisal and Return Calculations)
本章讲怎样评估另类投资:要考虑 J 曲线(J-curve)、杠杆(leverage)、难以估值的资产和复杂的收费条款,并比较 IRR 和投入资本倍数(multiple of invested capital, MOIC)的区别。随后介绍赎回条款和指数偏差,演示怎样计算扣除管理费(management fee)和业绩报酬(performance fee)前后的收益率,涉及门槛、高水位线(high-water mark, HWM)、基金中的基金(fund of funds, FoF)的费用和收益分配瀑布(waterfall)。
LOS 81.a — 另类投资的业绩评估
另类投资有一些风险,是不加杠杆(leverage)、只做多的股票或债券组合所没有的。评判收益率时,应尽量把这些风险考虑进去:
- 基金生命周期中现金流的时点
- 杠杆的使用
- 可能没有可观察市场价格的资产怎样估值
- 费用、税收和会计处理的复杂性
生命周期与 J 曲线
核心概念
| 阶段 | 发生什么 | 典型收益率 |
|---|---|---|
| 资本承诺阶段(capital commitment phase) | 管理人寻找项目,按有限合伙人(limited partner, LP)认缴的承诺出资发出催缴出资(capital calls) | 为负 |
| 资本投放阶段(capital deployment phase) | 资本投入使用;管理人与被投企业或项目一起经营 | 仍为负(初创企业或正在扭亏的困境企业尤其如此),但在改善 |
| 资本分配阶段(capital distribution phase) | 投资产生收入并退出 | 为正且不断上升,接近基金存续期末时可能趋于平稳 |
把累计收益率或 LP 的累计净现金流按时间画出来,就得到 J 曲线效应(J-curve effect):先下探,再陡升。下探来自现金流的时点:先催缴出资,等投资开始产生收入或被出售后,才开始分配。
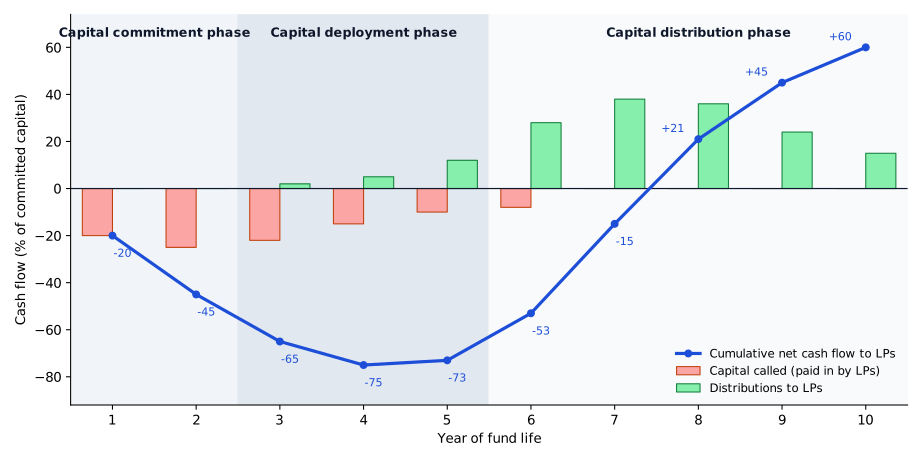
现金流的时点和金额由管理人控制,所以基金存续期内的 IRR(一种资金加权收益率(money-weighted return, MWR))是最合适的业绩指标。它的缺点是依赖假设的利率:投资者投入资本的融资成本,以及投资者收到的分配款的再投资收益率。更简单的指标是投入资本倍数(MOIC),也叫资金倍数:
它不考虑时点,因此被认为有些粗糙。
例: 图中的基金,LP 共投入 100,收到 160 的分配,期末基金里没有剩余资产,所以 MOIC 。按同样的年度现金流计算,IRR 约为 11.3%。如果每笔分配都推迟两年到账,MOIC 仍是 ,IRR 却降到约 7.6%。资金倍数看不出延迟,IRR 能看出来。
杠杆
对冲基金(hedge fund)尤其可能通过**主经纪商(prime brokers)**的保证金融资借款,或者通过衍生品获得杠杆。假设一只权益(equity)为 的基金借入 ,借款利率为 ,整个组合的收益率为 :
例: million, million,,。
,不加杠杆时为 7%。
把公式变形,可以看出额外收益从哪里来:
核心概念
杠杆加上的是组合收益率与借款利率之差,再乘以借款与权益之比。例中为 。 低于 时,同一个比率会对基金不利:如果组合收益率为 ,基金收益率为 。
有些策略使用杠杆,是因为它们利用的定价偏差太小,不加杠杆赚不到像样的收益。杠杆也带来风险。**追加保证金通知(margin calls)**可能迫使基金在不利价格卖出,大量强制卖出会把价格进一步压低,贷款人(lenders)也可能停止继续放贷。
估值:公允价值层级(fair value hierarchy)
| 层级 | 输入值 | 例子 |
|---|---|---|
| 第 1 层级(Level 1) | 活跃市场的报价 | 交易所交易的证券 |
| 第 2 层级(Level 2) | 直接或间接可观察的输入值(模型) | 很多衍生品 |
| 第 3 层级(Level 3) | 不可观察的输入值;交易很少或没有交易 | 私募股权(private equity, PE)、房地产(real estate) |
第 3 层级的估值可能长期停留在成本附近,未必反映退出价值。这些估值变动很小,报告的收益率因此被平滑,风险以及与传统投资的相关性(correlation)看起来比实际更低。考试惯例:陈旧的第 3 层级估值还可能让报告收益率显得更高(例如资产已经贬值,但减记被推迟)。现行做法:陈旧估值本身只会平滑收益率;滞后既可能压住一笔收益,也可能推迟一次减记,所以对平均收益率的影响方向并不固定。
费用可以协商
收费条款通过协商确定,可能因投资者不同、承诺出资的时间不同而有差异。因此,同一只基金的不同投资者可能获得不同的收益率。
常见考试陷阱
- 投放阶段的“改善”不等于为正。收益率通常要到分配阶段才转正。
- 陈旧的第 3 层级估值让基金看起来波动更小、与公开市场的相关性更低,而不是更高。
LOS 81.b — 扣费前与扣费后的收益率
赎回条款与收费条款
收益不佳往往引发赎回申请。赎回和追加保证金一样,可能迫使基金在不利的价格和时机卖出资产。早期收益率通常为负(J 曲线),所以基金(尤其是对冲基金)会限制早期赎回:
- 锁定期(lockup period):初始投资后的一段时间,LP 在此期间不能赎回,或者只能支付高额费用后赎回。
- 赎回通知期(notice period):基金满足赎回申请的时间(通常 30–90 天),以便有序减持头寸。
- **赎回费(redemption fees)**用来抵补管理人的交易成本。**赎回闸门(gate)**允许管理人暂时限制赎回。
- **附函(side letters)**载有针对特定投资者、与标准发行文件不同的条款。
- 创始人份额(founders class shares):给早期投资者的更优惠的费率或流动性(liquidity)条款。
- 二选一收费(either-or fees):投资者每年支付管理费和业绩报酬(incentive fee)中较高的一项。例如条款为 1%(管理费)或 30%(业绩报酬)时,投资者支付 1%,除非算出的业绩报酬更高;条款还可能规定,已付的管理费从以后年度的业绩报酬中扣除。
单只基金收“2 and 20”、基金中的基金(fund of funds, FoF)收“1 and 10”曾经很常见,但费率正面临竞争压力。承诺出资额较大的投资者可以谈到更低的费率;投资者也可以在低费率和更好的流动性(更短的锁定期和通知期)之间取舍。门槛收益率、采用硬门槛收益率(hard hurdle rate)还是软门槛收益率(soft hurdle rate),以及追补(catch-up)条款,也都可以协商。
指数偏差
指数收益率对了解另类投资整体帮助不大:没有两只基金的结构完全相同,指数中的基金也可能处在生命周期的不同阶段。比较同一**成立年份(vintage year)**的基金,可以解决第二个问题。幸存者偏差(survivorship bias)(失败的基金从指数中消失)在对冲基金(hedge fund)中尤其严重,据一些估计,超过四分之一的对冲基金在成立后头三年内失败;这种偏差会高估收益率、低估风险。回填偏差(backfill bias)(管理人只把成功的基金连同其历史业绩加入指数)可能放大这一影响。
扣费后收益率的计算
最简单的情形:管理费 按期末资产计算,业绩报酬 按全部收益计算,没有门槛:
下面每一项条款都必须在基金条款(或题目)中写明,不能自行假设:
核心概念
| 条款 | 对业绩报酬的影响 |
|---|---|
| 扣除管理费后计算(net of management fee) | 计费基数 = 收益减管理费 |
| 独立于管理费计算(independent of management fee) | 计费基数 = 全部收益 |
| 软门槛收益率 | 达到门槛后,对全部收益收费 |
| 硬门槛收益率 | 只对超过门槛的收益收费 |
| 高水位线 | 只对超过此前最高费后价值的部分收费 |
| 管理费按期初还是期末资产计算 | 改变管理费金额 |
扣费后收益率的计算步骤。
- 按规定的资产基数(期初或期末)计算管理费。
- 确定业绩报酬的计费基数:超过高水位线的收益;没有高水位线时,为超过期初价值的收益。如果业绩报酬按扣除管理费后计算,先扣掉管理费。
- 应用门槛,门槛从同一参照值(高水位线或期初价值)起算。软门槛下,收益率超过门槛后,整个基数都计费;没有超过则不收费。硬门槛下,从基数中减去门槛金额。
- 用基数乘以业绩报酬费率。基数为零或为负时,业绩报酬为零。
- 两项费用相加,从期末价值中扣除,再按上面的公式计算相对期初价值的收益率。
例: 一只 $60 million 的基金收“2 and 20”,管理费按年末资产计算,业绩报酬按扣除管理费后的收益计算。总费前收益率(gross return)为 10%。
- million;管理费 million
- 业绩报酬 million
- 扣费后收益率
例(高水位线加门槛): 一只基金初始规模为 $40 million。管理费为年初资产的 1%,业绩报酬为扣除管理费后收益的 20%,设 5% 的门槛和高水位线(high-water mark, HWM)。
- 第 1 年:费前资产跌到 $36.4 million。管理费为 million,年末为 $36.0 million。不收业绩报酬,高水位线仍为 $40 million。
- 第 2 年:费前资产升到 $44.36 million。管理费为 million,剩下 $44.0 million。超过高水位线的收益为 million,从 $40 million 算起,收益率为 10%。
- 软门槛:10% 超过 5%,业绩报酬为 million。年末为 $43.2 million,扣费后收益率为 。
- 硬门槛:只对超过 million 的部分收费,业绩报酬为 million。年末为 $43.6 million,收益率为 。
如果没有高水位线,软门槛下的业绩报酬要按全部 million 的涨幅收取,即 $1.6 million。其中一半是对 $4.0 million 收取的,而这部分涨幅只是弥补了第 1 年的亏损。
基金中的基金。 投资者要付两层费用:底层基金(underlying funds)的费用(已反映在其净值中),再加上基金中的基金自己的费用。
例: 一位投资者把 $30 million 投入一只收“1 and 10”的基金中的基金,两项费用都按年末价值独立计算。这只基金中的基金把 $18 million 投给一只对冲基金,$12 million 投给另一只。一年后,扣除对冲基金自身费用后,这两笔份额分别值 $20.4 million 和 $13.2 million。
- 年末总价值 million
- 管理费 million;业绩报酬 million
- 净值 million,收益率为
如果直接持有同样的两笔份额,收益率为 。差额就是基金中的基金这一层费用。
收益分配瀑布与回拨条款。 按逐笔交易(美式)分配瀑布(deal-by-deal (American-style) waterfall),每次盈利退出,普通合伙人(general partner, GP)都收取费用,即使其他交易亏损。按整体基金(欧式)分配瀑布(whole-of-fund (European-style) waterfall),费用以所有交易的合计净收益为基础。回拨条款(clawback provision)让 LP 收回多付的部分,使总费用等于约定的基金净收益分成。
例: 一只附带权益(carried interest)为 20% 的基金向两家公司各投入 $50 million。同一年内,一家以 $70 million 出售,另一家以 $40 million 出售。按逐笔计算,GP 从盈利项目获得 million,亏损项目不收费。按整体基金计算,净收益为 million,费用为 $2 million。回拨条款把 million 退还给 LP。盈利项目先于亏损项目出售时,LP 的风险最大:早期退出时已按逐笔方式付了费用,等后来的亏损实现,只有回拨条款才能追回。考试惯例:如果盈利项目在比亏损项目更早的年度出售,逐年计算业绩报酬时,整体基金方式的结果与逐笔方式相同。现行做法:整体基金分配瀑布要等 LP 收回全部出资(再加上可能的门槛收益)后,才向 GP 支付附带权益,所以单独一个早期盈利项目不会触发收费。
常见考试陷阱
- 从收益率中直接减去费率(如“10% − 2% − 20%”)会得出错误答案;费用是按资产和收益算出的金额。
- 条款规定扣除管理费后收费,却按全部收益计算业绩报酬(或反过来),会得到一个接近正确答案的干扰项。在“2 and 20”的例子中,按全部 $6 million 收益收费为 $1.2 million,收益率为 5.80%,而不是 6.24%。
- 亏损年份之后,对有高水位线的基金,用上一年末价值作基数是错的;只有超过此前顶峰的部分才收费。在高水位线的例子中,从 $36.0 million 算起,软门槛下的费用为 $1.6 million,收益率为 17.8%,正确结果是 $0.8 million 和 20.0%。
答题技巧
- 只推迟分配、不改变金额时,MOIC 不变,IRR 下降。所以只有时点变化时,可以排除 MOIC,它反映不了这种变化。
本节要点
- 在基金存续期内,资本承诺阶段收益率为负,投放阶段仍为负但在改善,分配阶段转正,这就是 J 曲线(J-curve)。因此 IRR 是最合适的指标,而 MOIC 不考虑时点。
- 杠杆收益率为 :组合收益率高于借款利率时,借款增加收益;低于借款利率时,借款加深亏损。追加保证金通知可能迫使基金在不利价格卖出。
- 第 3 层级估值基于不可观察的输入值,变动很小,会平滑报告收益率,使风险和与传统投资的相关性看起来比实际低。考试惯例:陈旧估值还可能让收益率显得更高;现行做法:陈旧本身只会平滑收益率,对平均收益率的影响方向不固定。
- 锁定期、通知期、赎回费和赎回闸门限制赎回;在二选一收费下,投资者每年支付管理费和业绩报酬(incentive fee)中较高的一项。
- 幸存者偏差(对冲基金尤其严重)会高估指数收益率、低估风险,回填偏差可能放大这一偏差;比较同一成立年份(vintage year)的基金,可以处理生命周期阶段不同的问题。
- 计算扣费后收益率,需要知道管理费的资产基数、业绩报酬(performance fee)是扣除管理费后计算还是独立计算、门槛的类型以及有没有高水位线,这些都不能自行假设。
- 基金中的基金(fund of funds, FoF)的投资者既要付底层基金的费用(已反映在其净值中),还要付基金中的基金自己的费用。
- 按逐笔(美式)分配瀑布,即使其他交易亏损,每次盈利退出 GP 都收费;按整体基金(欧式)分配瀑布,费用以所有交易的合计净收益为基础;回拨条款(clawback provision)让 LP 收回多付的部分。
随堂小测
Two private equity funds each invested all of their investors' capital at inception and each made a single distribution. Fund Aldgate took in $60 million; at the end of Year 4 it distributed $84 million, and its remaining holdings were then valued at $24 million. Fund Brixton took in $50 million; at the end of Year 8 it distributed $70 million, and its remaining holdings were then valued at $20 million. Which statement is most accurate?
查看答案和解析
正确答案: C
MOIC 等于收回的总资本加剩余资产价值,再除以投入的总资本。两只基金的 MOIC 都是 1.80。但 MOIC 不考虑现金流的时点。Aldgate 用四年让资本变成 1.80 倍,Brixton 用了八年,所以 Aldgate 的年化收益率(即它的 IRR)要高得多。
Aldgate:。Brixton:。
成立时只有一笔流出、全部价值都在第 年末计量时,年化收益率(IRR)为 :
Aldgate:每年 。Brixton:每年 。
其他选项为什么错
- A. 1.40 只算了分配款( 和 )。MOIC 还要计入尚未变现的持仓价值。
- B. 两只基金的 MOIC 相等,但 MOIC 反映不了资本被占用了多久。同样的倍数,用四年和用八年赚到,对应的年化收益率分别是 15.8% 和 7.6%。
本题要点 MOIC 计算和解读都简单,但不考虑时点;IRR 考虑现金流发生的时间,管理人控制时点时,优先用 IRR。
练习题
Brackwater Credit Partners, a hedge fund whose lockup period has expired for all investors, has a 10-day redemption notice period. It holds a few thinly traded corporate bonds, and each position is a large part of that bond's outstanding issue. In one month two issuers default, the fund's net asset value falls by 12%, its prime broker makes margin calls, and investors ask to redeem 40% of the partnership interests. The most likely result is that:
查看答案和解析
正确答案: B
业绩差会引发赎回申请。赎回和追加保证金一样,可能迫使基金在不利的价格和时机卖出。Brackwater 必须很快筹到现金,既要应付追加保证金,又要支付 40% 的赎回,而它持有的债券交易清淡,每个头寸相对于发行量都很大。快速卖出会进一步压低这些债券的价格,剩余份额的价值随之下降,其他投资者也有了赎回的理由。
其他选项为什么错
- A. 设置通知期,是为了让管理人有序减持头寸。但要卖掉一个由大额、交易清淡的债券头寸构成的组合的 40%,10 天太短;追加保证金还带来了立即卖出的压力。
- C. 通知期推迟的是付款,不是卖出。基金仍要在很短的时间内卖掉大额、流动性差的头寸,它自己的卖出会压低成交价格。
本题要点 业绩不佳后的赎回和追加保证金一样,可能迫使基金在不利价格卖出。头寸大、流动性差、通知期短,都会让损失更大,所以基金会设置锁定期、通知期、赎回闸门和赎回费。
A private equity fund invests $60 million in Ashby Robotics and $40 million in Corran Freight. In the same year, Ashby is sold for $81 million and Corran is liquidated for $34 million. The general partner's carried interest is 20%, profits are distributed under a deal-by-deal (American-style) waterfall, and there is no clawback provision. The limited partners' return on the $100 million, after carried interest, is closest to:
查看答案和解析
正确答案: C
逐笔分配瀑布下,附带权益按每次盈利退出单独计算。GP 获得 Ashby $21 million 收益的 20%,Corran $6 million 的亏损不会减少这笔费用。没有回拨条款(clawback provision),有限合伙人收不回超过基金净收益 20% 的那部分费用。
Ashby 的附带权益: million。Corran 亏损 million,不收费。
LP 获得的款项: million。
与整体基金方式比较:净收益 million,费用 million,LP 收益率 。有回拨条款的话,会退还 million 的差额。
其他选项为什么错
- A. 15.0% 是扣除附带权益之前的收益率,。必须扣除 GP 在 Ashby 退出利润中 20% 的分成。
- B. 12.0% 是整体基金(欧式)分配瀑布下的结果,或者逐笔分配瀑布加回拨条款的结果,此时费用为 $15 million 净收益的 20%。本题基金采用逐笔分配瀑布,没有回拨条款。
本题要点 逐笔方式:每笔盈利交易都收费,不管亏损。整体基金方式:按所有交易的合计净收益收费。回拨条款把逐笔方式的结果拉回到整体基金方式的结果。
本章题库共 13 道题。 去题库全部练习。
本章要点
- MOIC 计算和解读都简单,但不考虑时点;IRR 考虑现金流发生的时间,管理人控制时点时,优先用 IRR。
- 业绩不佳后的赎回和追加保证金一样,可能迫使基金在不利价格卖出。头寸大、流动性差、通知期短,都会让损失更大,所以基金会设置锁定期、通知期、赎回闸门和赎回费。
- 逐笔方式:每笔盈利交易都收费,不管亏损。整体基金方式:按所有交易的合计净收益收费。回拨条款把逐笔方式的结果拉回到整体基金方式的结果。