另类投资 · 第 82 章
私募资本投资:股权与债权(Investments in Private Capital: Equity and Debt)
CFA 一级 · 另类投资 · 第 82 章 · 约 24 分钟
本章学习目标
- LOS 82.a 解释私募股权的类别(LBO、MBO/MBI、风险投资各阶段、少数股权/PIPE)、退出途径以及风险与收益特征。
- LOS 82.b 解释私募债权的类型(直接贷款、单一层级债务、夹层债务、风险债务、困境债务)及其风险与收益特征。
- LOS 82.c 描述私募资本的分散化好处,以及成立年份和经济周期(business cycle)的重要性。
模块 82.1
私募资本(Private Capital)
本章讲私募资本(private capital):私募股权(private equity, PE)的主要策略和退出途径、私募债权(private debt)的类型、私募资本带来的分散化(diversification)效果,以及成立年份(vintage year)的重要性。
LOS 82.a — 私募股权:类别、退出、风险与收益
私募资本(Private Capital)是企业不在公开市场筹集的资金。它包括私募股权(private equity, PE),即在公开市场之外筹集的权益资本(equity capital),也包括私募债权(private debt,见 LOS 82.b)。私募股权基金通常买入非上市公司的股份,或者收购上市公司并将其私有化(杠杆收购基金),或者在企业发展初期提供资金(风险投资基金)。私募股权基金投资的企业称为它的被投资企业(portfolio companies)。
杠杆收购
**杠杆收购(leveraged buyout, LBO)**基金收购一家上市公司,收购价款的很大比例用债务融资,收购后公司退市、转为私有。基金随后设法改善经营,让公司的现金流足以支付并偿还收购债务。
| LBO 类型 | 收购后由谁经营公司 |
|---|---|
| 管理层收购(management buyout, MBO) | 现有管理团队,他们参与收购 |
| 外部管理层收购(management buy-in, MBI) | 私募股权管理人引入的新管理团队,取代现任管理层 |
风险投资
风险投资(venture capital, VC)基金投资年轻企业,通常持有普通股,有时持有可转换债务(convertible debt)或可转换优先股(convertible preferred stock)。可转换工具让 VC 投资者和创始人的利益保持一致,同时让 VC 投资者在清算时有更靠前的求偿权。VC 投资者亲自参与管理:他们常进入董事会或担任关键职务。风险高,收益可能非常大。
| 阶段 | 资金用途 | 常见来源或形式 |
|---|---|---|
| 形成期(formative stage):种子前资本(pre-seed capital)/天使投资(angel investing) | 创意阶段:写商业计划、评估市场潜力 | 个人(“天使”),金额小 |
| 形成期:种子期(seed stage)(种子资本(seed capital)) | 产品开发、市场营销和市场调研 | 通常是 VC 基金参与的第一轮 |
| 形成期:早期(early stage)(初创期(start-up stage)) | 在开始生产和销售之前维持企业运营 | VC 基金 |
| 后期(later stage)(扩张期风险投资(expansion venture capital)) | 生产和销售开始后的增长(扩张、产品改进、市场营销) | VC 基金;创始人常出让控制权 |
| 夹层阶段(mezzanine stage)(夹层阶段融资(mezzanine-stage financing)) | 为**首次公开发行(initial public offering, IPO)**做准备 | 以股权或短期债务为主 |
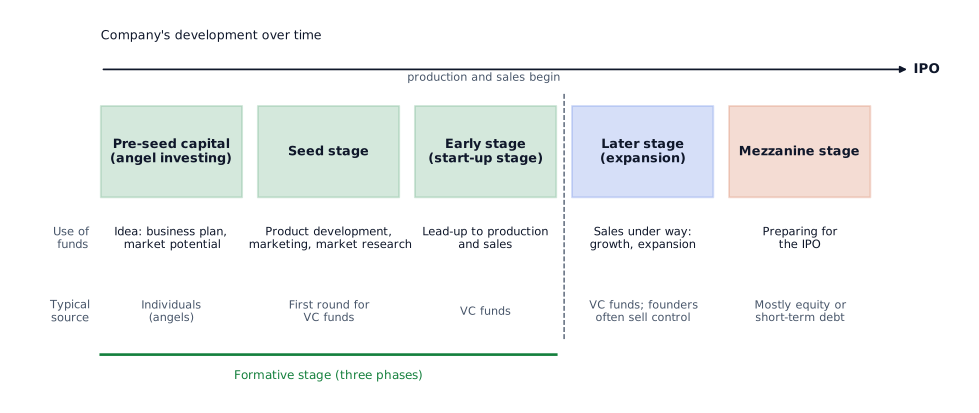
“夹层阶段”说的是时间点(临近 IPO),不是证券类型。**夹层融资(mezzanine financing)**是另一个概念,指可转换证券这类兼具债务和股权特征的混合证券。
少数股权投资
少数股权投资(minority equity investing)(又称发展资本,developmental capital)买入不构成控制权的股份,为企业增长或重组提供资金。如果企业已上市,这就是上市公司私募股权投资(private investment in public equity, PIPE),即企业以私下发行的方式向机构投资者出售股份。与公开发行相比,PIPE 让企业融资更快、成本更低,披露要求也更少。企业仍然保持上市。
退出策略(平均持有期约五年)
| 退出方式 | 买方/机制 | 说明 |
|---|---|---|
| 战略出售(trade sale) | 战略买家(strategic buyer),如竞争对手,通过直接出售或拍卖(auction) | 买方常因协同效应支付溢价(premium);比 IPO 快,成本低;管理层可能抵制;买家少 |
| IPO | 通过承销商(underwriters)向公众出售股份 | 最常见的上市途径;通常价格最高、知名度更高;交易成本和合规成本高,市场也可能反应冷淡;最适合处于增长行业、财务稳定、战略清晰的大企业 |
| 直接上市(direct listing) | 不通过承销商挂牌上市 | 没有承销商,成本比 IPO 低。考试惯例:直接上市只让已有股份挂牌流通,不为公司募集新资本。现行做法:一些交易所也允许首次发行型(primary)直接上市,由公司出售新股。 |
| 特殊目的收购公司(special purpose acquisition company, SPAC) | 已募集现金、用于收购一家非上市企业的“空白支票”公司 | 必须在规定期限内完成收购,否则退还现金。比 IPO 灵活,被投资企业的估值不确定性较小,并能接触与发起人长期往来的投资者;缺点包括 SPAC 股份和认股权证带来的稀释、SPAC 价值与目标企业价值之间的差距、交易风险、股东抛售压力(stockholder overhang),以及日益严格的监管审查 |
| 资本重组(recapitalization) | 被投资企业发行债务来支付股息 | 不是真正的退出:基金保留控制权,但抽回了现金 |
| 二级出售(secondary sale) | 另一家私募股权公司或一组投资者 | |
| 核销/清算(write-off/liquidation) | 无 | 确认损失 |
风险与收益
从历史数据看,私募股权的收益高于公开市场股权(public equity),标准差(standard deviation)也更高(流动性(liquidity)不足和杠杆带来的风险)。私募股权指数由基金自行报告,存在幸存者偏差(survivorship bias)和回填偏差(backfill bias),会高估收益。被投资企业估值不频繁,会使测得的波动率以及与其他资产的相关性(correlation)偏低。
常见考试陷阱
- 题目问 VC 基金第一次投资的是哪一轮,答案是种子期。天使投资更早,但资金来自个人。
- 产品已经做好、但还没有生产或销售的企业处于早期;后期(扩张期)资本要等销售开始后才进入。
- 卖给竞争对手是战略出售,卖给另一家私募股权(private equity, PE)公司是二级出售。选项常把两者对调。
- PIPE 之后公司仍然上市,LBO 则让公司退市私有化。
LOS 82.b — 私募债权
**私募债权(private debt)**是投资者直接向非上市主体提供的债务资金。主要类型如下:
| 类型 | 特点 | 相对风险 |
|---|---|---|
| 直接贷款(direct lending) | 不经中介、直接向非上市企业发放的贷款;通常是**优先、有担保(senior and secured)**的贷款,附带契约条款(covenants)。考试惯例:**杠杆贷款(leveraged loan)**指私募债基金借钱来放贷所形成的贷款,因此基金的贷款组合带有杠杆(leverage)。现行做法:在更广泛的市场用法中(例如 CLO 的抵押品(collateral)),杠杆贷款指发放给高负债或低评级借款人的贷款 | 五类中最低 |
| 单一层级债务(unitranche debt) | 把有担保和无担保的部分合成一笔贷款,适用混合利率;清偿顺序介于优先债务(senior debt)和次级债务(subordinated debt)之间 | 中等 |
| 夹层债务(mezzanine debt) | 清偿顺序排在优先的有担保债务(secured debt)之后,常无担保;可能附带**认股权证(warrants)**或转换权 | 高 |
| 风险债务(venture debt) | 向尚未盈利的初创企业放贷;常可转换或附带认股权证;创始人可以保住控制权 | 高 |
| 困境债务(distressed debt) | 陷入困境(违约、破产)的成熟企业的债务。有些投资者寻找基本面健康、只是现金流暂时紧张的企业,等待其恢复;另一些投资者买入债务,以便主动参与重组或扭转企业经营 | 高 |
私募债权的收益通常高于传统债券,用来补偿更高的风险(违约、流动性不足)。它的收益与传统资产的相关性较低,因此能增加分散化效果。利率通常在 SOFR 等参考利率之上浮动。优先私募债权的收益率更稳定;夹层债务的上行空间更大。投资私募债权需要专门知识:了解债务结构、借款人所处的生命周期阶段,以及有担保贷款背后的标的资产(underlying)。
常见考试陷阱
- 与传统债券相比,私募债权的预期收益率(expected return)更高。说它流动性(liquidity)更好或风险更低的选项,把比较方向弄反了。
- 认股权证和转换权对应风险较高的类型(风险债务和夹层债务)。优先有担保的直接贷款很少附带这些条款。
- 困境债务(distressed debt)的发行人是成熟企业,不是初创企业。
LOS 82.c — 分散化与成立年份
私募资本(Private Capital)能提供一定的分散化效果。据报告,私募资本指数收益与公开市场的相关性大约为 0.63–0.83。
核心概念
基金的成立年份(vintage year)是它做第一笔投资的年份。它不一定是首次承诺出资的年份,因为承诺的资金可能晚些才投出去。成立年份的市场环境影响很大:
- 在**经济周期扩张(business cycle expansion)**期开始投资的基金,如果专注于早期企业(风险投资),往往表现更好。
- 在**经济周期收缩(business cycle contraction)**期开始投资的基金,如果专注于困境企业,往往表现更好。
因此,投资者应当在不同成立年份之间分散投资。
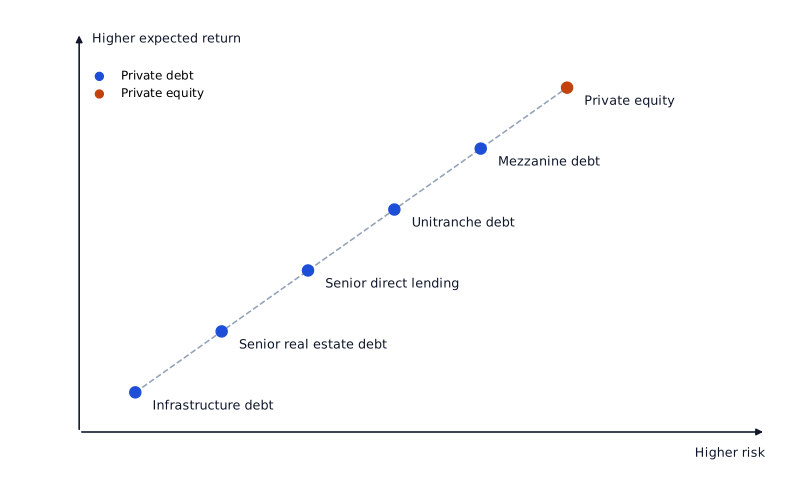
风险/收益排序(从低到高):基础设施(infrastructure)债务 < 优先房地产(real estate)债务 < 优先直接贷款 < 单一层级债务 < 夹层债务 < 私募股权(private equity, PE)。
常见考试陷阱
- 用首次承诺出资或首次退出来确定基金年份的选项都是错的;只有第一笔投资决定成立年份(vintage year)。
- 风险投资(venture capital, VC)业绩突出,说明成立年份(vintage year)处于经济扩张期。
答题技巧
- 判断 VC 轮次,看销售是否已经开始:形成期各阶段在生产和销售之前,后期资本在销售开始之后,夹层阶段融资为 IPO 做准备。
本节要点
- LBO 基金主要用债务收购上市公司并将其私有化;MBO 保留现有管理层,MBI 引入新团队。
- 风险投资(venture capital, VC)从种子前(天使)资本和种子资本(VC 基金参与的第一轮)开始,经过早期和后期融资,到 IPO 之前的夹层阶段融资。
- 退出途径包括战略出售、IPO、直接上市(direct listing)、SPAC、二级出售和核销;资本重组能抽回现金,但不是真正的退出。
- PIPE 是上市公司以私下方式出售股份,公司仍然上市。
- 私募债权(private debt)中,直接贷款风险最低,单一层级债务风险中等,夹层债务、风险债务和困境债务(distressed debt)风险高。
- 私募股权(private equity, PE)指数因幸存者偏差和回填偏差高估收益,估值不频繁则低估波动率和相关性。
- 基金的成立年份(vintage year)是它做第一笔投资的年份,投资者应在不同成立年份之间分散投资。
随堂小测
A private equity firm acquires Ashcombe Textiles in a leveraged buyout. As part of the deal, the firm removes Ashcombe's current executives and installs a leadership team it has recruited from outside the company. This transaction is best described as a:
查看答案和解析
正确答案: B
在外部管理层收购(management buy-in, MBI)中,私募股权(private equity, PE)管理人用新团队取代公司现有管理层。在管理层收购中,是现有团队参与收购。
其他选项为什么错
- A. 管理层收购中,现有管理团队参与收购并继续留任。
- C. PIPE 是对一家仍保持上市的公司做少数股权投资,不是收购整个公司。
本题要点 MBO = 现有管理层参与收购;MBI = 引入外部管理层。
练习题
A private equity fund exits its stake in Norquay Logistics by selling the company to Tidewell Freight, a larger rival in the same industry that expects cost synergies from the deal. This exit is best described as a(n):
查看答案和解析
正确答案: B
战略出售(trade sale)是把被投资企业通过直接出售或拍卖(auction)卖给竞争对手这类战略买家。战略买家预期有协同效应(synergies),常愿意支付溢价。
其他选项为什么错
- A. 二级出售是卖给另一家私募股权(private equity, PE)公司或一组财务投资者。Tidewell 是经营实业的竞争对手。
- C. IPO 是把公司的部分或全部股份卖给公众。
本题要点 卖给竞争对手或战略买家:战略出售。卖给另一家 PE 公司:二级出售。卖给公众:IPO。
To make fair comparisons, a consultant groups private equity funds by vintage year, so that each group holds funds that began putting capital to work under similar market conditions. A fund's vintage year is the year in which it:
查看答案和解析
正确答案: B
成立年份(vintage year)是私募股权(private equity, PE)基金或风险投资基金做第一笔投资的年份。承诺出资可能更早,因为已承诺的资本不一定马上投出去。
其他选项为什么错
- A. 首次承诺出资可能远早于第一笔投资,因为已承诺的资本从催缴到投出可能有一段时滞。有些行业数据库按募资或首次交割来确定基金年份,但能反映资本投出时市场环境的成立年份,是第一笔投资的年份。
- C. 退出发生在多年之后,接近持有期结束,不决定成立年份。
本题要点 成立年份 = 第一笔投资。比较同一成立年份的基金。
本章题库共 19 道题。 去题库全部练习。
本章要点
- MBO = 现有管理层参与收购;MBI = 引入外部管理层。
- 卖给竞争对手或战略买家:战略出售。卖给另一家 PE 公司:二级出售。卖给公众:IPO。
- 成立年份 = 第一笔投资。比较同一成立年份的基金。