另类投资 · 第 83 章
房地产与基础设施(Real Estate and Infrastructure)
CFA 一级 · 另类投资 · 第 83 章 · 约 30 分钟
本章学习目标
- LOS 83.a 解释房地产投资的形式(公开市场/私募、债权/权益)、直接投资与间接投资、房地产投资信托基金(REIT)的类型以及房地产投资策略。
- LOS 83.b 解释房地产投资的风险、收益和分散化(diversification)特征。
- LOS 83.c 解释基础设施的类别、投资途径、现金流安排,以及绿地、棕地和成熟阶段资产。
- LOS 83.d 解释基础设施投资的风险、收益和分散化(diversification)特征。
模块 83.1
房地产(Real Estate)
本章介绍房地产(real estate)投资的几种形式,直接持有和间接持有各自的优缺点,房地产投资信托基金(real estate investment trusts, REITs),以及从核心型到机会型的投资策略,并说明房地产持仓如何从类债券一直延伸到类股票。随后介绍基础设施(infrastructure)资产、它们的现金流安排,以及绿地、棕地和成熟阶段三类投资,并比较它们的风险和收益。
LOS 83.a — 房地产投资的特征
房地产(Real Estate)带来租金收入(rental income),价格也可能上涨。物业分两大类:独栋住宅和商业地产。商业地产里规模最大的四类是写字楼、出租住宅(多户住宅和独栋出租房)、零售(购物中心)和工业地产(仓库和物流配送)。
四种基本形式(房地产四象限)
房地产投资按两个维度分类:公开市场与私募,债权与权益(equity)。
核心概念
| 权益(Equity) | 债权(Debt) | |
|---|---|---|
| 私募(Private) | 直接持有:独资持有、合资企业(joint ventures)、有限合伙企业(limited partnerships)(由普通合伙人(general partner, GP)管理物业,养老金计划等有限合伙人(limited partners, LPs)出资)。间接持有:房地产基金、非上市 REIT | 抵押贷款、建设贷款、夹层债务(mezzanine debt) |
| 公开市场(Public) | 公开交易的股份:建筑、运营和开发公司,公开交易的 REIT 股份,可转让证券集合投资计划(Undertakings for Collective Investment in Transferable Securities, UCITS)、共同基金(mutual funds)和交易所交易基金(exchange-traded funds, ETFs) | 住宅抵押贷款支持证券(residential mortgage-backed securities, MBS)、商业抵押贷款支持证券(commercial mortgage-backed securities, CMBS)、抵押担保债券(collateralized mortgage obligations, CMOs)、资产担保债券(covered bonds)、抵押贷款 REIT、抵押贷款 ETF |
四种形式各有不同的风险、预期收益率(expected return)、监管、法律问题和市场结构。
- **权益投资者(equity investor)**拥有物业(或拥有物业所有者的股份),掌握借款、管理和退出的决策权。权益价值(equity value) = 物业价值 − 未偿债务。
- **债权投资者(debt investor)**是贷款人。它的债权以物业作担保,违约时清偿顺序排在权益之前。
- 私募投资金额大、不可分割、流动性(liquidity)差。公开交易的证券让投资者不必分割物业就能分割所有权,因此有流动性,也能分散到很多物业上。直接私人持有需要物业管理的专业能力;REIT 和合伙企业则由专业团队管理。
直接投资(Direct investment)
核心概念
| 优点 | 缺点 |
|---|---|
| 对购买、融资、改造、租户和出售时机有控制权(control) | 流动性差(illiquidity),价格不透明(price opacity)(物业很少成交,难以观察到当前价格) |
| 分散化(diversification)(收益与股票、债券不完全相关) | 物业管理复杂 |
| 税收优惠(tax benefits)(非现金的折旧(depreciation)和利息可以抵税) | 需要了解当前市场行情的专业知识 |
| 初始资本要求高;只持有少数物业时有集中度风险(concentration risk) |
间接投资和 REIT
间接投资的途径有两类。一类是有限合伙企业(limited partnership)和合资企业,投资者持有合伙企业的份额,由合伙企业持有物业;另一类是公开交易的证券。四象限表把这类合伙企业归入私募直接持有,因为物业由合伙企业本身持有。REIT 免于双重征税(double taxation),因此是持有收益型房地产的常见方式。REIT 有专业管理人,按 GAAP 披露每股收益(earnings per share, EPS)等指标,有些还披露资产净值(net asset value, NAV)。考试惯例:REIT 在交易所交易,所以和共同基金(mutual funds)不同,没有赎回或清算风险;投资者把股份卖给其他投资者就能退出。现行做法:REIT 只有把大部分应纳税所得额(taxable income)分配出去,才能保留免税地位;此外还有非交易型 REIT(non-traded REITs),它们没有交易所提供的流动性,赎回计划可能受限或暂停。
- **权益型 REIT(equity REITs)**持有物业;**抵押贷款型 REIT(mortgage REITs)**发放贷款或买入 MBS/CMBS;**混合型 REIT(hybrid REITs)**两者都做。
投资策略(权益策略按风险从低到高排列)
核心概念
| 策略 | 做法 | 常见结构 |
|---|---|---|
| 核心型(Core) | 高品质的商业和住宅物业;收入稳定 | 开放式,无固定期限 |
| 核心增强型(Core-plus) | 风险略高:少量开发/再开发 | 封闭式,有固定期限 |
| 增值型(Value-add) | 较大规模的开发/再开发 | 封闭式,有固定期限 |
| 机会型(Opportunistic) | 大规模再开发和改变用途、困境物业、市场投机 | 封闭式,有固定期限 |
LOS 83.b — 房地产的投资特征
房地产(Real Estate)收益来自租金收入、价格上涨,或两者兼有。持仓越依赖租约带来的稳定收入,表现越像债券;越依赖开发收益或价格上涨,表现越像股票。第一顺位抵押贷款(first mortgages)和投资级 CMBS 是风险最低的房地产投资,表现和债券很接近。其次是核心型策略,它的租金稳定且来自众多租户,所以也是类债券的。核心增强型、增值型和机会型策略的风险依次升高,属于类股票。
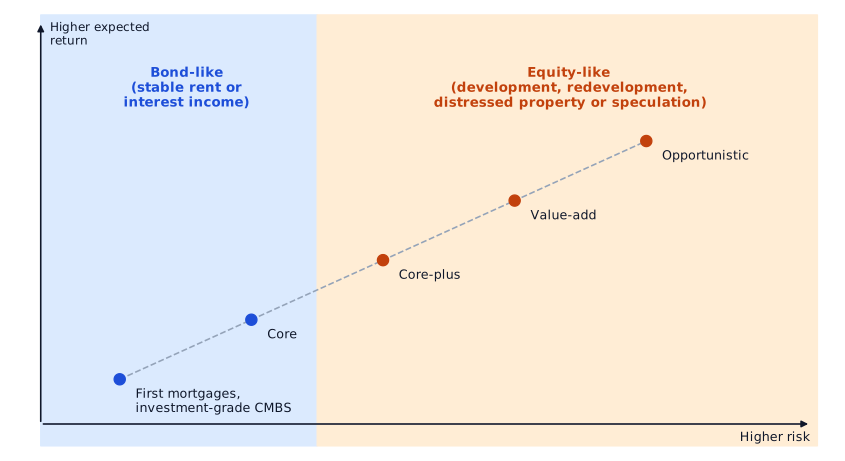
- 公开交易的 REIT 提供分散化(diversification)和流动性,但要付出代价:REIT 收益与股票的相关性(correlation)比直接持有房地产的收益更高,而且在市场大幅下跌时相关性还会上升。
- 即便如此,在股票加债券的组合里加入房地产,仍能改善组合的风险收益特征。
*例:*一只封闭式基金买下一栋空置的 1970 年代写字楼,准备改建成公寓。这项投资当前收入很少,开发预算很大,所以属于类股票的增值型或机会型策略,而不是类债券的核心型策略。
常见考试陷阱
- “收入稳定、来自众多租户”和“开放式”描述的是核心型策略。对以开发或再开发为主的策略,这两个说法都是错误选项。
- 按所持证券分类,不按抵押品(collateral)分类:CMBS 和抵押贷款型 REIT 的股份属于公开市场债权,虽然其标的资产(underlying)贷款是私人抵押贷款。
- 与上市股票和债券相比,直接持有一栋楼多出来的风险是流动性风险(liquidity risk)。市场风险是传统资产也有的。
本节要点
- 房地产(Real Estate)投资分为公开市场和私募、债权和权益(equity);权益投资者拥有物业,掌握借款、管理和退出决策,债权投资者的债权以物业作担保,违约时清偿顺序排在权益之前。
- 直接投资(Direct investment)房地产(Real Estate)带来控制权、分散化(diversification)和税收优惠,但也有流动性差、价格不透明、管理复杂、需要专业市场知识、初始资本高和集中度风险(concentration risk)等缺点。
- 考试惯例:在交易所交易的 REIT 没有赎回或清算风险,因为投资者通过出售股份退出;现行做法:REIT 只有分配大部分应纳税所得额才能保留免税地位,而且存在非交易型 REIT,其赎回计划可能受限或暂停。
- 权益型房地产(Real Estate)策略按风险从低到高依次为:核心型(高品质物业、收入稳定、开放式)、核心增强型、增值型和机会型(封闭式、有固定期限)。
- 持仓越依赖稳定的租约收入,表现越像债券;越依赖开发或价格上涨,表现越像股票。第一顺位抵押贷款和投资级 CMBS 风险最低。
- 公开交易的 REIT 提供分散化(diversification)和流动性,但与股票的相关性高于直接持有的房地产(Real Estate),且在大幅下跌时相关性上升;尽管如此,加入房地产仍能改善股票加债券组合的风险收益特征。
随堂小测
A pension fund buys a portfolio of commercial mortgage-backed securities. Within the basic four-quadrant classification of real estate investments, this holding is best classified as:
查看答案和解析
正确答案: C
房地产(Real Estate)投资按公开市场或私募、债权或权益(equity)分类。CMBS 是可交易的证券,持有人对一池商业抵押贷款享有求偿权,所以属于公开市场债权。
其他选项为什么错
- A. 公开市场股权(public equity)指权益型 REIT 或房地产公司的股份,这是所有权,不是对抵押贷款的求偿权。
- B. 私募债权(private debt)指直接持有的抵押贷款或贷款。CMBS 是可交易的证券。
本题要点 债权与权益 = 贷款人与所有者;公开市场与私募 = 可交易证券与私人持有的权益。
模块 83.2
基础设施(Infrastructure)
LOS 83.c — 基础设施的特征
**基础设施(infrastructure)**资产是提供公共服务的长期、资本密集型资产。
核心概念
| 类别 | 例子 |
|---|---|
| 经济基础设施(economic infrastructure):交通运输 | 公路、机场、港口、铁路 |
| 经济基础设施:公用事业和能源 | 燃气输配、发电和输配电、废物处置和处理(waste disposal and treatment) |
| 经济基础设施:信息和通信技术 | 通信铁塔(telecom towers)、有线网络 |
| 社会基础设施(social infrastructure) | 监狱(prisons)、学校(schools)、医疗设施(health care facilities)(医院) |
经济基础设施(economic infrastructure)支撑经济活动:运送人员和货物,供应能源和水,传输数据。社会基础设施(social infrastructure)直接为人服务,例如教育、医疗和司法。
*投资途径。*建造资产,然后卖给或租给政府,或者自己运营;从政府手中买下现有资产,再回租给政府或自己运营;或者参与公私合作(public-private partnership, PPP)。
现金流安排
- 可用性付费(availability payments):只要资产可供使用就付费,与使用量无关。
- 按使用量付费(usage-based payments):例如高速公路通行费。
- 照付不议安排(take-or-pay arrangements):买方必须按最低价格为约定数量付款,无论是否实际提货。
资产所处阶段
核心概念
| 类型 | 含义 | 现金流特点 |
|---|---|---|
| 绿地投资(greenfield investment) | 资产尚待建造;通常采用**建设—运营—移交(build-operate-transfer, BOT)**模式 | 建设期现金流出,投入运营后现金流入逐步增加,之后移交给政府或第三方 |
| 棕地投资(brownfield investment) | 扩建现有资产或将其私有化,例如与政府做售后回租(sale-leaseback) | 已有现金流,但刚私有化的资产或售后回租的资产可能运营记录较短 |
| 成熟阶段投资(secondary-stage investment)(棕地投资的一种) | 已全面投入运营、无需进一步开发的设施 | 最可预测 |
直接投资基础设施,例如持有资产本身或持有以资产作担保的第一顺位抵押贷款,流动性(liquidity)差,因为这类资产规模巨大、寿命很长。想要更高流动性的投资者可以用主有限合伙企业(master limited partnerships, MLPs)、ETF、共同基金(mutual funds)或私募股权(private equity)基金。上市标的数量少,集中在少数几类资产上。基础设施债务可以私募发行,也可以公开交易。
LOS 83.d — 基础设施的投资特征
核心概念
| 成熟阶段 / 棕地 | 绿地 | |
|---|---|---|
| 现金流 | 稳定,当期收益率(current yield)较高 | 不确定;近期收益率较低 |
| 增长潜力 | 很小 | 较大 |
| 风险和预期收益率(expected return) | 较低;成熟阶段资产(如现有收费公路和医院)风险最低,收益也最低 | 较高(如新建收费公路、可再生能源设施) |
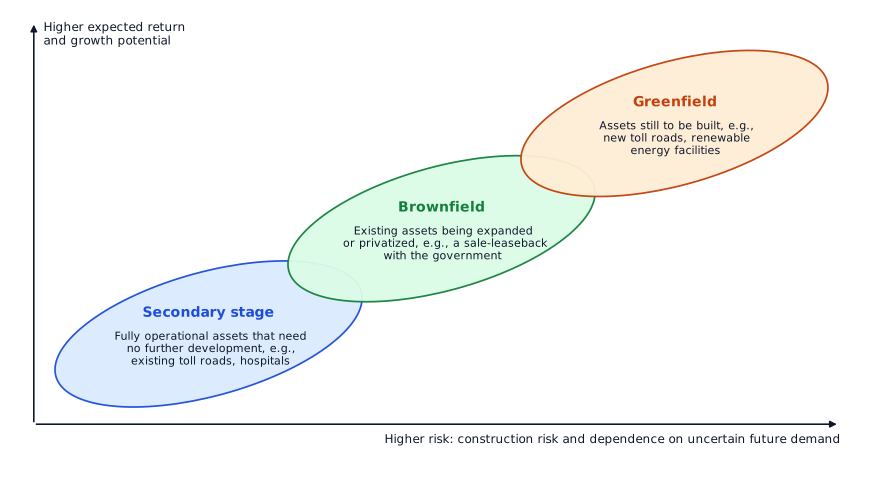
- 长期合同和进入壁垒(barriers to entry)让权益(equity)现金流保持稳定,与公开市场股票的相关性(correlation)也低。基础设施(infrastructure)债务往往较安全,周期性较弱。
- 发展中经济体的绿地项目风险高,但随着收入提高,长期回报可观。
- 风险:监管风险(regulatory risk)、财务杠杆(financial leverage)、现金流低于预期、建设风险(construction risk)(在建项目)和运营风险(operational risk)(私人运营的资产)。
- 适合长期机构投资者:养老金计划、寿险公司、主权财富基金。
*现金流安排如何转移风险。*收入背后的合同和资产本身同样重要。可用性付费(availability payments)是因为基础设施可供使用而支付的;照付不议安排(take-or-pay arrangements)要求买方按最低价格为约定数量付款;通行费这类按使用量付费(usage-based payments)则取决于资产的使用多少。收入依赖不确定的未来需求的项目,风险往往最高。所以,为一座尚未发展起来的城市修建的收费公路,比按可用性付费租给卫生部门的医院风险更高。
*例:*一个财团计划新建一座尚未动工的太阳能电站。这是绿地项目,有建设风险,前期现金流出,风险和上涨空间都最大。买下一座现有、已全面运营的水处理厂,则是风险较低的成熟阶段投资(secondary-stage investment)。
常见考试陷阱
- 对现有资产做售后回租(sale-leaseback)属于棕地投资(brownfield investment)。只有尚待建造的资产才是绿地投资(greenfield investment)。
- 资产已全面运营、无需进一步开发时,“成熟阶段”比“棕地”更准确,虽然它也是棕地投资(brownfield investment)的一种。
- 供公众使用并不意味着属于社会基础设施(social infrastructure)。废物处理、电网和通信铁塔属于经济基础设施(economic infrastructure);监狱、学校和医疗设施属于社会基础设施。
- 基础设施(infrastructure) ETF、共同基金(mutual funds)或 MLP 属于间接投资;持有收费公路的第一顺位抵押贷款算直接投资。
本节要点
- 经济基础设施(economic infrastructure)包括交通运输、公用事业和能源(含废物处置和处理)以及信息和通信技术(含通信铁塔);社会基础设施(social infrastructure)包括监狱、学校和医疗设施。
- 基础设施(infrastructure)的收入来自可用性付费(与使用量无关)、按使用量付费(如通行费)或照付不议安排(约定数量的最低价格);风险最高的通常是收入依赖仍不确定的需求的项目。
- 绿地投资(greenfield investment)是尚待建造的资产,通常采用建设—运营—移交模式;棕地投资(brownfield investment)是扩建现有资产或将其私有化,例如通过售后回租(sale-leaseback);成熟阶段投资(secondary-stage investment)是已全面运营、无需进一步开发的棕地资产。
- 成熟阶段和棕地资产现金流稳定、当期收益率(current yield)较高、增长潜力小,风险和收益较低,其中成熟阶段资产风险最低;绿地资产现金流不确定、增长潜力更大,风险和预期收益率(expected return)更高。
- 直接投资基础设施(infrastructure)流动性差,因为资产规模巨大、寿命很长;MLP、ETF、共同基金(mutual funds)和私募股权基金提供流动性更高的间接投资途径。
- 基础设施投资(infrastructure investment)的风险包括监管风险(regulatory risk)、财务杠杆(financial leverage)、现金流低于预期、建设风险(construction risk)和运营风险(operational risk);这类资产适合养老金计划、寿险公司和主权财富基金等长期机构投资者。
随堂小测
Which of the following is least likely to be classified as social infrastructure?
查看答案和解析
正确答案: B
废物处理设施属于公用事业资产,是经济基础设施(economic infrastructure)的一部分。学校和医疗设施属于社会基础设施(social infrastructure)。
其他选项为什么错
- A. 学校属于社会基础设施。
- C. 医疗设施属于社会基础设施。
本题要点 公用事业(电力、燃气、水务和废物处理)属于经济基础设施。
练习题
Which type of infrastructure investment typically offers the highest risk and the highest potential return?
查看答案和解析
正确答案: A
绿地资产尚不存在,投资者要承担建设风险(construction risk)和未来需求的不确定性,作为补偿,上涨空间也最大。另一端是已全面运营、有成熟现金流记录的成熟阶段设施,在风险收益谱上处于最低位置。棕地资产介于两者之间。
其他选项为什么错
- B. 成熟阶段投资(secondary-stage investment)已全面运营,现金流稳定,所以风险收益水平最低。
- C. 棕地投资(brownfield investment)涉及现有资产,风险高于成熟阶段投资,但低于绿地投资(greenfield investment)。
本题要点 风险/收益:绿地 > 棕地 > 成熟阶段。
本章题库共 12 道题。 去题库全部练习。
本章要点
- 债权与权益 = 贷款人与所有者;公开市场与私募 = 可交易证券与私人持有的权益。
- 公用事业(电力、燃气、水务和废物处理)属于经济基础设施。
- 风险/收益:绿地 > 棕地 > 成熟阶段。