另类投资 · 第 84 章
自然资源(Natural Resources)
CFA 一级 · 另类投资 · 第 84 章 · 约 24 分钟
本章学习目标
- LOS 84.a 解释未开发土地(raw land)、林地和农田的特点、现金流和投资特征。
- LOS 84.b 描述大宗商品的各个板块、获得大宗商品敞口的方式,以及期货定价(持有成本、便利收益率、期货升水和期货贴水)。
- LOS 84.c 分析自然资源投资的风险来源、收益来源和分散化作用,包括对冲通货膨胀。
模块 84.1
农田、林地与大宗商品(Farmland, Timberland, and Commodities)
本节比较未开发土地、农田(farmland)和林地(timberland),介绍大宗商品的各个板块和获得敞口的方式,并说明期货价格怎样由现货价格和持有成本(cost of carry)推出,包括期货升水(contango)和期货贴水(backwardation)。之后讲大宗商品的风险和收益来源,以及自然资源在分散化(diversification)和对冲通货膨胀上的作用。
LOS 84.a — 未开发土地、林地和农田
自然资源(natural resources)包括未开发土地、用来种植作物或林木的土地,以及大宗商品(commodities)。可以直接持有,也可以通过集合投资工具(commingled vehicles)持有(交易所交易基金(exchange-traded funds, ETFs)、房地产投资信托基金(real estate investment trusts, REITs)、有限合伙企业(limited partnerships, LPs)、有限责任公司(limited liability companies, LLCs)),还可以通过大宗商品期货(commodity futures)和互换(swaps)等衍生品(derivatives)获得敞口。
三类土地的共同点:
- 流动性(liquidity)都差,价值主要由位置决定。农田(farmland)和林地(timberland)的价值还取决于交通和市场的可达性,以及水源和土壤质量。
- 每类土地都能带来租金收入和价格上涨的收益;农田和林地还有出售产出(作物、牲畜、木材)的收入。
核心概念
| 未开发土地 | 农田 | 林地 | |
|---|---|---|---|
| 当期现金流 | 很少或没有:没有产出,最多有租金收入(价值主要来自增值或开发) | 最稳定:每年有作物销售收入或租金收入 | 有,但所有者可以选择何时采伐 |
| 典型所有者 | 机构 | 主要是个人(农田 REITs 让散户也能投资) | 机构;地块面积比农田大得多 |
| 特殊之处 | 无 | 作物必须在很短的窗口期内收割;农户常做空大宗商品期货来对冲收成 | 采伐时间灵活:价格低时可以让树继续生长;可以借助**林地投资管理机构(timberland investment management organizations, TIMOs)**的专业能力 |
农田和林地的融资渠道比住宅或商业房地产(real estate)窄,主要是银行贷款或直接的私募债权(private debt)。作物和树木能吸收碳,所以吸引关注 ESG 气候议题的投资者。
风险。 流动性低,现金流受天气影响,自然灾害会造成损失。
LOS 84.b — 大宗商品及获得敞口的方式
板块。 大宗商品分为金属(基本金属/工业金属,如铜和铝;贵金属,如黄金和白银)、农产品(谷物、牲畜、咖啡)和能源(原油、天然气、煤炭)。合约还规定等级(品质)和交割地点。政府会影响供求:可能补贴粮食作物以照顾消费者,或支撑价格以照顾农户;可能控制可开采资源的准入;也可能直接参与生产。与气候相关的监管可能减少化石燃料的需求,增加锂、钴、镍等矿产的需求。
获得敞口的方式。 最常用的是衍生品:
| 工具 | 要点 |
|---|---|
| 实物大宗商品 | 可以持有(如黄金、谷物),但有储存和运输成本 |
| 期货、远期、期货期权(options on futures) | 交易所交易的期货没有交易对手风险(counterparty risk),因为清算所(clearinghouse)保证履约 |
| 交易所交易产品(exchange-traded products, ETPs):ETFs 和 ETNs | 像股票一样在交易所交易,可以跟踪价格或指数。考试惯例:ETPs(ETFs 和 ETNs 都算)适合只能买入权益类股份(equity shares)的投资者。现行做法:**交易所交易票据(exchange-traded note, ETN)**是发行人(issuer)的无担保债务(unsecured debt)票据,带有发行人信用风险(credit risk),所以只能投资权益的投资者通常要等投资授权允许持有债务后才能买;ETF 发行的是基金份额,不存在这个问题 |
| 管理期货基金(managed futures funds)(如由**商品交易顾问(commodity trading advisers, CTAs)**管理) | 主动管理;可以专注某个板块,也可以分散投资;组织形式可以是 LP(收费和投资者限制类似对冲基金),也可以是公开交易的共同基金式份额(起投金额更低,流动性更好) |
| 独立管理账户(separately managed accounts, SMAs) | 面向需要定制组合的大型投资者 |
| 专门基金(specialized funds) | 专注一个大宗商品板块,如石油和天然气、谷物、贵金属或工业金属;可以采用上面任何一种结构 |
大宗商品估值:持有成本(cost of carry)
现在持有大宗商品要付融资成本和储存成本(仓储、保险、损耗),但也能得到便利收益率(convenience yield)。这是合约期内手里有实物可用带来的非货币收益。期货买方在交割前拿不到实物,放弃了这项收益。所以便利收益率压低期货价格(futures price),融资成本和储存成本则抬高期货价格。
核心概念
也可以写成:期货价格 = 现货价格 + 净持有成本(net cost of carry)。
核心概念
| 情形 | 净持有成本 | 期货与现货 | 市场状态 | 对只做多投资者的影响 |
|---|---|---|---|---|
| 便利收益率很小或为零 | 正 | 期货 > 现货 | 期货升水(contango) | 降低收益 |
| 便利收益率 > 储存(和融资)成本 | 负 | 期货 < 现货 | 期货贴水(backwardation) | 提高收益 |
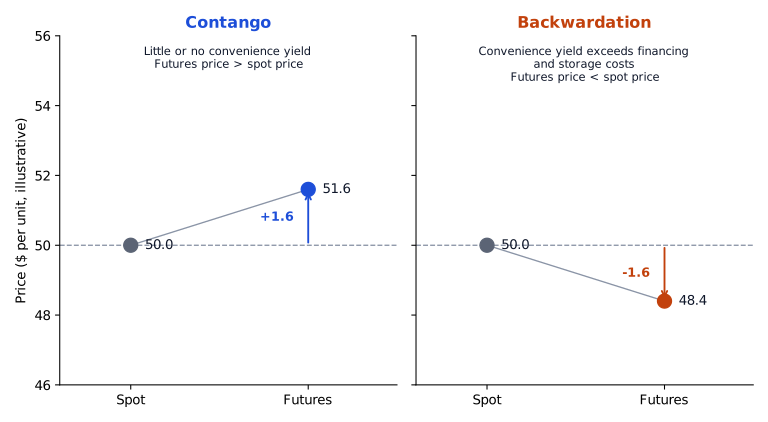
根据一组价格判断市场状态时,把每个期货价格和现货价格比较:期货高于现货是期货升水(contango),期货低于现货是期货贴水(backwardation)。这种和现货的比较,与期货期限结构的斜率是两回事。期限结构描述的是期货价格在不同到期日(maturity)之间怎样变化;期货可以全部高于现货,但不一定每个到期日都比前一个高。储存成本和便利收益率相等时,两者抵消,只要无风险利率(risk-free rate)为正,期货价格就比现货价格高出融资成本那一部分。
例: 铜现货 $9.00/lb,期内融资成本 3%,储存成本 $0.12,便利收益率 $0.05。
,高于现货,所以市场处于期货升水。
LOS 84.c — 风险、收益和分散化的来源
价格由供求决定。需求取决于终端用户得到的价值和全球经济状况。供给取决于产量、储存成本和库存。
- 供给短期缺乏弹性(钻井或种植都要时间),所以在经济周期中或遇到自然灾害等供给冲击时,价格可能大幅波动。
- 天气和植物病害决定农产品产量。歉收时价格高,丰收时价格低。
- 生产商转向成本更高的开采方法或更偏远的产地,开采成本随之上升。
- 预测者关注库存、产量预测、政府政策和经济增长。
收益和风险的历史表现
近几十年来:
| 资产 | 收益 | 波动率 |
|---|---|---|
| 大宗商品 | 高于全球股票或债券 | 高于全球股票或债券 |
| 林地和农田 | 平均收益较高 | 低于全球股票,与全球债券相近 |
能准确预判大宗商品短期价格走势的投机者,可以在短期内赚取高收益。
农田(farmland)和林地(timberland)的收益来自出售土地产出和土地价值的变化。林地价值还随木材价格前景和已采伐木材的数量(volume)变化。农田收益取决于作物价格,以及作物的质量和数量。
组合中的好处
- 分散化(diversification):历史上与全球股票和债券的相关性(correlation)低。
- 对冲通货膨胀(inflation hedge):大宗商品价格往往随通货膨胀(inflation)变动,所以通胀高时大宗商品往往跑赢股票和债券,通胀低时往往跑输。
- 单纯持有大宗商品没有当期收入,只有价格上涨时持有人才赚钱。
- 大宗商品价格对地缘政治风险和天气风险尤其敏感。
常见考试陷阱
- 有的选项说便利收益率(convenience yield)是现金收入,或说它抬高期货价格,这是把它和收入或储存成本混淆了。在铜的例子里,把 $0.05 的便利收益率加上而不是减去,得到 $9.44 而不是 $9.34。
- 负的净持有成本对应期货贴水(backwardation),只做多投资者的收益提高。把负持有成本(cost of carry)和期货升水(contango)配在一起,是常见的错误表述。
- 对冲通货膨胀的依据是大宗商品价格和通货膨胀正相关。说负相关的选项是错的。
- 问持有大宗商品的好处时,“当期收入”是错误答案。
- 林地可以推迟采伐,农田(farmland)没有这种灵活性,作物必须在很短的窗口期内收割。
答题技巧
- 储存成本等于便利收益率(convenience yield)时两者抵消,只要无风险利率(risk-free rate)为正,期货价格就比现货价格高出融资成本那一部分,市场处于期货升水(contango)。
本节要点
- 未开发土地、农田(farmland)和林地流动性(liquidity)都差,价值主要由位置决定;未开发土地当期现金流很少或没有,农田收入最稳定,林地所有者可以选择采伐时间,农田作物则必须在很短的窗口期内收割。
- 衍生品是获得大宗商品敞口最常用的途径;交易所交易的期货没有交易对手风险(counterparty risk),因为清算所(clearinghouse)保证履约。
- 考试惯例:大宗商品 ETPs(ETFs 和 ETNs 都算)适合只能买入权益类股份的投资者;现行做法:ETN 是带有发行人信用风险(credit risk)的无担保债务(unsecured debt)票据,所以只能投资权益的授权通常要先允许持有债务,才能买入 ETN。
- 期货价格约等于现货 × + 储存成本 − 便利收益率(convenience yield);便利收益率是持有实物带来的非货币收益,它压低期货价格。
- 净持有成本为正时期货高于现货(期货升水),只做多投资者的收益降低;净持有成本为负时期货低于现货(期货贴水),收益提高。
- 大宗商品供给短期缺乏弹性,所以在经济周期中或遇到自然灾害等供给冲击时,价格可能大幅波动。
- 近几十年来,大宗商品的收益和波动率都高于全球股票或债券;林地和农田(farmland)平均收益较高,波动率低于全球股票,与全球债券相近。
- 历史上大宗商品与全球股票和债券相关性低,能起分散化(diversification)作用;其价格往往随通货膨胀变动,能对冲通货膨胀;但持有大宗商品没有当期收入。
随堂小测
An investor in land-based natural resources wants the most regular annual cash flow. Which of the following is most likely to provide it?
查看答案和解析
正确答案: B
农田(farmland)每年都有收入,来自出租土地或出售作物,而作物必须在很短的窗口期内收割。所以三者中农田的现金流最稳定。
其他选项为什么错
- A. 林地有现金流,但采伐时间由所有者决定:价格低时可以让树继续生长。所以它的现金流没那么规律。
- C. 未开发土地没有可出售的产出。它可能有一些租金收入,但收益主要来自价格上涨,所以现金流最不规律。
本题要点 现金流稳定程度:农田 > 林地 > 未开发土地。
练习题
For a particular commodity, the convenience yield outweighs the storage and financing costs of holding the physical good. In this situation:
查看答案和解析
正确答案: C
便利收益率(convenience yield)大到足以超过储存和融资成本时,净持有成本为负,期货价格低于现货价格。这就是期货贴水(backwardation)。期货贴水提高只做多投资者的收益。反过来,持有成本(cost of carry)占上风时就是期货升水(contango)。
其他选项为什么错
- A. 现货价格低于期货价格是期货升水,出现在持有成本超过持有实物的收益时。
- B. 只做多投资者收益降低是期货升水的特征。期货贴水时,只做多的收益会提高。
本题要点 持有实物的收益超过持有成本时,市场处于期货贴水(期货 < 现货),对只做多投资者有利。
Which of the following is least likely to be a benefit of adding commodities to a portfolio of stocks and bonds?
查看答案和解析
正确答案: A
持有大宗商品没有当期收入,收益全部来自卖出时实现的价格变化。大宗商品确实能带来分散化(与股票和债券相关性低)和通货膨胀对冲(价格往往随通货膨胀上涨)。
其他选项为什么错
- B. 分散化是好处之一:历史上大宗商品收益与全球股票和债券的相关性低。
- C. 对冲通货膨胀是好处之一:大宗商品价格通常随通货膨胀涨跌,两者正相关。
本题要点 大宗商品:能分散化、能对冲通货膨胀,但单纯持有没有收入。
本章题库共 11 道题。 去题库全部练习。
本章要点
- 现金流稳定程度:农田 > 林地 > 未开发土地。
- 持有实物的收益超过持有成本时,市场处于期货贴水(期货 < 现货),对只做多投资者有利。
- 大宗商品:能分散化、能对冲通货膨胀,但单纯持有没有收入。