另类投资 · 第 85 章
对冲基金(Hedge Funds)
CFA 一级 · 另类投资 · 第 85 章 · 约 35 分钟
本章学习目标
- LOS 85.a 解释对冲基金和其他资产类别、投资工具的区别,包括主要的策略类别和流动性条款。
- LOS 85.b 描述对冲基金投资的法律形式和投资工具:合伙企业、集合基金、SMA、主联接结构和基金中的基金。
- LOS 85.c 分析对冲基金的收益来源、风险调整后比较、指数偏差和分散化作用。
模块 85.1
对冲基金(Hedge Funds)
本节先说明对冲基金和其他投资工具的区别、四大策略类别,以及流动性条款和收费条款,包括高水位线(high-water mark)。之后讲法律形式、独立管理账户(separately managed account, SMA)、主联接结构和基金中的基金(fund of funds, FoF),再说明对冲基金的收益从哪里来、指数偏差怎样扭曲报告的业绩,以及怎样在风险调整后的基础上比较基金。
LOS 85.a — 对冲基金有什么不同,以及主要策略类别
**对冲基金(hedge fund)**是以非公开方式募集的资金池。投资者一般要达到财富或专业水平的门槛(合格投资者(accredited investors)、合资格投资者(qualified investors)或机构投资者)。对冲基金不向公众销售,所受监管比共同基金(mutual fund)或 ETF 宽松得多,管理人的投资授权也很宽:可以做多做空、使用杠杆(leverage)和衍生品,投资多个市场的证券。对冲基金最早是多空工具,目标是在任何市场环境下都取得正收益,现在的策略已经多样得多。
主要特点:
- **收益驱动因素:**对冲基金想从市场无效(错误定价)和波动中获利,而不是简单持有市场。
- **持仓:**大部分是流动性(liquidity)好的资产,主要是债券和股票这两类传统资产类别(asset class),另有衍生品。因为有杠杆和衍生品,基金的风险收益特征可能和所持资产很不一样。
- **业绩评价:**通常看绝对收益(总收益率(total return))或风险调整后收益,不和常规基准(benchmark)比,因为这些策略和任何市场指数都对不上。
- **利益一致:管理人常用自己的钱跟投。业绩报酬(incentive fee)通常受高水位线(high-water mark)**约束,只有基金价值超过此前顶峰的部分才计提业绩报酬。
- **和其他投资工具比:**对冲基金不公开交易。考试惯例:共同基金、REITs 和 ETF 都公开交易。现行做法:也有私募(非上市交易)REITs,所以这个对比只对公开发行的 REITs 成立。和私募股权(private equity)比,对冲基金持有的资产流动性更好,投资期限更短,允许定期赎回;私募股权的资金要承诺投入很多年。两者通常都采用有限合伙企业(limited partnership)形式,但对冲基金按资产管理规模(assets under management, AUM)收取管理费(management fee),私募股权基金按承诺资本收取。
策略类别
核心概念
| 类别 | 核心思路 | 子策略 | 典型净敞口 |
|---|---|---|---|
| 股票对冲策略(equity hedge) | 对上市股票(或股票衍生品/指数)同时做多和做空 | 基本面多空;基本面成长;基本面价值;市场中性;做空偏向 | 各不相同:多空和成长策略通常净多头;市场中性接近零;做空偏向为净空头 |
| 事件驱动策略(event-driven) | 从收购、财务困境、股东维权、分拆等公司事件中获利 | 并购套利;困境/重组;维权股东;特殊情况 | 通常净多头 |
| 相对价值策略(relative value) | 买入一只证券,做空一只相关证券,在两者价差收窄时获利 | 可转债套利(固定收益);特定固定收益(ABS、MBS、高收益债);一般固定收益;多策略 | 多空配对可以降低对大盘的敞口 |
| 机会型策略(opportunistic) | 自上而下押注宏观趋势和商品/金融期货 | 宏观;管理期货(CTA) | 可以对任何资产类别做多或做空 |
股票对冲和事件驱动管理人大多逐家公司建仓,这是自下而上分析(bottom-up analysis)。宏观管理人从对整体经济的判断出发,这是自上而下分析(top-down analysis)。
股票对冲子策略
- *基本面多空(fundamental long/short):*做多基本面研究选出的低估(undervalued)股票,做空一篮子股票或指数来削减市场风险;多数保持多头偏向。管理人如果对具体股票没有看空观点,可以用做空市场指数来对冲。
- *基本面成长(fundamental growth):*做多预计收入和盈利会持续快速增长的公司(追求资本增值);做空低增长或零增长的公司;净多头。
- *基本面价值(fundamental value):*做多相对内在价值(intrinsic value)便宜的股票,做空偏贵的股票;业绩随价值股相对成长股的表现而变。
- *市场中性(market neutral):*多头和空头规模大致相等,大盘涨跌相互抵消;利润来自相对涨跌;可以使用杠杆。
- *做空偏向(short bias):*主要做空管理人认为高估(overvalued)的股票(例如商业模式薄弱、激进会计处理(aggressive accounting)),可能有少量多头,市场净敞口为负;属于逆向投资风格。
事件驱动子策略
- *并购套利(merger arbitrage):*做多被收购方,做空收购方(换股交易的典型做法)。并非没有风险:交易可能重新定价,也可能失败。
- *困境/重组(distressed/restructuring):*买入处于或接近破产的公司的深度折价证券(常是债务),预计重组会释放价值;也可能做空被高估的债权。
- *维权股东(activist shareholder):*持有足够多的股份,推动管理层做出提升价值的改变。
- *特殊情况(special situations):*围绕发行、回购、分拆、资产出售或资本分配进行交易。
相对价值子策略
- *可转债套利(固定收益)(convertible arbitrage fixed income):*利用公司的可转换债券(convertible bond)、普通股(common stock)和该股票期权(option)之间的错误定价,例如买入可转债,同时卖空股票。
- *特定固定收益(specific fixed income)(ABS、MBS、高收益债):*利用资产支持证券、抵押贷款支持证券或高收益证券在定价和质量上的差异。
- *一般固定收益(general fixed income):*交易不同发行人(issuer)、不同类型固定收益证券之间的错误定价。
- *多策略(multistrategy):*在同一资产类别内部以及跨资产类别、跨市场寻找相关证券之间的错误定价。
机会型子策略
机会型基金除了个别证券,还常交易 ETF 和衍生品。*宏观(macro)*基金根据对全球经济趋势的判断,对货币、大宗商品(commodity)、股票或固定收益做多或做空;重大经济事件前后的波动对它们有利,央行平抑冲击则对它们不利。*管理期货策略(managed futures)*基金交易商品期货或金融期货(专做商品的是商品交易顾问(commodity trading advisors, CTAs))。大宗商品价格有一种金融资产价格没有的自我修正:价格高会抑制需求,把价格拉低;价格低会减少供给,把价格推高。
流动性、费用和透明度
和共同基金、ETF 相比,对冲基金费用更高,因为管理费本来就偏高,上面还要加业绩报酬;流动性也更差。主要条款:
核心概念
| 条款 | 含义 |
|---|---|
| 锁定期(lockup period) | 首次投资后的最短期限,在此期间投资者不能赎回(硬锁定期,hard lockup),或者只能付较高罚金才能赎回(软锁定期,soft lockup)。 |
| 赎回通知期(notice period) | 锁定期结束后,投资者提出赎回申请,基金必须在这段时间内付款(通常 30–90 天)。 |
| 流动性闸门(liquidity gate) | 对赎回的部分限制,例如限定每期可赎回的基金比例;比全面暂停赎回温和。 |
| 赎回费(redemption fee) | 由赎回的投资者支付,用来抵消为应付赎回而产生的交易成本。 |
| 管理费 | 按资产管理规模每年收取的费用(历史上约 2%)。 |
| 业绩报酬(performance fee) | 利润分成(历史上约 20%;一些较新的基金收约 1% 管理费加约 30% 业绩报酬,按相对基准的收益而不是总收益计算)。 |
赎回通知期和流动性闸门让管理人能有序平仓。业绩差之后赎回往往激增,应付赎回的成本又会进一步伤害留下来的投资者。管理人要保护自有策略,所以透明度有限,持仓很难独立估值。
*例(高水位线):*Maple Ridge Fund 的每单位资产净值两年前最高到 110,之后跌到 100,今年年末在计提业绩报酬前为 121。业绩报酬 20%,有高水位线,所以只对超过 110 的收益收费:每单位 ,而不是 。
常见考试陷阱
- 把锁定期(还不能赎回)和赎回通知期(基金兑付赎回申请的时间)弄混。
- 把市场中性归为相对价值(它属于股票对冲),或把并购套利归为相对价值(它属于事件驱动)。
- 把并购套利的方向做反:应当做多被收购方,做空收购方。
- 以为对冲基金持有流动性好的资产就低风险;杠杆和衍生品会改变风险特征。
LOS 85.b — 法律形式、投资工具和间接投资渠道
*法律形式。*多数对冲基金是有限合伙企业(或有限责任公司(limited liability company))。普通合伙人(general partner)(或管理成员)就是管理人,报酬部分与业绩挂钩;投资者是有限合伙人(limited partners)。双方的权利和义务写在基金文件里:合伙协议(partnership agreement)、**私募发行备忘录(private placement memorandum, PPM)**或公司章程。**附函(side letter)**不一样:它是双边协议,给某一位投资者特殊条款(例如更低的费用、额外的报告、更好的流动性),可以只对这位投资者优先于一般文件。基金通常没有固定存续期。
集合基金与独立管理账户(SMA)
| 特征 | 集合基金(commingled fund) | 独立管理账户(separately managed account, SMA) |
|---|---|---|
| 投资者 | 多个,资金汇集 | 一个(通常是大型机构) |
| 定制化 | 所有人条款统一 | 组合和投资授权按投资者定制 |
| 费用 | 标准费率 | 常常能谈到更低 |
| 缺点 | 条款不针对任何一位投资者定制 | 需要更多运营监督,所以适合规模较大的投资者或机构投资者;管理人自己没有资金在里面,利益一致程度较低;账户可能只分到管理人流动性最好的交易 |
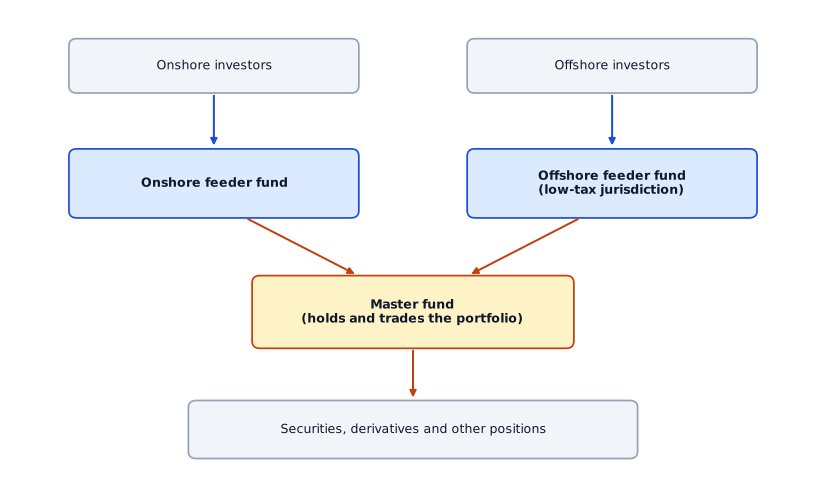
集合基金常用**主联接(master-feeder)**结构:一只境内联接基金和一只离岸联接基金(设在低税率地区)都投资于同一只持有组合的主基金。好处:税收效率、规模经济(economies of scale)、能吸引全球资金。这种结构也绕开了各地区的监管要求。
**基金中的基金(fund of funds, FoF)**投资于多只对冲基金。优点:跨策略、跨管理人的分散化(diversification);FoF 管理人有挑选和监控基金的专长;小投资者能进入自己直接投不了的基金;锁定期往往更短,退出流动性更好。缺点:在底层基金费用之上再加一层费用(历史上约 1% 管理费加 10% 业绩报酬),可能大幅拉低费后收益率(net return)。FoF 并不承诺更高的收益。
常见考试陷阱
- 把附函当作约束整只基金的文件。
- 把“管理人动力更强”列为 SMA 的好处;利益一致程度较弱其实是 SMA 的缺点。
- 说 FoF 能降低费用;它会增加费用。
LOS 85.c — 收益来源、指数偏差和分散化
对冲基金的收益有三个来源:
- 市场贝塔(market beta):来自大盘指数的那部分收益。
- 策略贝塔(strategy beta):来自基金所暴露的特定行业或策略的收益。
- 阿尔法(alpha):管理人选券带来的额外收益。
市场贝塔可以通过指数基金便宜地买到,所以对冲基金常用空头把它对冲掉。管理人用杠杆放大策略贝塔和阿尔法。高费用会拖累费后业绩。
*风险调整后比较。*对冲基金之间风险差异很大,所以要按每单位风险来比较。一个简单指标是变异系数(coefficient of variation, CV):
CV 越低,每单位收益承担的风险越少,风险调整后表现越好。只看标准差(standard deviation)低,忽略了收益;只看收益或阿尔法高,忽略了风险。
*例:*Fund P 平均收益 10%, = 12%(CV = 1.2);Fund Q 平均收益 6%, = 5%(CV = 0.83)。虽然 P 赚得更多,但 Q 的风险调整后表现更好。
*指数偏差。*对冲基金指数用的是管理人自愿报告的数据。业绩差的基金往往不报告,所以指数收益偏高,测出的与传统资产的相关性也可能失真。
核心概念
| 偏差 | 发生了什么 | 对指数报告业绩的影响 |
|---|---|---|
| 幸存者偏差(survivorship bias) | 失败或停止报告的基金退出指数(或者从未达到入选所需的最低规模/年限),它们的差业绩随之消失 | 高估收益 |
| 回填偏差(backfill bias) | 基金加入指数时,把它此前(通常不错)的历史业绩补进指数 | 高估收益 |
| 选择偏差(selection bias) | 指数提供商把基金归入策略类别时标准不一,或纳入规则不同 | 扭曲同类(类别)比较;纳入规则偏向较强的基金时,也会抬高报告业绩 |
*分散化。*结果很大程度上取决于计量区间,但总体来看,对冲基金为传统资产组合增加了分散化。对冲基金收益与股票的相关性高于与债券的相关性。
常见考试陷阱
- 说自愿报告造成的偏差是向下的或可以忽略,都不对,因为停止报告的是业绩差的基金。
- 幸存者偏差和回填偏差不会相互抵消;两者都把指数收益推高。
- 问杠杆是用来放大什么时,“市场贝塔”是陷阱答案。
本节要点
- 对冲基金是以非公开方式募集的资金池,只对达到财富或专业门槛的投资者开放,监管宽松,可以自由地做多做空、使用杠杆和衍生品,通常按绝对收益或风险调整后收益评价,不和常规基准(benchmark)比。
- 和私募股权(private equity)比,对冲基金持有的资产流动性更好,投资期限更短,允许定期赎回;对冲基金按资产管理规模收管理费,私募股权按承诺资本收。
- 四大策略类别是股票对冲(包括市场中性)、事件驱动(包括并购套利:做多被收购方、做空收购方)、相对价值(包括可转债套利)和机会型(宏观和管理期货)。
- 锁定期内投资者不能赎回(硬锁定期),或只能付较高罚金赎回(软锁定期);赎回通知期是基金支付赎回款的时间;流动性闸门部分限制赎回;高水位线(high-water mark)把业绩报酬限定在超过基金此前顶峰的价值上。
- 独立管理账户(separately managed account, SMA)按一位投资者定制,费用常更低,但需要更多监督,利益一致程度较低;基金中的基金(fund of funds, FoF)提供分散化,也让小投资者有了投资渠道,代价是多一层费用。
- 对冲基金收益来自市场贝塔、策略贝塔和阿尔法(alpha);市场贝塔通过指数基金就能便宜买到,所以基金常把它对冲掉,并用杠杆放大策略贝塔和阿尔法。
- 变异系数 衡量每单位收益承担的风险,CV 越低,风险调整后表现越好;只看标准差(standard deviation)低或只看收益高,都忽略了另一面。
- 指数数据是自愿报告的,所以幸存者偏差和回填偏差都会高估对冲基金指数收益,选择偏差则扭曲同类比较。
随堂小测
An adviser makes three claims to a client about hedge funds as a vehicle. Which claim is least accurate?
查看答案和解析
正确答案: C
对冲基金是私募的集合投资工具,监管宽松,管理人在策略、杠杆和投资工具上有很大自由,所以“监管严格、策略受限”的说法是错的。另外两种说法正确:只有达到较高适当性(suitability)标准的投资者才能投资;虽然大部分持仓是流动性好的股票和债券,但杠杆和衍生品会改变基金的风险特征,所以管理基金的风险敞口很重要。
其他选项为什么错
- A. 正确。对冲基金以私募方式出售给满足财富或专业要求的投资者。
- B. 正确。杠杆和衍生品可以让基金的风险和收益表现与底层的债券和股票头寸大不相同。同样的原因,主要持有流动性好的资产,并不意味着对冲基金的风险比私募股权基金之类更低。
本题要点 对冲基金 = 私募、监管宽松、灵活。一旦用了杠杆和衍生品,持仓流动性好不等于风险低。
练习题
A hedge fund that follows a macro strategy is most likely to make which of the following trades?
查看答案和解析
正确答案: C
宏观策略属于机会型对冲基金策略。它根据全球经济趋势和事件,对股票、固定收益、货币或大宗商品做多或做空。思路是自上而下的:驱动货币和债券市场头寸的是对一国通货膨胀(inflation)的预测,而不是对某家公司的分析。
其他选项为什么错
- A. 买入被收购目标、做空收购方是并购套利,这是围绕某一笔公司交易的事件驱动策略(event-driven)。
- B. 利用可转换债券和发行人股票之间的价格差异是可转债套利,属于相对价值策略(relative value)。
本题要点 宏观和管理期货是机会型策略,由对整体经济的判断驱动;并购套利属于事件驱动;可转债套利属于相对价值。
The Northgate Teachers' Pension Plan is choosing between investing in a hedge fund's commingled vehicle and hiring the same manager through a separately managed account (SMA). Which of the following is a drawback of the SMA route?
查看答案和解析
正确答案: C
在 SMA 中,管理人自己没有资金在账户里,所以管理人和投资者的利益一致程度不如集合基金,后者的管理人常和投资者一起投资。SMA 的其他缺点是需要更多运营监督,以及可能只分到管理人流动性最好的交易。
其他选项为什么错
- A. 谈判得到的较低费用是 SMA 的好处,不过如果账户只分到管理人流动性最好的交易,这个好处可能被抵消。
- B. 组合可以定制、投资授权按投资者设定,这是大型机构选择 SMA 的主要原因之一。
本题要点 SMA 的优点:组合按投资者定制,费用常能谈得更低。SMA 的缺点:运营监督更重;管理人没有自有资金在内,利益一致程度较弱;可能只分到管理人流动性最好的交易。
An analyst reviewing a hedge fund index database notes three practices. Each one illustrates a different hedge fund index bias: survivorship bias, backfill bias or selection bias. Which practice is the example of selection bias?
查看答案和解析
正确答案: A
指数提供商把基金归入策略类别时标准不一,或者纳入基金的规则不同,就会产生选择偏差。两只策略几乎相同的基金被归入不同类别,正是这种不一致的归类,结果各类别指数代表的不再是可比的同类组。
其他选项为什么错
- B. 失败或不再报告的基金被剔除,它的差业绩从指数中消失,这是幸存者偏差。
- C. 把新纳入基金此前(通常较好)的业绩记录补进指数历史,这是回填偏差。
本题要点 幸存者偏差 = 输家退出;回填偏差 = 赢家的历史被补入;选择偏差 = 归类或纳入标准不一致。
本章题库共 21 道题。 去题库全部练习。
本章要点
- 对冲基金 = 私募、监管宽松、灵活。一旦用了杠杆和衍生品,持仓流动性好不等于风险低。
- 宏观和管理期货是机会型策略,由对整体经济的判断驱动;并购套利属于事件驱动;可转债套利属于相对价值。
- SMA 的优点:组合按投资者定制,费用常能谈得更低。SMA 的缺点:运营监督更重;管理人没有自有资金在内,利益一致程度较弱;可能只分到管理人流动性最好的交易。
- 幸存者偏差 = 输家退出;回填偏差 = 赢家的历史被补入;选择偏差 = 归类或纳入标准不一致。