另类投资 · 第 86 章
数字资产入门(Introduction to Digital Assets)
CFA 一级 · 另类投资 · 第 86 章 · 约 48 分钟
本章学习目标
- LOS 86.a 描述分布式账本技术如何运作(账本、共识协议、网络类型)及其金融应用,包括数字资产(digital asset)的主要类型。
- LOS 86.b 解释数字资产(digital asset)在价值、验证、作为交换媒介(medium of exchange)和监管四个方面与传统资产类别(asset class)有何不同。
- LOS 86.c 描述数字资产投资的几种形式:交易所、直接与间接投资工具,以及资产支持型代币(asset-backed tokens)和去中心化金融(decentralized finance, DeFi)。
- LOS 86.d 分析数字资产收益的驱动因素、波动性及其可能带来的分散化(diversification)好处。
模块 86.1
分布式账本技术(Distributed Ledger Technology)
本章讲分布式账本技术(distributed ledger technology, DLT)、区块链(blockchain)及其共识协议(consensus protocol)、无需许可(permissionless)网络与许可网络(permissioned network),以及数字资产(digital asset)的主要类型。随后比较数字资产与传统资产,介绍直接和间接投资数字资产的方式,并讨论它们的收益来源、风险和分散化(diversification)潜力。
LOS 86.a — 分布式账本技术及建立在其上的数字资产
什么是数字资产
数字资产(digital asset)是以电子方式创建、存储和转移的资产。这类资产出现不久,包括加密货币(cryptocurrency)、**代币(token)和数字收藏品。所有数字资产都靠分布式账本技术(DLT)**保护和验证,这种技术常被称为区块链(blockchain)技术。加密货币运行在自己的区块链上;**加密代币(crypto token)**则建在已有的区块链之上。
分布式账本
**分布式账本(distributed ledger)**是市场参与者共享的数据库。每个参与者保存一份相同的副本,账本记录每一笔交易。
| DLT 的优点 | DLT 的缺点 |
|---|---|
| 记录准确、透明、安全 | 数据保护存在隐患 |
| 所有权转移迅速 | 可能侵犯隐私 |
| 资产的创建、交易和监控以**点对点(peer-to-peer, P2P)**方式完成,无需中介 | 验证交易需要极大的算力(和能源) |
DLT 网络由三部分组成:
- 数字账本(digital ledger)(共享记录本身);
- 共识机制(consensus mechanism),即网络就账本状态达成一致的方式:先验证交易,再更新账本;
- 参与者网络(network of participants)(参与者可以执行网络的各项功能)。
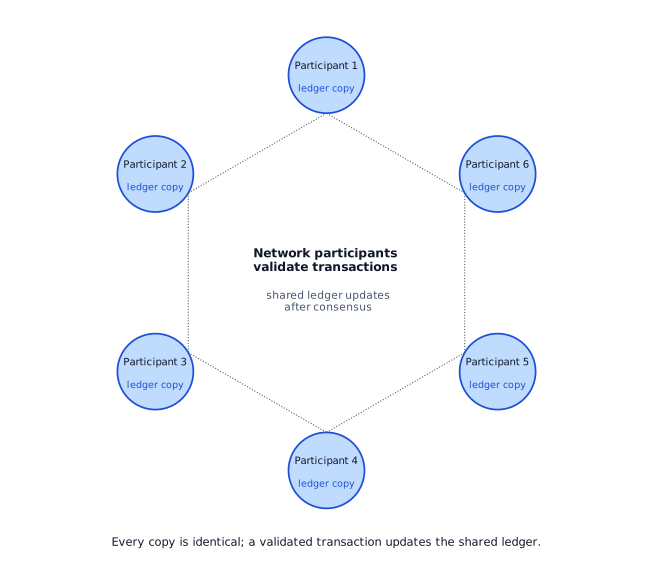
先验证、再更新,使记录不可篡改(immutable),即事后无法更改,同时所有参与者都能看到。**密码学(cryptography)**给数据加密,未经授权的人无法读取。
**智能合约(smart contract)**是 DLT 网络上的计算机程序,事先约定的条款和条件一旦满足就自动执行。例如:自动结算或有索取权(contingent claim),或在借款人违约时把抵押品(collateral)转给贷款人。
区块链与共识协议
区块链是一种数字账本,把信息存放在按顺序记录的**区块(block)**里。每个区块包含一组交易,以及指向前一个区块的密码学链接(哈希值(hash)),区块由此连成链。新交易要经授权参与者验证后才能加入链中。
共识协议决定区块如何连在一起,设计上能抵御操纵。
核心概念
| 工作量证明(proof of work, PoW) | 权益证明(proof of stake, PoS) | |
|---|---|---|
| 由谁验证 | 矿工(miner) | 验证者(validator) |
| 怎么验证 | 计算机竞相求解一个密码学难题,以此验证交易 | 参与者拿出抵押品作担保(质押(staking)),证明区块有效;其他验证者随后确认 |
| 奖励 | 新挣得的加密货币 | 质押的抵押品获得回报 |
| 防范攻击 | 改写历史记录需要控制网络大部分(51%)的算力,成本很高 | 考试惯例:验证者控制网络大部分算力,以此保护网络免受恶意攻击。现行做法:PoS 的安全性依靠质押的抵押品,攻击者需要控制大部分质押资产,而不是大部分算力 |
| 现状 | 使用最广 | 新兴 |
PoW 攻击需要控制网络的多数,所以参与者越多的区块链越难被攻击,这条区块链也越可能成功。
无需许可网络与许可网络
核心概念
| 无需许可网络(开放) | 许可网络 | |
|---|---|---|
| 谁可以交易 | 任何用户;所有网络功能对每个参与者开放 | 部分用户不能从事某些活动 |
| 可见性 | 所有交易对所有用户可见 | 按权限设定访问级别,例如成员可以添加交易,监管机构可能只能查看历史记录 |
| 信任 | 各方不需要相互信任(trust):由共识而不是中央机构确认交易,记录不可篡改 | 由设定权限的一方控制 |
| 成本 | 成本效益较低 | 成本效益较高(限制更严) |
| 例子 | 比特币(Bitcoin)和许多其他加密货币 | 由一组机构运营的私有网络 |
数字资产的类型
数字资产分为两大类:加密货币和代币。
| Family | Type | Example or note |
|---|---|---|
| Cryptocurrencies | Bitcoin | The most widely traded cryptocurrency |
| Cryptocurrencies | Altcoins: other cryptocurrencies | Ether, on the Ethereum network |
| Cryptocurrencies | Altcoins: stablecoins | Tether, pegged to the US dollar |
| Cryptocurrencies | Altcoins: meme coins | Dogecoin |
| Cryptocurrencies | Central bank digital currencies (CBDCs) | A central bank's equivalent of a cryptocurrency |
| Tokens | Nonfungible tokens (NFTs) | Each token is unique, e.g., a piece of digital artwork |
| Tokens | Security tokens | Initial coin offerings (ICOs) |
| Tokens | Utility tokens | Paying for network services and network fees |
| Tokens | Governance tokens | Voting on how a permissionless network operates |
- 加密货币:私人发行的数字货币,没有中央银行(central bank)背书。交易几乎实时完成,不需要中介。许多加密货币限制可发行的数量,以支撑其价值储藏功能,但价格仍然波动很大。比特币交易量最大。**山寨币(altcoin)**是基于比特币技术开发的替代品,最有名的是 以太坊(Ethereum) 网络上的 以太币(Ether)。以太坊是可编程的区块链,用户可以在上面搭建智能合约,所以以太币的价值不限于价值储藏。截至 2022 年年中,比特币和以太币合计占加密货币市场的 80% 以上。
- 稳定币(stablecoin):通过与另一种资产的价值挂钩(如美元)来保持价值稳定;与美元挂钩的 Tether 是常用的例子。储备支持型稳定币以一篮子储备资产作保障。**算法(智能)稳定币(algorithmic (smart) stablecoin)**则用算法在需求上升时增发;它们可能没有任何实际储备,只靠算法维持的挂钩可能失效,TerraUSD 在 2022 年就是如此。考试惯例:稳定币不能兑换成法定货币,也没有法律或监管上的保障。现行做法:一些发行人(issuer)确实按法定货币赎回自己的稳定币,一些司法辖区已开始监管稳定币发行人。**资产支持型代币(asset-backed tokens)**是特例:价值与黄金等目标资产挂钩。
- 迷因币(meme coin):为娱乐而发行。价格可能因社交媒体(social media)热度飙升,随后暴跌。最有名的是 Dogecoin。
- 中央银行数字货币(central bank digital currency, CBDC):相当于中央银行发行的加密货币,实际上是其纸币和硬币的数字版本。与加密货币不同,CBDC 由政府发行。
- 代币化(tokenization):用 DLT 记录和追踪实物资产(如房地产(real estate))的所有权历史,资产易手时核实所有权的工作因此减少。代币是代表所有权的单位。
- 非同质化代币(nonfungible token, NFT):一种代币化形式,把数字资产与真品证书绑定。每个 NFT 代表一件独一无二的物品(如一件数字艺术品);同质化代币则可以相互替换。
- 证券型代币(security token):以数字方式追踪公开交易证券的所有权。一条区块链可以在同一个账本上完成托管、结算、记账和交易后处理。
- 首次代币发行(initial coin offering, ICO):公司出售加密代币换取资金或其他加密货币,以此筹资。ICO 被归为证券型代币的一个例子。这些代币往往日后可用来购买发行人的产品或服务。
- 实用型代币(utility token):用于支付网络上的服务,如服务费和网络手续费。它只就网络活动给予持有人回报,而证券型代币可能支付股息(dividends)。
- 治理型代币(governance token):在无需许可(permissionless)网络上发行,赋予持有人对网络运作方式的表决权(voting rights),例如投票决定如何修复某个技术问题。
ICO 与受监管的 IPO
核心概念
| ICO | 受监管的首次公开发行(initial public offering, IPO) | |
|---|---|---|
| 监管 | 不受监管(因欺诈频发,许多司法辖区正在考虑立规) | 受监管 |
| 发行成本 | 可能较低 | 较高 |
| 筹资耗时 | 可能较短 | 较长 |
| 表决权 | 通常没有 | 普通股通常有表决权 |
| 投资者得到什么 | 加密代币 | 股票(注册证券) |
例题
一家合作社拥有一座价值 $12 million 的粮食码头。它在分布式账本上记录所有权,发行 120,000 个代币,每个代表码头的 。每个代币于是代表 $100 的索取权()。有 $5,000 的买家可以持有 50 个代币,每次代币转让都记在不可篡改的账本上。这就是代币化:实物资产的所有权在 DLT 上追踪。每个代币都是对实物资产的数字所有权凭证,所以这些代币也是资产支持型代币(LOS 86.c)。
常见考试陷阱
- 工作量证明(proof of work, PoW)和权益证明(proof of stake, PoS)是共识协议,不是账本的类型,也不是参与者网络的类型。
- 选项常把角色对调:矿工和算力属于 PoW;验证者和质押的抵押品属于 PoS。
- 说无需许可(permissionless)网络上的各方必须相互信任,是错的,因为共识取代了信任。成本优势属于许可网络。
- 代币(token)、代币化(tokenization)、智能合约(smart contract)和区块链(blockchain)常一起出现在选项中。看题干问的是哪个名词:所有权单位(代币)、在 DLT 上记录实物资产所有权的过程(代币化)、自动执行的代码(智能合约),还是账本结构(区块链)。
- 稳定币(stablecoin)靠与其他资产挂钩保持稳定,方式是储备,算法稳定币则是调节供应量。可兑换法定货币和政府背书都不是这一机制。
- ICO 买家通常得到没有表决权(voting rights)的加密代币。围绕投票设计的是治理型代币。
- 有政府背书的数字货币是 CBDC,不是稳定币(stablecoin)。
本节要点
- 数字资产(digital asset)以电子方式创建、存储和转移,靠分布式账本技术保护;加密货币(cryptocurrency)运行在自己的区块链(blockchain)上,加密代币则建在已有的区块链上。
- DLT 网络的三个组成部分是数字账本、共识机制(consensus mechanism)和参与者网络;先验证、再更新账本,使记录不可篡改,同时对所有参与者可见。
- 在工作量证明(proof of work, PoW)下,矿工求解密码学难题,攻击需要控制网络大部分算力;在权益证明(proof of stake, PoS)下,验证者质押抵押品,考试惯例说验证者通过控制网络大部分算力守护网络,而现行做法中攻击者需要控制大部分质押资产。
- 无需许可(permissionless)网络对所有用户开放,所有交易可见,各方无须相互信任;许可网络限制部分用户的活动,成本效益更高。
- 稳定币(stablecoin)通过与另一种资产挂钩保持价值,方式是储备,算法稳定币则是调节供应量;考试惯例:不能兑换成法定货币,也没有法律或监管保障;现行做法:一些发行人(issuer)按法定货币赎回,一些司法辖区监管发行人。
- 代币化(tokenization)在 DLT 上记录实物资产的所有权;NFT 代表独一无二的物品;ICO 是不受监管的发行,买家通常得到没有表决权(voting rights)的加密代币;实用型代币用于支付网络服务;治理型代币赋予对网络的表决权。
随堂小测
Two blockchains differ in how new blocks are accepted. On the first, miners compete to solve a cryptographic problem before a block is locked in. On the second, validators pledge some of their own holdings as collateral to vouch for a block, and further validators then confirm it. The two blockchains differ in their:
查看答案和解析
正确答案: C
DLT 网络有三个组成部分:数字账本、共识机制(consensus mechanism)和参与者网络。共识协议决定区块如何验证、如何连在一起。第一条链用的是工作量证明(矿工求解密码学难题,挣得加密货币),第二条链用的是权益证明(验证者质押抵押品,获得回报)。
其他选项为什么错
- A. 参与者网络决定谁可以执行网络功能。在无需许可(permissionless)网络中,这些功能向所有用户开放;在许可网络中则受到限制。参与者网络并不规定验证和添加区块的规则。
- B. 数字账本是共享、相同的交易记录本身。工作量证明和权益证明是就如何更新账本达成一致的方式,本身不是账本。
本题要点 工作量证明和权益证明是两种主要的共识协议。矿工属于 PoW;验证者和质押属于 PoS。
模块 86.2
数字资产的特征(Digital Asset Characteristics)
LOS 86.b — 数字资产(digital asset)与其他资产类别(asset class)的投资特征比较
加密货币(cryptocurrency)的数量已从几十种增至几千种。机构投资者看中高预期收益和可能的分散化(diversification)好处,开始关注这一领域。交易所和托管机构也建起了服务他们的基础设施(infrastructure)。但数字资产(digital asset)与传统金融资产主要有四点不同:
核心概念
| 特征 | 传统金融资产 | 数字资产 |
|---|---|---|
| 内在价值(inherent value) | 以标的资产(underlying)及其产生的现金流(利息、股息(dividends))为支撑 | 大多数没有支撑,也不产生现金流,所以没有基本面价值(fundamental value)。价格反映预期价格升值(expected price appreciation),其驱动因素是稀缺性(scarcity)(有限供给(limited supply))和未来**转移价值(transfer value)**的能力 |
| 交易验证(transaction validation) | 记录在中央中介机构保管的**私有账本(private ledgers)**上 | 记录在**去中心化数字账本(decentralized digital ledgers)上,往往是无需许可(permissionless)**的区块链(blockchain)网络 |
| 交换媒介(medium of exchange) | 以全球通用的**法定货币(fiat currencies)**交易和计价 | 作为法定货币的替代品,主要用于网上交易。主流金融体系不愿接受,原因是交易成本高、在许多司法辖区不具备法定货币地位(legal tender),以及一些国家的严格限制。中央银行数字货币(central bank digital currency, CBDC)正作为代币化的法定货币接受评估 |
| 监管 | 大多数司法辖区有明确、成熟的规则 | 缺乏成熟的标准。规则仍在制定中;美国监管机构把部分数字货币视为大宗商品(commodities),另一些监管机构则视之为非金融资产。加密货币交易所往往不受监管,所以操纵市场(market manipulation)等行为没有被明确禁止 |
LOS 86.c — 投资形式与投资工具
加密货币在哪里交易
直接持有者使用加密货币钱包(cryptocurrency wallet),钱包里存放访问和交易资产所需的数字加密密钥。
核心概念
| 中心化交易所(centralized exchange) | 去中心化交易所(decentralized exchange) | |
|---|---|---|
| 结构 | 私人所有;交易在交易所自己的私有服务器上运行 | 没有中央机构;在由多台计算机组成的分布式架构上运行 |
| 受欢迎程度 | 最受欢迎的类型(尽管中心化与比特币(Bitcoin)的设计理念相冲突) | 使用较少 |
| 安全性 | 更容易受攻击:服务器一旦被攻破,交易可能中断,钱包密钥等数据可能泄露 | 更难攻击:一台计算机被攻破,其他计算机仍能维持交易所运行 |
| 监管 | 视司法辖区而定,一些按金融交易所监管 | 难以监管,因为没有任何个人或团体控制它 |
| 价格和成交量信息 | 平台提供价格透明度和成交量数据 | 没有中央平台 |
两类交易所的监督都很薄弱,投资者保护令人担忧。欺诈和操纵更容易发生,例如拉高出货骗局(pump-and-dump schemes):在社交媒体(social media)上炒作某个币,推高其价格。
直接投资
**直接投资(direct investment)**是直接记录在区块链上的交易:在加密货币(cryptocurrency)交易所买入代币、交易非同质化代币(nonfungible token, NFT)或参与首次代币发行(initial coin offering, ICO)。大多数加密货币交易所连续交易。主要风险:
- 欺诈:盗窃、骗局式 ICO、套取钱包凭证的企图,再加上交易所监督薄弱带来的操纵风险。
- 无法访问:币存放在需要专属密码的钱包里。密码一旦丢失,币就无法找回,实际上一文不值。据估计,全部比特币中约 20% 存放在丢失或被弃用的钱包里。
- 巨鲸(whales):少数大户持有某个小币种的大量份额,足以操纵其价格。这主要是持有人少的币种的风险;在规模最大、持有最分散的币种中,单个持有人不太可能有这种能力。
间接投资
核心概念
| 投资工具 | 如何获得敞口 | 要记住的要点 |
|---|---|---|
| 加密货币信托(cryptocurrency coin trusts) | 持有信托份额,信托资产是大量的加密货币本身 | 在场外交易,类似封闭式基金;透明度更高;投资者不需要数字钱包或加密密钥;部分收费很高 |
| 加密货币期货合约(cryptocurrency futures contracts) | 约定在未来某日按加密货币交易所的现货价格买入或卖出一定数量的加密货币 | 通常现金结算,带杠杆;比传统期货波动更大、流动性(liquidity)更差 |
| 加密货币交易所交易产品(cryptocurrency exchange-traded products, ETP)(如交易所交易基金(exchange-traded fund, ETF)) | 用现金或加密货币衍生品模拟加密货币收益 | 在交易所交易,而不是场外交易。考试惯例:通常不直接持有币。现行做法:2024 年以来推出的一些现货 ETP 确实持有币 |
| 加密货币相关股票(cryptocurrency stocks) | 与数字资产相关的公司股票:交易所、支付服务商、接受或持有或挖矿加密货币的公司、区块链服务商 | 通过公司业务获得敞口,而不是通过币本身 |
| 加密货币对冲基金(cryptocurrency hedge funds) | 主观多头、多空、量化和多策略等方法 | 有些还挖比特币来增加收益 |
以数字方式投资非数字资产
**资产支持型代币(asset-backed tokens)**是对实物资产或金融资产(非数字资产)的数字索取权,这些资产包括石油、黄金、房地产(real estate)或股票,代币以标的资产(underlying)作抵押。资产支持型代币:
- 可以通过碎片化所有权(fractional ownership),提高房地产等高价资产的流动性;
- 形成不可篡改的所有权记录(immutable ownership record),提高透明度、降低交易成本;
- 一般被监管机构归为证券。
这类代币常在以太坊(Ethereum)上发行,以太坊上的智能合约(smart contract)支持点对点(P2P)交互。**去中心化应用(decentralized applications, dApps)**不经过中央系统,直接在区块链上记录交易。**去中心化金融(decentralized finance, DeFi)**是由开源 dApps 形成的市场,可以充当交换媒介(medium of exchange)和价值储藏手段,把资产代币化,并保存不可篡改的所有权记录。目前大多数 dApps 以投机数字资产(digital asset)为主。
LOS 86.d — 风险、收益与分散化
收益驱动因素。 加密货币(cryptocurrency)的收益主要来自资产升值(asset appreciation)。价格的一个主要驱动因素是有限供给(limited supply):比特币总量上限为 21 million 枚,正因如此,有人称它为“数字黄金”。价格还受以下因素影响:
- 市场采用程度和网络影响(网络效应);
- 技术创新;
- 监管,包括新规则如何演变;
- 投机和投资者的风险偏好(risk appetite)。
风险。 与传统资产类别相比,比特币和其他加密货币收益高、波动也大,出现过大涨之后接着暴跌。欺诈、犯罪、监管不确定,以及一些国家的全面禁令(中国在 2021 年禁止了加密货币),都加大了不确定性。2011 年 1 月至 2022 年 1 月,比特币的月均对数收益率约为 8.8%,而美国股票、全球股票和全球债券约为 0.2% 至 1.1%;比特币的月标准差(standard deviation)约为 0.32,大约是股票的八倍。它的变异系数(coefficient of variation)(每单位平均收益承担的标准差,约 3.7)与美国股票接近,低于全球股票和全球债券。
分散化。 历史上,加密货币收益与传统资产类别收益的相关性(correlation)较低(同期比特币与美国股票、全球股票和全球债券的月度相关系数只有约 0.14 至 0.22),所以可能带来分散化好处。但证据并无定论,而且在市场极端承压时期,相关性可能上升,而这正是最需要分散化的时候。
例题
某个币一年内从 $8,000 涨到 $20,000,第二年又跌到 $11,000。第一年收益率为 ,第二年收益率为 。两年的持有期收益率(holding period return, HPR)为 。期间没有收到股息或利息,所以全部收益来自价格变动。这样的大幅波动是这一资产类别高波动性的典型表现。
常见考试陷阱
- 无支撑加密货币(cryptocurrency)的价值不来自现金流。问这类加密货币的价值或价格驱动因素时,“预测现金流”或“股息”是错误答案。这一点不适用于所有数字资产(digital asset):证券型代币可能支付股息,资产支持型代币(asset-backed tokens)的价值来自标的资产。
- 选项常把“更受欢迎”或“更容易受攻击”安在去中心化交易所(decentralized exchange)头上。这两点说的都是中心化交易所。
- 持有币并在场外交易的工具是加密货币信托(cryptocurrency coin trusts)。按考试惯例,ETF 不持有币。
- 资产支持型代币(asset-backed tokens)降低交易成本、提高透明度;把其中任一效果说反的选项都是错的。
本节要点
- 与传统金融资产不同,大多数数字资产(digital asset)没有支撑,也不产生现金流,所以没有基本面价值(fundamental value);它们记录在去中心化账本上,在许多司法辖区不具备法定货币地位(legal tender),也缺乏成熟的监管标准。
- 中心化加密货币(cryptocurrency)交易所最受欢迎,但更容易受攻击;去中心化交易所(decentralized exchange)在一台计算机被攻破时仍能运行,但难以监管。
- 直接投资(direct investment)的风险包括欺诈、丢失密码导致币永久损失,以及在持有人少的币种中巨鲸操纵价格。
- 间接敞口来自:持有币并在场外交易的加密货币信托(cryptocurrency coin trusts);现金结算、带杠杆的期货;交易所交易产品(考试惯例:通常不持有币;现行做法:2024 年以来推出的一些现货 ETP 持有币);加密货币相关股票(cryptocurrency stocks);加密货币对冲基金(cryptocurrency hedge funds)。
- 资产支持型代币(asset-backed tokens)是以非数字资产作抵押的数字索取权,可以实现碎片化所有权(fractional ownership),形成不可篡改的所有权记录(immutable ownership record),从而提高透明度、降低交易成本,一般被监管机构归为证券。
- 加密货币(cryptocurrency)收益主要来自价格升值,有限供给(limited supply)是主要驱动因素;收益高但波动很大;它们与传统资产的历史相关性低,可能带来分散化好处,不过在极端承压时期相关性可能上升。
随堂小测
An investment committee is debating whether to add digital assets to a multi-asset portfolio. Regarding their role as an investment class, which statement is most accurate?
查看答案和解析
正确答案: B
历史上,加密货币(cryptocurrency)收益与传统资产类别收益的相关性(correlation)较低,所以可能带来分散化好处。证据并无定论,而且在市场极端承压时期相关性可能上升,所以这种好处只是可能,并无保证。
其他选项为什么错
- A. 加密货币收益并没有紧跟传统资产类别;正是低相关性让分散化成为可能。数字资产(digital asset)的收益也比传统资产高得多(波动也大得多)。
- C. 数字资产是新兴、高度投机的资产类别,没有明确的法律保护,特点是收益高、波动极大,所以不是稳定的资产类别。
本题要点 加密货币可能带来分散化好处(历史相关性低),但波动很大,而且承压时相关性可能上升。
练习题
Kestrel Robotics is weighing two ways of raising new capital: a regulated initial public offering (IPO) or an initial coin offering (ICO). Compared with the IPO, the ICO would most likely involve:
查看答案和解析
正确答案: C
与受监管的 IPO 相比,ICO 的发行成本可能更低,筹资时间也可能更短。这些是可能的优势,并非一定如此。
其他选项为什么错
- A. ICO 筹资可能比 IPO 更快,筹资期更长与预期的差别正好相反。
- B. 大多数 ICO 出售的代币(token)不附带表决权(voting rights),而 IPO 发行的普通股通常有表决权。所以 ICO 买家得到的表决权一般更少。
本题要点 ICO 可能比 IPO 成本更低、速度更快;它通常给投资者的保护更少,往往没有表决权。
本章题库共 16 道题。 去题库全部练习。
本章要点
- 工作量证明和权益证明是两种主要的共识协议。矿工属于 PoW;验证者和质押属于 PoS。
- ICO 可能比 IPO 成本更低、速度更快;它通常给投资者的保护更少,往往没有表决权。
- 加密货币可能带来分散化好处(历史相关性低),但波动很大,而且承压时相关性可能上升。