投资组合管理 · 第 87 章
投资组合的风险与收益(第一部分)(Portfolio Risk and Return: Part I)
CFA 一级 · 投资组合管理 · 第 87 章 · 约 55 分钟
本章学习目标
- LOS 87.a 描述主要资产类别(asset class)(小盘股和大盘股、公司债券和政府债券、短期国债)、它们在历史上的风险与收益权衡、收益率的非正态特征以及流动性(liquidity)。
- LOS 87.b 解释风险厌恶(与风险中性(risk neutral)和风险偏好(risk seeking)相对比),以及它对在不同投资组合之间做选择的含义。
- LOS 87.c 解释投资者的效用函数(utility function)和无差异曲线(indifference curve)如何与资本配置线(capital allocation line, CAL)结合,决定其最优投资组合(optimal portfolio)。
- LOS 87.d 根据历史数据计算并解释资产收益率的均值、方差(variance)、协方差(covariance)和相关性(correlation)。
- LOS 87.e 计算并解释两资产投资组合的方差和标准差(standard deviation)。
- LOS 87.f 说明把收益率不完全相关的资产组合在一起如何降低投资组合风险。
- LOS 87.g 描述并解释最小方差前沿(minimum-variance frontier)、有效前沿和全球最小方差投资组合(global minimum-variance portfolio, GMVP)。
模块 87.1
历史风险与收益(Historical Risk and Return)
本章介绍主要资产类别(asset classes)的风险与收益历史,讲解风险厌恶(risk aversion)、效用(utility)、无差异曲线(indifference curve)、资本配置线(capital allocation line, CAL)以及最优投资组合(optimal portfolio)的选择。内容包括:用历史收益率计算均值、方差(variance)、协方差(covariance)和相关性(correlation),计算两资产投资组合的标准差(standard deviation);相关性如何决定分散化(diversification)的效果;以及最小方差前沿(minimum-variance frontier)、全球最小方差投资组合(global minimum-variance portfolio, GMVP)和有效前沿(efficient frontier)的定义。
LOS 87.a — 主要资产类别的特征
构建投资组合,先要看投资者能组合哪些资产类别(asset classes)。经典的基本类别有:小盘股(small-capitalization stocks)、大盘股(large-capitalization stocks)、长期公司债券(long-term corporate bonds)、长期政府债券(long-term government bonds)(即长期国债,Treasury bonds)和短期国债(Treasury bills, T-bills)。
风险与收益相伴
长期市场数据(美国从 1926 年起的数据,以及全球其他市场的类似数据)显示出明显的风险与收益权衡(risk–return tradeoff):**年均收益率(average annual return)**最高的资产类别,收益率的标准差也最高。
核心概念
| 美国资产类别,1926–2017 年 | 年均收益率(几何平均数(geometric mean)) | 标准差(月度数据年化) |
|---|---|---|
| 小盘股 | 12.1% | 31.7% |
| 大盘股 | 10.2% | 19.8% |
| 长期公司债券 | 6.1% | 8.3% |
| 长期政府债券 | 5.5% | 9.9% |
| 短期国债 | 3.4% | 3.1% |
| 通货膨胀(inflation) | 2.9% | 4.0% |
这个规律只在整体上成立,并不是每两类资产比较都成立:这段时间里,长期政府债券的波动略高于长期公司债券,收益却略低。
长期来看,权益(equity)的平均收益率高于固定收益证券,但收益率的标准差也更高。小盘股的平均收益率和标准差都最高,短期国债两者都最低。
为什么会是这样
理论预测的正是这个规律。投资者是风险厌恶型(risk averse)的,只有预期平均收益率更高、足以补偿多承担的风险,他们才会持有风险更高的资产类别(LOS 87.b)。
名义收益率与实际收益率
美国股票逐年的名义收益率(nominal return)波动很大,从亏损超过 40% 到盈利超过 50% 都出现过。名义收益率减去通货膨胀率(inflation rate),得到近似的实际收益率(real return)。按 1926–2017 年的数据,短期国债的实际收益率只有约 ,大盘股约为 。这段时间里通货膨胀本身变动很大,所以实际收益率比名义收益率更稳定。
例: 假设某基金去年的名义收益率为 9.0%,通货膨胀率为 3.5%。近似实际收益率为 。如果同一基金在通货膨胀率 6.0% 的年份收益率为 1.0%,近似实际收益率就是 。名义收益率可能掩盖通货膨胀的影响。
均值和方差之外
核心概念
只用预期收益率(expected return)和方差(或标准差)描述一项投资是一种简化,因为现实中的收益率分布并不是正态分布(normal distribution):
- 负偏(negative skewness):收益率倾向于出现大幅的下行意外。
- 超额峰度(excess kurtosis)(厚尾(fat tails);峰度大于 3):上涨和下跌两个方向的极端结果,出现频率都高于正态分布的预测。
分析投资时要考虑这些非正态特征(偏度(skewness),峰度(kurtosis))。
流动性(liquidity)是另一项特征。流动性差会压低证券价格,从而提高其预期收益率。这一点在新兴市场(emerging markets)和交易清淡的证券上影响最大,例如低质量公司债券(low-quality corporate bonds);发达市场的政府证券流动性很高。
常见考试陷阱
- 如果某个选项说权益(equity)的平均收益率比债券高,同时标准差又比债券低,那就与历史记录矛盾。
- 长期政府债券不是风险最低的资产类别(asset classes):它的价格随利率变动,所以波动比短期国债(Treasury bills, T-bills)大。
- 负偏(negative skewness)描述的是分布形状(左尾较长),不是平均收益率为负。
本节要点
- 长期来看,平均收益率最高的资产类别(asset classes),标准差也最高:小盘股两项都最高,短期国债(Treasury bills, T-bills)两项都最低。不过这个规律只在整体上成立,并非每两类资产都成立。
- 长期来看,权益(equity)的平均收益率高于固定收益证券,标准差也更高。这符合风险厌恶型投资者的行为:只有预期收益率(expected return)更高,他们才会持有风险更高的资产类别。
- 近似实际收益率(real return)等于名义收益率减去通货膨胀率(inflation rate)。1926–2017 年间,通货膨胀本身变动很大,所以实际收益率比名义收益率更稳定。
- 收益率分布不是正态分布:负偏(negative skewness)表示收益率倾向于出现大幅下行意外;超额峰度(峰度大于 3)表示极端结果出现的频率高于正态分布的预测。
- 流动性差会压低证券价格,从而提高其预期收益率(expected return)。这一点在新兴市场和交易清淡的证券(如低质量公司债券)上影响最大。
随堂小测
A pension trustee reviews close to a century of capital market history for the United States and other developed markets, comparing equity asset classes with fixed-income asset classes. Relative to fixed-income securities, equities have most likely shown:
查看答案和解析
正确答案: A
长期数据显示,各资产类别(asset classes)之间存在正向的风险与收益权衡。小盘股和大盘股的年均收益率都高于长期公司债券和长期政府债券,收益率的标准差也更大。其他发达市场的结果类似。
其他选项为什么错
- B. 长期来看,权益(equity)的平均收益率高于债券。多出的收益是对其更大波动的补偿。
- C. 权益的波动比债券大;收益更高而风险更低,与风险与收益权衡相矛盾。
本题要点 长期来看,平均收益率越高,标准差也越高(小盘股 > 大盘股 > 债券 > 短期国债)。
模块 87.2
风险厌恶(Risk Aversion)
LOS 87.b — 风险厌恶(risk aversion)与投资组合选择
风险厌恶型(risk-averse)投资者不喜欢风险:两项投资的预期收益率(expected return)相同时,她选风险较低(标准差(standard deviation)较低)的那一项。只要多出的预期收益率足以补偿多承担的风险,她也会持有风险更高的资产。金融模型假设投资者是风险厌恶型的,金融资产的市场价格也反映风险厌恶型投资者的偏好,所以风险更高的资产必须提供更高的预期收益率。
核心概念
| 投资者类型 | 在两项预期收益率相同的投资中如何选择 |
|---|---|
| 风险厌恶型(risk averse) | 选风险较低的一项 |
| 风险中性(risk neutral) | 无所谓(只关心预期收益率) |
| 风险偏好型(risk seeking)(爱好风险) | 选风险较高的一项 |
说明: 一个游戏以相同概率支付 $200 或 $0(预期收益 $100)。风险厌恶型投资者宁愿确定拿到 $100,也不玩这个游戏;风险偏好型(risk seeking)投资者更愿意玩;风险中性(risk neutral)投资者觉得两者无差别。
占优(dominance): 如果另一个可选组合的预期收益率更高(或相同)、风险更低(或相同),且至少有一项严格更好,那么被它在两方面都比下去的组合,风险厌恶型投资者绝不会选。在低收益/低风险组合和高收益/高风险组合之间,选哪一个都可能是理性的,取决于投资者的风险厌恶程度。
LOS 87.c — 效用、无差异曲线与最优投资组合
效用函数
投资者的**效用函数(utility function)**表示她在风险和收益之间的权衡:
核心概念
其中 是预期收益率(expected return), 是收益率的方差(variance)(两者都用小数), 是投资者的风险厌恶程度(degree of risk aversion),也叫风险厌恶系数(risk aversion coefficient)。 越大,投资者为每单位方差放弃的效用越多。风险厌恶型投资者 ,风险中性(risk neutral)投资者 ,风险偏好型(risk seeking)投资者 。
例: 设 ,某组合 、,则 。
由公式可以直接得出两个结论。无风险资产(risk-free asset)的 ,所以不论 取多少,它对每位投资者的效用都等于它的收益率。风险投资组合则不同,风险厌恶程度越高的投资者,从中得到的效用越低:同样是 8% 和 10%, 的投资者得到 ,低于 的投资者得到的 0.07。
无差异曲线
无差异曲线(indifference curve)把给投资者带来相同预期效用(expected utility)的风险–收益组合连成一条线。只用预期收益率和标准差(standard deviation)画这些曲线,等于假设投资者只关心投资组合的这两项特征。对风险厌恶型投资者,曲线向右上方倾斜(多承担风险,就要多拿预期收益率作为补偿),位置越靠左上方的曲线效用越高。
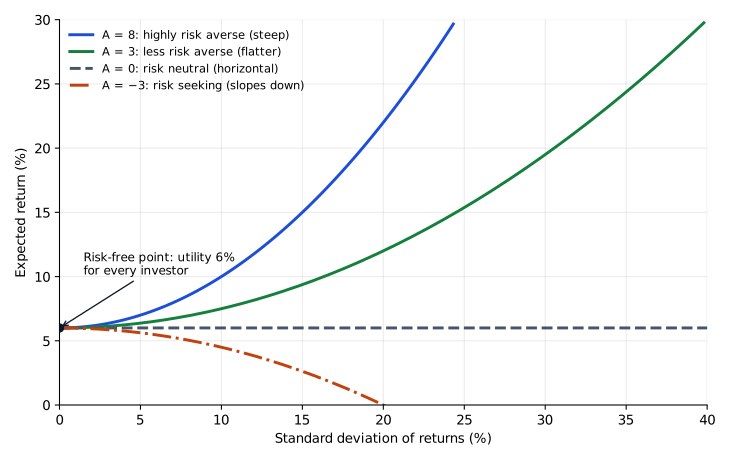
- 风险厌恶程度更高的投资者,每多承担一单位风险,需要的额外收益更多,所以她的无差异曲线更陡( 更高)。
- 风险厌恶程度较低的投资者,无差异曲线更平。
把效用函数改写成预期收益率的表达式,得到 ,所以曲线斜率的方向取决于 的符号: 时向上倾斜,(风险中性)时水平,(风险偏好)时向下倾斜。图中三类曲线的效用都是 6%。
加入无风险资产:资本配置线
把一个风险投资组合(权重 )和一项无风险资产(权重 )组合起来。无风险资产的标准差为零,它与风险投资组合的协方差(covariance)也为零。考试惯例:它与风险投资组合的相关性(correlation)也为零。现行做法:与一个方差为零的收益率之间的相关系数没有定义,计算只需要协方差。因此,在两资产投资组合公式(LOS 87.e)里,所有涉及无风险资产风险的项都消掉了,只剩下
核心概念
投资组合的风险就是风险投资组合风险的 倍,所以所有组合都落在一条直线上。从无风险利率(risk-free rate)出发、经过最优风险投资组合(optimal risky portfolio)的这条线,就是资本配置线(capital allocation line, CAL)。 表示按无风险利率借款,投入风险投资组合的金额超过自有资金(equity)的 100%(即杠杆头寸,位于 CAL 上风险投资组合的外侧)。
两基金分离定理(two-fund separation theorem)指出,每位投资者的最优投资组合(optimal portfolio)都由同样的两只“基金”组合而成:最优风险投资组合和无风险资产。投资者之间的区别只在于两者各投多少。
例: ;最优风险投资组合 ,。风险投资组合占 30% 时:,。
选择最优投资组合
投资者的最优投资组合是能够实现的组合中给她带来最高效用的那一个:即她能达到的最高无差异曲线与 CAL 相切的点。只有风险资产时,切点在**有效前沿(efficient frontier)**上。有效前沿是在每一风险水平下预期收益率最高的风险投资组合的集合(LOS 87.g)。高于切点曲线的曲线达不到;低于它的曲线能达到,但效用较低。因此,最优投资组合并不只是收益率最高的那个组合;投资者的无差异曲线不同,最优投资组合也不同。
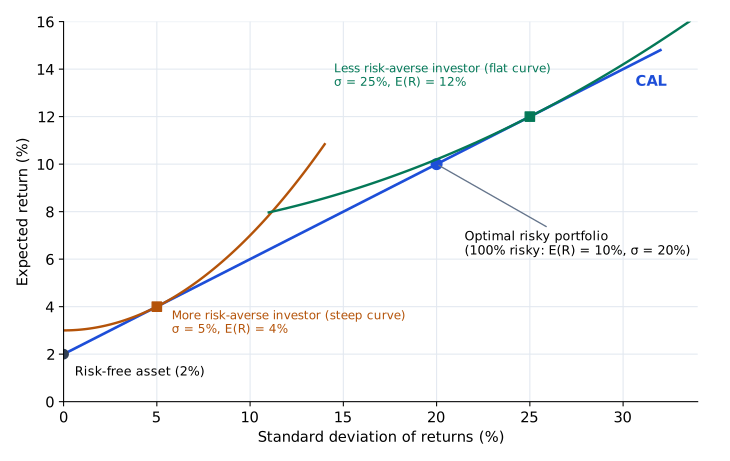
曲线较陡(风险厌恶程度较高)的投资者,切点靠近 CAL 的无风险资产一端:主要持有短期国债,风险低,预期收益率也低。曲线较平(风险厌恶程度较低)的投资者,切点更靠外,风险投资组合的比例更高(可能借款投资),风险和预期收益率也更高。
常见考试陷阱
- 风险厌恶不等于总是选风险最低的资产,而是在预期收益率(expected return)相同的两项资产中选风险较低的那一项。
- 不要把斜率弄反:曲线陡的是风险厌恶程度较高的投资者,曲线平的是风险厌恶程度较低的投资者。
- 使用杠杆的投资者(风险投资组合超过 100%)仍然可以是风险厌恶型的,只是厌恶程度较低,曲线较平。
- 连接无风险资产(risk-free asset)和一个风险投资组合的直线是资本配置线(capital allocation line, CAL);资本市场线(capital market line, CML)是其中的特例,此时风险投资组合就是市场组合(market portfolio)(Reading 88)。
- 最优点是与能达到的最高无差异曲线(indifference curve)的切点。选最低的曲线,或选曲线与前沿相交的点,都是错的。
- 用效用公式时,收益率和标准差(standard deviation)都要用小数(0.08,不是 8),并且保留 。A = 2、、 时,正确结果是 0.07;漏掉 会得到 0.06,代入 8 和 10 会得到 −92。
答题技巧
- 无风险资产的 ,不论 A 取多少,它对每位投资者的效用都等于它的收益率,给它排序不用算效用。
本节要点
- 两项投资的预期收益率(expected return)相同时,风险厌恶型投资者选风险较低的一项,风险中性(risk neutral)投资者无所谓,风险偏好型(risk seeking)投资者选风险较高的一项。
- 效用 ,收益率用小数。风险厌恶型投资者的 A 为正,风险中性(risk neutral)投资者为零,风险偏好型(risk seeking)投资者为负。风险厌恶程度越高的投资者,从风险投资组合中得到的效用越低。
- 无差异曲线(indifference curve)把预期效用相同的风险–收益组合连起来。风险厌恶型投资者的曲线向右上方倾斜;风险厌恶程度越高,曲线越陡;越靠左上方的曲线效用越高。
- 把风险投资组合与无风险资产(risk-free asset)组合,得到 和 ,即一条直线形的资本配置线(capital allocation line, CAL); 表示按无风险利率借款。
- 根据两基金分离定理,每位投资者的最优投资组合(optimal portfolio)都由同一个最优风险投资组合(optimal risky portfolio)和无风险资产(risk-free asset)组成,投资者之间只在两者的投资比例上不同。
- 最优投资组合是投资者能达到的最高无差异曲线(indifference curve)与 CAL 相切的点;只有风险资产时,则是与有效前沿(efficient frontier)相切的点。因此,风险厌恶程度较高的投资者更靠近无风险资产(risk-free asset)一端。
随堂小测
Priya Nair and Tomas Ekberg share the same capital market expectations. Ekberg's risk–return indifference curves are flatter than Nair's. Compared with Nair, Ekberg is most likely:
查看答案和解析
正确答案: A
无差异曲线(indifference curve)更平,说明 Ekberg 每多承担一单位风险,要求的额外预期收益率(expected return)更少,所以他的风险厌恶程度低于 Nair。面对同一组投资组合,他较平的曲线与前沿(或 CAL)的切点更靠外,所以他的最优投资组合风险更高,预期收益率也更高。
其他选项为什么错
- B. 曲线更平表示风险厌恶程度更低;风险厌恶程度更高的投资者曲线更陡。
- C. 风险厌恶程度判断对了,但风险厌恶程度较低的投资者,切点更靠外,预期收益率更高。
本题要点 曲线更平 = 风险厌恶程度更低,最优投资组合的风险更高、预期收益率更高。
模块 87.3
投资组合标准差(Portfolio Standard Deviation)
LOS 87.d — 根据历史数据计算均值、方差、协方差和相关性
单一资产
平均收益率(mean return)是各期收益率的平均值。方差和标准差衡量收益率围绕均值分散的程度,是常用的投资风险指标。
历史收益率是样本(sample),所以通常用样本方差(sample variance)(除以 )。标准差是方差的平方根。
两项资产:协方差(covariance)
协方差(covariance)衡量两个变量随时间一起变动的情况。
- 协方差为正:两个收益率往往在同一时期都高于(或都低于)各自的均值,所以倾向于同向变动。
- 协方差为负:一个收益率高于均值时,另一个往往低于均值。这并不表示两者总是反向变动。
- 协方差为零:两者没有线性关系,知道一个收益率,从线性角度看推断不出另一个。
协方差是绝对量,单位是收益率的平方。它的大小取决于两项资产的波动率,所以单看协方差,说明不了关系有多强。
相关性(correlation)
用两个标准差对协方差做标准化,得到相关系数(correlation coefficient):
核心概念
相关系数没有单位,总是在 −1 到 +1 之间。
核心概念
| 相关系数 | 含义 |
|---|---|
| 完全正相关(perfectly positively correlated):偏离均值的幅度始终成比例,方向相同 | |
| 完全负相关(perfectly negatively correlated):偏离均值的幅度始终成比例,方向相反 | |
| 不相关(uncorrelated):没有线性关系 |
*例:*三年的年收益率:资产 A 为 4%、10%、1%;资产 B 为 6%、12%、0%。
- 均值:,。
- 离差:A 为 ;B 为 。
- ,所以 ;,所以 。
- (单位为 %²)。
- 。
LOS 87.e — 投资组合标准差(portfolio standard deviation)
两资产投资组合的权重为 和 :
核心概念
输入值是权重、每项资产的标准差(或方差)以及协方差(或相关系数)。算 要用预期收益率(expected return),算 不用。贝塔系数(beta)衡量资产相对市场的系统性风险(systematic risk)(见 Reading 88),不是输入值。
*例:*60% 投资于权益(equity)基金(),40% 投资于债券基金(),:
。如果 ,结果就是加权平均值 。
常见考试陷阱
- 题目给的是方差时,先开平方,再用协方差(covariance)除以 。
- 相关系数(correlation coefficient)落在 −1 到 +1 之外,说明算错了(例如除反了)。
- 样本统计量除以 ,不是 。在上面三年的例子里,除以 T = 3 会得到资产 A 的方差 14、协方差(covariance) 18,而正确值是 21 和 27。
- 投资组合方差(portfolio variance)还是标准差:看清题目问的是哪一个。
- 前两项要把权重和标准差(用小数)平方,协方差(covariance)项要保留系数 2。在 60/40 的例子里,漏掉 2 得到 11.89%,权重不平方得到 15.86%,正确答案是 12.24%。
本节要点
- 历史收益率是样本(sample),所以样本方差(sample variance)用离差平方和除以 ,标准差是它的平方根。
- 协方差(covariance)衡量两个收益率如何一起变动:两者往往同期高于或低于均值时为正,一个高于均值而另一个往往低于均值时为负,没有线性关系时为零。
- 协方差(covariance)的单位是收益率的平方,大小取决于资产的波动率;相关系数(correlation coefficient) 没有单位,在 −1 到 +1 之间。
- 两资产投资组合方差(portfolio variance)为 ,输入值是权重、标准差以及协方差(covariance)或相关系数(correlation coefficient);算 不需要预期收益率和贝塔系数(beta)。
随堂小测
An analyst collects four years of returns for two stocks:
| Year | Stock P | Stock Q |
|---|---|---|
| 1 | 9 | 14 |
| 2 | 3 | 6 |
| 3 | 12 | 10 |
| 4 | 8 | 10 |
Using the sample formula, the covariance between the returns of Stock P and Stock Q (in percent squared) is closest to:
查看答案和解析
正确答案: A
样本协方差(covariance)是两只股票各自离均值的离差乘积之和,再除以 。四个观测值的乘积合计为 24,所以协方差为 。
均值:;
| 年份 | 乘积 | ||
|---|---|---|---|
| 1 | 1 | 4 | 4 |
| 2 | −5 | −4 | 20 |
| 3 | 4 | 0 | 0 |
| 4 | 0 | 0 | 0 |
其他选项为什么错
- B. 14 是股票 P 的样本方差(sample variance) 。题目问的是 P 和 Q 之间的协方差。
- C. 24 是交叉乘积之和,还没有除以 。
本题要点 协方差:成对离差相乘、加总、除以 。不要和单只股票的方差混淆。
模块 87.4
有效前沿(The Efficient Frontier)
LOS 87.f — 投资于不完全相关的资产
时,投资组合方差(portfolio variance)公式变成一个完全平方式:
完全正相关(perfect positive correlation)时,投资组合标准差(portfolio standard deviation)就是各资产标准差(standard deviation)的加权平均值:没有分散化收益(diversification benefit)。这时风险最低的(只做多)组合是 100% 投资于标准差较低的那项资产。
只要相关性(correlation)低于 +1,协方差(covariance)项就会变小,投资组合标准差就低于各资产标准差的加权平均值。降低的这部分就是分散化收益,相关性越低,分散化收益越大。 时协方差项消失; 为负时协方差项变为负数,风险进一步下降。 时方差(variance)又是一个完全平方式 ,所以 。选择权重使 ,这个值就为零,得到零方差组合:
核心概念
只做多时,两项风险资产只有在 时才能构成零方差组合; 时风险会下降,但降不到零。
*例:*两项资产 ,,等权重:
核心概念
| 投资组合方差 | 投资组合 | |
|---|---|---|
| +1 | 0.0400 | 20.00% |
| +0.5 | 0.0304 | 17.44% |
| 0 | 0.0208 | 14.42% |
| −0.5 | 0.0112 | 10.58% |
| −1 | 0.0016 | 4.00% |
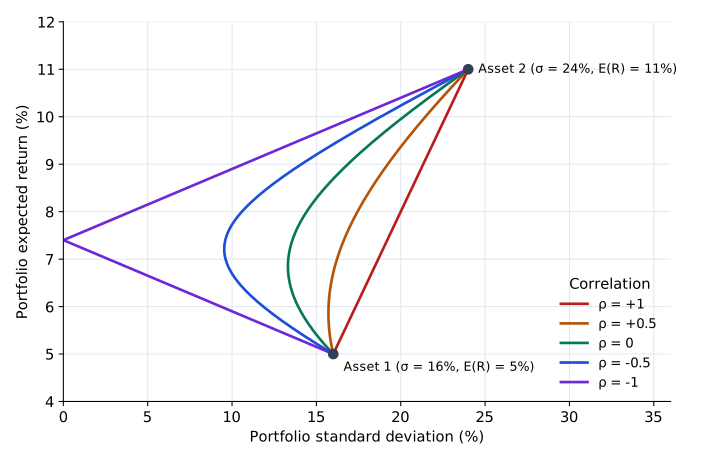
时,零方差组合是 ;等权重组合仍有 4.00% 的风险。下图画出了两项资产(,)在几种相关性下的全部只做多组合。相关性不出现在 里,所以同一组权重在每条曲线上的预期收益率(expected return)都相同。相关性降低只会降低这组权重的风险,所以曲线向左凸出得更多。 的曲线在 处碰到纵轴,这就是零方差组合的预期收益率。
*加入一项资产。*如果新资产的标准差与现有组合相同,且与组合的相关性低于 +1,加入它会降低投资组合标准差。风险和收益都相同时,与组合协方差(相关性)最低的候选资产降低风险最多。出于同样的原因,投资者会在本国股票之外加入其他资产类别,例如债券、房地产(real estate)和外国股票。
LOS 87.g — 最小方差前沿(minimum-variance frontier)、有效前沿和全球最小方差投资组合(global minimum-variance portfolio)
在每个预期收益率水平上,标准差最低的组合是最小方差投资组合(minimum-variance portfolio, MVP);这些组合连起来构成最小方差前沿(minimum-variance frontier)。最小方差前沿上最靠左的组合,也就是所有风险资产组合中风险最低的那个,是全球最小方差投资组合。
核心概念
风险厌恶型(risk-averse)投资者希望在每个风险水平上获得最高的预期收益率。提供这种组合的集合构成有效前沿(efficient frontier):从全球最小方差投资组合开始的最小方差前沿上半部分。换个说法,有效组合不被任何其他可得组合占优:没有哪个可得组合能在风险相同或更低时提供更高的预期收益率,或在预期收益率相同时风险更低。有效组合之间互不占优,因为沿着前沿移动,是用更高的风险换取更高的预期收益率。
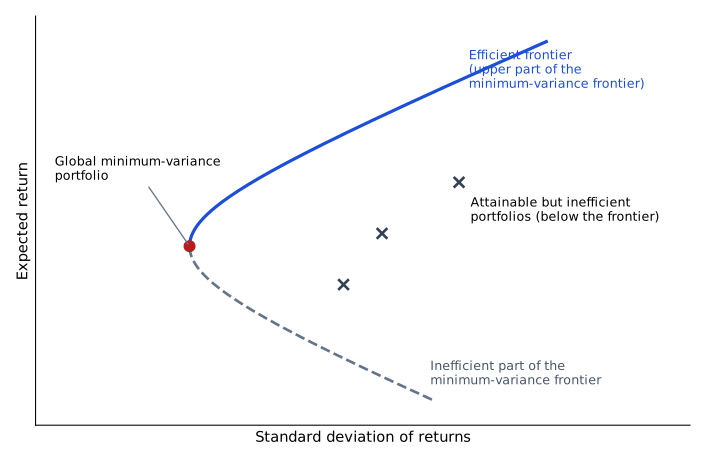
- 位于有效前沿下方的组合是无效的:另有可得组合在风险相同时预期收益率更高(或收益率相同时风险更低)。风险厌恶型投资者不会选它。
- 位于有效前沿上方的组合无法实现。
- 有效前沿是凹的:风险越高,斜率越小(每多承担一单位风险,换来的额外收益率越少)。
- 资产之间的相关性越低,前沿越向左移(向左上方,即“西北”方向):收益率相同,风险更低。
*输入值(Markowitz)。*风险用收益率的方差(标准差)衡量。构建有效前沿需要每只证券的预期收益率、方差,以及所有证券两两之间的协方差(covariance)。投资者的风险厌恶(risk aversion)程度不是输入值,只在从前沿上选组合时才起作用(模块 87.2)。
*识别无效组合。*组合 K:,;组合 L:,。L 收益率更高、风险更低,所以 K 不可能在有效前沿上。
当投资者能以低于有效前沿预期收益率的无风险利率(risk-free rate)借贷时,他们会把无风险资产(risk-free asset)和最优风险投资组合(optimal risky portfolio)组合起来(两基金分离(two-fund separation))。资本配置线(capital allocation line, CAL)只在最优风险投资组合处与凹的有效前沿相切,所以前沿上其他所有组合,包括全球最小方差投资组合,都在这条线的下方,理性投资者不会把它们作为最优持仓。切点以外的前沿组合也是如此。投资者如果想要比最优风险投资组合更高的预期收益率,可以按无风险利率借款,沿资本配置线继续向外移动,在标准差相同时获得更高的预期收益率。
常见考试陷阱
- 有效前沿(efficient frontier)=每个风险水平上收益率最高的组合。“每个风险承受能力(risk tolerance)水平”是干扰项。
- 协方差(covariance)等于 ,说明 ,即使题目没有直接给出相关系数。
- 只要 ,分散化(diversification)就有效果,包括低于 +1 的正相关。
答题技巧
- 时,投资组合标准差(portfolio standard deviation)是各资产标准差的加权平均值,不需要用完整的方差公式。
- 一个组合的预期收益率比另一个可得组合低、标准差又比它高,就是被占优的组合,不用画出前沿就能排除它是有效组合。
本节要点
- 相关性低于 +1 时,投资组合标准差(portfolio standard deviation)都低于各资产标准差的加权平均值;相关性越低,分散化收益越大。
- 只做多时,两项风险资产只有在 时才存在零方差组合,权重为 。
- 相关性不影响组合的预期收益率,只影响风险,所以相关性降低时,每组权重在预期收益率不变的情况下向左移。
- 加入一项标准差与组合相同、相关性低于 +1 的资产,会降低组合风险;其他条件相同的候选资产中,相关性最低的那项降低风险最多。
- 有效前沿(efficient frontier)是从全球最小方差投资组合开始的最小方差前沿(minimum-variance frontier)上半部分;在它下方的组合无效,在它上方的组合无法实现,而且有效前沿是凹的。
- Markowitz 模型的输入值是每只证券的预期收益率、方差以及两两之间的协方差(covariance),投资者的风险厌恶(risk aversion)程度不是输入值;当投资者能以低于前沿预期收益率的无风险利率借贷时,CAL 只在最优风险投资组合处与前沿相切。
随堂小测
Fund Lark has a standard deviation of returns of 7.4%, and Fund Wren has a standard deviation of returns of 5.2%. The two funds' returns are perfectly positively correlated. If short sales are not allowed, which allocation minimizes the standard deviation of a portfolio of the two funds?
查看答案和解析
正确答案: A
相关系数为 +1 时没有分散化收益(diversification benefit):投资组合标准差(portfolio standard deviation)就是两只基金标准差的加权平均值。全部投资于标准差较低的 Wren(5.2%)时,这个加权平均值最低。
时:,这个加权平均值在 时最小,。
其他选项为什么错
- B. 全部投资于 Lark,组合风险最高(7.4%),因为 Lark 是波动更大的那只基金。
- C. 这组权重 只有在相关系数为 −1 时才能构成零风险组合。 时,这个组合的 ,高于只持有 Wren。
本题要点 完全正相关时,要使风险最小,只持有 较低的资产。
练习题
Investors can borrow and lend at the risk-free rate, which is below the expected return of every portfolio on the efficient frontier of risky assets, and all investors hold the same expectations about risky assets. A rational, risk-averse investor is least likely to choose which of the following as her entire portfolio?
查看答案和解析
正确答案: B
根据两基金分离定理(two-fund separation theorem),每个投资者的最优投资组合(optimal portfolio)都是无风险资产和最优风险投资组合(optimal risky portfolio)的组合,所以位于资本配置线(CAL)上。无风险利率低于前沿上的收益率,所以 CAL 只在最优风险投资组合处与凹的有效前沿(efficient frontier)相切,而最优风险投资组合位于全球最小方差投资组合的上方;其他所有风险组合,包括全球最小方差投资组合,都在 CAL 下方。无风险资产和最优风险投资组合的组合在标准差相同时预期收益率更高,所以全球最小方差投资组合不是最优选择。
其他选项为什么错
- A. 非常厌恶风险的投资者可能理性地只持有无风险资产,也就是资本配置线的起点。
- C. 风险厌恶程度较低的投资者可能理性地借款,在最优风险投资组合上投入超过其权益(equity)100% 的资金,位于线上风险组合以外的某一点。
本题要点 有无风险资产时,最优投资组合位于经过最优风险投资组合的 CAL 上;全球最小方差投资组合在 CAL 下方,被占优。
本章题库共 75 道题。 去题库全部练习。
本章要点
- 长期来看,平均收益率越高,标准差也越高(小盘股 > 大盘股 > 债券 > 短期国债)。
- 曲线更平 = 风险厌恶程度更低,最优投资组合的风险更高、预期收益率更高。
- 协方差:成对离差相乘、加总、除以 。不要和单只股票的方差混淆。
- 完全正相关时,要使风险最小,只持有 较低的资产。
- 有无风险资产时,最优投资组合位于经过最优风险投资组合的 CAL 上;全球最小方差投资组合在 CAL 下方,被占优。