投资组合管理 · 第 88 章
投资组合的风险与收益(第二部分)(Portfolio Risk and Return: Part II)
CFA 一级 · 投资组合管理 · 第 88 章 · 约 1 小时 4 分钟
本章学习目标
- LOS 88.a 描述无风险资产(risk-free asset)与风险资产组合搭配后,风险和预期收益率(expected return)如何变化。
- LOS 88.b 解释资本配置线(capital allocation line, CAL)和资本市场线(capital market line, CML),包括贷出组合(lending portfolio)、借入组合(borrowing portfolio)和市场组合(market portfolio)。
- LOS 88.c 解释系统性风险(systematic risk)和非系统性风险(nonsystematic risk),以及非系统性风险为什么得不到额外的预期收益率。
- LOS 88.d 解释收益生成模型(return generating model)及其用途,包括多因子模型(multifactor model)和市场模型(market model)。
- LOS 88.e 根据协方差(covariance)、相关性(correlation)和标准差(standard deviation),或根据资本资产定价模型(capital asset pricing model, CAPM)关系式,计算并解释贝塔系数(beta)。
- LOS 88.f 解释资本资产定价模型(capital asset pricing model, CAPM)、它的假设以及证券市场线(security market line, SML),并比较 SML 与资本市场线(capital market line, CML)。
- LOS 88.g 用 CAPM 计算并解释资产的预期收益率(expected return),即必要收益率(required return)。
- LOS 88.h 描述并演示 CAPM 和 SML 的应用,例如识别低估(undervalued)和高估(overvalued)的证券。
- LOS 88.i 计算并解释夏普比率(Sharpe ratio)、特雷诺比率(Treynor measure)、M 平方(M-squared, M²)和詹森阿尔法(Jensen's alpha)。
模块 88.1
系统性风险与贝塔系数(Systematic Risk and Beta)
本章在风险投资组合中加入无风险资产(risk-free asset),推导出资本配置线(capital allocation line, CAL)和资本市场线(capital market line, CML);区分系统性风险(systematic risk)与非系统性风险(unsystematic risk);介绍收益生成模型(return generating model)、市场模型(market model)和贝塔系数(beta)的计算。随后推导资本资产定价模型(capital asset pricing model, CAPM)和证券市场线(security market line, SML),说明如何计算必要收益率(required return)、识别定价错误的证券,以及如何计算和解释夏普比率(Sharpe ratio)、M 平方(M-squared)、特雷诺比率(Treynor measure)和詹森阿尔法(Jensen's alpha)。
LOS 88.a — 在风险投资组合中加入无风险资产
无风险资产的收益率标准差(standard deviation)为零,所以它的收益率(rate of return)与任何风险资产收益率的协方差(covariance)为零。考试惯例:无风险资产与任何风险资产的相关性为零(zero correlation)。现行做法:标准差为零时相关系数没有定义,为零的只是协方差,而公式需要的也只是协方差。投资者把权重 投入风险投资组合 P,把 投入无风险资产,两资产投资组合的公式就简化为两个简单的式子:
- **预期收益率(expected return)是无风险利率(risk-free rate)**和风险投资组合预期收益率的加权平均。
- 标准差等于风险权重乘以风险投资组合的标准差,因为无风险资产既不贡献方差(variance),也不贡献协方差(covariance)。
- 和 都是 的线性函数,所以每个组合都落在一条直线上:这条线从纵轴上的 出发,经过 P。
因此,一个风险投资组合加上无风险资产,就能让风险厌恶(risk aversion)程度差别很大的投资者各自达到想要的风险水平。这样得到的组合可以占优于直线下方的风险投资组合。
例: 某风险基金 ,;。
| 风险基金权重 | 预期收益率 | 标准差 |
|---|---|---|
| 0.70(贷出 30%) | ||
| 1.00 | 9.0% | 15.0% |
| 1.25(借入 25%) |
常见考试陷阱
- 50/50 的组合,标准差正好是风险投资组合的一半。以为分散化(diversification)会把它压得更低,就错了:无风险收益率从不波动,抵消不了 P 的任何波动。
- 方差不是各方差的加权平均。标准差才是各标准差的加权平均(其中一个为零)。以例中 0.70 的权重为例,用方差加权平均算出的标准差是 12.55%,而不是 10.5%。
LOS 88.b — 资本配置线(CAL)与资本市场线(CML)
资本配置线(CAL)是无风险资产与某一个风险投资组合搭配后,可得到的各种风险—收益组合所连成的直线。每个风险投资组合都有自己的 CAL。在所有 CAL 中,投资者应选她最偏好的那组组合所在的线。这就是从 出发最陡的那条线,它与有效前沿(efficient frontier)相切(tangent),称为最优 CAL(optimal CAL)。切点就是最优风险投资组合(optimal risky portfolio):在所有风险投资组合中,它每单位标准差的超额收益率(excess return) 最高,也就是 LOS 88.i 中的夏普比率。每条 CAL 都从 出发,所以在大于零的每个风险水平上,最优 CAL 的预期收益率(expected return)都高于其他任何 CAL。
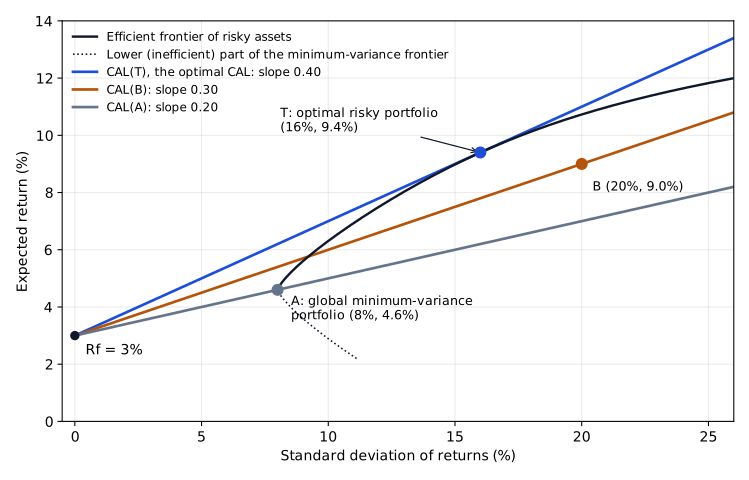
图中 。B 的预期收益率高于全球最小方差投资组合(global minimum-variance portfolio, GMVP)A,CAL 也更陡:,对比 。T 的 CAL 还要陡,为 ,所以 T 是最优风险投资组合。B 位于前沿内侧,T 的风险比 B 低,预期收益率又比 B 高。投资者再在最优 CAL 上选出使她**预期效用(expected utility)**最大的点,也就是她能达到的最高无差异曲线(indifference curve)与这条线相切的地方。
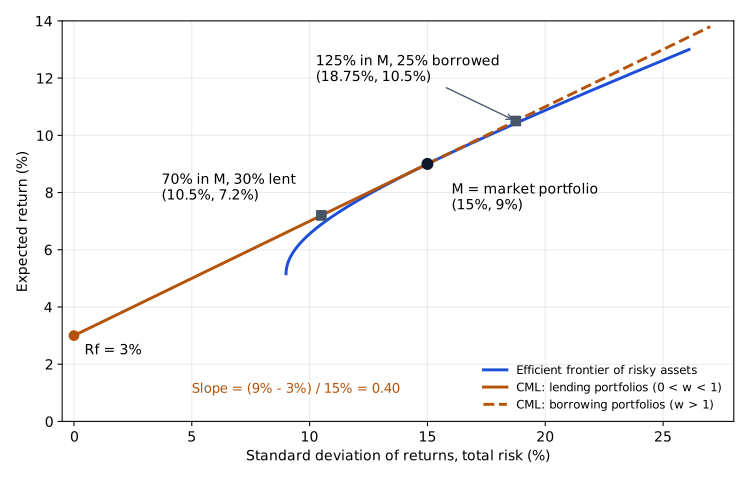
如果投资者的预测各不相同,每个人会找到不同的切点组合和不同的 CAL。资本市场理论(capital market theory)假设同质预期(homogeneous expectations):所有人对预期收益率、标准差和相关性(correlation)的估计都相同。于是所有人面对同一条有效前沿和同一个切点组合,这个组合必定是市场组合(market portfolio)。市场组合由现存的全部风险资产按市值权重构成,不含无风险资产。大家共同的最优 CAL 称为资本市场线。
核心概念
- 截距(intercept)是 。斜率 是每单位总风险(标准差)的超额收益率,等于市场组合的夏普比率。
- 是市场风险溢价(market risk premium, MRP)。把 CML 写成 就能看出:投资者每多承担一个单位的市场风险 ,预期收益率就增加一个 MRP。
- 横轴上的风险是标准差(总风险)。贝塔系数是证券市场线的风险度量(LOS 88.f)。
- 与 M 之间的点是贷出组合,一部分资金按 投出。M 以外、沿直线继续向上的点是借入组合:投资者按 借款,投入 M 的资金超过自有权益(equity)的 100%(保证金买入(buying on margin))。除 这一点本身外,CML 上所有组合持有的都是同一个风险组合(M),所以它们的收益率彼此完全正相关(perfectly positively correlated),也都不含非系统性风险。
例: ,,。斜率 。CML 上 的组合,;它在 M 上的权重是 。无风险资产的贝塔系数为 0,M 的贝塔系数为 1,所以 CML 上任一组合的贝塔系数等于它在 M 上的权重:这里是 0.80;投资者借入相当于自有权益四分之一的资金、把权益的 125% 投入 M 时,贝塔系数是 1.25。
两基金分离(two-fund separation)。 把 CML 和投资者的无差异曲线放在一起,组合选择就拆成两个独立的决定。持有哪些风险资产,对所有人都是同一个决定:持有市场组合。承担多少风险,也就是按 贷出或借入多少,取决于投资者自己的风险厌恶程度。这就是两基金分离定理(two-fund separation theorem)(也称分离定理(separation theorem)):每位投资者的最优投资组合(optimal portfolio)只由两个基金构成,即无风险资产和最优风险投资组合。证券选择因此简化为构建一个充分分散的投资组合。
被动投资与主动管理。 认为市场价格在信息上有效的投资者,采用被动投资策略(passive investment strategy):持有指数基金作为 M 的替代,在它和无风险资产之间分配资金。认为自己能找出定价错误证券的投资者,采用主动投资组合管理(active portfolio management):超配他们认为被低估(undervalued)的证券,低配他们认为被高估(overvalued)的证券。
常见考试陷阱
- 把市场组合(market portfolio)说成“全部股票”,或说成风险资产与无风险资产的组合,都是错的;宽基股票指数只是它的替代指标。
- 找市场组合(market portfolio),要从无风险利率(risk-free rate)出发画一条与有效前沿相切的直线。从收益率(rate of return)轴上其他点出发的直线,或投资者无差异曲线与前沿的切点,都找不到市场组合。
- 把资本市场理论理解成“每个人都恰好持有 M”是错的;每位投资者组合中只有风险部分是相同的。
LOS 88.c — 系统性风险与非系统性风险
核心概念
| 系统性风险 | 非系统性风险 |
|---|---|
| 也称市场风险(market risk)或不可分散风险(nondiversifiable risk) | 也称特有风险(unique risk)、公司特有风险(firm-specific risk)或可分散风险(diversifiable risk) |
| 源于全经济范围的因素(国内生产总值(gross domestic product, GDP)增长、利率、通货膨胀(inflation)) | 源于某一家公司或某一行业特有的事件 |
| 无法通过分散化消除 | 加入更多(并非完全相关的)证券后会下降 |
| 被定价(priced):以更高的预期收益率作为补偿 | 均衡时不被定价(not priced) |
**总风险(total risk)**用收益率(rate of return)的标准差(或方差)衡量。考试惯例:总风险 = 系统性风险 + 非系统性风险,按简单相加来表述,总风险用标准差衡量。现行做法:这个加总只对方差严格成立,如市场模型(market model)中的 ;两部分的标准差相加并不等于总标准差。
系统性风险既适用于投资组合,也适用于单个证券。跑车、高端摩托车等奢侈品的制造商对经济周期(business cycle)反应强烈,系统性风险高。公用事业公司对全市场因素反应很小,系统性风险低。组合中随机选出的股票越多,总风险越低,并逐渐接近市场风险。一项研究认为,大约 12 至 18 只股票就能获得最大分散化收益(diversification benefit)的约 90%;另一项研究给出的数字约为 30 只。两个数字都远小于市场上的证券数量。
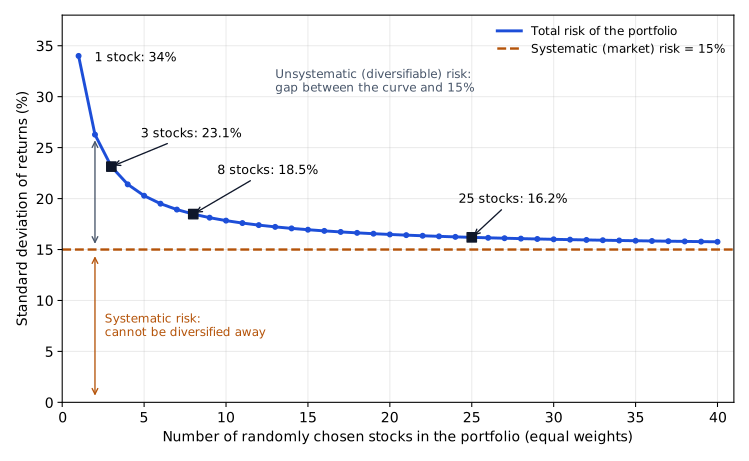
随着非系统性风险被分散掉,组合的表现越来越像市场,它与市场的相关性(correlation)趋向 +1。市场组合(market portfolio)是完全分散的,它的全部风险都是系统性风险。
债券。 同样的道理适用于债券组合。冲击单个发行人(issuer)的意外事件,例如评级下调,可以通过持有多家发行人的债券分散掉;而全经济范围的变化,例如衰退(recession),或利率、通货膨胀上升,会影响所有债券,无法分散。
非系统性风险为什么得不到溢价(premium)。 资本市场理论假设分散化没有成本;低成本的指数基金已经很接近这一点。投资者本可以免费消除的风险,不会有人为它付钱,所以在均衡时,预期(必要)收益率只取决于系统性风险。只有一种药的生物科技股,总风险可以非常高,系统性风险却很低,因此均衡收益率低。一家经营稳定的机床制造商,总风险不大,但对经济周期很敏感,必要收益率反而更高。由 50 或 100 只这类生物科技股构成的组合,公司特有的不确定性很少,因为成功和失败会相互抵消。一只证券的系统性风险,用它对充分分散组合的风险的贡献来衡量。
常见考试陷阱
- 单个证券同时含有系统性风险和非系统性风险(nonsystematic risk)。只有充分分散的组合才(近似)没有非系统性风险。
- 加入随机选出的股票会降低非系统性风险,系统性风险的预期水平不变。有意加入高贝塔(低贝塔)股票,确实会提高(降低)组合的系统性风险。
- 以标准差不能直接相加为由否定“总风险 = 系统性风险 + 非系统性风险”,是错的;按上面的考试惯例,这个等式就是标准答案。
LOS 88.d — 收益生成模型与市场模型
收益生成模型根据资产对一个或多个因子的暴露来估计它的预期收益率(expected return)。因子可以是宏观经济因子(macroeconomic factor)(GDP 增长、通货膨胀、消费者信心)、基本面因子(fundamental factor)(盈利、盈利增长、公司规模、研发支出)或统计因子(statistical factor)。实践中,多数模型主要依靠宏观经济因子和基本面因子。统计因子往往缺乏金融理论依据,可能只是通过数据挖掘(data mining)(对同一组数据反复检验)找到的、某一样本(sample)期间特有的规律。
超额收益率形式的**多因子模型(multifactor model)**为:
每个 是一个因子敏感度(factor sensitivity)(也称因子载荷(factor loading))。第一个因子通常是市场的超额收益率。
- Fama 和 French 模型使用三个因子:市场超额收益率、公司规模(firm size)和账面市值比(book-to-market)(账面价值与市场价值之比)。
- Carhart 加入第四个因子价格动量(price momentum),以前期收益率为基础。在模型估计所用的期间内,这四个因子能解释美国股票收益率差异的很大一部分。
单因子模型(single-factor model)只用一个因子,不论是什么因子(例如只用账面市值比,或只用盈利增长率)。以市场超额收益率为因子的单因子模型就是单指数模型(single-index model):。
市场模型(market model)是简化的单指数模型,用资产收益率对市场**收益率(rate of return)**回归来估计:
- 和 用历史收益率估计。预期收益率为 。
- 市场模型用来估计 ,并衡量异常收益率(abnormal return) :实际收益率减去在实际市场收益率下应有的预期收益率。
- 为了与单指数模型一致,可以把 设为 。
例: 某股票的市场模型为 。市场收益率为 6%,预期收益率就是 。如果这只股票实际收益率为 8.5%,异常收益率为 。
常见考试陷阱
- 市场模型(market model)对市场收益率()回归,不是对市场超额收益率或风险调整后收益率回归。
- 区分“单因子”和“多因子”看的是因子个数,不是因子类型。
LOS 88.e — 贝塔系数的计算与解释
贝塔系数是资产收益率(rate of return)与市场收益率协方差的标准化度量,只衡量系统性风险:
核心概念
- 市场的贝塔系数为 1,因为市场收益率与自身的协方差就是它的方差:。所有股票的(市值加权)平均贝塔系数也是 1。贝塔系数为 0,表示资产收益率与市场的协方差为零(如果资产收益率有波动,相关性也为零)。贝塔系数也可以为负。
- 实践中,贝塔系数用资产超额收益率对市场超额收益率回归的斜率来估计。最小二乘直线使各点到直线的垂直距离平方和最小,这条线就是证券特征线(security characteristic line),斜率为 。直线比 45° 线更陡,表示 :资产收益率对系统性因素的反应比市场更强。
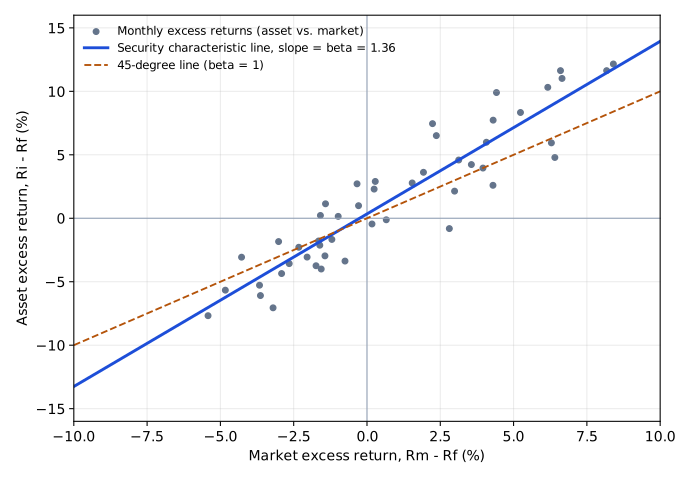
例: ,,。
协方差 ;。也可以直接算 。
由 CAPM 反推贝塔系数。 CAPM(LOS 88.f)的表达式为 。移项得到 。如果某股票预期收益率(expected return)为 12%,,,则 。
常见考试陷阱
- 协方差要除以市场方差。常见错误是除以市场标准差。例中 0.01764 除以 0.14 得 0.126,而不是 0.90。
- 题目给的是方差时,先开平方,再用 。
- 比值是 ,即资产标准差除以市场标准差。不要颠倒,也不要漏乘相关性(correlation)。例中颠倒比值得 0.225,漏掉相关性得 2.0,正确答案是 0.90。
- 反推贝塔系数时,资产和市场的预期收益率(expected return)都要减去 。例中 12/7 得 1.71,10/7 得 1.43,正确答案是 2.0。
答题技巧
- 无风险资产的贝塔系数为 0,市场组合(market portfolio)为 1,所以 CML 上任一组合的贝塔系数等于它在 M 上的权重,不用算协方差。
本节要点
- 风险投资组合 P 与无风险资产搭配,得到 和 ,所以每个组合都位于从 出发、经过 P 的直线上。
- 最优 CAL 是从 出发最陡的直线,在最优风险投资组合(optimal risky portfolio)处与有效前沿相切;在所有风险投资组合中,最优风险投资组合每单位标准差的超额收益率最高。
- 在同质预期(homogeneous expectations)下,每位投资者的切点组合都是市场组合(market portfolio),即全部风险资产按市值加权构成的组合。CML 用标准差衡量风险,投资者之间的差别只在于按 贷出或借入多少。
- 考试惯例:总风险 = 系统性风险 + 非系统性风险,总风险用标准差衡量;现行做法:这个加总只对方差严格成立。两种情况下都只有系统性风险被定价,因为资本市场理论假设非系统性风险可以零成本分散掉。
- 市场模型(market model) 用资产收益率(rate of return)对市场收益率回归,得到异常收益率 ;多因子模型(multifactor model)则使用多个因子,如 Fama 和 French 模型(市场、规模、账面市值比)和 Carhart 模型(再加入动量)。
- 贝塔系数等于 ,只衡量系统性风险,市场的贝塔系数为 1。
随堂小测
An investor combines a risk-free asset with a portfolio of risky assets. Which statement about the new portfolio is least accurate?
查看答案和解析
正确答案: A
新组合的方差是 ,不是 。两种资产标准差(无风险资产为零,风险投资组合为 )的加权平均是组合的标准差,不是方差。
以 、 为例:方差 (标准差 10%);如果对方差加权平均,会得到 (标准差 14.1%)。
其他选项为什么错
- B. 正确:。
- C. 正确:无风险资产的标准差为零,与风险投资组合的协方差也为零,所以 。
本题要点 标准差与风险权重成线性关系,方差不是。
模块 88.2
CAPM 与 SML(The CAPM and the SML)
LOS 88.f — 资本资产定价模型(capital asset pricing model, CAPM)、CAPM 的假设与证券市场线(security market line, SML)
只有系统性风险(systematic risk)获得定价,所以任何资产的相关风险都是它与市场的协方差(covariance)。以预期收益率(expected return)对 作图,或者先用市场方差(variance)标准化、再对贝塔系数(beta)作图,就得到证券市场线(SML)。SML 的方程就是资本资产定价模型(capital asset pricing model, CAPM):
截距(intercept)是 (beta 为 0),市场位于 处,斜率是市场风险溢价(market risk premium, MRP) 。市场风险溢价为正时,预期收益率随系统性风险线性上升。
CAPM 的假设
| 假设 | 含义 |
|---|---|
| 风险厌恶(risk aversion) | 投资者多承担风险,就要求更高的预期收益率 |
| 投资者追求效用最大化(utility maximizing investors) | 每个理性投资者都选择使自己预期效用最大的风险–收益组合 |
| 无摩擦市场(frictionless markets) | 没有税收,没有交易成本,也没有其他交易障碍 |
| 单期投资期限(one-period horizon) | 所有投资者的投资期限(time horizon)相同,都是单期 |
| 同质预期(homogeneous expectations) | 所有投资者对预期收益率、标准差(standard deviation)和相关性(correlation)的估计都相同 |
| 资产可分(divisible assets) | 所有投资都可以无限细分 |
| 竞争性市场(competitive markets) | 投资者是价格接受者(price takers);任何单个投资者的交易都影响不了价格 |
比较 CML 与 SML
核心概念
| 资本市场线(capital market line, CML) | 证券市场线(SML) | |
|---|---|---|
| 风险度量(横轴) | 标准差(总风险) | beta(系统性风险) |
| 均衡时线上有哪些点 | 只有有效组合( 与 M 的组合) | 所有定价合理的证券和组合,无论是否分散化(diversification) |
| 斜率 | ||
| 线上各点的分散化程度 | 都充分分散化,只有系统性风险 | 可以是单只股票或集中持仓组合;它们承担的非系统性风险(unsystematic risk)不获定价 |
两条线对应的风险度量不同,所以不存在两线“交汇”的点。均衡时,非有效组合或单只股票位于 CML 下方,但在 SML 上。任何 beta 为 1 的资产,不论总风险多大,在 SML 上都和市场处于同一点。
常见考试陷阱
- 认为标准差最高的股票均衡收益率最高,是典型错误;CAPM 只对 beta 定价。
- 风险厌恶并不要求持有无风险资产(risk-free asset)。风险厌恶型(risk-averse)投资者也可以借钱多买 M。
- LOS 88.e 的证券特征线(security characteristic line)不是 SML。证券特征线的斜率是单个资产的 beta,SML 的斜率是市场风险溢价(market risk premium, MRP)。
LOS 88.g — 用 CAPM 计算预期(必要)收益率
把输入代入 。先看清题目给的是市场预期收益率 ,还是市场风险溢价(market risk premium, MRP) 。
*例:*,,:。因为 ,这只股票的预期收益率高于市场。
常用的变形和关系:
- 市场风险溢价:。同一方程解出 beta 的形式见 LOS 88.e。
- 名义无风险利率 实际无风险利率 + 预期通货膨胀率(inflation rate)。
- 市场风险溢价为正()时,负 beta 使必要收益率(required return)低于 。如果 ,负 beta 使必要收益率高于 。例如 ,, 时,必要收益率为 。
- 其他条件不变、市场风险溢价为正时,beta 越高,必要收益率越高,投资者今天愿意付的价格就越低。市场风险溢价为负时,按 beta 的排序反过来。
常见考试陷阱
- 题目给的是溢价(premium),就不要再减一次 。
- 题目给的是市场收益率,先减去 再乘 beta。上例中, 得 13.0%,正确答案是 9.5%。
- 题目要名义必要收益率时,不要用实际无风险利率。
LOS 88.h — CAPM 与 SML 的应用:找出定价错误的证券
均衡时,证券的预期收益率等于 SML 给出的必要收益率。分析师把自己的预测与 CAPM 必要收益率比较:
核心概念
| 比较 | 相对 SML 的位置 | 估值 | 操作 |
|---|---|---|---|
| 预测 > 必要 | 位于 SML 上方 | 低估(undervalued) | 买入 |
| 预测 < 必要 | 位于 SML 下方 | 高估(overvalued) | 卖出或卖空 |
| 预测 = 必要 | 位于 SML 上 | 定价合理 | 买卖均可 |
预测收益率减去必要收益率,就是该证券的预期阿尔法(alpha),也就是定价偏差的大小。如果两只被低估(undervalued)的持仓必须卖出一只,卖出 alpha 较小的那只。
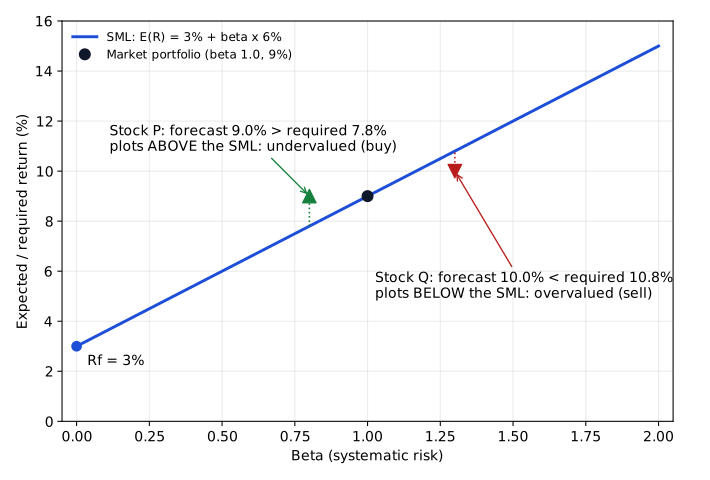
*例:*,。
- 股票 P:,买入价 50,预测价格 53,另有 1.50 的股息(dividends)。预测收益率 ;必要收益率 。P 被低估 1.2%,位于 SML 上方。
- 股票 Q:,预测收益率 10.0%;必要收益率 。Q 被高估(overvalued) 0.8%,位于 SML 下方。
图形法和代数法的结论总是一致,因为 SML 就是 CAPM 方程的图形。
常见考试陷阱
- 预测持有期收益率(holding period return, HPR)要包括股息。股票 P 如果漏掉 1.50 的股息(dividends),预测收益率是 6.0%,低于 7.8% 的必要收益率,而正确值是 9.0%。
- 拿股票和 比,而不是和它自己的必要收益率比,是错误的。市场风险溢价(market risk premium, MRP)为正时,负 beta 股票即使预测收益率低于 ,也可能被低估(undervalued)。
LOS 88.i — 夏普比率(Sharpe ratio)、特雷诺比率(Treynor measure)、M 平方(M-squared, M²)与詹森阿尔法(Jensen's alpha)
**业绩评估(performance evaluation)**分析主动管理经理所管组合的风险与收益。**归因分析(attribution analysis)**是业绩评估的一部分,查找主动组合收益率与被动基准(benchmark)收益率之间差异的来源。收益率高于基准,单凭这一点说明不了多少:风险(尤其是 beta)高于基准的组合,长期应该挣得更多,所以收益率必须经过风险调整。
核心概念
| 指标 | 公式 | 所用风险 | 单位 / 解读 |
|---|---|---|---|
| 夏普比率 | 总风险 | 组合资本配置线(capital allocation line, CAL)的斜率;与其他组合或 CML 斜率比较 | |
| M 平方(M²) | 总风险 | P 加杠杆或去杠杆到市场 σ 后的百分比收益率 | |
| M² 阿尔法 | 总风险 | P 位于 CML 上方时为正 | |
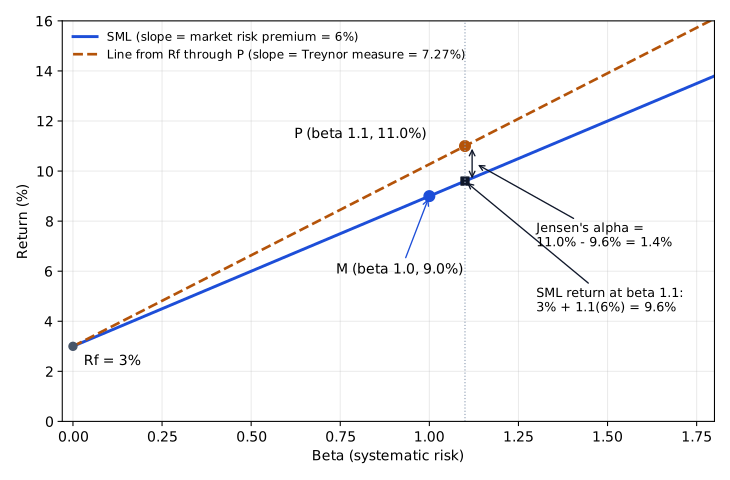
| 特雷诺比率 | 系统性风险 | 每单位 beta 的超额收益率(excess return)(是一个斜率) | |
| 詹森阿尔法 | 系统性风险 | 高出 SML 的百分比收益率 |
- 夏普比率(Sharpe ratio)可以**事前(ex ante)使用(用预期值),也可以事后(ex post)**使用(用已实现收益率的均值和样本标准差)。它的数值只有和另一个组合的夏普比率比较才有意义。
- M² 给出的排名与夏普比率相同,但用百分比表示。因为 ,当且仅当 P 的夏普比率高于 CML 斜率时,M² 才高于 (M² 阿尔法 > 0)。特雷诺比率(Treynor measure)和詹森阿尔法是对应的基于 beta 的指标:特雷诺比率是斜率,詹森阿尔法是百分比。
- 用哪种风险度量,取决于组合是否承担非系统性风险。单个经理的组合或集中持仓,应该用总风险指标(夏普比率或 M²)评价。充分分散化的基金,例如分给许多经理管理的基金,可以用基于 beta 的指标(特雷诺比率或詹森阿尔法)评价。
- 位于 CML 上方的组合,夏普比率高于 CML 上的任何组合,M² 阿尔法为正。位于 SML 上方的组合,詹森阿尔法为正;如果 beta 为正,特雷诺比率还高于 SML 上的任何资产。
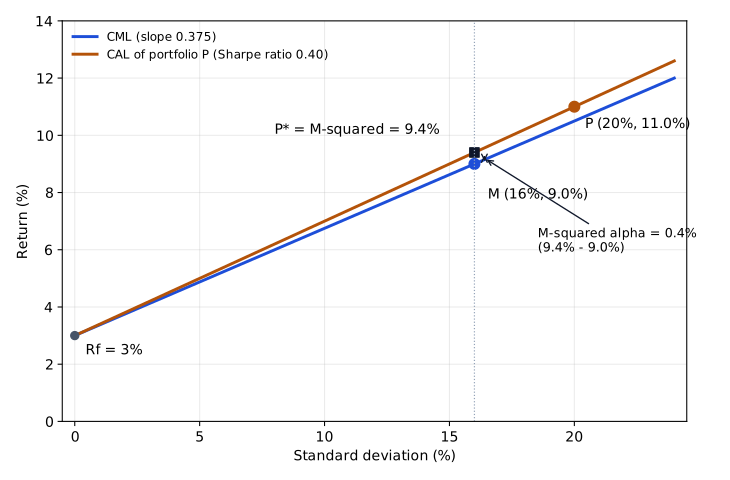
*例:*,,;,,。
- 夏普比率 ,高于 CML 斜率 ,所以按总风险衡量,P 跑赢了市场。
- M² ;M² 阿尔法 。
- 特雷诺比率 ,市场的特雷诺比率为 6%。
- 詹森阿尔法 。
*例:*两类指标对基金的排名可能不同。,,。
| Return | σ | β | Sharpe ratio | M² alpha | Treynor measure | Jensen's alpha | |
|---|---|---|---|---|---|---|---|
| Fund X | 12% | 24% | 0.9 | 9/24 = 0.375 | 3 + 0.375(16) − 9 = 0.0% | 9/0.9 = 10.0% | 12 − [3 + 0.9(6)] = +3.6% |
| Fund Y | 10% | 14% | 1.2 | 7/14 = 0.50 | 3 + 0.50(16) − 9 = +2.0% | 7/1.2 = 5.8% | 10 − [3 + 1.2(6)] = −0.2% |
| Market | 9% | 16% | 1.0 | 6/16 = 0.375 | 0.0% | 6/1.0 = 6.0% | 0.0% |
按总风险指标,Fund Y 胜出(夏普比率 0.50 对 0.375;M² 阿尔法 +2.0% 对 0.0%)。按基于 beta 的指标,Fund X 胜出(特雷诺比率 10.0% 对 5.8%;詹森阿尔法 +3.6% 对 −0.2%)。X 的 beta 低,标准差却高,所以它的风险大部分是非系统性风险。如果 X 是投资者的全部组合,这部分风险就要算进去,Y 更好。如果 X 只是充分分散化基金中的一小部分,它的非系统性风险被分散掉,X 更好。夏普比率和特雷诺比率的数值,要和另一个组合或市场比较着看;M² 阿尔法和詹森阿尔法可以直接看,大于零说明经风险调整后基金跑赢了市场。
在收益率对 beta 的图上,P 的特雷诺比率是从 经过 P 的直线的斜率,詹森阿尔法是在 处 P 与 SML 之间的垂直距离。
这些指标的输入,包括市场预期收益率(以及由此得出的市场风险溢价)和 beta,都是估计值,带有误差。市场预期收益率不一定等于它的历史平均值。模型结果的可靠程度取决于这些估计。
常见考试陷阱
- 夏普比率(Sharpe ratio)和 M² 用标准差;特雷诺比率(Treynor measure)和詹森阿尔法用 beta。干扰项常用错风险度量。
- 题目问 M² 阿尔法时,要用 M² 减去市场收益率;直接报 M² 是常见失误。上例中,报 M² 得 9.4%,而 M² 阿尔法是 0.4%。
- 忘了在夏普比率(Sharpe ratio)或特雷诺比率(Treynor measure)的分子里减去 。上例中,夏普比率会变成 0.55,而不是 0.40;特雷诺比率会变成 10.0%,而不是 7.27%。
答题技巧
- 当且仅当组合的夏普比率高于 CML 斜率时,M² 才高于 ,所以比较夏普比率就能看出 M² 阿尔法的正负。
- 在 CAPM 下,beta 为 1 的资产不论总风险多大,必要收益率都等于市场的必要收益率,不用计算。
本节要点
- CAPM 是证券市场线(SML)的方程,截距(intercept)为 ,斜率为市场风险溢价(market risk premium, MRP)。
- CAPM 假设:投资者风险厌恶(risk aversion)、追求效用最大化;市场无摩擦;所有投资者共用一个单期投资期限;同质预期(homogeneous expectations);资产无限可分;市场是竞争性的,投资者是价格接受者(price takers)。
- CML 用标准差衡量风险,均衡时线上只有有效组合;SML 用 beta 衡量风险,线上是所有定价合理的证券和组合,所以单只股票位于 CML 下方,但在 SML 上。
- 预测收益率高于 CAPM 必要收益率的证券位于 SML 上方,被低估(undervalued);预测收益率低于必要收益率的证券位于 SML 下方,被高估(overvalued);两者之差就是它的预期 alpha。
- 市场风险溢价(market risk premium, MRP)为正时,负 beta 使必要收益率(required return)低于 ; 低于 时,负 beta 使必要收益率高于 。
- 夏普比率(Sharpe ratio)和 M² 用总风险,适合单个经理的组合或集中持仓组合,M² 对组合的排名与夏普比率相同;特雷诺比率(Treynor measure)和詹森阿尔法用 beta,适合充分分散化的基金。
随堂小测
Denholm Freight shares have a beta of 1.15. The risk-free rate is 2.5% and the expected return on the market is 8.5%. According to the capital asset pricing model, the required return on Denholm shares is closest to:
查看答案和解析
正确答案: C
CAPM 在无风险利率上加上经 beta 调整的市场风险溢价(market risk premium, MRP)。市场风险溢价是市场预期收益率减去无风险利率,即 6.0%。
其他选项为什么错
- A. 12.3% 是用 beta 乘以整个市场收益率,而不是乘以市场风险溢价:。
- B. 9.8% 只是 beta 乘以市场收益率(),忽略了无风险利率,也忽略了 CAPM 的溢价结构。
本题要点 CAPM:。先用市场收益率减去 ,再乘 beta。
练习题
A fixed-income manager holds bonds from many different issuers. After this diversification, the risk from which of the following events is most likely to remain in the portfolio?
查看答案和解析
正确答案: B
衰退是全经济范围的事件,几乎同时影响所有发行人,所以它的风险是系统性(市场)风险,无法分散。持有多家发行人的债券,只能消除来自单个发行人特有事件的非系统性风险。
其他选项为什么错
- A. 某家发行人因会计丑闻被下调评级,是这家发行人特有的事件。它属于非系统性风险,在持有多家发行人债券的组合中会被分散掉。
- C. 某家发行人的工厂失火,是公司特有事件。持有多家发行人的债券,就能把这种非系统性风险分散掉。
本题要点 先问:风险来自一家发行人,还是来自整个经济?发行人特有的 = 非系统性,可以分散掉;全经济范围的 = 系统性,会留下来。
An analyst's CAPM-based expected return for Harwell Mining shares is 2.2 times the 10% return expected on the market portfolio. With a risk-free rate of 4%, the beta of Harwell Mining shares is closest to:
查看答案和解析
正确答案: A
CAPM 通过贝塔系数把股票的预期超额收益率和市场的预期超额收益率联系起来,所以知道两者的超额收益率,就能反推出贝塔系数。Harwell 的预期收益率(expected return)为 。
其他选项为什么错
- B. 2.2 是相对于市场收益率的倍数。这个倍数比较的是总收益率,而贝塔系数比较的是超过无风险利率(risk-free rate)的超额收益率。
- C. 1.8 是用股票的超额收益率(18%)除以市场的总收益率(10%),而不是除以市场风险溢价(6%)。
本题要点 反推贝塔系数:。两个收益率都要减去 。
About 60% of Mariela Cortez's wealth is in shares of the software company she founded; the rest is in a broad mix of bonds and equity index funds. Which of the following risk-adjusted performance measures is least appropriate for evaluating her overall portfolio?
查看答案和解析
正确答案: B
詹森阿尔法只针对系统性(beta)风险做调整,适合充分分散化的组合。Cortez 的组合以一只股票为主,承担大量非系统性风险,所以要用基于总风险的指标。
其他选项为什么错
- A. 夏普比率(Sharpe ratio)用标准差(总风险),能反映她很大的公司特有风险,适合集中持仓组合。
- C. M² 由夏普比率推出,同样用总风险,所以组合集中在一项持仓上时仍然适用。
本题要点 集中持仓组合用总风险指标(夏普比率、M²),充分分散化的组合用基于 beta 的指标(特雷诺比率、詹森阿尔法)。
本章题库共 105 道题。 去题库全部练习。
本章要点
- 标准差与风险权重成线性关系,方差不是。
- 先问:风险来自一家发行人,还是来自整个经济?发行人特有的 = 非系统性,可以分散掉;全经济范围的 = 系统性,会留下来。
- 反推贝塔系数:。两个收益率都要减去 。
- CAPM:。先用市场收益率减去 ,再乘 beta。
- 集中持仓组合用总风险指标(夏普比率、M²),充分分散化的组合用基于 beta 的指标(特雷诺比率、詹森阿尔法)。