公司金融 · 第 23 章
营运资本与流动性(Working Capital and Liquidity)
CFA 一级 · 公司金融 · 第 23 章 · 约 30 分钟
本章学习目标
- LOS 23.a 解释现金转换周期(cash conversion cycle, CCC)的计算(DOH + DSO - DPO)、哪些因素会拉长或缩短它、商业信用(trade credit)的成本,并比较不同发行人(issuer)的 CCC。
- LOS 23.b 解释流动性(liquidity)、主要和次要流动性来源(primary and secondary liquidity sources)、流动性拖累与流动性抽离(drags and pulls on liquidity)、流动性成本(cost of liquidity),以及流动比率(current ratio)、速动比率(quick ratio)和现金比率(cash ratio)。
- LOS 23.c 描述营运资本(working capital)的管理目标,比较营运资本融资的保守型、适中型和激进型策略(conservative, moderate and aggressive approaches),以及影响短期融资的因素。
模块 23.1
流动性指标与管理(Liquidity Measures and Management)
本节讲解现金转换周期(cash conversion cycle, CCC)及其组成部分、商业信用的成本和营运资本的衡量指标,以及如何据此比较不同发行人(issuer)。随后介绍主要和次要流动性来源、流动性拖累与抽离、流动性比率(liquidity ratios),以及管理营运资本的保守型、适中型和激进型策略。
LOS 23.a — 现金转换周期
现金转换周期(CCC)又叫净营业周期(net operating cycle),衡量公司的现金从支付存货(inventory)和其他资源的款项起,到收回相应销售款为止,被占用了多长时间:
核心概念
- 存货周转天数(days of inventory on hand, DOH):存货从购入到售出持有多长时间;
- 应收账款周转天数(days sales outstanding, DSO):客户多久付款(应收账款的平均天数);
- 应付账款周转天数(days payable outstanding, DPO):公司多久向供应商付款(应付账款的平均天数)。
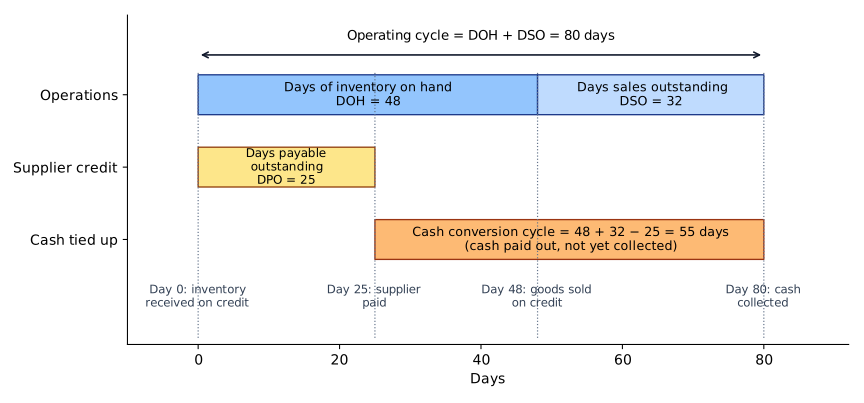
**营业周期(operating cycle)**是从收到原材料到收回销售现金的时间,所以等于 。其中前 DPO 天由供应商提供资金,所以 CCC 是营业周期中公司必须自己出资的那一段。
*例:*、、 时,营业周期为 80 天,CCC 为 55 天,见下面的时间轴。
**从周转率(turnover ratios)换算成天数。**营运活动数据常以周转率给出,先换算成天数(一年按 365 天):
- ,其中 ;
- ,其中 ;
- ,其中 ;
- 。
*例:*存货周转率(inventory turnover)为 6.0、应收账款周转率(receivables turnover)为 9.125、应付账款周转率(payables turnover)为 7.3,则 DOH 天、DSO 天、DPO 天。营业周期为 100.8 天,CCC 为 天。周转率越高,天数越少。
CCC 一般越短越好:占用在营运资本上的资金更少,现金回笼更快。CCC 高于同行,可能说明营运资本投入过多,现金流可能吃紧。
| 变化 | 对 CCC 的影响 |
|---|---|
| DOH ↑(存货周转变慢) | ↑ |
| DSO ↑(收款变慢、对客户的信用放宽) | ↑ |
| DPO ↓(供应商收紧信用条件、要求更快付款) | ↑ |
| DOH ↓、DSO ↓ 或 DPO ↑ | ↓ |
CCC 是各组成部分的线性组合,所以各部分都乘以同一倍数,CCC 也乘以这个倍数。但某一部分变动的百分比并不等于 CCC 变动的百分比。在时间轴的例子中,如果 DPO 从 25 天增加到 35 天(公司争取到更长的供应商账期),CCC 降到 45 天:DPO 上升 40%,CCC 只下降约 18%。
公司可以从三个组成部分中的任何一个入手缩短 CCC,但每种手段都有代价:
| 手段 | 如何缩短 CCC | 代价或风险 |
|---|---|---|
| DOH ↓ | 少持有原材料和产成品 | 供应中断时生产受阻;无法应对需求激增 |
| DSO ↓ | 收紧给客户的信用 | 损失销售 |
| DPO ↑ | 推迟向供应商付款 | 放弃提前付款的现金折扣(early-payment discount)(见下文商业信用的成本) |
商业信用及其成本
应付账款(accounts payable)是供应商提供的隐性信用来源(implicit source of credit)(银行贷款是显性来源)。信用条件 a/b net c 指可享受 (百分比)的现金折扣,条件是在 天内付款,否则须在第 天前付清全款。放弃折扣,相当于按每 $1 发票金额借入 ,期限为 天,成本为 :
核心概念
其中 为小数形式的折扣率, 为折扣期的天数, 为全款到期的天数。
*例:*信用条件 1/10 net 40,银行利率 7%。有效年利率(effective annual rate, EAR),所以应向银行借款,并享受折扣。
比较 CCC
不同行业的 CCC 各不相同。例如,制药公司存货多(CCC 长);航空公司在提供服务之前就收到现金,存货也很少(CCC 短)。应把公司与本行业或其自身历史相比。比较规模不同的公司时,用营运资本除以销售额;而且只比较业务相近的公司,因为这一比率因行业而异。CCC 短的公司每单位销售额占用的营运资本少,所以两个指标通常指向同一方向。分析师常偏好只由经营项目构成的净营运资本(net working capital, NWC),因为它和 CCC 联系紧密:
*例:*流动资产(current assets)645,包括现金和有价证券(cash and marketable securities)55、应收账款 260、存货 310、预付费用 20。流动负债(current liabilities)485,包括应付账款 290、应计费用 45、短期票据 120、一年内到期的长期债务 30。总营运资本(total working capital)。净营运资本 。
常见考试陷阱
- 把 DPO 加到营业周期(operating cycle)上。供应商信用缩短 CCC,所以 DPO 要减去。在时间轴的例子中,会得到 天,而不是 55 天。
- CCC 可以为负。预收货款、存货又少时,公司先从客户收款,后向供应商付款,经营所需资金由供应商信用提供。
- 计算净营运资本时,流动资产中只剔除现金和有价证券,流动负债中只剔除短期债务和一年内到期的债务。应收账款、预付项目、应付账款和应计费用都保留。
LOS 23.b — 流动性(liquidity)
资产的流动性(liquidity)指它离现金有多近;负债(liability)的流动性指它离清偿有多近。存货的流动性低于应收账款(存货要先卖出,再收款)。
| Current asset | What must happen before it becomes cash | Liquidity |
|---|---|---|
| Cash | Nothing | Highest |
| Marketable securities | Sell them in the market | Very high |
| Accounts receivable | Collect from customers | Lower |
| Inventory | Process (if needed) and sell, then collect the receivable | Lowest |
对发行人而言,流动性指能否用现金和高流动性资产(liquid assets)偿付短期债务。长期偿债能力(solvency)取决于业务能否产生足够的现金来偿付负债,分析师主要通过现金流量表(statement of cash flows)判断流动性管理。公司通常依靠主要来源,只在需要时才动用次要来源。
| 主要流动性来源 | 次要流动性来源 |
|---|---|
| 持有的现金和有价证券 | 暂停发放股息(dividends) |
| 银行借款(如授信额度) | 推迟或削减资本投资(capital investment) |
| 业务产生的现金 | 出售资产;增发权益(equity) |
| 重新谈判或重组债务;申请破产保护 |
次要来源成本更高,并向市场传递负面信号。持有现金缓冲有成本(资金闲置),但在 CCC 偏离常态时(季节性、需求冲击),可以降低被迫依赖次要来源的风险。
- **流动性拖累(drag on liquidity)**会推迟现金流入:周转缓慢或过时的存货(DOH ↑)、回收缓慢或无法收回的应收账款(DSO ↑)。
- **流动性抽离(pull on liquidity)**会加快现金流出:供应商削减信用额度或要求更快付款(DPO ↓)。
**流动性成本(cost of liquidity)**指资产必须快速出售时,相对公允价值(fair value)接受的折价(discount)。*例:*现金 $50(成本 0%),应收账款和存货 $150 按 10% 折价出售,设备 $200 按 25% 折价出售,所得为 ,而公允价值为 $400;成本 。
流动性比率
流动比率(current ratio)大于 1,说明流动资产足以覆盖流动负债。速动比率(quick ratio)剔除了流动性最差的流动资产存货,所以比流动比率更保守;**现金比率(cash ratio)**还剔除了应收账款,是最严格的指标。*例:*现金 30、应收账款 50、存货 90、流动负债 100 时,流动比率为 1.70,速动比率为 0.80,现金比率为 0.30。
常见考试陷阱
- 把推迟资本性支出(capital expenditure, CapEx)或暂停股息归为主要来源。公司只在压力下才会这样做,所以它们属于次要来源。
- 供应商削减信用额度属于流动性抽离,不是流动性拖累,尽管它和收款变慢一样会拉长 CCC。
- 速动比率(quick ratio)漏掉应收账款。只有现金比率(cash ratio)剔除应收账款。在比率的例子中,会得到 ,而不是 0.80。
LOS 23.c — 营运资本与流动性的管理
营运资本管理(working capital management)的目标,是在保持足够流动性(liquidity)、维持经营并履行债务的前提下,使利润最大化。持有更多短期资产更安全,但收益更低;用短期债务融资比长期债务或权益便宜,但有展期风险(rollover risk)。比较不同公司时,用短期资产和长期资产分别除以销售额。
核心概念
| 保守型策略 | 适中型策略 | 激进型策略 | |
|---|---|---|---|
| 持有的短期资产 | 高(相对于长期资产) | 中等 | 低 |
| 营运资本的融资来源 | 长期债务和权益 | 永久性流动资产(permanent current assets):长期;波动性(季节性)流动资产(variable (seasonal) current assets):短期 | 短期债务 |
| 好处 | 资本是永久性的,展期需求少;市场动荡时灵活;按期偿付短期债务的可能性高 | 两者兼顾 | 融资成本更低,收益更高 |
| 成本/风险 | 成本更高,盈利能力更低;长期贷款人(lenders)可能附加契约条款(covenants)(如最低利息保障倍数) | 两者兼顾 | 有无法履行债务的风险;易受市场动荡冲击 |
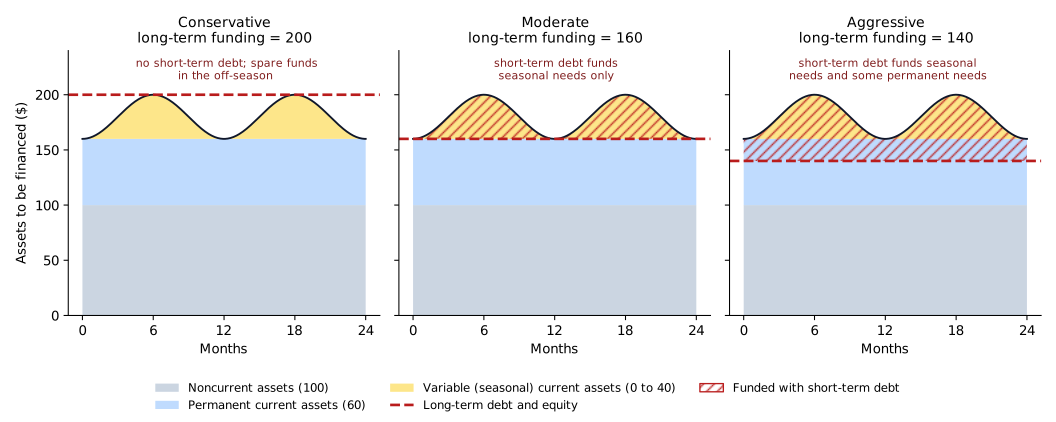
永久性流动资产是业务全年都需要的流动资产水平;波动性(季节性)流动资产是在高峰(peak)时期额外需要的部分。资产相同时,各策略的区别在于长期债务和权益在这一需求层级中向上覆盖到哪里;其余部分用短期资金解决:
选择短期融资时要考虑的因素:公司规模(小公司选择较少)、信用状况、法律体系(对贷款人的保护)、监管(如银行和公用事业)以及可用作抵押品(collateral)的相关资产(underlying assets)。公司应保持多个融资来源,了解各自的成本,并在需要之前就安排好。
常见考试陷阱
- 把用长期资金满足存货、工资和租金等经常性需求当作适中型策略。所有营运资本都用长期资金是保守型;适中型只把永久性需求交给长期资金,季节性需求交给短期资金。
答题技巧
- 比较放弃折扣的 EAR 和银行利率:如果 EAR 更高,向银行借款以享受折扣更便宜。
- CCC 各组成部分乘以同一倍数,CCC 也乘以这个倍数;但某一部分的百分比变动不等于 CCC 的百分比变动,所以要按天数重新计算 CCC。
本节要点
- 现金转换周期(CCC)为 ;营业周期(operating cycle)为 DOH + DSO,CCC 是其中公司必须自己出资的部分。
- 一年按 365 天计,DOH、DSO 和 DPO 分别等于 365 除以存货周转率(inventory turnover)、应收账款周转率(receivables turnover)和应付账款周转率。
- CCC 一般越短越好;DOH 或 DSO 上升时 CCC 变长,DPO 上升时 CCC 变短。每种手段都有代价:生产受阻、损失销售或放弃提前付款折扣。
- 在 a/b net c 条件下放弃折扣,每年的成本为 。
- CCC 因行业而异,所以应把公司与本行业或其自身历史比较;净营运资本剔除了现金和有价证券以及短期债务和一年内到期的债务,因此与 CCC 联系紧密。
- 主要流动性(liquidity)来源包括现金和有价证券、银行借款和业务产生的现金;暂停股息、推迟资本投资或出售资产等次要来源成本更高,并传递负面信号。
- 流动性拖累推迟流入(DOH 或 DSO 上升),流动性抽离加快流出(DPO 下降);速动比率(quick ratio)剔除存货,现金比率(cash ratio)还剔除应收账款。
- 保守型策略持有较多短期资产并用长期资金融资,激进型策略持有较少短期资产并用短期债务融资,适中型策略用长期资金支持永久性流动资产、用短期资金支持季节性流动资产。
随堂小测
The CFO of Brightwater Distributors wants to shorten the company's cash conversion cycle (CCC). Which of the following changes would achieve this goal?
查看答案和解析
正确答案: C
CCC 等于 DOH 加 DSO 减 DPO,衡量现金在存货和应收账款上被占用多久,才通过销售回笼。存货卖得更快,DOH 下降,CCC 随之缩短。
DOH 下降使 CCC 缩短;DSO 上升或 DPO 下降使 CCC 变长。
其他选项为什么错
- A. 应收账款回收变慢,DSO 上升,CCC 变长。
- B. 更早向供应商付款,DPO 下降;DPO 是减项,所以 CCC 变长。
本题要点 DOH 或 DSO 下降,或 DPO 上升时,CCC 缩短。
练习题
Kellan Foods buys ingredients from a supplier that offers terms of 3/15, net 75. Kellan can also borrow from its bank at an annual rate of 9%. Which source of financing is cheaper for Kellan?
查看答案和解析
正确答案: A
放弃 3% 的折扣、推迟 60 天付款,相当于从供应商处取得一笔隐性贷款。其有效年利率(effective annual rate, EAR)约为 20.4%,远高于银行借款 9% 的显性成本,所以 Kellan 应向银行借款,并在 15 天内付款以享受折扣。
融资期限 天;放弃折扣意味着每获得 $97 的信用要多付 $3。
银行:9%。由于 20.4% > 9%,银行借款更便宜。
其他选项为什么错
- B. 直接拿 3% 的折扣和 9% 的银行利率比较,忽略了期限:3% 只对应 60 天,年化后约为 20.4%。因此供应商信用是更贵的来源。
- C. 两者成本相差很大(约 20.4% 对比 9%)。即使用不计复利的简单年化(),也远高于银行利率。
本题要点 信用条件 a/b net c:,a 用小数表示。放弃折扣而使用商业信用,通常比银行贷款贵得多。
Talbridge Electronics' main component suppliers have cut the trade credit line they extend to it and now require payment within 15 days instead of 45 days. For Talbridge, this development is best described as a:
查看答案和解析
正确答案: B
现金流出加快时,就出现流动性抽离,例如供应商削减信用额度或要求更快付款。应付账款周转天数(days payable outstanding, DPO)下降,现金转换周期(CCC)变长,流动性(liquidity)减少。
其他选项为什么错
- A. 流动性拖累是现金流入的延迟,例如存货周转缓慢或过时、应收账款回收缓慢。本题的问题是流出加快。
- C. 次要流动性来源是公司为筹集现金可以采取的行动,例如暂停股息、推迟资本性支出、出售资产、增发权益(equity)或重组债务。失去供应商信用减少了流动性,而不是提供流动性。
本题要点 拖累 = 流入变慢(DOH 或 DSO 上升)。抽离 = 流出加快(DPO 下降)。
Three companies describe how they handle their working capital. Whose practice fits a conservative approach best?
查看答案和解析
正确答案: C
保守型策略用长期资金(长期债务和权益)为营运资本融资,包括存货、工资和租金等永久性需求。同时,它持有的短期资产相对长期资产较多。
其他选项为什么错
- A. 用需要滚动续借的短期借款支付租金和工资等经常性费用,是激进型策略的典型做法。
- B. 保守型公司持有的短期资产相对更多。短期资产相对长期资产偏少的公司,更接近激进型。
本题要点 保守型:流动资产多,长期融资。激进型:流动资产少,短期融资。
本章题库共 22 道题。 去题库全部练习。
本章要点
- DOH 或 DSO 下降,或 DPO 上升时,CCC 缩短。
- 信用条件 a/b net c:,a 用小数表示。放弃折扣而使用商业信用,通常比银行贷款贵得多。
- 拖累 = 流入变慢(DOH 或 DSO 上升)。抽离 = 流出加快(DPO 下降)。
- 保守型:流动资产多,长期融资。激进型:流动资产少,短期融资。