公司金融 · 第 24 章
资本投资与资本配置(Capital Investments and Capital Allocation)
CFA 一级 · 公司金融 · 第 24 章 · 约 41 分钟
本章学习目标
- LOS 24.a 描述四类资本投资(capital investment):持续经营(going concern)项目、监管/合规(regulatory/compliance)项目、扩张(expansion)项目和其他项目,以及每类需要的分析。
- LOS 24.b 描述资本配置(capital allocation)流程;计算并解释净现值(net present value, NPV)、内部收益率(internal rate of return, IRR)和投入资本回报率(return on invested capital, ROIC),比较它们在资本配置中的用法。
- LOS 24.c 描述资本配置的原则(税后增量现金流、沉没成本与机会成本、外部性、时点)以及常见错误。
- LOS 24.d 描述与资本投资相关的实物期权类型:时机选择权、放弃期权、扩张期权、灵活性期权和基本期权。
模块 24.1
资本投资与项目衡量指标(Capital Investments and Project Measures)
本章先给资本投资(capital investment)分类,说明资本配置(capital allocation)流程,计算并比较净现值(net present value, NPV)、内部收益率(internal rate of return, IRR)和投入资本回报率(return on invested capital, ROIC)。随后讲估计项目现金流的原则、资本配置中常见的错误,以及能为项目增加价值的实物期权(real option)。
LOS 24.a — 资本投资(capital investment)的类型
资本投资(capital investment)是对长期资产的支出,这些资产的现金流分布在一年以上。资本投资分为四类,主要区别在于需要多少分析。前两类维持现有业务运转;后两类着眼于扩大业务,需要的分析最多。
核心概念
| 类型 | 目的 | 通常的分析深度 |
|---|---|---|
| 持续经营项目(going concern projects) | 维持现有业务运转,或降低现有业务的成本(例如把一台磨损或过时、但仍能用的机器换成运行成本更低的新型号) | 低:维持性支出几乎不需要分析;效率(efficiency)类(更新)决策需要做成本比较 |
| 监管/合规项目(regulatory/compliance projects) | 政府机构或保险公司要求做的项目,通常出于安全或环境因素的考虑 | 中等:公司必须做,所以分析比较的是不同的实施方案;项目本身几乎不带来收入 |
| 扩张项目(expansion projects) | 扩大业务:进入新市场,或在现有市场推出新产品 | 高:需要预测需求、收入和费用 |
| 其他项目(other projects) | 现有业务线以外的投资(类似初创企业的新业务、收购新行业的公司) | 高:不确定性大,收购中有付出过高价格的风险 |
纯维持性支出只需回答两个问题:现有业务是否继续经营;如果继续,是否沿用现有流程。
另外两点:
- 公司常用期限匹配融资(match funding):用期限与项目寿命一致的资金为项目融资,降低融资风险。
- 分析师常用每年的折旧(depreciation)费用粗略估计公司仅为维持现有业务(持续经营支出)所需的资本性支出(capital spending)。
常见考试陷阱
- 收入很少或没有收入,不是否决监管/合规项目的理由。
- 为降低运营成本而更换一台仍能用的机器,属于持续经营项目,不是扩张项目,尽管它涉及购买新设备。
LOS 24.b — 资本配置流程、NPV、IRR 和 ROIC
流程
资本配置是识别和评估资本项目的过程。资本项目指现金流在一年以上的期间内收到的项目。同一框架可以用于任何影响未来盈利的公司决策。资本配置重要的原因有三:资产昂贵且寿命长;同样的思路也适用于营运资本(working capital)和并购(mergers and acquisitions)等其他决策;良好的资本配置服务于管理层的首要目标,即股东(shareholder)价值最大化。
四个管理步骤是:
- 创意生成(idea generation):最重要的一步;创意来自高级管理层、各事业部、员工或外部人士。
- 分析项目提案(analyzing project proposals):预测每个项目的现金流,判断项目能否盈利。
- 编制全公司资本预算(creating the firm-wide capital budget):结合现金流时点、可用资源和公司战略,给有利可图的项目排序并安排进度;单独看很有吸引力的项目,未必符合战略规划。
- 监控决策与事后审计(monitoring decisions and conducting a post-audit):把实际结果与预测结果对比;事后审计能暴露系统性的预测错误,并促使管理者改进经营。
为项目安排融资不属于这四个步骤。
净现值(NPV)
**净现值(NPV)**是项目全部预期增量税后现金流的现值(present value)之和。折现时用项目的必要收益率(required rate of return),也就是按项目风险调整后的公司资本成本(cost of capital):
核心概念
其中 通常是一笔负的初始投资。独立项目的决策规则(decision rule): 时接受(预计增加股东财富), 时拒绝。NPV 为零的项目预计不改变股东财富。理论上,接受一个项目会让公司价值增加该项目的 NPV,所以股价上涨的幅度等于每股 NPV。
例: 某公司有 40 million 股,股价 $25。公司宣布一个耗资 $90 million 的项目,项目税后现金流入的现值为 $96 million。如果投资者事先没有预期到这个项目,并且认可这些估计,NPV million,即每股 ,股价升至 $25.15。
内部收益率(IRR)
**内部收益率(IRR)**是让现金流入与现金流出现值相等的折现率(discount rate),也就是使 NPV = 0 的折现率:
决策规则:IRR 高于必要收益率(即门槛收益率(hurdle rate))时接受,IRR 低于门槛收益率时拒绝。必要收益率通常是公司的资本成本;项目风险高于或低于公司的平均项目时,相应上调或下调。NPV 随折现率上升而下降,所以对常规的独立项目,两条规则的结论一致:
| 所用折现率与 IRR 相比 | NPV 的符号 |
|---|---|
| 折现率 < IRR | NPV > 0 |
| 折现率 = IRR | NPV = 0 |
| 折现率 > IRR | NPV < 0 |
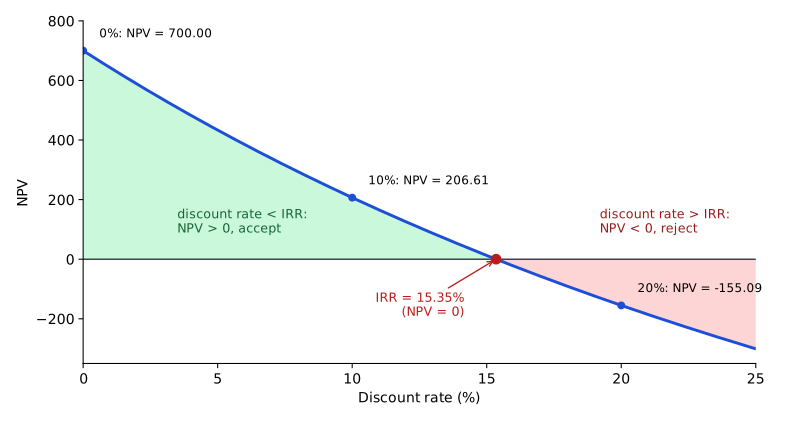
例: 某项目投资 2,000,第 1–3 年末分别收回 700、900 和 1,100;必要收益率(required return)为 10%。
计算器(TI BA II Plus):[CF] [2ND][CLR WORK]; CF0 = −2,000; C01 = 700, F01 = 1; C02 = 900, F02 = 1; C03 = 1,100, F03 = 1; [NPV] I = 10, [↓][CPT] = 206.61; [IRR][CPT] = 15.35%。两条规则都支持接受(NPV > 0,且 15.35% > 10%)。
下图画出该项目在折现率 0% 到 25% 之间的 NPV,把上表的关系画成一条曲线。
不规则现金流的计算器技巧
- 连续相等的现金流用频次寄存器(F01, F02, …)输入。
- 没有现金流的年份必须输入 0;跳过这一年,之后每笔现金流都会提前一年。
- 如果资产出售(或清理费用)与经营现金流发生在同一年,把两者合并成该年的一笔现金流;把出售额单独作为一期输入,会让它晚一年。
常规与非常规现金流
**常规现金流模式(conventional cash flow pattern)**只变号一次(先流出,后流入)。**非常规现金流模式(unconventional cash flow pattern)**变号不止一次,例如项目结束时有一笔拆除费用流出。时间间隔不均匀的现金流也按非常规处理。这两种情况都最适合用电子表格计算。
NPV 与 IRR 的比较
核心概念
| NPV | IRR | |
|---|---|---|
| 主要优点 | 直接衡量公司价值的预期增加额 | 以百分比表示收益率;能显示安全边际(margin of safety),即收益率还能下降多少 NPV 才会转负 |
| 再投资假设 | 期间现金流按必要收益率再投资(更现实) | 期间现金流按 IRR 再投资 |
| 非常规现金流 | 没有问题 | 可能出现难以解释的多个 IRR(multiple IRRs) |
投入资本回报率(ROIC)
**投入资本回报率(ROIC)**从公司整体衡量全部资本(债务和权益(equity))的税后经营收益率:
税后净营业利润(net operating profit after tax, NOPAT) = 净利润 + 税后利息费用(interest expense)。投入资本(invested capital)是公司总资本(total capital)的平均账面价值,即为公司提供资金的债务和权益。考试惯例:投入资本等于长期债务加权益,不含营运资本,也就是说应付账款这类不计息的流动负债不算作资本。现行做法:债务和权益不仅为固定资产融资,也为应收账款和存货(inventory)融资,所以经营性营运资本不从资本中扣除;投入资本通常是全部计息债务(包括短期借款)加权益,往往还扣除超额现金。销售收入与投入资本之比即资本周转率(capital turnover),也叫资产周转率(asset turnover)。所以公司提高税后营业利润率(operating margin after tax),或加快资本周转,都能提高 ROIC。如果 ROIC 高于投资者的综合必要收益率,公司就在长期创造价值。
例: 净利润 18m,利息费用 5m,税率 20%,销售收入 275m。长期债务加权益年初为 190m,年末为 210m。NOPAT m;平均投入资本 m;ROIC 。
外部投资者看重 ROIC,因为它用的是公开的会计数据,衡量的是整个公司,而整个公司正是他们能买的东西。不过,会计处理不同的公司之间 ROIC 不可比;它是回顾性指标,而且波动大;在全公司的数字里,好项目会掩盖坏项目。NPV 和 IRR 则针对单个项目。
常见考试陷阱
- NPV 是流入现值减去初始投资。只算流入现值是常见的错误答案。在上面的三年期例子里,流入现值是 2,206.61,NPV 是 206.61。
- 不要把未经调整(未折现)的现金流直接相加。在三年期例子里,直接相加得 ,而 NPV 是 206.61。
- 计算 NOPAT 时,加回的是税后利息;加回全部税前利息会高估 NOPAT。在 ROIC 例子里,m 得出的 ROIC 是 11.5%,而不是 11%。
答题技巧
- 对常规的独立项目,折现率低于 IRR 时 NPV 恰好为正;所以只要把 IRR 和必要收益率一比,就知道 NPV 的符号。
本节要点
- 资本投资(capital investment)分为持续经营(going concern)、监管/合规、扩张和其他项目;后两类着眼于扩大业务,需要的分析最多。
- 资本配置流程包括创意生成(最重要的一步)、分析提案、编制全公司资本预算,以及监控与事后审计;事后审计能暴露系统性的预测错误。
- NPV 是项目增量税后现金流按必要收益率(required return)折现后的总和,;独立项目在 NPV > 0 时接受。
- IRR 是使 NPV = 0 的折现率;独立项目在 IRR 高于门槛收益率(hurdle rate)时接受;对常规的独立项目,NPV 规则与 IRR 规则结论一致。
- NPV 衡量公司价值的预期增加额,假设按必要收益率(required return)再投资;IRR 假设按 IRR 再投资,遇到非常规现金流时可能有多个值。
- ROIC = NOPAT ÷ 平均投入资本 = 税后营业利润率 × 资本周转率,其中 NOPAT = 净利润 + 利息 × ;按考试惯例,投入资本是长期债务加权益,不含营运资本;现行做法通常把全部计息债务加权益都算作投入资本。
随堂小测
Tamsin Foods is reviewing three capital projects. Which one would typically need the most detailed analysis?
查看答案和解析
正确答案: B
在新市场推出新产品属于扩张项目,需要预测需求、收入和费用,而这些预测的不确定性都很高。所以三个项目中它需要的分析最详细。
其他选项为什么错
- A. 为降低成本而更换一台还能用的机器,是持续经营项目。它需要做成本比较,但现金流比新市场新产品的现金流好估计得多。
- C. 保险公司要求安装的安全设备属于监管/合规项目。公司必须做,所以分析的重点是比较不同的合规方案。
本题要点 不确定性越大,分析越深入。维持业务的项目几乎不需要分析;监管/合规项目要比较不同的合规方案;扩张项目和其他项目需要最详细的分析。
模块 24.2
资本配置原则与实物期权(Capital Allocation Principles and Real Options)
LOS 24.c — 资本配置(capital allocation)的原则与常见错误
原则
- 决策以现金流为依据,而不是会计利润。会计利润建立在权责发生制上,不考虑现金何时收到或付出。现金流按税后计量,因为公司的价值取决于它留下的现金,而不是交给税务部门的现金。折旧(depreciation)和摊销(amortization)这类非现金扣除项带来的节税额,属于现金流的一部分。
- 只计算增量现金流,即因接受项目而发生变化的现金流。
- 沉没成本(sunk costs) 不计入。沉没成本是已经花掉、无论怎样决策都收不回的钱。
- 机会成本(opportunity costs) 要计入。机会成本是项目所用资源的最佳替代用途的价值,例如公司自有的楼房本可收取、却因项目而放弃的租金。
- 对公司其他部分的影响 要计入:**蚕食效应(cannibalization)**是负面影响,指新产品抢走现有产品的销售,例如推出某款现有零食的“轻食”版本;**正外部性(positive externality)**指其他产品线的销售增加(例如打印机厂商增加扫描仪产品,带动自家线缆的销售)。
- 现金流的时点很重要:越早收到的钱价值越高,这就是货币的时间价值(time value of money)。
- 融资成本不从现金流中扣除,而是体现在项目的**必要收益率(required rate of return)**里,也就是用来折现现金流的折现率(discount rate)。如果再减去利息,融资成本就算了两次。
核心概念
| 项目 | 是否计入项目现金流? |
|---|---|
| 沉没成本 | 否 |
| 机会成本 | 是 |
| 蚕食效应(负外部性) | 是(作为减项) |
| 正外部性 | 是 |
| 税收影响,包括折旧节税额 | 是 |
| 融资利息 | 否;已体现在折现率中 |
常见错误
认知错误(cognitive errors)(计算上的错误):
- 预测不当,例如错误分摊间接费用,或者忽视竞争对手的反应。
- 不考虑内部资金的成本:留存收益不是免费的,它的成本是权益资本成本(cost of equity),因为这些钱本可以作为股息(dividends)发给股东。不愿发股息的公司,有把留存收益花在差项目上的风险。
- 通货膨胀(inflation)处理不当:实际现金流要用实际折现率;名义现金流配名义折现率。
行为偏差(behavioral biases)(判断上的错误):
- 高级管理层的**偏爱项目(pet projects)**往往得到乐观的预测,受到的审查也更少。
- 设定整个资本预算时的惯性(inertia):每年的预算以上一年为锚,而不是以实际可得的投资机会为依据;预算不变或上升、同时收益率下降,就是警示信号。注重价值的公司在 NPV 为正的项目稀缺时,把盈余(surplus)现金还给股东(shareholders);在这类项目很多时,争取更大的预算。
- 以每股收益(earnings per share, EPS)或净资产收益率(return on equity, ROE)作为投资决策依据:薪酬与短期 EPS 或 ROE 挂钩的管理者,可能放弃那些前期会拉低这些比率的正 NPV 项目。
- 未能提出其他投资方案:止步于第一个“好”主意,不去找更好的。
常见考试陷阱
- 在决策之前支付的咨询或研究费用是沉没成本,即使这笔钱是“为”该项目付的。
- 蚕食效应要计入,尽管损失的销售属于另一条产品线。判断标准是公司的总现金流是否变化。
- 折旧(depreciation)本身不是现金流,但它带来的节税是。不计折旧费用,计入节税额。
LOS 24.d — 实物期权
**实物期权(real options)**是公司因为今天投资了某个项目,将来可以采取的行动。和金融期权一样,它们给予行动的权利,而不是义务。如果行权会毁损价值,公司就不行权,所以实物期权的价值不会为负;最差为零。
核心概念
| 实物期权 | 管理层可以做什么 | 例子 |
|---|---|---|
| 时机选择权(timing options) | 推迟投资,等待更好的信息 | 等试点结果出来再建工厂 |
| 放弃期权(abandonment options) | 退出所得现金流的现值(present value, PV)高于继续经营的 PV 时,退出项目 | 关闭亏损的分支机构并出售其设备 |
| 扩张期权(expansion options)(也叫增长期权(growth options)) | 以后在能创造价值时追加投资 | 在新工厂旁边买地,以后可以把产能翻倍 |
| 灵活性期权(flexibility options):定价期权(price-setting options)和生产灵活性期权(production-flexibility options) | 改变经营决策:需求旺盛时提价;安排加班、更换投入原料或生产不同品种的产品 | 一条可以根据成本在两种面粉之间切换的烘焙生产线 |
| 基本期权(fundamental options) | 项目本身就是期权(option),因为其收益取决于标的资产(underlying)的价格 | 金价高时开采、金价低时关闭的金矿 |
含实物期权的项目估值。 一种方法是:
核心概念
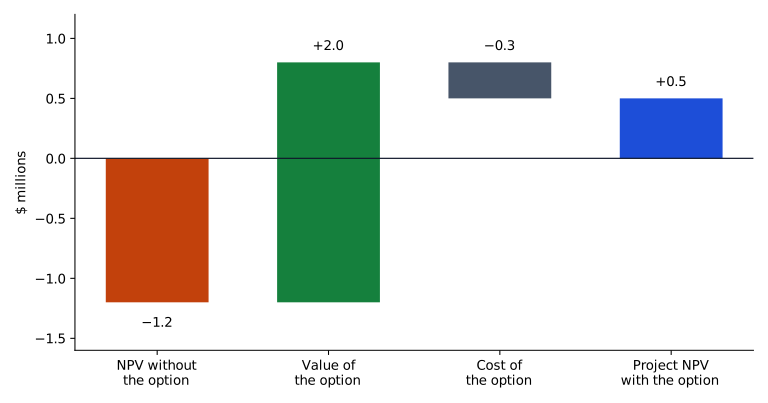
其中期权价值用期权定价模型或决策树(decision tree)估计。另一种方法是把不含期权的 NPV 当作项目的最低价值。如果这个最低值已经为正,不必给期权估值就可以接受项目,因为期权只会增加价值。
例: 某项目单独的 NPV 为 −1.2m。现在支付 0.3m 买入一个以后扩张的期权,估计增加 2.0m 的期权价值。调整后 NPV m,所以带期权的项目值得做。
常见考试陷阱
- 现在购买让公司以后可以投资未来项目(续集、新增产能、第二期工程)的权利 = 扩张期权(expansion options)。
- 安排加班或更换投入原料是灵活性期权,不是扩张期权(expansion options):它改变的是现有项目的运营方式,没有增加新的投资。
- 因大宗商品(commodity)价格高而启动的资源项目 = 基本期权。
答题技巧
- 判断每项成本时就问:接受项目后,公司的总现金流会不会变?已经花掉的钱是沉没成本,不计入;放弃的租金、被蚕食的销售和其他产品增加的销售都要计入。
- 如果项目不含期权的 NPV 已经为正,不必给实物期权估值就可以接受,因为期权只会增加价值。
本节要点
- 资本配置(capital allocation)使用税后增量现金流,而不是会计利润,并计入折旧(depreciation)和摊销(amortization)带来的节税额。
- 沉没成本不计入;机会成本、蚕食效应和正外部性计入项目现金流。
- 融资成本体现在必要收益率(required rate of return)中,不再从项目现金流中扣除。
- 认知错误(cognitive errors)包括预测不当、忽视内部资金的成本(即权益资本成本)以及混用实际值与名义值;行为偏差包括偏爱项目、资本预算的惯性、以 EPS 或 ROE 作为决策依据,以及未能提出其他方案。
- 实物期权(real options)给予行动的权利而不是义务,因此价值不会为负;它包括时机选择权(timing options)、放弃期权(abandonment options)、扩张期权(expansion options)、灵活性期权(定价期权和生产灵活性期权)以及基本期权。
- 含实物期权(real options)的项目价值等于不含期权的 NPV 加上期权价值,再减去期权成本。
随堂小测
For the past eight years, Farrow Plastics' capital budget has been set at roughly the prior year's amount plus 3%, even though the returns on its recent projects have been falling. This practice is best described as which capital allocation pitfall?
查看答案和解析
正确答案: C
每年的资本预算以上一年为锚,而不是以实际可得的正 NPV 机会为依据,这是行为偏差中的惯性。预算保持不变或持续上升、同时收益率下降,是典型的警示信号。注重股东价值的公司,在好项目稀缺时会把多余资金还给股东。
其他选项为什么错
- A. 这种偏差是止步于第一个可以接受的主意,不去找更好的。它涉及提出哪些项目,而不是预算规模怎样确定。
- B. 偏爱项目是有影响力的高管支持的单个项目,这些项目得到乐观的预测,审查很少。题中没有任何迹象表明存在受偏爱的项目。
本题要点 资本预算保持不变或稳步上升,同时收益率下降,说明存在惯性(以上一年的预算为锚)。
练习题
Harwick Instruments has estimated that a proposed sensor line has an internal rate of return of 11.5% and a net present value of +$1.9 million. The company's 9.0% cost of capital is appropriate for the risk of the line. Harwick should most likely:
查看答案和解析
正确答案: C
两条决策规则(decision rule)指向同一方向。NPV 为正,说明这条产品线预计为股东增加价值。IRR 为 11.5%,高于 9.0% 的资本成本(即门槛收益率),所以 IRR 规则也支持接受。对常规的独立项目,两条规则总是一致,因为折现率低于 IRR 时 NPV 为正。
其他选项为什么错
- A. 要拒绝,NPV 须为负,IRR 须低于门槛收益率(hurdle rate)。本题 NPV 为正,且 11.5% > 9.0%。
- B. IRR 规则同样支持接受(11.5% 高于 9.0%)。只有两条规则冲突时才需要单看 NPV,本题并不冲突。
本题要点 对常规的独立项目,NPV 为正和 IRR 高于资本成本同时成立:按两个标准都应接受。
Fenmoor Packaging earns an operating margin after tax of 8.0%, and its sales are 1.5 times its invested capital. The blended rate of return that its debt and equity investors require is 10.0%. Which statement about Fenmoor is most accurate?
查看答案和解析
正确答案: C
投入资本回报率(ROIC)等于税后营业利润除以投入资本,也等于税后营业利润率乘以资本周转率。分析师把 ROIC 与债务和权益投资者要求的综合收益率(rate of return)比较。Fenmoor 的 ROIC 为 12.0%,高于 10.0% 的必要收益率(required return),所以公司在长期创造价值。
比较:,公司的收益超过投资者的要求。
其他选项为什么错
- A. 5.3% 是用利润率除以周转率,。ROIC 是两个比率的乘积。
- B. 8.0% 只是税后营业利润率。它衡量每单位销售收入的利润,没有反映投入资本的使用效率(efficiency)。
本题要点 ROIC = 税后营业利润率 × 资本周转率。ROIC 高于综合必要收益率,说明公司在长期创造价值。
Kinloss Cold Storage is evaluating a refrigerated warehouse that would cost $8.20 million today. Discounted at Kinloss's required rate of return, the warehouse's expected after-tax cash flows have a present value of $7.65 million. For an additional $0.45 million paid now, Kinloss can buy the adjoining parcel of land, which would allow it to double the warehouse's capacity later if demand justifies it. Using a decision tree, Kinloss's analysts value this expansion option at $1.30 million. The NPV of the warehouse project including the expansion option is closest to:
查看答案和解析
正确答案: A
把实物期权(real options)纳入项目分析的方法是:在不含期权的 NPV 上加上期权的估计价值,再减去取得期权的额外成本。仓库单独的 NPV 为 −$0.55 million。扩张期权(expansion options)的价值比成本高 $0.85 million,足以弥补这一缺口,所以含期权的项目 NPV 为正,值得做。
不含期权的 NPV(单位:百万美元):。
含扩张期权的项目 NPV 约为 +$0.30 million。
其他选项为什么错
- B. −$0.55 million 是仓库不含期权的 NPV。它既没有计入扩张期权 $1.30 million 的价值,也没有扣除为期权支付的 $0.45 million。不含实物期权的 NPV 只是项目的最低价值。
- C. −$1.00 million 扣除了期权 $0.45 million 的成本,却没有计入其 $1.30 million 的价值,好像期权只有行权后才有价值。实物期权今天就有价值,而且这个价值不会低于零。
本题要点 。单独 NPV 为负的项目,如果期权价值扣除成本后超过这一缺口,就变得可以接受。
本章题库共 35 道题。 去题库全部练习。
本章要点
- 不确定性越大,分析越深入。维持业务的项目几乎不需要分析;监管/合规项目要比较不同的合规方案;扩张项目和其他项目需要最详细的分析。
- 对常规的独立项目,NPV 为正和 IRR 高于资本成本同时成立:按两个标准都应接受。
- ROIC = 税后营业利润率 × 资本周转率。ROIC 高于综合必要收益率,说明公司在长期创造价值。
- 资本预算保持不变或稳步上升,同时收益率下降,说明存在惯性(以上一年的预算为锚)。
- 。单独 NPV 为负的项目,如果期权价值扣除成本后超过这一缺口,就变得可以接受。