公司金融 · 第 25 章
资本结构(Capital Structure)
CFA 一级 · 公司金融 · 第 25 章 · 约 43 分钟
本章学习目标
- LOS 25.a 用税后债务资本成本和目标(市值)权重,计算并解读公司的加权平均资本成本。
- LOS 25.b 解释影响资本结构、举债能力和加权平均资本成本的内部因素、外部因素和生命周期因素。
- LOS 25.c 解释有税和无税条件下关于资本结构的莫迪利亚尼–米勒定理,以及财务困境成本的作用。
- LOS 25.d 描述最优资本结构和目标资本结构:静态权衡理论、对目标的偏离、信息不对称、代理成本和优序融资理论。
模块 25.1
加权平均资本成本(Weighted-Average Cost of Capital)
本章先计算加权平均资本成本(weighted-average cost of capital, WACC),再解释塑造公司资本结构(capital structure)的内部因素和外部因素,包括公司所处的生命周期阶段(life cycle stage)。随后介绍有税和无税条件下的莫迪利亚尼–米勒定理(Modigliani–Miller propositions)、财务困境成本(costs of financial distress)、静态权衡理论(static trade-off theory)和优序融资理论(pecking order theory),以及如何估计目标资本结构(target capital structure)。
LOS 25.a — 计算和解读 WACC
公司的**加权平均资本成本(weighted-average cost of capital, WACC)**是全部资本提供者必要收益率(required return)的加权平均。只有债务和普通股时:
核心概念
其中 和 是债务和权益(equity)的权重(), 是税前债务资本成本(pretax cost of debt), 是边际税率(marginal tax rate), 是权益资本成本(cost of equity)。公司有优先股(preferred stock)时,再加上 。优先股股息(preferred dividends)不能在税前扣除,所以这一项不做税务调整。
要点:
- 债务比权益便宜,因为债权人先从公司现金流中获得支付,对公司资产的求偿权也排在前面。
- 多数司法管辖区允许利息在税前扣除,所以税前债务资本成本要换算成税后债务资本成本(after-tax cost of debt),即 。权益资本成本不做税务调整。
- 权重可以用目标权重(target weights),也可以用市值权重(market value weights)。市值反映当前的市场状况,所以衡量当前的资本机会成本(opportunity cost of capital)应以市值为准。公司不披露目标资本结构时,分析师如何估计,见 LOS 25.d。
- 新的扩张(expansion)项目如果和现有业务相同,并按公司一贯的比例融资,就用 WACC 作为折现率(discount rate)计算它的净现值(net present value, NPV)。
*例:*某公司债务的市值为 $32 million,权益市值为 $48 million,所以 ,。税前债务资本成本 7%,权益资本成本 12%,税率 21%。
常见考试陷阱
- 忘了税务调整(用 而不是 ),会高估 WACC。上例中会算成 ,而不是 9.41%。
- 乘以 而不是 ,会严重低估 WACC。上例中会算成 ,而不是 9.41%。
- 把两个权重弄反,或者用债务权益比作权重,而不是用各来源占总资本的比例 和 。上例中权重弄反会得到 ,而不是 9.41%。
LOS 25.b — 影响资本结构和 WACC 的因素
公司通常以使 WACC 最小的资本结构(Capital Structure)为目标,并尽量让融资的期限(maturity)与资产的寿命相匹配。决定资本结构的因素,基本上就是决定公司**偿债能力(capacity to service debt)**的那些因素。
- 内部因素:业务和行业特征、生命周期阶段、现有杠杆(leverage)水平和公司所得税税率。
- 外部因素:市场状况和经济周期(business cycle)、监管,以及行业惯例。
公司所得税税率之所以重要,是因为利息可以在税前扣除:税率越高,每单位债务带来的节税越多。
能让公司多承担债务的特征:
- 收入在增长或保持稳定,现金流在增长且可以预测。
- **经营风险(business risk)**低,包括运营风险(operational risk)和需求风险(demand risk)都低。
- 有大量流动性(liquidity)好的**有形资产(tangible assets)**可作抵押品(collateral)。与无形资产(intangible assets)相比,债权人更喜欢出售时价值损失不大或可替代(fungible)的有形资产。生产性资产完全自有的公司,比使用他人资产的公司(例如特许经营模式)抵押品更多。
- 债务资本成本低,容易借到。
- 现有杠杆低,盈利波动小。分析师用杠杆比率(债务权益比、债务与营业利润之比)和保障倍数衡量举债能力,例如利息保障倍数(interest coverage)。
其他条件不变时:
核心概念
| 可承担更多债务 | 只能承担较少债务 |
|---|---|
| 非周期性行业 | 周期性行业 |
| **经营杠杆(operating leverage)**低(固定成本占总成本比例低) | 固定经营成本高 |
| 订阅制收入 | 按次付费收入 |
| 完全自有、流动性好的有形资产 | 以无形资产为主,或资产归他人所有 |
生命周期阶段能直观地说明这些因素如何起作用:
核心概念
| 阶段 | 现金流与风险 | 典型融资方式 |
|---|---|---|
| 初创期(start-up) | 盈利和现金流很低或为负,经营风险高,资产少 | 几乎全部用权益;股价上涨很快时可能用可转换债务,也可能用租赁 |
| 成长期(growth) | 收入和现金流上升,经营风险下降 | 有一些债务,使用保守,常以固定资产或应收账款担保 |
| 成熟期(mature) | 增长放缓,现金流稳定且规模大,经营风险低 | 大量债务,包括成本较低的无担保债务(unsecured debt) |
初创公司的债务风险很高,贷款人(lenders)会要求很高的利率;它的应收账款和固定资产也不多,能提供的抵押品很少。股价上涨很快的初创公司适合发行可转换债务(convertible debt):它的成本比普通债务低,还能推迟对现有股东(shareholders)的稀释。
**自上而下因素(top-down factors)**是指宏观经济状况,包括通货膨胀(inflation)、实际 GDP(real GDP)增长、货币政策(monetary policy)和汇率(exchange rate),它们会推动基准(benchmark)利率和信用利差(credit spread)变化。经济下行时,贷款人要求更大的利差,对周期性行业的公司尤其如此。有些行业会受益于特定的环境,例如油价上涨时,石油生产商的利差往往收窄。
常见考试陷阱
- 初创公司即使增长很快,也几乎全靠权益融资。
- 固定经营成本高意味着应少借债,而不是多借:经营杠杆和财务杠杆(financial leverage)都会放大盈利的波动。
本节要点
- 只有债务和普通股时,,每个权重是该来源占总资本的比例;有优先股时加上 ,不做税务调整。
- 债务比权益便宜,因为债权人的求偿权在前;多数司法管辖区允许利息在税前扣除,所以债务资本成本按税后口径进入 WACC,权益资本成本(cost of equity)则不调整。
- WACC 的权重可以用目标权重或市值权重;衡量当前的资本机会成本应以市值为准。
- 项目与现有业务相同、并按公司一贯比例融资时,WACC 就是它的折现率。
- 资本结构(Capital Structure)反映偿债能力,受内部因素(业务特征、生命周期阶段、现有杠杆、税率)和外部因素(市场与经济周期状况、监管、行业惯例)影响。
- 收入和现金流稳定或在增长、经营风险(business risk)低、经营杠杆(operating leverage)低、拥有流动性好的自有有形资产,都能支持更多债务。所以初创公司几乎全靠权益融资,成长期(growth)公司用一些债务,成熟期(mature)公司用大量债务。
随堂小测
Harlan Steelworks has no preferred stock. An equity analyst wants a WACC figure that measures Harlan's current opportunity cost of capital, and she has collected these data:
| Item | Value |
|---|---|
| Debt, market value | $175 million |
| Debt, book value | $200 million |
| Common equity, market value | $525 million |
| Common equity, book value | $900 million |
| Yield to maturity on Harlan's bonds (pretax cost of debt) | 5.6% |
| Cost of common equity | 13.2% |
| Marginal tax rate | 25% |
Interest expense is tax-deductible. Harlan's WACC is closest to:
查看答案和解析
正确答案: A
市值权重反映当前的市场状况,所以衡量当前的资本机会成本要用市值权重。按市值计算的总资本为 million,债务占 25%,权益占 75%。利息可以在税前扣除,所以债务资本成本按税后口径进入 WACC。
市值权重:;。
税后债务资本成本:。
其他选项为什么错
- B. 11.30% 用对了市值权重,但用的是 5.6% 的税前债务资本成本:。它忽略了利息可以税前扣除。
- C. 11.56% 按账面价值给债务和权益加权,权重为 和 :。账面价值不反映当前的市场状况。本题中权益的账面价值远高于市值,账面权重高估了成本更高的权益所占的比重。
本题要点 计算当前资本成本时,各来源按市值加权(或按管理层的目标权重加权),并用税后债务资本成本。账面价值可能与市值相差很大,权益尤其如此。
模块 25.2
资本结构理论(Capital Structure Theories)
LOS 25.c — 莫迪利亚尼–米勒定理(Modigliani–Miller propositions)
前提假设
**莫迪利亚尼和米勒(Modigliani and Miller, MM)**的资本结构(Capital Structure)命题建立在以下假设上:资本市场完全竞争,没有税收、交易成本(transactions costs)和破产成本(bankruptcy costs);所有投资者都持有同质预期(homogeneous expectations);投资者可以按无风险利率(risk-free rate)借入和贷出资金;不存在代理成本(agency cost);融资选择不影响投资决策,所以公司的经营利润与债务和权益(equity)的构成无关。
MM 命题 I(无税):资本结构无关论
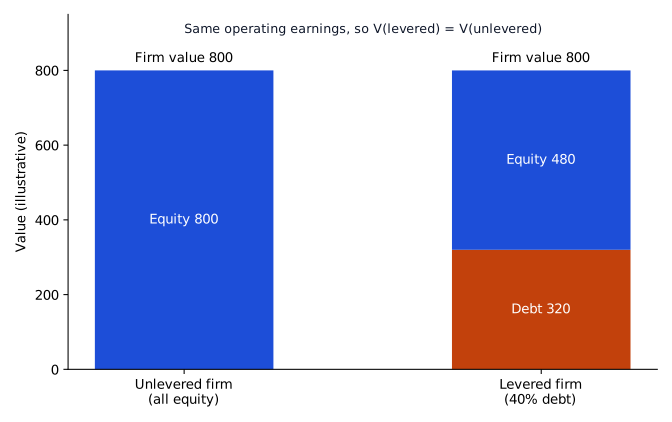
在这些假设下,改变资本结构不会改变公司价值:,其中 是有杠杆公司的价值, 是其他方面完全相同的无杠杆(全部为权益)公司的价值。“蛋糕”的大小(公司经营利润 EBIT 的价值)不变,无论它怎样在债权人和股东(shareholders)之间分配。一位投资者如果持有有杠杆公司的全部债务和权益,得到的 EBIT 与持有一家相同的全权益公司的投资者一样多。
MM 命题 II(无税):权益资本成本与杠杆
权益资本成本随债务权益比线性上升。债权人的求偿权在前,所以债务越多,留给股东的剩余现金流风险越大:
核心概念
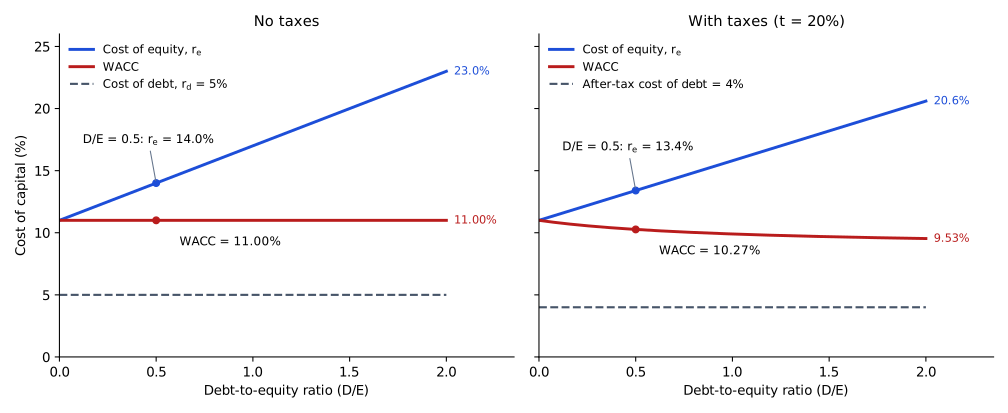
其中 是权益资本成本(cost of equity), 是公司没有债务(全部为权益)时的权益资本成本, 是债务资本成本(cost of debt), 是债务权益比。对债权人承诺的支付比留给股东的剩余现金流更确定,所以 。这个公式由命题 I 推出:如果无论融资构成如何,加权平均资本成本(weighted average cost of capital, WACC)都等于 ,那么 ,解出 就得到上面的直线。 反映公司业务的经营风险(business risk),融资构成不会改变它。 上升时,权益资本成本上升,债务资本成本不变。多用低成本债务带来的好处,正好被上升的权益资本成本抵消,所以 WACC 不变。这与命题 I 一致。
有税条件下的 MM 定理
利息可以在税前扣除时,债务会带来价值为 的债务税盾(debt tax shield):
有税时,债务越多,政府分走的那块蛋糕越小。所以债务占 100% 时公司价值最大,WACC 最小。权益资本成本仍随杠杆(leverage)上升,但上升得更慢:
*例:*设 ,,,。无税时,。有税时,。另举一例:一家价值 500 的无杠杆公司增加 200 的债务,税率 25%,按有税的 MM 定理,价值为 。
核心概念
| 无税的 MM 定理 | 有税的 MM 定理 | |
|---|---|---|
| 公司价值 | 不受资本结构影响 | 随债务增加而上升;债务占 100% 时最大 |
| WACC | 不变 | 随杠杆上升而下降;债务占 100% 时最小 |
| 权益资本成本 | 随 D/E 线性上升 | 随 D/E 上升,但斜率更小(乘以 ) |
下图用上例的数据(,,)画出两种情形。
财务困境成本
现实中,公司不会用 100% 的债务,也不会接近这个比例。MM 自己提出,投资者对股息(dividends)和利息收入的税率不同,可能有助于解释实际看到的资本结构。现在的理论则指向模型漏掉的一项成本,即财务困境成本(costs of financial distress):盈利下滑、固定融资费用难以支付时,公司要额外承担的成本。杠杆越高,这项成本越高。预期财务困境成本由两部分组成:
- 一旦陷入困境要承担的成本。**直接成本(direct costs)**是破产的法律费用和管理费用。间接成本(indirect costs)包括错失的投资机会,以及客户、供应商、债权人和员工信任(trust)的丧失。管理层(代表股东行事)与债权人之间的冲突还会带来债务代理成本(agency costs of debt)。
- 财务困境的概率(probability of financial distress):经营杠杆和财务杠杆(financial leverage)越高,管理和公司治理(corporate governance)越弱,概率越高。
其他条件不变时,预期财务困境成本越高,公司越不愿大量举债。
LOS 25.d — 最优资本结构与目标资本结构
静态权衡理论
**静态权衡理论(static trade-off theory)**在债务税盾的价值和预期财务困境成本之间做权衡:
核心概念
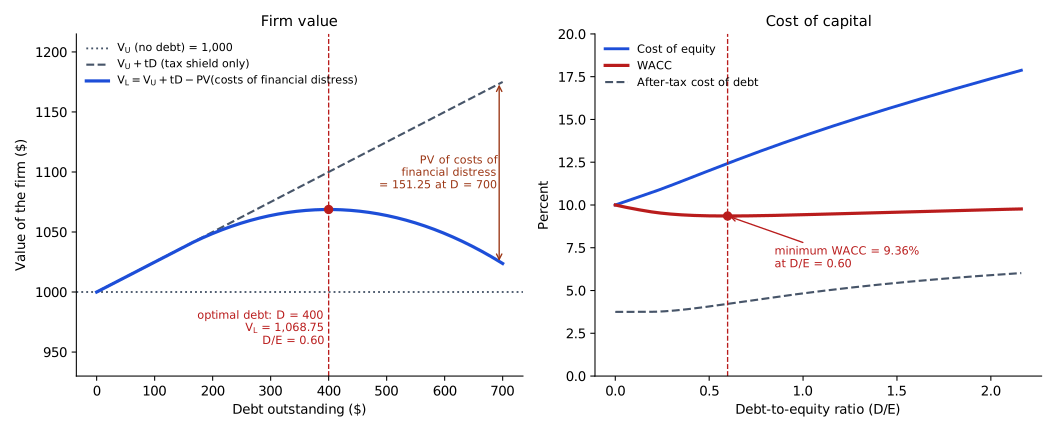
债务增加时,税盾一直在增加;但过了某一点,新增的预期困境成本会超过新增的节税好处。**最优资本结构(optimal capital structure)**是公司价值最大、WACC 最小的债务水平。因为 不变,这也是 最大的地方。
- 随着杠杆上升,公司价值先升后降;WACC 先降后升(呈 U 形)。
- 杠杆上升时,权益资本成本始终在上升。
- 每家公司的最优点不同,取决于经营风险、税率、公司治理、行业等因素。
下图用示意数字画出公司价值和资本成本:无杠杆公司价值 1,000,税率 25%,债务超过 150 后开始出现困境成本。
目标资本结构
**目标资本结构(target capital structure)**是公司长期平均想要达到的资本构成,反映管理层对最优结构的判断。WACC 的权重应反映目标结构,并按市值衡量。管理层公布了目标的,分析师可以直接用;但多数公司不公布目标,外部分析师就用以下方法估计:(1)当前按市值计算的资本结构;(2)按明显趋势调整后的当前结构;(3)行业平均权重。
实务中也常用账面价值。分析师经常用债务和权益的账面价值估计目标权重。管理层也常按账面价值考虑问题,原因有三:市场的短期波动不会改变合适的债务数量;管理层关心资本如何投到项目上;评级机构使用账面价值。
实际资本结构会围绕目标上下波动,原因包括:
- 市值变化,尤其是权益市值的变化;
- 管理层抓住机会,例如在股价暂时上涨后发行股票;
- 外部融资有最低发行规模。
这三种原因造成的偏离,是实际资本结构围绕目标波动的正常现象。
信息不对称、信号与优序融资理论
**信息不对称成本(costs of asymmetric information)**的来源是管理层比投资者更了解公司前景。产品复杂或财务报表不透明的公司,这项成本更高,它会同时提高债务和权益的必要收益率(required return)。资本结构中权益占比越大,信息不对称成本越高。投资者把融资选择看作信号。举债意味着承诺固定支付,传递的是信心;发行股票则常被理解为管理层认为股价被高估(overvalued)。
**优序融资理论(pecking order theory)**认为,管理层偏好最不容易传递负面信号的融资方式,并按投资者能看到的程度排序:
- 内部产生的资金(留存收益),最优先;
- 债务;
- 新发行的外部股权,最后才考虑。
这样,资本结构只是一次次融资决策的副产品,而不是刻意追求的目标。
权益代理成本
**权益代理成本(agency costs of equity)来自管理层与股东之间的冲突。没有持股的管理层不承担过高薪酬的代价,也不承担冒险过多或过少的代价,所以股东要花钱来限制这种冲突。由此产生的权益净代理成本(net agency costs of equity)**由三部分组成:
| 组成部分 | 含义 | 例子 |
|---|---|---|
| 监督成本(monitoring costs) | 监督管理层;公司治理越好,这项成本越低 | 向股东报告、董事会(board of directors)薪酬 |
| 担保成本(bonding costs) | 向股东保证管理层按股东利益行事 | 为业绩提供担保的保险费;竞业禁止协议的隐性成本 |
| 剩余损失(residual losses) | 监督和担保之后仍然存在的损失 | 担保不可能做到完全 |
按照自由现金流假说(free cash flow hypothesis),多借债会降低代理成本,因为利息支付让管理层可以为自己花的自由现金流变少。
常见考试陷阱
- 有税且没有困境成本的 MM 定理得出 100% 债务的结论。静态权衡理论(static trade-off theory)得出的最优点低于 100% 债务。
- 担保成本和监督成本属于权益净代理成本,不属于优序融资理论(pecking order theory)。
- 在优序融资理论(pecking order theory)中,债务排在新发股票之前,尽管股票没有违约风险(default risk)。排序依据的是融资来源被看到的程度和传递的负面信号强弱,而不是成本。
答题技巧
- 把理论和结论对上:无税的 MM 定理认为资本结构无关;有税的 MM 定理指向 100% 债务;静态权衡理论的最优点低于 100% 债务;优序融资理论没有目标,先用内部资金。
本节要点
- MM 定理假设:市场完全竞争,没有税收、交易成本和破产成本;同质预期;按无风险利率借贷;没有代理成本;经营利润不受融资影响。
- 无税时,MM 命题 I 得出 ,命题 II 得出 ,所以权益资本成本随杠杆上升,WACC 不变。
- 有税时,,债务占 100% 时公司价值最大、WACC 最小;权益资本成本上升得更慢,。
- 预期财务困境成本把困境的直接、间接成本和陷入困境的概率结合起来;经营杠杆和财务杠杆(financial leverage)越高、管理或治理越弱,概率越高。这项成本会抑制公司大量举债。
- 按静态权衡理论(static trade-off theory),,所以公司价值最高、WACC 最低的最优资本结构(optimal capital structure)低于 100% 债务;没有公布目标时,分析师根据当前市值结构、其趋势或行业平均来估计。
- 优序融资理论(pecking order theory)按被看到的程度和负面信号强弱排序:先用内部资金,再用债务,最后才发新的外部股权;按自由现金流假说,多借债能降低权益代理成本。
随堂小测
Sorrel Systems would have a cost of equity of 10.5% if it had no debt. The company borrows at 6.0%, has a debt-to-equity ratio of 0.6, and faces a 25% corporate tax rate. Under Modigliani and Miller's Proposition II with taxes, Sorrel's cost of equity is closest to:
查看答案和解析
正确答案: B
MM 命题 II 认为权益资本成本随债务权益比线性上升。有税时,杠杆溢价(premium)要乘以 打折,因为债务税盾吸收了股东承担的一部分额外风险。
其他选项为什么错
- A. 13.20% 是无税的命题 II,漏掉了 。
- C. 11.77% 用的是债务占总资本的比例(),而不是 0.6 的债务权益比。
本题要点 有税的 MM 命题 II:。杠杆项用 D/E;误用 D/V 是常见错误。
练习题
Treloar Bakeries' revenue growth has slowed to a few percent a year, its operating cash flow is large and stable, and its business risk is low. Given its life cycle stage, Treloar is most likely to be financed with:
查看答案和解析
正确答案: B
Treloar 具有成熟期(mature)公司的特征:增长放缓,现金流规模大且稳定,经营风险(business risk)低。成熟期公司能支撑大量债务,贷款人(lenders)也普遍愿意以较低成本提供,包括无担保债务。
其他选项为什么错
- A. 几乎全部用权益融资,有时辅以可转换债务或租赁,适合现金流很低或为负、经营风险高、抵押品少的初创公司。
- C. 保守使用的有担保债务(secured debt)适合成长期(growth)公司:现金流在上升,但经营风险仍高于成熟期公司。
本题要点 初创期(start-up):几乎全是权益;成长期:一些有担保债务;成熟期:大量债务,包括无担保债务。
Halvard Retail generates far more cash than it can invest profitably. One of its directors argues that the company should take on more debt, because the required interest and principal payments would leave management with less spare cash to spend on lavish perks and low-return acquisitions. The director's argument is most consistent with:
查看答案和解析
正确答案: C
按自由现金流假说,债务能约束管理层。把现金用于支付利息和本金(principal),减少了管理层可以为自己所用的自由现金流,也迫使他们高效经营公司,以便按时付款。所以财务杠杆越高,权益代理成本往往越低。
其他选项为什么错
- A. 优序融资理论(pecking order theory)按信息不对称下传递负面信号的强弱给融资来源排序:先用内部资金,再用债务,最后发新的外部股权。它并不主张靠借债把现金从管理层手里拿走。
- B. 债务信号论认为,承担固定支付义务能向外部投资者表明管理层对未来现金流有信心。这位董事关心的是限制管理层动用闲置现金,并没有说借债会向投资者传递什么信息。
本题要点 自由现金流假说:多借债使管理层可滥用的自由现金流变少,从而降低权益代理成本。优序融资:先内部资金,再债务,最后外部股权。信号:发新债传递信心,发新股常被理解为股价高估。
本章题库共 28 道题。 去题库全部练习。
本章配套的免费计算器:WACC 计算器,附公式和算例。
本章要点
- 计算当前资本成本时,各来源按市值加权(或按管理层的目标权重加权),并用税后债务资本成本。账面价值可能与市值相差很大,权益尤其如此。
- 初创期(start-up):几乎全是权益;成长期:一些有担保债务;成熟期:大量债务,包括无担保债务。
- 有税的 MM 命题 II:。杠杆项用 D/E;误用 D/V 是常见错误。
- 自由现金流假说:多借债使管理层可滥用的自由现金流变少,从而降低权益代理成本。优序融资:先内部资金,再债务,最后外部股权。信号:发新债传递信心,发新股常被理解为股价高估。