公司金融 · 第 20 章
组织形式、公司发行人的特征与所有权(Organizational Forms, Corporate Issuer Features, and Ownership)
CFA 一级 · 公司金融 · 第 20 章 · 约 30 分钟
本章学习目标
- LOS 20.a 从法律身份、所有者与经营者是否分离、责任、税收和融资渠道几个方面,比较独资企业(sole proprietorship)、普通合伙企业(general partnership)、有限合伙企业(limited partnership)和股份公司(corporation)。
- LOS 20.b 描述股份公司的主要特征:独立的法律身份、股东(shareholder)表决与有限责任(limited liability)、股息(dividends)和双重征税(double taxation)。
- LOS 20.c 比较公众(上市)公司与私人公司,以及私人公司上市、公众公司私有化的途径。
模块 20.1
公司发行人的特征(Features of Corporate Issuers)
本章从法律身份、所有者与经营者的关系、所有者的责任、税收和融资渠道几个方面,比较独资企业(sole proprietorship)、合伙企业(partnership)和股份公司(corporation),并介绍公司发行人(corporate issuer)的主要特征,包括股息(dividends)的双重征税(double taxation)。随后对比公众公司和私人公司,以及公司上市和私有化的途径。
LOS 20.a — 比较各种组织形式
企业的**组织形式(organizational form)**是它在法律和组织上的安排。区分不同组织形式看五个特征:
- 企业是不是独立于所有者的独立法人实体(separate legal entity);
- 所有者是否也经营企业;如果不经营,所有者和经营者是什么关系;
- 所有者对企业的债务和行为承担的是有限责任(limited liability)还是无限责任(unlimited liability);
- 利润(或亏损)怎样征税;
- 企业追加融资、分散风险的难易程度。
四种常见组织形式
- 独资企业:一个人拥有并经营企业。法律上企业和所有者不分:所有利润和亏损都归她,利润按她的**个人所得(personal income)**征税,她对企业的债务承担无限责任。企业的增长受限于一个人能拿出多少资金。
- 普通合伙企业(general partnership):两个或更多合伙人投入资本、共担风险,所以经营规模可以比独资企业大。合伙人按照**合伙协议(partnership agreement)经营企业,协议规定各自的职责和利润分成,可以是书面的、口头的,也可以由合伙人的行为默示形成。每个普通合伙人(general partner, GP)**都承担无限责任,每个合伙人分得的利润按个人所得征税。
- 有限合伙企业(limited partnership):合伙人分两类。至少要有一名普通合伙人,负责经营企业并承担无限责任;至少要有一名有限合伙人(limited partner, LP),其责任以出资额为限,利润分配按出资比例。有限合伙人通常不参与管理,一般也不任免普通合伙人。考试惯例:普通合伙人经营企业,所以分到的利润通常比有限合伙人多。现行做法:这个比较最好按每单位资本来看。普通合伙人在按比例分成之外,通常还能拿到超额收益分成(promote)或附带权益(carried interest);有限合伙人往往出了大部分资本,按绝对金额仍可能拿走大部分利润。利润按每个合伙人的个人所得征税。
- 有限责任合伙企业(limited liability partnership, LLP):部分法域允许设立;不要求有普通合伙人,所有合伙人都受责任保护。和有限合伙企业中被动出资的有限合伙人不同,LLP 的合伙人可以参与经营。考试惯例:在美国,只有律师、会计等专业服务机构才能采用 LLP,合伙人人数和投入的权益资本都有限制。现行做法:规则由各州自定;有的州只允许指定行业设立 LLP,有的州允许任何合伙企业登记为 LLP。
- 股份公司(又称有限公司(limited company)):独立于所有者和管理者的法律实体。全体股东(shareholders)都承担有限责任:所有者最多亏掉买股票投入的金额。所有权和经营权分离:股东选举董事会(board of directors),董事会聘请高级管理人员,按股东利益经营公司。股份公司的融资渠道最广,既有债务(debt)(借入资本),也有权益(equity)(所有者资本),所以大多数大企业都是股份公司。所有者不必亲自经营,股份公司就能向众多只想分享利润、不想参与管理的投资者募集权益资本。
核心概念
| 特征 | 独资企业 | 普通合伙企业 | 有限合伙企业 | 股份公司 |
|---|---|---|---|---|
| 独立法人实体 | 否 | 否* | 否* | 是 |
| 所有者是否经营? | 是 | 是(全体合伙人) | 仅普通合伙人 | 否;董事会聘请管理者 |
| 所有者责任 | 无限 | 无限 | GP 无限,LP 有限 | 有限 |
| 利润税收 | 个人所得税 | 个人所得税 | 个人所得税 | 公司所得税,股息可能再征税 |
| 融资渠道 | 有限(一个所有者) | 有限(合伙人) | 有限(合伙人) | 最广(债务和权益) |
*考试惯例:合伙企业是合伙人的延伸,只有股份公司是独立法人实体。现行做法:美国很多州按照《修订统一合伙法》(Revised Uniform Partnership Act)把合伙企业视为独立实体,但普通合伙人仍承担个人责任。
公众公司(public corporation)(公众有限公司)的股票向公众出售。大多数公众有限公司都已上市,股票在证券交易所(stock exchange)交易。**私人有限公司(private limited company)**的股东人数有限,股份转让受到限制。
常见考试陷阱
- 有限合伙企业(limited partnership)最少只需一名普通合伙人(general partner, GP)和一名有限合伙人(limited partner, LP),不要求某一类合伙人有两名。
- 以为企业是有限合伙企业(limited partnership),普通合伙人(general partner, GP)的责任就有上限。只有有限合伙人(limited partner, LP)承担有限责任(limited liability)。
- 把独立法律身份和有限责任(limited liability)当成同一个特征。即使合伙企业是独立实体,普通合伙人(general partner, GP)仍承担个人责任;全体所有者都承担有限责任,才是股份公司区别于普通合伙企业和有限合伙企业的特征。
- 对合伙企业套用双重征税。合伙企业的利润只征一次税,即合伙人的个人所得税。
LOS 20.b — 公司发行人的主要特征
- 法律身份。 股份公司向监管机构提交**公司注册章程(articles of incorporation)**后成立。作为法人,它可以雇用员工、签订合同、借款和放贷。
- 股票与表决。 发行股票让股份公司能募集大量资本。股东(shareholders)享有选举董事会(board of directors)的表决权(voting rights);上市股票转让方便。
- 股息(dividends)。 董事会可以把部分利润作为股息分配,但公司没有分配的义务。
- 双重征税。 一个国家既对公司利润征税、又把股息作为个人所得征税时,分配出去的利润就被征了两次税。公司少分红、多留存再投资,这项负担就小一些。
核心概念
更一般地,设派息率(payout ratio)为 ,每单位税前利润的总税负 。
例: 税前利润 $1,000,公司所得税率 30%,股息税率 10%。
- 全部派发:公司所得税 $300;股息 $700;股息税 $70;合计 $370,实际税率(effective tax rate)37.0%。
- 税后利润派发一半:公司所得税 $300;股息 $350;股息税 $35;合计 $335,实际税率 33.5%。
常见考试陷阱
- 股息(dividends)税的税基是实际派发出去的税后利润。按税前利润计征会高估税负。在全部派发的例子里,如果对 $1,000 税前利润征股息税,合计税额是 $400(40.0%),而不是 $370(37.0%)。
LOS 20.c — 公众公司与私人公司
大多数公众有限公司都是上市公司(listed companies):股票在证券交易所(stock exchange)挂牌。交易所是按规则运行的公开市场,价格和成交量透明。股东(shareholders)可以是个人、其他公司、非营利机构或政府。活跃交易的股票(不由内部人、战略投资者或发起人持有的股票)构成自由流通股(free float),通常用占总流通在外股数的百分比表示:
公众公司必须满足合规和报告要求,例如向监管机构提交季度或年度财务报告,披露业务或股权结构的重大(material)变化。**私人公司(private companies)**受到的监管要求较少,披露较少,可以着眼于更长期;但它们的股票不在交易所交易,价值难以观察,退出也难(投资者通常要等到 IPO 或公司被出售)。
核心概念
| 公众(上市)公司 | 私人公司 | |
|---|---|---|
| 股票交易 | 在交易所交易;价格可观察 | 不在交易所交易;转让困难 |
| 定期向监管机构报告 | 必须 | 一般不需要 |
| 募集权益资本 | 公开发行 | 向合格投资者(accredited investors)(公司和机构投资者、高净值个人)进行私募发行(private placements) |
| 投资期限 | 承受公众投资者的压力 | 可以着眼于更长期 |
私人公司与公众公司之间的转换
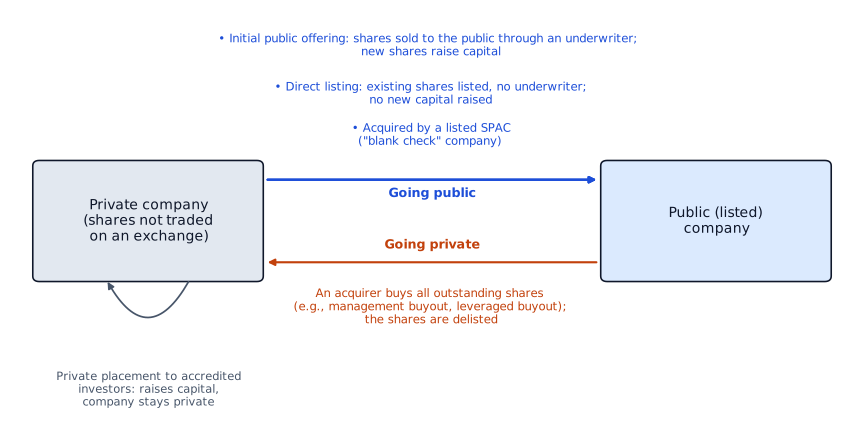
下图汇总了下面讲到的各种途径。
上市途径:
- 首次公开发行(initial public offering, IPO):公司股票第一次向公众出售,通常通过承销商(underwriter)(投资银行)进行。公司必须满足所选交易所的上市要求。股票上市后,投资者彼此买卖,不再和公司打交道。IPO 通常包括发行新股募集权益资本(equity capital);现有股东也可以在发行中卖出部分股票。
- 直接上市(direct listing):交易所直接让公司的现有股票挂牌。比 IPO 快,不需要承销商。考试惯例:直接上市不给公司募集新资本。现行做法:这说的是传统的(二级市场)直接上市;有些交易所(如 NYSE)还允许一级直接上市,公司在开盘集合竞价(opening auction)中出售新股。
- 被**特殊目的收购公司(special purpose acquisition company, SPAC)**收购(buyout)。SPAC 是一种“空白支票”公司,通过自己的 IPO 募集资金,存入信托账户(trust),必须在规定期限内用这笔钱收购一家(尚未确定的)私人公司。SPAC 已经上市,交易完成后,被收购的企业就成为上市公司的一部分。
私有化。 收购方买下全部流通在外的股票,例如管理层收购(management buyout, MBO)或杠杆收购(leveraged buyout, LBO),然后公司退市。私有化往往是为了在较轻的监管负担下重组一家经营不善的企业。
常见考试陷阱
- 以为上市一定给公司带来资金。只有发行新股才会:直接上市(direct listing)现有股票不募集资金,IPO 中卖出的现有股票,钱归卖出的股东(shareholders)。
- 私募发行(private placements)能募集资本,但不会让公司变成公众公司;收购(buyout)则让公司私有化。
- 用全部流通在外股数计算自由流通股。内部人、战略投资者和发起人的持股不活跃交易,必须剔除。
答题技巧
- 判断上市能否给公司募集资金,看有没有发行新股:IPO 中的新股募集资本,IPO 中卖出的现有股票,钱归卖出的股东;按考试惯例,直接上市不募集新资本(现行做法中也有出售新股的一级直接上市)。
本节要点
- 各种组织形式的区别在于:法律是否把企业和所有者分开,所有者是否也经营企业,所有者的责任是否有限,利润怎样征税,以及融资的难易程度。
- 独资企业和普通合伙企业(general partnership)由所有者经营,所有者承担无限责任,企业利润按个人所得纳税。
- 有限合伙企业(limited partnership)至少要有一名普通合伙人(general partner, GP)和一名有限合伙人(limited partner, LP):普通合伙人经营企业并承担无限责任,有限合伙人的责任以出资额为限,通常不参与管理。
- 股份公司是独立于所有者和管理者的法人,全体股东(shareholders)承担有限责任(limited liability),股东选举董事会(board of directors),董事会聘请管理者,融资渠道(债务和权益)最广。
- 公司利润和股息(dividends)都征税时,分配利润的实际税率(effective tax rate)为 ,少分配利润可以减轻双重征税的负担。
- 大多数公众公司都已上市,股票在交易所交易,必须满足合规和报告要求;私人公司披露较少,通过向合格投资者(accredited investors)私募发行(private placements)募集权益资本(equity capital),投资者也很难退出。
- 自由流通股是流通在外股票中活跃交易的部分,不包括内部人、发起人和战略投资者的持股。
- 私人公司可以通过 IPO、直接上市(direct listing)或被 SPAC 收购(buyout)来上市;收购方(如管理层收购或杠杆收购)买下公众公司的全部股票并让其退市,公司就私有化了。
随堂小测
Two siblings plan to buy and operate a vineyard. They will manage it themselves and accept unlimited liability for its debts. Four cousins will contribute capital but will take no part in running the business and want their liability capped at the amount they invest. The most appropriate organizational form is a:
查看答案和解析
正确答案: A
有限合伙企业(limited partnership)由两类合伙人组成:普通合伙人(general partner, GP)经营企业并承担无限责任(兄弟姐妹二人),有限合伙人(limited partner, LP)的责任以出资额为限(四位表亲)。这正是题目描述的组合。
其他选项为什么错
- B. 普通合伙企业(general partnership)里每个合伙人都是承担无限责任的普通合伙人,表亲们无法给自己的责任设上限。
- C. 有限责任合伙企业没有普通合伙人:每个合伙人都受责任保护。它不适合愿意承担无限责任的所有者;而且美国有些州只允许律师、会计等指定行业设立 LLP。
本题要点 角色混合(承担无限责任的经营者 + 承担有限责任的被动投资者),就选有限合伙企业。
练习题
An analyst drafts a list of features of Kittredge Marine, a corporation. Which item on her list is incorrect?
查看答案和解析
正确答案: B
股份公司的决定性特征是拥有独立于所有者和管理者的法律身份。它向监管机构提交公司注册章程后成立,作为法人,可以用自己的名义雇用员工、签订合同、借款和放贷。“没有独立于所有者的法律身份”描述的是独资企业,独资企业在法律上是所有者的延伸。对股份公司来说,这一条就是清单里的错误。
其他选项为什么错
- A. 这一条正确。股份公司的所有权和经营权分离:股东(shareholders)选举董事会(board of directors),董事会聘请管理者。大股东可能进入董事会或担任高管,但大多数股东不参与管理。
- C. 如果一个国家既对公司利润征税,又把股息(dividends)作为个人所得征税,这一条就正确,所以它说利润可能被征两次税。第二层税落在分配出去的利润上,公司留存的利润越多,负担越小。
本题要点 股份公司的主要特征:独立的法律身份、所有者与管理者分离、股东承担有限责任(limited liability)、分配的利润可能被双重征税。
Brenmoor Robotics is privately held. Its board wants to bring in new equity capital and, at the same time, allow its shares to be bought and sold by the public on a stock exchange. The board is most likely to pursue:
查看答案和解析
正确答案: C
首次公开发行(initial public offering, IPO)通常包括公司向公众出售新股(现有股东也可能卖出部分股票),募集的资金增加公司的权益资本(equity capital),之后股票在交易所交易。只有这个选项能同时实现董事会(board of directors)的两个目标。
其他选项为什么错
- A. 直接上市(direct listing)现有股票能让股票在交易所交易,但不出售新股,公司募集不到新资本。有些交易所也允许出售新股的一级直接上市,但这个选项只让现有股票挂牌。
- B. 管理层收购(management buyout, MBO)是把公众公司私有化的方式;它不给公司募集权益资本,方向也正好相反。
本题要点 IPO = 上市,通常募集新资本;直接上市现有股票 = 上市但不募资;收购 = 私有化。
本章题库共 18 道题。 去题库全部练习。
本章要点
- 角色混合(承担无限责任的经营者 + 承担有限责任的被动投资者),就选有限合伙企业。
- 股份公司的主要特征:独立的法律身份、所有者与管理者分离、股东承担有限责任(limited liability)、分配的利润可能被双重征税。
- IPO = 上市,通常募集新资本;直接上市现有股票 = 上市但不募资;收购 = 私有化。