公司金融 · 第 21 章
投资者与其他利益相关者(Investors and Other Stakeholders)
CFA 一级 · 公司金融 · 第 21 章 · 约 26 分钟
本章学习目标
- LOS 21.a 比较贷款人(lenders,即债权人)与股东(shareholders)的索取权、风险和上行空间,并说明双方利益为什么会冲突。
- LOS 21.b 描述公司的各类利益相关者(stakeholder)群体(股东、贷款人、董事会、管理层、员工、供应商、客户、政府),并比较它们在股东理论(shareholder theory)和利益相关者理论(stakeholder theory)下的利益。
- LOS 21.c 描述投资者考虑的环境、社会和公司治理(environmental, social and governance, ESG)因素,以及 ESG 风险如何影响权益投资者和债务投资者。
模块 21.1
利益相关者与 ESG 因素(Stakeholders and ESG Factors)
本章对比贷款人(lenders)和股东(shareholders)各自能拿到什么、想要什么,包括杠杆(leverage)如何改变净资产收益率(return on equity, ROE)。随后介绍公司的其他利益相关者(stakeholder)群体和董事会(board of directors)结构,以及投资者评估的环境、社会和公司治理(environmental, social, and governance, ESG)因素。
LOS 21.a — 贷款人与股东
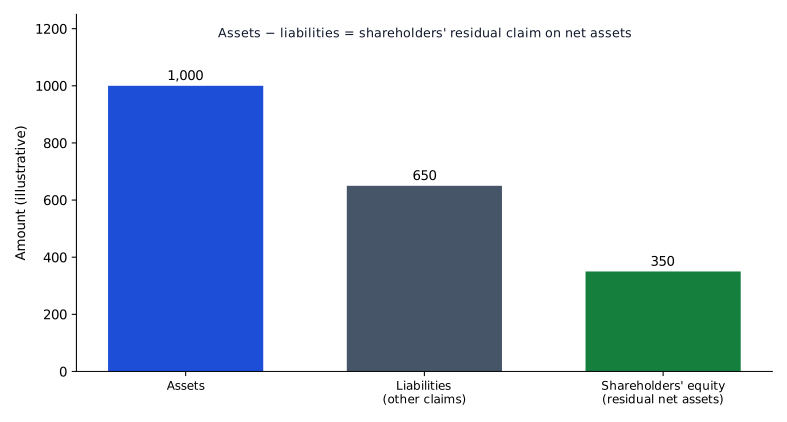
贷款人(债权人(debtholders))对公司承诺支付的利息和本金(principal)拥有法律上的合同索取权(contractual claim)。股东(权益(equity)持有人,即所有者)拥有剩余索取权(residual claim):公司净资产在满足其他所有索取权之后剩下的部分。因此贷款人的受偿顺序排在所有者之前,债务的风险低于权益,债务也是成本更低的资本。在多数税制下,利息还可以在计算公司应纳税所得额(taxable income)时扣除,而股息(dividends)从税后利润中支付。
下图展示资产负债表上的索取权:股东的剩余部分是公司资产扣除负债(liability)之后的净资产,不等于每年净利润自动分给股东。
公司失败时,两类投资者都可能损失全部投资,但损失不会超过投入的金额。区别在上行空间:
核心概念
| 债权人 | 权益持有人 | |
|---|---|---|
| 索取权 | 合同性:承诺的利息 + 本金 | 剩余性:满足其他所有索取权后的净资产 |
| 受偿顺序 | 较高 | 较低 |
| 最好情况 | 正好拿到承诺的金额 | 理论上收益无上限 |
| 最坏情况 | 损失全部投资 | 损失全部投资 |
| 对增加风险的增长的态度 | 可能反对:违约风险(default risk)上升,收益却不增加 | 可能支持:上行收益归自己 |
公司价值 = 债务价值 + 权益价值。只要公司价值高于债务,新增价值归权益,债务价值大致不变;一旦公司价值低于债务,权益价值为零,债务价值随公司价值一起下跌。
例:杠杆与 ROE。 某公司需要 $800 的资产;收入 $600,付现经营费用 $480(不考虑税),经营利润为 $120(总资产收益率(return on assets, ROA)为 15%)。
- 全部用权益融资:ROE 。
- 一半用利率 6% 的债务融资:利息 ;净利润 ;ROE 。
- 如果收入下降 20% 至 $480,经营费用仍为 $480,经营利润为零:无杠杆时 ROE 为 0%,有杠杆时为 ,而贷款人仍要收 $24 利息。
只要公司的资产收益高于债务成本,杠杆就会提高 ROE;资产收益低于债务成本时,杠杆会降低 ROE,并放大亏损。无论哪种情况,贷款人只拿承诺的回报,没有上行空间,只有下行风险。所以股东可能支持借债为增长融资(借债还能避免稀释股权),现有贷款人则会抵制。贷款人用**契约条款(covenants)**保护自己,例如规定杠杆率上限或利息保障倍数(interest coverage ratio)下限。
常见考试陷阱
- 只有利息和本金是合同义务;普通股股息和优先股股息(preferred dividends)由董事会(board of directors)决定是否支付。
LOS 21.b — 利益相关者群体及其利益
按照股东理论,公司治理(corporate governance)关注股东利益,即普通股(common stock)市场价值最大化,所以主要冲突是股东(所有者)和他们雇用的管理层之间的冲突。按照利益相关者理论,关注面更宽:公司治理要平衡股东和其他受公司行为影响的群体之间相互竞争的利益,这些群体包括债权人、员工、供应商、客户、社区和政府。
核心概念
| 利益相关者 | 主要利益 |
|---|---|
| 股东 | 拥有剩余索取权;投票选举董事会;希望公司盈利、股价上涨。剩余索取权理论上上行空间无限,而且股东可以低成本分散化(diversification)投资组合,所以可能更支持风险较高的增长。 |
| 贷款人:公开市场的债券持有人(bondholders)和私人债权人(private debtholders)(银行) | 按时收到利息和本金;关注偿债能力(solvency)。私人贷款人可能掌握非公开信息(**信息不对称(information asymmetry)**较小),因此是中小企业的重要资金来源;有些还持有公司股权,也可能更愿意重新谈判贷款条款。债券持有人依赖公开信息,对公司经营几乎没有影响力。两者都受契约条款保护。 |
| 董事会(board of directors) | 保护股东利益;聘用、解聘高级管理人员并决定其薪酬;制定战略;监督业绩。 |
| 高级管理人员 | 工资、奖金、额外福利、保住职位。与公司业绩挂钩的奖金让他们分享公司的财务成功。他们的工作收入依赖公司,所以选择的经营风险(business risk)可能低于股东希望的水平。 |
| 员工 | 薪酬、晋升、培训、工作条件、公司的可持续性(sustainability);可能通过员工持股计划持有股票;有些行业通过工会谈判。 |
| 供应商 | 长期、有利可图的交易关系;作为短期债权人,关注公司的偿债能力和稳定性。 |
| 客户 | 价格公道的优质产品;售后支持;越来越关注公司的社会和环境表现。 |
| 政府/监管机构 | 税收、创造就业、经济增长、社会福利;公司遵守法律。 |
董事会结构。 董事会成员包括内部董事(inside directors)(高管、创始人)和与公司没有重大(material)关系的独立董事(independent directors),独立董事更能保护股东。单层董事会(one-tier board)把两类董事放在同一个董事会里;交易所通常要求独立董事占多数,还可能要求董事的背景和技能多元。双层董事会(two-tier board)(欧洲大陆)由监事会(supervisory board)监督由内部人士组成的管理委员会(management board)。在**分期改选董事会(staggered board)**中,每年只改选一部分董事,股东很难迅速整体更换董事会;公司的辩护理由是这样能保持连续性,对战略看得更长远。少数股东一般更喜欢独立董事占多数、全体董事同时改选的董事会。
常见考试陷阱
- 利益相关者理论并不是用其他群体取代股东,而是平衡包括股东在内的所有群体。
- 贷款人比供应商更不愿意接受风险更高的战略。两者都是债权人,但作为客户的公司增长时,供应商能多做生意,贷款人最多只能拿到承诺的付款。
- 公司财务状况恶化时,股东先承担损失;索取权依赖公司偿债能力的群体直接受影响,包括贷款人、作为短期债权人的供应商,以及薪酬和职位受威胁的管理层和员工。客户受的影响通常小于这些群体。客户主要想要价格公道的好产品,但可能失去售后支持。
LOS 21.c — 投资者考虑的 ESG 因素
从利益相关者角度出发的投资者评估**环境、社会和公司治理(environmental, social, and governance, ESG)**因素,原因有四:(1)政府越来越多地通过监管推行气候和社会政策;(2)ESG 问题可能导致客户好感流失、罚款和法律判决,进而影响业绩;(3)公司治理不善会让管理层侵害股东利益;(4)许多年轻投资者希望投资时考虑 ESG。**负外部性(negative externalities)**是公司强加给别人、自己不承担的成本,现在越来越需要以显性或隐性方式确认。
核心概念
| 因素 | 例子 |
|---|---|
| 环境因素 | 气候变化、空气和水污染、森林砍伐、能源效率(efficiency)、废弃物管理、水资源稀缺性(scarcity) |
| 社会因素 | 客户隐私和数据安全、客户满意度、员工敬业度、多元与包容、劳资关系、社区关系 |
| 公司治理 | 董事会和审计委员会(audit committee)构成、高管薪酬、行贿与腐败、政治捐款、游说 |
气候相关风险有两种:物理风险(physical risk),即更频繁的极端天气对资产或经营造成的损害;转型风险(transition risk),即监管或消费者选择迫使经济活动从高碳转向低碳而带来的风险。这些变化使其失去经济可行性的资产称为搁浅资产(stranded assets),例如为满足新排放规定而改造不划算、只能关闭的工厂。资源密集型行业直接影响环境,其他行业可能间接影响环境。安全制度或公司治理薄弱,会提高石油泄漏、地下水污染等事件发生的风险,由此带来的罚款、清理、诉讼和声誉成本可能很高。
社会因素决定外界如何看待公司对员工、客户和社区的态度。降低社会风险可以节约成本:生产率更高、员工流失率更低、客户更忠诚、诉讼更少。公司治理体系需要有制衡机制,确保管理层依照道德、依法行事,并维护股东利益。
谁承担 ESG 风险。 分析师识别并衡量公司面临的 ESG 风险,以及这些风险会如何影响公司未来产生的现金流。不利的 ESG 结果对权益投资者的打击最大。债务投资者主要在损失大到引发违约时才受损。有些 ESG 风险可能多年后才显现(今天合规的工厂以后可能被淘汰),所以持有期限(maturity)较长债务的投资者可能比短期贷款人承受更大风险。
常见考试陷阱
- 碳税或客户需求转向低碳产品属于转型风险,尽管根本原因是气候变化。物理风险是天气本身造成的损害。
答题技巧
- 算 ROE 之前,先比较总资产收益率和债务资本成本(cost of debt):公司资产收益高于债务成本,杠杆提高 ROE;低于债务成本,杠杆降低 ROE。
- 按传导渠道给气候风险分类:天气本身造成的损害是物理风险;碳税、新规定或需求转向低碳产品是转型风险。
本节要点
- 贷款人对承诺的利息和本金拥有合同索取权,受偿顺序先于拥有剩余索取权(residual claim)的股东,所以债务风险低于权益(equity),也是成本更低的资本。
- 贷款人和股东(shareholders)都可能损失全部投资,但不会损失更多;贷款人最多拿到承诺的付款,权益(equity)的上行空间理论上无限,所以股东可能支持增加风险的增长,贷款人则用契约条款(covenants)抵制。
- 股东理论让公司治理(corporate governance)聚焦于普通股市场价值最大化以及股东与管理层之间的冲突;利益相关者理论平衡股东和所有其他受影响群体的利益。
- 银行等私人贷款人可能掌握非公开信息,因此是中小企业的重要资金来源;债券持有人依赖公开信息,对公司经营影响很小。
- 独立董事(independent directors)比内部董事更能保护股东;双层董事会由监事会监督管理委员会;分期改选董事会(staggered board)让股东难以迅速整体更换董事会。
- 投资者评估 ESG 因素的原因:监管越来越针对气候和社会问题;ESG 问题会造成好感流失、罚款和判决;公司治理(corporate governance)不善让管理层侵害股东;许多年轻投资者希望考虑 ESG。
- 气候变化带来两类风险:极端天气造成的物理风险,监管或消费者选择带来的转型风险;因这些变化失去经济可行性的资产是搁浅资产。
- 不利的 ESG 结果对权益投资者打击最大;债务投资者主要在损失引发违约时受损;持有长期债务的投资者可能比短期贷款人承受更大风险。
随堂小测
Orrin Freight has bank loans, preferred stock and common stock outstanding. Which of the following payments are contractual obligations of Orrin?
查看答案和解析
正确答案: A
贷款人对公司承诺支付的利息和本金(principal)拥有法律上的合同索取权。所有者只有剩余索取权(residual claim):公司可以派发股息,但没有义务派发。
其他选项为什么错
- B. 普通股股息由董事会(board of directors)决定是否支付,不是合同义务。
- C. 优先股股息(preferred dividends)同样不是公司的合同义务。只有欠贷款人的利息和本金才是。
本题要点 合同义务 = 付给贷款人的利息 + 本金。股息(普通股或优先股)= 向所有者的自主分配。
练习题
Which of the following best describes the primary focus of the stakeholder theory of corporate governance?
查看答案和解析
正确答案: C
按照利益相关者理论,公司治理(corporate governance)处理的是经营公司的人和受公司行为影响的所有群体之间相互竞争的利益。股东是其中一个群体,此外还有债权人、员工、供应商、客户、社区和政府。
其他选项为什么错
- A. 利益相关者理论不是用其他群体的利益取代股东利益。股东本身就是需要平衡利益的利益相关者之一。
- B. 普通股价值最大化是股东理论的关注点。
本题要点 利益相关者理论 = 平衡所有群体,包括股东。股东理论 = 权益(equity)价值最大化。
Ardent Power generates most of its electricity from coal. New national emissions limits and a steady shift in customer demand toward low-carbon energy threaten to make several of its plants uneconomic before the end of their useful lives. The climate-related risk Ardent faces is best described as:
查看答案和解析
正确答案: B
政府监管或消费者选择迫使经济活动从高碳转向低碳时,就产生转型风险。因这种转变而失去经济可行性的资产,比如 Ardent 的燃煤电厂,就成为搁浅资产。
其他选项为什么错
- A. 物理风险是更频繁的极端天气等气候事件对资产或经营造成损害的风险。题目情境里没有任何实物损害。
- C. 公司治理(corporate governance)因素涉及董事会(board of directors)构成、高管薪酬、行贿、游说等问题。这里的威胁来自环境监管和市场变化,与公司如何治理无关。
本题要点 气候风险分为物理风险(天气造成的损害)和转型风险(规则和偏好转向低碳);被转型淘汰的资产成为搁浅资产。
本章题库共 16 道题。 去题库全部练习。
本章要点
- 合同义务 = 付给贷款人的利息 + 本金。股息(普通股或优先股)= 向所有者的自主分配。
- 利益相关者理论 = 平衡所有群体,包括股东。股东理论 = 权益(equity)价值最大化。
- 气候风险分为物理风险(天气造成的损害)和转型风险(规则和偏好转向低碳);被转型淘汰的资产成为搁浅资产。