经济学 · 第 15 章
货币政策(Monetary Policy)
CFA 一级 · 经济学 · 第 15 章 · 约 50 分钟
本章学习目标
- LOS 15.a 描述中央银行的职能(货币供给者、银行的银行、监管者、最后贷款人、储备持有者、货币政策执行者)及其目标,主要是物价稳定。
- LOS 15.b 描述政策利率、法定存款准备金率和公开市场操作,货币政策传导机制,以及货币政策如何影响经济增长、通货膨胀、利率和汇率。
- LOS 15.c 描述有效的中央银行应具备的特征,比较通货膨胀目标制、利率目标制和汇率目标制,对照中性利率判断政策立场,并描述货币政策的局限。
- LOS 15.d 解释货币政策与财政政策的不同组合如何影响利率、产出以及私人部门和公共部门。
模块 15.1
中央银行的目标与工具(Central Bank Objectives and Tools)
本章讲中央银行(central bank)的职能和目标、货币政策(monetary policy)工具,以及政策利率(policy rate)的变动经由哪种传导机制影响通货膨胀(inflation)。之后介绍有效的中央银行应具备的特征,通货膨胀目标制、利率目标制和汇率目标制,中性利率,货币政策的局限,以及货币政策与财政政策(fiscal policy)如何相互作用。
LOS 15.a — 中央银行做什么、追求什么
中央银行的职能。 现代中央银行通常承担六项职能:
核心概念
| 职能 | 实际含义 |
|---|---|
| 唯一的货币供给者(sole supplier of currency) | 只有中央银行能发行本国通货(currency)和银行准备金。考试惯例:说中央银行是货币的唯一供给者。现行做法:它的垄断范围是纸币和银行准备金(硬币常由政府或铸币机构发行),大部分存款货币由商业银行在放贷时创造。如今的通货是法定货币(fiat money),没有黄金或其他有形资产作支撑,人们接受它,是因为法律赋予它法定货币地位(legal tender),而且它能保持价值。 |
| 政府和其他银行的银行(banker to the government and other banks) | 为政府和商业银行开立账户,提供银行服务。 |
| 支付体系的监管者(regulator and supervisor of the payments system) | 为银行设定风险承担标准和法定存款准备金率(reserve requirements),监督境内和跨境清算。 |
| 最后贷款人(lender of last resort) | 中央银行能创造货币,所以能向资金短缺的银行放贷。储户知道有这道兜底,就会安心,银行**挤兑(bank runs)**也因此不易发生。 |
| 黄金和外汇储备的持有者(holder of gold and foreign exchange reserves) | 保管国家的官方黄金和外汇储备。 |
| 货币政策的执行者(conductor of monetary policy) | 控制或影响货币数量及其随时间的增长。 |
征税不是中央银行的职能,由另设的政府机构负责。做政府的银行,指为政府提供账户等银行服务;向政府机构放贷不在这里列出的中央银行职能之内。
核心概念
目标。 首要目标(primary objective)是控制通货膨胀,以促进物价稳定(price stability)。高通胀会带来菜单成本(menu costs)(企业反复给商品重新定价)和皮鞋成本(shoe leather costs)(人们为了少持有不断贬值的现金,多跑银行)。有些中央银行还有其他目标:
- 本币对外币的汇率(exchange rate)稳定;
- 充分就业(full employment);
- 可持续的正经济增长;
- 适度的长期利率。
通胀目标。 多数发达国家的中央银行把通胀目标定在 2% 到 3% 左右的区间。它们不把目标定为零,因为通胀在零附近随机波动,常常会落入通货紧缩(deflation),而通货紧缩对经济冲击很大。考试惯例:美联储(US Federal Reserve)和日本银行(Bank of Japan)是发达国家中没有明确通胀目标的例外。美联储的目标还包括最大就业和适度的长期利率,日本则长期受通货紧缩困扰。现行做法:两家现在都有明确的 2% 目标。美联储在 2012 年 1 月采用以 PCE 价格指数衡量的 2% 长期通胀目标,同时保留双重使命(dual mandate)(既要最大就业,也要物价稳定)。日本银行在 2013 年 1 月采用 2% 的 CPI 物价稳定目标,以应对通货紧缩。
钉住汇率。 有些国家改为把本币**钉住(peg)**另一种货币,最常见的是美元,并以维持这一汇率为货币政策(Monetary Policy)的任务。钉住汇率怎样维持、对货币供给、利率和通胀有什么影响,放在汇率目标制(LOS 15.c)里讲。
常见考试陷阱
- “把长期利率降到最低”不是中央银行的目标。目标是适度的长期利率。
- 只以物价稳定(price stability)为使命的中央银行,即使在衰退(recession)期间,也要抑制高于目标的通胀。
LOS 15.b — 政策工具与货币政策传导机制
三大工具
核心概念
| 工具 | 扩张性(expansionary)用法 | 紧缩性(contractionary)用法 |
|---|---|---|
| 政策利率:考试惯例:中央银行向银行借出准备金的利率。美国叫贴现率(discount rate),欧洲中央银行(ECB)叫再融资利率(refinancing rate),英格兰银行(Bank of England)叫两周回购利率(two-week repo rate),通过回购协议放贷。现行做法:美联储的主要政策利率是联邦基金利率(federal funds rate)的目标区间,英格兰银行的是银行利率(Bank Rate) | 下调 | 上调 |
| 法定存款准备金率:银行必须按存款的一定比例持有准备金 | 下调(可贷资金增加) | 上调 |
| 公开市场操作(open market operations, OMO):买卖证券(通常是政府证券) | 买入证券 | 卖出证券 |
- 在**回购协议(repurchase agreement, repo)**中,中央银行从银行买入证券,银行同意日后以略高的价格买回。两个价格之间的百分比差额,就是这笔实质上给银行的短期贷款的利率。
- 公开市场买入:投资者账户里的证券换成现金,银行有了超额准备金(excess reserves),可贷资金增加,**货币供给(money supply)**上升,利率下降。公开市场卖出作用相反,推高利率。
- 在美国,联邦基金利率(federal funds rate)是银行彼此之间隔夜拆借准备金的市场利率。美联储为它设定目标,用公开市场操作(最常用的工具)把实际利率引导到目标水平。不要把它和贴现率(discount rate)混淆:贴现率是银行向美联储借款时付的利率。
- 中央银行不直接决定汇率、政府证券的价格或已发行债券的收益率。它也不能强制银行收紧或放松信贷标准,只能劝导。
- 下调法定存款准备金率(reserve requirements),只有在银行愿意多放贷、借款人也愿意借时才起作用。
- 考试惯例:政策利率、法定存款准备金率和公开市场操作是货币政策(Monetary Policy)的三大实用工具。现行做法:美联储在 2020 年 3 月把法定存款准备金率降为零;2008 年金融危机后准备金一直充裕,美联储引导联邦基金利率,主要靠调整对银行准备金余额支付的利率,而不是靠日常公开市场操作。
货币政策传导机制(monetary transmission mechanism)指政策利率的变动怎样传到物价水平和通胀。它通过四个渠道起作用:其他短期利率、资产价格(asset prices)、预期(expectations)和汇率。下图展示政策利率上调的传导过程:
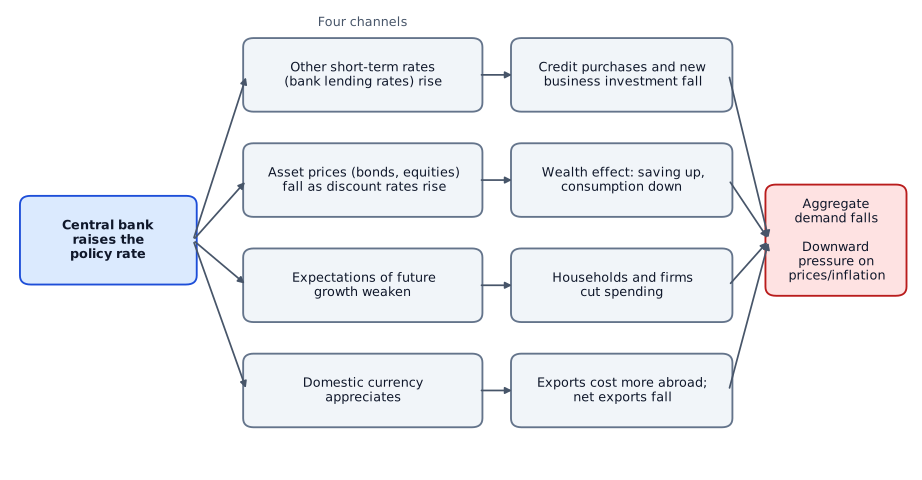
- 银行上调短期贷款利率,消费者减少信贷消费,企业减少投资。
- 折现未来现金流用的利率升高,债券、权益(equity)和其他资产价格下跌。由此产生的**财富效应(wealth effect)**使储蓄增加、消费减少。
- 对未来经济增长的预期转弱,支出下降。
- 利率升高吸引外国资本,本币升值(domestic currency appreciates),出口对外国买家变贵,**净出口(net exports)**下降。通过这个渠道,**贸易差额(trade balance)**恶化。
这些作用合在一起,使**总需求(aggregate demand, AD)**下降,压低物价水平。政策利率直接作用于链条的前几环:其他短期利率、资产价格、预期和汇率。通胀是终点,要经过这些渠道、隔一段时滞才受影响。下调政策利率经由同样的渠道,作用方向相反。
扩张性(expansionary)政策的传导步骤。 中央银行买入证券,银行准备金增加,银行间利率下降。其他短期利率随之下降,接着长期利率下降,本币贬值。企业投资,消费者购买住房、汽车和耐用品的支出,以及净出口都增加。总需求上升,短期内推高通胀、就业和实际 GDP(real GDP)。如果**货币中性(money neutrality)**成立,货币政策长期内对实际产出没有影响。
例: 一个小型经济体的中央银行把政策利率从 3.00% 上调到 3.50%,并卖出政府债券,使更高的利率站得住。预期影响:银行准备金和超额准备金减少;短期和长期市场利率上升;债券和股票价格下跌;本币升值;投资、耐用品支出和出口下降。总需求下降,所以短期内实际 GDP 和物价水平都下降,失业率(unemployment rate)上升。
常见考试陷阱
- 紧缩会提高本币的外汇价值,所以“外汇价值下降”不是紧缩压低支出的渠道。
- 紧缩在短期内提高实际利率,并增加失业。
- 通胀低于目标时,中央银行放松政策:买入证券,或者下调政策利率或法定存款准备金率(reserve requirements)。
答题技巧
- 货币紧缩使本币升值,所以凡是说紧缩通过本币走弱来压低支出的选项,都可以排除。
本节要点
- 中央银行供给货币,是政府和其他银行的银行,监管支付体系,充当最后贷款人,持有黄金和外汇储备,执行货币政策(Monetary Policy);考试惯例下它是货币的唯一供给者,现行做法中它的垄断范围是纸币和银行准备金(硬币常由政府或造币厂发行),大部分存款货币由商业银行创造。
- 控制通胀、促进物价稳定(price stability)是中央银行的首要目标;有些中央银行还追求汇率稳定、充分就业、可持续增长和适度的长期利率。
- 多数发达国家的中央银行把通胀目标定在 2% 到 3% 左右的区间,而不是零,因为在零目标附近波动常常会出现通货紧缩(deflation)。
- 考试惯例:公开市场操作(open market operations, OMO)、政策利率和法定存款准备金率(reserve requirements)是三大实用工具,扩张时下调利率或准备金率、买入证券;现行做法:美联储已把法定存款准备金率降为零,主要通过对准备金余额支付的利率来引导联邦基金利率。
- 联邦基金利率是美国银行之间隔夜拆借准备金的市场利率,美联储为它设定目标;贴现率(discount rate)是银行向美联储借款时付的利率。
- 政策利率的变动经由其他短期利率、资产价格、预期和汇率传到物价水平;加息使总需求(aggregate demand, AD)下降、本币升值;如果货币中性成立,货币政策(Monetary Policy)长期内对实际产出没有影响。
随堂小测
Rumors about loan losses lead depositors at several banks in Harwick to start withdrawing their money. Harwick's central bank announces that it will provide whatever funds are needed to any sound bank facing a cash shortage, and the withdrawals soon stop. This announcement reflects the central bank's role as:
查看答案和解析
正确答案: A
中央银行可以随时创造中央银行货币(准备金和通货),所以能向资金短缺的银行放贷。储户知道有这道兜底,就相信存款安全,挤兑也不容易发生。这就是最后贷款人的职能。
其他选项为什么错
- B. 持有国家的黄金和外汇储备是另一项职能,管的是官方储备,不是向国内银行提供紧急贷款。
- C. 唯一的货币供给者这一身份使紧急贷款成为可能,但题中履行的职能是向陷入困境的银行放贷,也就是最后贷款人。
本题要点 随时准备向银行放贷、防止挤兑,是最后贷款人的职能。
模块 15.2
货币政策的效果与局限(Monetary Policy Effects and Limitations)
LOS 15.c — 有效的中央银行、目标制度与政策的局限
有效的中央银行(central bank)必备的三个特征
核心概念
| 特征 | 含义 | 题目中的线索 |
|---|---|---|
| 独立性(independence) | 不受政治干预。这一点重要,因为政客可能想在选举前刺激增长,代价是更高的通货膨胀(inflation) | 政策利率或目标由谁决定? |
| 可信度(credibility) | 中央银行说到做到,它的目标就会自我实现:工资和合同按预期(目标)通胀率来定。如果目标由负债累累的政府来定,就缺乏可信度,因为通胀超标对这样的政府有利 | 经济主体按公布的目标做决策 |
| 透明度(transparency) | 定期披露信息,例如发布通胀报告(inflation reports),并说明用哪些指标、怎样用。透明度支撑可信度,也让政策动向更容易预判 | 发布报告,说明用哪些指标、怎样用 |
相关性(relevance)、可靠性(reliability)、可比性(comparability)和一致性(consistency)是财务报告的质量特征,不在中央银行的特征之列。
独立性有程度之分,不是非有即无。即使相当独立的中央银行,行长也可能由政客任命。
- 操作独立性(operational independence):中央银行独自决定政策利率(policy rate)。
- 目标独立性(target independence):除此之外,还由它决定通胀怎样计算、选定目标通胀水平、设定达到目标的期限。欧洲中央银行(ECB)两种独立性都有。其他多数中央银行只有操作独立性。
目标制度
核心概念
| 制度 | 做法 | 说明 |
|---|---|---|
| 利率目标制(interest rate targeting) | 利率高于目标区间时投放货币,低于目标区间时回收货币 | 过去使用 |
| 通货膨胀目标制(inflation targeting) | 调整政策,使预期通胀(大约两年后)保持在区间内 | 当今使用最广,有些国家以法律规定。使用者包括英格兰银行(Bank of England)、ECB 以及加拿大、澳大利亚、巴西和墨西哥的中央银行 |
| 汇率目标制(exchange rate targeting) | 买卖本币,把汇率(exchange rate)维持在目标水平,通常是对美元 | 在发展中国家常见 |
最常见的通胀目标是 2%,允许偏离 ±1%(区间 1% 到 3%)。由于 LOS 15.a 讲过的通货紧缩(deflation)风险,区间的下沿(目标减偏离幅度)要保持在零或零以上。
汇率目标制的运作。 本币跌到目标以下时,中央银行用外汇储备买入本币。这会降低货币供给增速,推高利率。本币涨到目标以上时,中央银行卖出本币,货币供给增加,利率下降。因此货币供给和利率的波动可能变大。一国的外汇储备可能耗尽,所以干预有限度。货币政策必须服从钉住汇率,不管国内状况如何;钉住汇率的国家最终会有和锚定国相同的通胀率(inflation rate)。
中性利率与政策立场
考试惯例:把**中性利率(neutral interest rate)**描述为既不加快也不放慢经济增长的货币供给增长率。现行做法:把它视为政策既不刺激也不抑制经济时的政策利率,下面的公式和立场判断用的就是这个含义:
核心概念
- 政策利率高于中性利率:紧缩性(contractionary)。低于中性利率:扩张性(expansionary)。两者相等:中性。
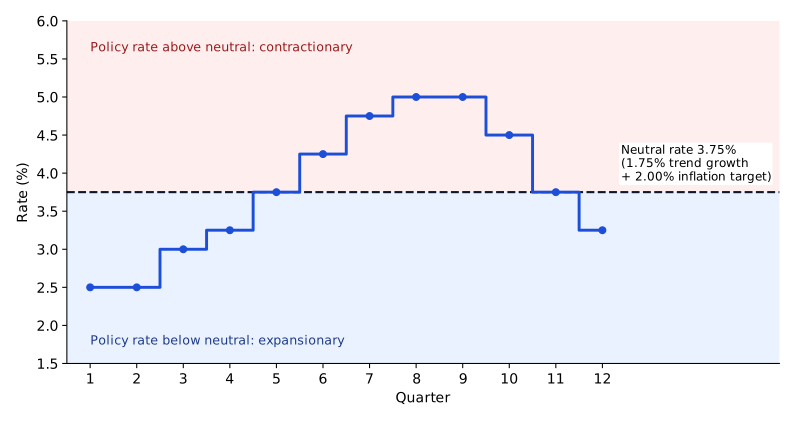
例: 趋势实际增长率 1.75%,通胀目标 2.00%,中性利率为 。政策利率 4.50%(高于 3.75%)属紧缩性,政策利率 3.00% 属扩张性。
货币政策的局限
- 长期利率不一定跟随短期利率。 中央银行直接控制短期利率,但决定多数家庭和企业决策的长期利率反映的是预期通胀(expected inflation)。收紧可能压低长期收益率:市场相信收紧会奏效,预期通胀就下降;市场认为收紧过度,衰退(recession)概率上升,长期债券更有吸引力。市场认为会引发通胀的放松,则可能推高长期收益率。出于这个原因卖出长期债券的投资者,叫作债券义警(bond market vigilantes)。中央银行可信时,这种效应很小。
- 流动性陷阱(liquidity trap)。 当货币需求变得非常富有弹性(elastic)时,人们直接把多出的货币以现金形式持有,增加货币既压不低利率,也刺激不了支出。扩张性政策下通货紧缩依然持续,是流动性陷阱的信号。
- 零利率下限(zero lower bound)。 考试惯例:名义政策利率不能降到零以下,所以利率已经为零的中央银行几乎没有刺激空间。现行做法:一些中央银行(例如 ECB、瑞士国家银行(Swiss National Bank)和日本银行(Bank of Japan))曾把政策利率设为略低于零,但没有远低于零。无论哪种说法,通货紧缩都比通胀更难扭转。通胀可以靠加息对付,而加息没有上限。
- 即使超额准备金(excess reserves)增加,银行也可能不放贷(2008 年之后就是如此)。短期利率接近零,中央银行转向量化宽松(quantitative easing)(QE):大规模买入较长期的政府债券、抵押贷款证券,甚至有信用风险(credit risk)的证券。目的是压低长期利率,并创造超额准备金以鼓励放贷。买入有信用风险的证券,还可能把风险从私人部门转到公共部门。
- 发展中经济体还面临更多问题:政府债券市场流动性(liquidity)差(利率信号不可靠,公开市场操作(open market operations, OMO)难以开展),中性利率难以估计,金融创新快、改变了货币需求,中央银行缺乏可信度或独立性。
常见考试陷阱
- 判断立场的基准(benchmark)是中性利率。通胀目标和趋势增长率只是它的组成部分。
- 只能决定政策利率(policy rate),不等于中央银行有目标独立性。
LOS 15.d — 货币政策(monetary policy)与财政政策(fiscal policy)的相互作用
| 货币政策 | 财政政策 | 利率 | 产出 | 私人部门 | 公共部门 |
|---|---|---|---|---|---|
| 紧 | 紧 | 上升 | 下降 | 下降 | 下降 |
| 松 | 松 | 下降 | 上升 | 上升 | 上升 |
| 紧 | 松 | 上升 | 上升(考试惯例,来自财政刺激) | 下降 | 上升 |
| 松 | 紧 | 下降 | 不确定(利率下降往往使其上升) | 上升 | 下降 |
两种政策方向相反时,表中产出一栏按考试惯例填写。考试惯例:扩张性(expansionary)财政政策加紧缩性(contractionary)货币政策,视为总需求(aggregate demand, AD)和产出上升。紧缩性财政政策加扩张性货币政策,对产出的影响不确定,不过利率下降往往会提高私人消费和产出。现行做法:两种混合情形下,只有扩张的一方力度更大时产出才上升,所以方向取决于两者的相对力度。部门占比(私人部门与公共部门占国内生产总值(gross domestic product, GDP)的比重)的变化和利率的方向,不受这一假设影响。
- 紧缩性财政 + 扩张性货币:政府借款减少、货币供给增加,都会压低利率,所以私人部门扩张,政府支出占 GDP 的比重下降。
- 扩张性财政 + 紧缩性货币:利率上升(政府借款增加,加上银根收紧),公共部门占 GDP 的比重上升,私人部门受挤压。
- 财政乘数(fiscal multipliers)各不相同:政府直接支出的乘数一直大于转移支付或减税。后两类中,对低收入者的转移支付效果最大,其次是给劳动者减税,再次是普遍的、无针对性的转移支付。各类财政刺激与扩张性货币政策搭配时都更有力,原因可能是随之而来的通胀上升、实际利率下降和企业投资增加。所以在高失业时期,下调贴现率或买入证券会加强扩张性财政政策。
常见考试陷阱
- 卖出债券或上调法定存款准备金率(reserve requirements)与扩张性(expansionary)财政立场的作用相反。
答题技巧
- 判断政策立场:把趋势实际增长率和通胀目标相加,用政策利率(policy rate)和这个和比较,高于它是紧缩性,低于它是扩张性。
本节要点
- 有效的中央银行(central bank)具备独立性、可信度和透明度;操作独立性指它独自决定政策利率(policy rate),目标独立性指它还决定通胀指标、目标水平和达到目标的期限。
- 通货膨胀目标制是使用最广的制度,把预期通胀保持在区间内,最常见的是 2% ± 1%;在汇率目标制下,本币跌到目标以下时中央银行用外汇储备买入本币,涨到目标以上时卖出本币,钉住汇率的国家最终会有和锚定国相同的通胀率。
- 中性利率等于趋势实际经济增长率加通胀目标,政策利率(policy rate)高于它是紧缩性(contractionary),低于它是扩张性(expansionary);考试惯例把中性利率描述为既不加快也不放慢增长的货币供给增长率,现行做法则把它视为既不刺激也不抑制经济的政策利率。
- 货币政策可能失灵的情形:长期利率因预期通胀而与短期利率反向变动;货币需求非常富有弹性的流动性陷阱(liquidity trap);超额准备金增加银行却不放贷,这促使中央银行转向量化宽松(quantitative easing)。
- 考试惯例:名义政策利率(policy rate)不能降到零以下,刺激空间很小;现行做法:一些中央银行曾把利率设为略低于零;无论哪种说法,通货紧缩都比通胀更难扭转。
- 扩张性(expansionary)财政政策加紧缩性(contractionary)货币政策,利率上升,公共部门占 GDP 的比重上升;紧缩性财政政策加扩张性货币政策,利率下降,私人部门扩张。
随堂小测
In Taviston, unions and employers routinely write the central bank's announced inflation target into multi-year wage agreements, and lenders price loans on the assumption that inflation will stay close to that target. This behavior indicates that Taviston's central bank has:
查看答案和解析
正确答案: A
有可信度的中央银行,公布的目标会被人们相信。人们于是按目标通胀率做决策(工资、名义合同、贷款定价),目标也因此更容易自我实现。
其他选项为什么错
- B. 透明度指定期披露经济状况(例如通胀报告)和所用指标。透明度支撑可信度,但题中描述的行为正是可信度本身的定义。
- C. 目标独立性指由中央银行决定通胀怎样计算、目标水平和期限,与公众是否相信目标无关。
本题要点 按公布的目标做决策 = 可信度。定期发布通胀报告 = 透明度。决定政策利率(policy rate)或目标 = 独立性。
练习题
Suppose the Federal Reserve carries out open market sales of Treasury securities. What happens to bank reserves and to the federal funds rate?
查看答案和解析
正确答案: A
买证券的一方用资金付款,这些资金离开银行体系,所以银行准备金减少。银行间可以互相拆借的准备金变少,银行竞相抬高隔夜利率,联邦基金利率上升。美联储就是这样把利率推向更高的目标。
其他选项为什么错
- B. 对准备金的判断是对的,但准备金变少会推高联邦基金利率。
- C. 这描述的是公开市场买入:买入增加准备金,压低联邦基金利率。
本题要点 公开市场卖出:准备金减少,联邦基金利率上升。
Quellan's central bank has set its policy rate at 4.0% and aims for inflation of 2.4%. Economists expect real GDP to expand at a trend pace of 1.6% a year. How is Quellan's monetary policy most likely classified?
查看答案和解析
正确答案: A
中性利率等于趋势实际增长率加通胀目标,即 4.0%。政策利率(policy rate)等于中性利率,所以货币政策既不是扩张性(expansionary)的,也不是紧缩性(contractionary)的。
政策利率 中性利率,所以政策立场为中性。
其他选项为什么错
- B. 扩张性要求政策利率低于 4.0%。
- C. 紧缩性要求政策利率高于 4.0%。选这一项,是因为只拿 4.0% 和通胀目标(2.4%)或趋势增长率(1.6%)比较。
本题要点 政策利率等于趋势实际增长率加通胀目标时,政策立场为中性。
Growth in Tarnovia has stalled. Its government and central bank want both public-sector spending and private-sector consumption and investment to expand. Which policy mix fits this goal, and what is its most likely effect on interest rates?
查看答案和解析
正确答案: C
两种政策都扩张时,财政政策使政府支出增加,较松的货币政策使利率保持低位(通常比之前更低),支撑私人消费和投资。公共部门和私人部门都扩张(expansion),总需求大幅上升。货币政策同时扩张时,扩张性(expansionary)财政政策对产出的作用也更大。
其他选项为什么错
- A. 紧缩性(contractionary)货币政策加财政扩张会推高利率。政府支出占 GDP 的比重上升,但高利率抑制私人投资和消费,私人部门无法一起扩张。
- B. 利率下降会刺激私人支出,但紧缩性财政政策使政府支出占 GDP 的比重下降。公共部门收缩,与目标冲突。
本题要点 松财政加松货币:利率通常下降,两个部门都扩张。紧财政加紧货币:利率上升,两个部门都收缩。松财政加紧货币:利率上升,公共部门占比上升。紧财政加松货币:利率下降,私人部门占比上升。
本章题库共 47 道题。 去题库全部练习。
本章要点
- 随时准备向银行放贷、防止挤兑,是最后贷款人的职能。
- 公开市场卖出:准备金减少,联邦基金利率上升。
- 按公布的目标做决策 = 可信度。定期发布通胀报告 = 透明度。决定政策利率(policy rate)或目标 = 独立性。
- 政策利率等于趋势实际增长率加通胀目标时,政策立场为中性。
- 松财政加松货币:利率通常下降,两个部门都扩张。紧财政加紧货币:利率上升,两个部门都收缩。松财政加紧货币:利率上升,公共部门占比上升。紧财政加松货币:利率下降,私人部门占比上升。