权益投资 · 第 44 章
折现现金流与增长模型(Discounted Cash Flow (DCF) and Growth Models)
CFA 一级 · 权益投资 · 第 44 章 · 约 51 分钟
本章学习目标
- LOS 44.a 比较股息模型、股权自由现金流(free cash flow to equity, FCFE)模型、公司自由现金流(free cash flow to the firm, FCFF)模型和剩余收益(residual income, RI)模型的输入值(以及作为替代指标的息税折旧摊销前利润(EBITDA)),并说明用现值模型给权益估值的五个步骤。
- LOS 44.b 用固定增长现值模型和多阶段现值模型计算并解读内在价值(intrinsic value),包括可持续增长率(sustainable growth rate, SGR)、隐含增长率(implied growth rate),以及以加权平均资本成本(weighted average cost of capital, WACC)折现的公司自由现金流(free cash flow to the firm, FCFF)。
- LOS 44.c 说明现值模型中固定增长假设和多阶段增长假设的缺陷。
- LOS 44.d 给不可赎回、不可转换的优先股(有限期和永续)估值,并说明可赎回、可回售和可转换条款如何改变其价值。
模块 44.1
现金流指标(Cash Flow Metrics)
本章介绍现值模型用到的现金流指标(股息、股权自由现金流(free cash flow to equity, FCFE)、公司自由现金流(free cash flow to the firm, FCFF)、息税折旧摊销前利润(EBITDA)和剩余收益)以及估值步骤。随后讲怎样用固定增长模型和多阶段模型给股票估值,怎样估计增长率和加权平均资本成本(weighted average cost of capital, WACC),增长假设的局限,以及怎样给优先股(preferred stock)估值、判断赎回、回售和转换条款的影响。
LOS 44.a — 现值模型的现金流指标与估值步骤
现值模型(present value model),也叫折现现金流模型(discounted cash flow (DCF) model),把权益(equity)的价值看作股东(shareholders)预期能拿到的现金流的现值(present value)。普通股和固定票息债券不同,没有承诺的现金流,也没有到期日(maturity)。所以分析师要(1)在预测期(forecast horizon)内预测某个现金流指标,(2)估计一个终端价值(terminal value),涵盖预测期以后的全部价值。今天的价值就是这两部分的现值之和:
其中 是预测期的期数, 是与该现金流指标相匹配的折现率(discount rate)。
常用的指标有五个。其中 EBITDA 和剩余收益(Residual income)不是现金流,但同样套用这套折现框架。
核心概念
| 指标 | 代表什么 | 视角 | 折现率 | 最适用的情形 |
|---|---|---|---|---|
| 股息(Dividends) | 实际支付给股东的现金 | 少数股东(minority shareholder)(不能决定股息政策) | 权益必要收益率(required rate of return on equity) | 盈利为正且稳定或增长;股息支付率高且稳定;资本结构(capital structure)和股数稳定 |
| FCFE | 可以支付给普通股股东的现金,即公司的派息能力 | 控股股东(controlling shareholder) | 权益必要收益率 | 不派息的公司,或派息与派息能力不一致的公司;资本结构稳定 |
| FCFF | 经营产生的现金(利息前)扣除维持产能所需投资后的余额,债权人和股东都可分享 | 整个公司 / 全部资本提供者(杠杆前) | WACC | 资本性支出(capital spending)很大(FCFE 为负)或资本结构波动 |
| EBITDA | 税前、杠杆前的盈利 | 杠杆前 | WACC,与 FCFF 相同 | 只是粗略替代指标;要经过调整才能得到 FCFF |
| 剩余收益(Residual income) | 超过权益资本成本(cost of equity)的盈利(经济利润(economic profit)) | 权益 | 权益必要收益率 | FCFE 和 FCFF 都为负,且看不出何时转正 |
股息
股息折现模型(dividend discount model, DDM)用股东预期收到的股息。股息是权益投资者实际拿到的现金,所以 DDM 在理论上站得住。模型假设盈利要么分掉,要么留存下来支持增长。如果公司借钱派息或回购股票(即改变资本结构),这个假设就不成立,DDM 也就不合适。DDM 适合成熟的派息公司,以及法律或监管要求高派息的行业(如 REITs、受监管的公用事业)。缺点:很难用于不派息的公司,而且只反映少数股东的视角。
股权自由现金流
FCFE 是公司偿付债务、并投入维持现有资产和增长所需的营运资本(working capital)和资本性支出(capital expenditure, CapEx)之后,留给普通股股东的现金:
核心概念
WCInv 是营运资本投资,CapEx 是资本性支出,第二个公式里叫固定资本投资(fixed capital investment, FCInv)。净利润加折旧(depreciation)再减 WCInv,近似等于经营活动现金流(cash flow from operations, CFO),由此得到第二个公式。净借款(net borrowing) = 新借债务 − 偿还债务,是资本性支出和营运资本投资中靠借债融资的部分。从现金流量表看,FCFE 也可以按用途来写:,其中 = 发行的股份 − 回购的股份。也就是说,FCFE 可以用来增加现金、支付股息或回购股票。
如果公司维持一个目标负债资产比(target debt-to-assets ratio, DR),每一美元**净投资(net investment)**中都有 DR 的比例来自借款:
公司自由现金流
资本性支出很大导致 FCFE 为负,或资本结构(capital structure)波动(未来借款难以预测)时,FCFE 就不好用。这时改用 FCFF,它是**杠杆前(pre-leverage)**的现金流:
这里 t 是税率。利息能抵税,所以只加回税后利息。没有负债的公司,FCFF = FCFE。
EBITDA
EBITDA 和 FCFF 有三点不同:它是税前的;没有考虑折旧带来的节税;也没有扣除固定资本和营运资本投资:
“调整后 EBITDA(Adjusted EBITDA)”剔除了管理层认定的非经常性项目。这些调整带有主观性,也不是会计准则规定的指标。
剩余收益
剩余收益 = 净利润减去权益资本的成本。按每股计算:
剩余收益用权益必要收益率(required return)折现。该模型要求清洁盈余会计(clean surplus accounting):权益账面价值只能通过利润表(income statement)(留存收益)和与股东(shareholder)的交易(股息、发行、回购)发生变化。绕过利润表的项目(如外币折算损益)必须调整。
估值步骤
- 选择现金流指标。
- 按公司情况选定预测期,预测该指标。
- 选择与该指标一致的折现率。
- 估计预测期以后的终端价值。
- 计算预测现金流和终端价值的现值,然后相加。
例题详解
Lindqvist Marine 的数据(单位均为百万):净利润 80,折旧 25,营运资本投资 10,资本性支出 45,净借款 12,利息费用(interest expense)15,税率 30%。
某股票今年 EPS 为 3.00,期初每股账面价值为 20.00,必要收益率为 10%,每股剩余收益为 。
常见考试陷阱
- 指标和折现率要配对:股息、FCFE 和剩余收益(Residual income)用权益资本成本折现,FCFF 用 WACC 折现。FCFE 不能用债务资本成本(cost of debt)折现,剩余收益也不能用 WACC 折现。
- DDM 是少数股东视角;FCFE 是控股股东视角;FCFF 是整个公司的视角。FCFE 是能付多少,股息是实际付了多少。
- 净借款(net borrowing)在 FCFE 里是加上的,从 FCFE 换算到 FCFF 时要减去。在例题中,如果换算 FCFF 时又加一次 12 的净借款,会得到 84.5 而不是 60.5。
- 有目标 DR 时,净投资要乘以 ,不是乘以 DR。
- 从 EBITDA 换算时,折旧节税额是加上的。
- 计算终端价值(terminal value)是第 4 步;现值相加是最后一步。
答题技巧
- 没有负债的公司,FCFF 等于 FCFE,不需要做利息和净借款的调整。
本节要点
- 现值模型把权益(equity)价值看作两部分之和:预测期(forecast horizon)内现金流指标的现值,加上终端价值(terminal value)的现值,折现率要与指标相匹配。
- DDM 是少数股东视角,适合派息高且稳定的成熟公司;FCFE 代表派息能力,是控股股东视角。两者都用权益必要收益率折现。
- ;有目标负债资产比 DR 时,变为 。
- FCFF 是杠杆前现金流,,用 WACC 折现。资本性支出(capital spending)很大导致 FCFE 为负,或资本结构(capital structure)波动时,用 FCFF。
- 每股剩余收益(Residual income)为 ,用权益必要收益率折现,模型要求清洁盈余会计。
- 估值步骤:选择现金流指标,预测该指标,选择匹配的折现率,估计终端价值(terminal value),最后把现值相加。
随堂小测
Which of the following statements most accurately contrasts a dividend discount model (DDM) with a free cash flow to equity (FCFE) model?
查看答案和解析
正确答案: B
股息是每位股东都能拿到的现金,反映的是无法影响股息政策的投资者的处境,也就是少数股东的视角。FCFE 估值反映的是控股股东的视角,控股股东可以决定自由现金流中有多少拿出来分配。
其他选项为什么错
- A. 把两个模型说反了:DDM 用的是实际收到的现金(股息),FCFE 代表公司理论上的派息能力。
- C. 两个模型都不假设资本结构(capital structure)波动或大量借款,二者都以公司融资结构保持稳定为前提。融资结构波动时,首选 FCFF。
本题要点 DDM 是少数股东视角,看实际支付的现金;FCFE 是控股股东视角,看可以支付的现金。两者都假设资本结构稳定。
模块 44.2
估值模型(Valuation Models)
LOS 44.b — 固定增长与多阶段现值模型
增长与公司生命周期
- 初创期(Start-up):盈利为负,很多公司会失败,不适合用现金流模型。
- 成长期(Growth):盈利转正并快速增长;分析师要估计这一阶段持续多久。
- 成熟期(Mature):增长稳定在与整体经济相当的长期水平(跨国公司可能超过本国经济增速)。这一阶段最适合假设固定增长。
- 衰退期(Decline):产品或技术过时。
最适合用固定增长模型的公司是:(1)成熟公司,(2)杠杆(leverage)稳定、接近行业平均水平,(3)股息支付率(dividend payout ratio)高。高增长期结束后的**终端价值(terminal value)**也用固定增长率计算。
固定增长模型,即戈登增长模型(Gordon growth model)
股票的价值是未来全部股息(dividends)的现值(present value)。如果股息每年以相同的增长率 g 增长,且 g 低于必要收益率(required return)r,这个无穷级数就可以简化成一个分式:
核心概念
同样的形式也适用于股权自由现金流(free cash flow to equity, FCFE)()和 FCFF(公司价值 )。条件:,并且 g 应低于经济的长期增长率。第一个条件保证价值有限。每一期股息的现值等于上一期的现值乘以 ,所以只有 g 低于 r 时,现值才会逐渐趋近于零;若 ,现值不会缩小,求和也就没有有限值。
- 已付股息还是预期股息:“刚刚支付(just paid)”“上次支付(last paid)”或“目前支付(currently pays)”指 ,要增长一期。“明年将支付(will pay next year)”或“预期支付(is expected to pay)”指 ,不要再增长。
- 未来某一时点的价值:。模型给出的价值总是在分子股息之前一期。
- 敏感性:r 下降或 g 上升时,分母中的差值 缩小,价值上升。
- 单期模型(one-period model):持有一年时,终端价值就是一年后的预期价格,所以 。市场价格高于这个价值,股票被高估(overvalued);低于这个价值,股票被低估(undervalued)。
隐含增长率(implied growth rate)。 如果固定增长模型适用于这家公司,把模型变形并代入市场价格,就得到市场定价中包含的增长率(用 代替 也一样):
多阶段(两阶段)模型(multistage (two-stage) models)
有两种形式:(1)前 n 期以 增长,之后以永续增长率 增长(通常 );(2)前 n 期逐期预测现金流(用电子表格),之后用固定增长模型计算终端价值。
核心概念
步骤:(1)预测高增长期的每一期股息;(2)求出第一期固定增长股息 ;(3)计算终端价值 ;(4)用 r 把每一期股息和 折现。
第一笔股息在未来才支付:如果第一笔股息 在第 k 年末支付,戈登模型给出的是 ,再折现 k − 1 年。
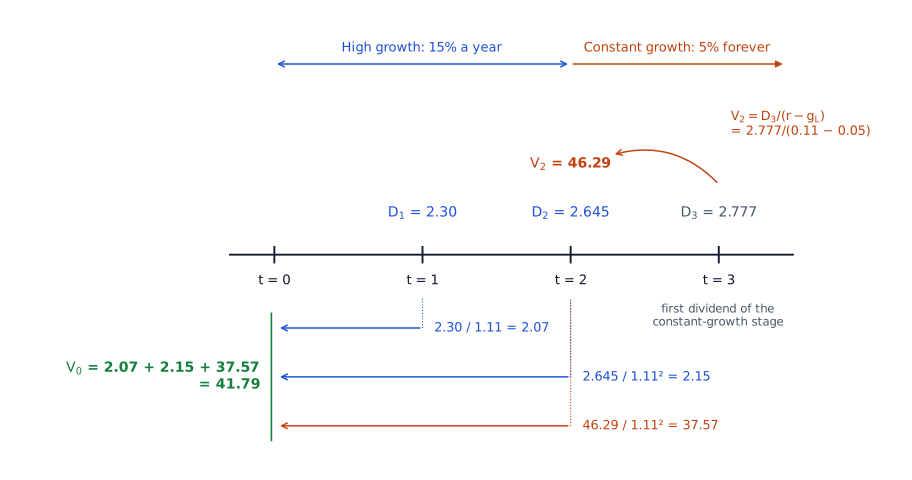
例题详解。 ;前两年增长 15%,之后永续增长 5%;。
- ,,
计算器:CF0 = 0; C01 = 2.30; C02 = 48.93; [NPV] I = 11, [↓] [CPT] = 41.79.
下面的时间轴列出了同样的现金流及其现值。
估计固定增长率
一种方法是用历史增长率,但如果资本结构(capital structure)、利润率、竞争地位或技术发生变化,历史增长率就不可靠。另一种方法是根据基本面估计可持续增长率(sustainable growth rate),假设 ROE 不变、股息支付率不变、不发行新股:
核心概念
其中留存比率(retention ratio) ,ROE 按期初账面价值计算,所以也可以写成 。必要收益率和贝塔系数(beta)不是输入值。例:ROE 为 14%,股息支付率为 60%,则 。如果算出的结果远高于经济的长期增长率,就要打个问号。
把这些放在一起看,固定增长模型的每个输入值来源各不相同。下表用一组示例数据说明。
| Input | How it is estimated | Illustration |
|---|---|---|
| Dividend just paid, | Payout ratio × EPS | |
| Growth rate, g | Sustainable growth: retention ratio × ROE | |
| Next dividend, | ||
| Required return, r | CAPM: (Reading 50) | |
| Value, |
FCFE 和 FCFF 的可持续增长率:
其中税后净营业利润(net operating profit after tax, NOPAT) = 营业利润 × (1 − t)。理论上三个增长率应该一致;实际中会有差异,要把各项假设协调一致。
加权平均资本成本
FCFF 归全部资本提供者所有,所以折现率(discount rate)是加权平均资本成本(weighted average cost of capital, WACC):税后债务资本成本(cost of debt)和权益资本成本(cost of equity)按市场价值加权。
债务有优先受偿权,所以 。FCFF 的现值 = 公司价值;权益(equity)价值 = 公司价值 − 债务的市场价值;再除以流通在外的股数,得到每股价值。
常见考试陷阱
- 分子用了 而不是 (或者把已经是预期值的 再增长一次)。
- 终端价值(terminal value):用下一期的现金流(、)计算,折现 n 期。在例题中, 如果改用 计算,会得到 ;把 折现三期会得到 38.06,正确答案是 41.79。
- 忘了把终端价值(terminal value)折现到今天,或者漏掉高增长期的最后一笔股息。在例题中,漏掉 会得到 39.64,而不是 41.79。
- 可持续增长率(sustainable growth rate)用的是留存比率(retention ratio)。用股息支付率(dividend payout ratio)是常见错误。ROE 为 14%、股息支付率为 60% 时,用股息支付率会得到 8.4%,而不是 5.6%。
- 用权益资本成本折现 FCFF,或者把公司价值当作权益(equity)价值。
答题技巧
- 固定增长下 ,所以未来某一时点的价值可以直接由今天的价值推出,不必预测后面的股息。
本节要点
- 固定增长模型 要求 g 低于 r,也低于经济的长期增长率;最适合杠杆(leverage)稳定、股息支付率(dividend payout ratio)高的成熟公司。
- 固定增长模型给出的价值在分子现金流之前一期。同样的形式可以用权益资本成本给 FCFE 估值,用 WACC 给 FCFF 估值。
- 两阶段模型中,高增长期的每一期股息都用 r 折现,终端价值(terminal value) 折现 n 期。
- 如果固定增长模型适用于这家公司,市场价格隐含的增长率为 。
- 可持续增长率(sustainable growth rate) ,b 是留存比率(retention ratio),前提是 ROE 不变、股息支付率(dividend payout ratio)不变、不发行新股;必要收益率和贝塔系数(beta)不是输入值。
- WACC 把税后债务资本成本(cost of debt)和权益资本成本(cost of equity)按市场价值加权。FCFF 按 WACC 折现得到公司价值,权益(equity)价值等于公司价值减去债务的市场价值。
随堂小测
Colm Brennan projects that shares of Ardent Furnishings will trade at $63.00 one year from now and that Ardent will pay a $1.80 dividend per share at the end of the year. Brennan discounts Ardent's cash flows at 9%. Ardent currently trades at $60.00. Based on Brennan's analysis, Ardent's shares are:
查看答案和解析
正确答案: A
把市场价格和分析师预测得出的价值作比较。单期价值等于年末股息与预测价格之和的现值(present value)。
市场价格 $60.00 高于估计价值 $59.45,所以股票被高估(overvalued)。
其他选项为什么错
- B. 定价合理要求市场价格等于 $59.45 的价值,而实际价格高出 $0.55。
- C. 低估(undervalued)要求价格低于估计价值。如果拿 $60.00 和未折现的 $64.80 比较,可能会得出这个结论,但现金流要一年后才收到,必须折现。
本题要点 价格高于估计价值,股票被高估;价格低于估计价值,股票被低估。
模块 44.3
模型的局限与优先股估值(Model Limitations and Preferred Stock Valuation)
LOS 44.c — 固定增长与多阶段增长假设的缺陷
现值模型的好坏取决于输入值。现金流指标的选择、现金流的大小、**预测期(forecast horizon)的长短和折现率(discount rate)**都是估计出来的,都可能出错。
| 薄弱环节 | 为什么重要 |
|---|---|
| 折现率 | 权益资本成本(cost of equity)和债务资本成本(cost of debt)都取决于无风险利率(risk-free rate),而无风险利率会波动;r 的微小变化(尤其是 的变化)会使价值大幅变动 |
| 历史增长率 | 公司竞争环境恶化时,过去的股息增长率参考价值不大 |
| DDM 与派现方式 | 股息折现模型(dividend discount model, DDM)只考虑现金股息(dividends),忽略了股票回购,而回购现在是向股东返还现金的主要方式之一 |
| 固定增长 | 最适合成熟公司;快速增长的公司要用多阶段模型,设定有限的高增长期 |
| 预测期限(time horizon) | 预测期的长短本身就是估计值,也可能出错 |
例题详解:r 和 g 变化时,固定增长模型的价值变动多大
某成熟公司预计明年每股派息 $2.16,此后股息每年永续增长 5.0%。权益必要收益率(required return)为 9.0%。求每股价值;再求增长率不变、必要收益率为 10.0% 时的价值;以及必要收益率仍为 9.0%、增长率为 4.0% 时的价值。
第 1 步。基准情形:。
第 2 步。必要收益率为 10.0%:,比基准价值低 20%。
第 3 步。增长率为 4.0%:,同样下降 20%。
结果。r 或 g 任一变化一个百分点, 就从 4 个百分点扩大到 5 个百分点,价值从 $54.00 降到 $43.20,下降 20%。
分析师应结合公司的行业地位、竞争优势、技术变化和宏观经济环境,对输入值做交叉检验。
常见考试陷阱
- DDM 不要求公司有债务融资,全部权益融资的公司也能用。
- 多阶段模型仍然需要终端价值(terminal value)。
LOS 44.d — 优先股估值与或有条款的影响
优先股(Preferred stock)在股息分配和清算时都排在普通股权益(common equity)之前,所以它的必要收益率低于普通股。优先股支付固定股息,通常按面值(par value 或 face value)的百分比表示:面值 $40、股息率 7% 的优先股每年支付 $2.80。优先股还可能带有**累积(cumulative)股息(未付的股息会累积)或参与(participating)**股息(利润高时可额外分红)等特征,以及赎回、回售或转换权等或有条款。
不可赎回、不可转换的优先股
有限期优先股(finite-maturity preferred)(经济实质上是债券,通常归为负债):
永续优先股(perpetual preferred)(即 g = 0 的固定增长模型):
核心概念
同样的零增长公式也可以给预计股息永远不变的普通股估值。必要收益率 可以表示为相对于另一利率的利差(加或减),例如参考利率或发行人(issuer)的债券收益率。变形后得到 。
例题详解。
- 永续:面值 $80、股息率 5%,则 ; 时,。必要收益率高于股息率,所以价值低于面值。
- 有限期:3 年,面值 $100,股息 $6,。计算器(END 模式,P/Y = C/Y = 1):N = 3, I/Y = 7, PMT = 6, FV = 100, CPT PV = −97.38(为负数,因为它是支付的价格)。
或有条款(嵌入式期权)
或有条款(Contingency features)就是嵌入式期权(embedded options):持有人可以行使、也可以不行使的权利。期权(option)对持有人的价值不会为负,所以由发行人持有时,从不含期权的价值中减去期权价值;由投资者持有时,加上期权价值。
核心概念
| 类型 | 谁持有权利 | 与相同条件的不含期权优先股相比的价值 | 通常的股息 |
|---|---|---|---|
| 可赎回优先股(Callable preferred) | 发行人(按固定价格赎回) | 较低 | 较高 |
| 可回售优先股(Putable preferred) | 投资者(按固定价格回售) | 较高 | 较低 |
| 可转换优先股(Convertible preferred) | 投资者(按约定比例转换为普通股) | 较高 | — |
可转换优先股兼有类似债券的特征(固定股息、优先受偿)和类似股票的转换期权。必要收益率与价值反向变动,所以可赎回优先股的必要收益率高于可回售或可转换优先股。
常见考试陷阱
- 要用以美元表示的股息:"股息率 6%、面值 $50 的优先股(Preferred stock)"每年支付 $3.00。
- 优先股股息不增长;g = 0。
- 只要 与股息率不同,价值就不等于面值。
- 有限期优先股除了股息,还要算面值的现值。在 3 年期的例子里,只折现股息会得到 15.75,而不是 97.38。
- 赎回权属于发行人,会降低价值;回售权或转换权属于投资者,会提高价值。
答题技巧
- 永续优先股的必要收益率高于股息率时,价值低于面值,所以不用计算就可以排除高于面值的价格。
本节要点
- 在现值模型中,现金流指标及其大小、预测期(forecast horizon)长短和折现率(discount rate)都是估计值;r 的微小变化,尤其是 的变化,会使价值大幅变动。
- DDM 忽略股票回购;公司竞争环境恶化时,过去的股息增长率参考价值不大;快速增长的公司要用设定有限高增长期的多阶段模型。
- 优先股(Preferred stock)在股息分配和清算时排在普通股之前,所以必要收益率低于普通股;其股息等于规定的股息率乘以面值。
- 永续优先股的价值为 ,即 g = 0 的固定增长模型;有限期优先股像债券一样估值,等于股息现值加面值现值。
- 嵌入式期权(embedded options)的权利由发行人持有时减去其价值,由投资者持有时加上其价值。所以与相同条件的不含期权优先股(Preferred stock)相比,可赎回优先股价值较低、股息较高,可回售和可转换优先股价值较高。
随堂小测
Compared with an otherwise identical option-free preferred stock, a preferred stock with an embedded option most likely has a lower intrinsic value when the right to exercise the option is held by:
查看答案和解析
正确答案: C
嵌入式期权(embedded options)是权利而不是义务,所以对持有方的价值不会为负。发行人持有这项权利时,要从优先股(Preferred stock)不含期权的价值中减去期权价值。赎回条款让发行人可以按预先确定的价格赎回股份,所以可赎回优先股的价值低于可比的不可赎回优先股。
其他选项为什么错
- A. 投资者持有权利时,期权价值要加到不含期权的价值上。转换条款让投资者可以按约定比例把优先股换成普通股,所以可转换优先股的价值更高,而不是更低。
- B. 影响方向取决于谁持有权利。发行人持有的期权会降低优先股的价值;投资者持有的期权,如回售权或转换权,会提高优先股的价值。
本题要点 嵌入式期权由发行人持有(赎回):减去其价值。由投资者持有(回售、转换):加上其价值。
练习题
Maren Solberg has concluded that both free cash flow measures for Halden Robotics are negative and are unlikely to turn positive for several years, so she will value the company's equity with a residual income model. Which condition must hold for her to use Halden's reported book value of equity without adjustment?
查看答案和解析
正确答案: A
剩余收益(Residual income)模型建立在账面价值上,所以要求清洁盈余会计:权益账面价值只能通过利润表(留存收益)和与股东(shareholder)的交易(股息、发行股份和回购)发生变化。任何绕过利润表的项目,如外币折算损益,都会破坏这一关系,分析师必须先做调整再使用模型。
其他选项为什么错
- B. 负债资产比固定,是估计 FCFE 时用来预测净借款(net borrowing)的假设(),不是剩余收益模型的要求。
- C. 加回折旧节税额是把 EBITDA 换算成 FCFF 的一步,与剩余收益模型能否直接使用账面价值无关。
本题要点 剩余收益模型要求清洁盈余会计。负债比率固定属于 FCFE 预测,折旧节税额属于从 EBITDA 到 FCFF 的换算。
Brookmere Clinics is expected to generate free cash flow to the firm (FCFF) of $50 million in Year 1, $62 million in Year 2 and $80 million in Year 3. After Year 3, FCFF is expected to grow at 4% a year. Brookmere's weighted average cost of capital (WACC) is 8.5%. The value of the firm today is closest to:
查看答案和解析
正确答案: A
FCFF 用 WACC 折现,得到公司价值。第 3 年末的终端价值(terminal value)用第 4 年的现金流 计算。
计算器:CF0 = 0; C01 = 50; C02 = 62; C03 = 1,928.89; [NPV] I = 8.5, [↓] [CPT] = 1,608.9.
其他选项为什么错
- B. $1,553 million 用第 3 年的现金流计算终端价值(),应该用第 4 年的现金流。
- C. $1,495 million 把第 3 年的终端价值折现了四期,应该折现三期。
本题要点 第 n 期的终端价值用第 n + 1 期的现金流计算,折现 n 期。
本章题库共 63 道题。 去题库全部练习。
本章要点
- DDM 是少数股东视角,看实际支付的现金;FCFE 是控股股东视角,看可以支付的现金。两者都假设资本结构稳定。
- 剩余收益模型要求清洁盈余会计。负债比率固定属于 FCFE 预测,折旧节税额属于从 EBITDA 到 FCFF 的换算。
- 价格高于估计价值,股票被高估;价格低于估计价值,股票被低估。
- 第 n 期的终端价值用第 n + 1 期的现金流计算,折现 n 期。
- 嵌入式期权由发行人持有(赎回):减去其价值。由投资者持有(回售、转换):加上其价值。