权益投资 · 第 43 章
权益估值导论(Introduction to Equity Valuation)
CFA 一级 · 权益投资 · 第 43 章 · 约 33 分钟
本章学习目标
- LOS 43.a 比较市场价格(market price)与内在价值(intrinsic value)、感知价值(perceived value),以及朴素估值法(naïve approach)、相对估值法(relative approach)和绝对估值法(absolute approach)三种估值方法。
- LOS 43.b 比较权益账面价值(book value of equity)、市值(market capitalization)和企业价值(enterprise value, EV)作为内在价值指标的作用,包括市净率(price-to-book ratio, P/B)和 EV/EBITDA。
- LOS 43.c 说明现值模型(present value models)、基于资产的模型(asset-based models)和乘数模型(multiplier models),以及各自的优缺点。
模块 43.1
权益价值的衡量指标与估值模型(Measures and Models of Equity Value)
本节区分市场价格和内在价值(intrinsic value),并介绍形成感知价值的三种方式:朴素估值、相对估值(relative valuation)和绝对估值。本节还讲账面价值、市值(market capitalization)、P/B 和企业价值(enterprise value, EV)的算法,以及如何区分各类估值模型。
LOS 43.a — 价格与价值
市场价格看得见,就是股票的成交价。内在价值(intrinsic value)(基本价值(fundamental value))是理性投资者在完全了解股票特征的情况下给出的价值。内在价值无法直接观察,分析师用**估值模型(valuation models)**来估计。
每位投资者根据自己的假设得出的估计值叫感知价值。市场价格汇总了活跃参与者的感知价值。拿感知价值和价格比较:
| 感知价值与市场价格相比 | 投资者的判断 | 可能的操作 |
|---|---|---|
| 更高 | 低估(undervalued) | 买入/超配 |
| 更低 | 高估(overvalued) | 卖出/低配 |
| 相等 | 估值合理(fairly valued) | 持有 |
投资者形成感知价值的三种方式
核心概念
| 方法 | 依据 | 例子 |
|---|---|---|
| 朴素估值(naïve valuation)或故事型估值(story-based valuation) | 一个非正式的故事,和公司的财务状况或基本面没有联系 | 靠社交媒体热度推动的迷因股(meme stocks);价值建立在对创始人或产品狂热追捧上的崇拜股(cult stocks) |
| 相对估值(relative valuation) | 把公司的乘数与可比公司组(peer group)比较;相似的公司应当有相近的乘数(如 P/E、P/B、EV/EBITDA) | “它的 P/E 低于行业平均,看起来便宜” |
| 绝对估值(absolute valuation)(基本面估值(fundamental valuation)) | 只看公司自身的特征,不参照基准(benchmark),例如用经风险调整的折现率(discount rate)计算预期未来现金流的现值(present value, PV) | 股息折现模型或自由现金流模型 |
区间与情景
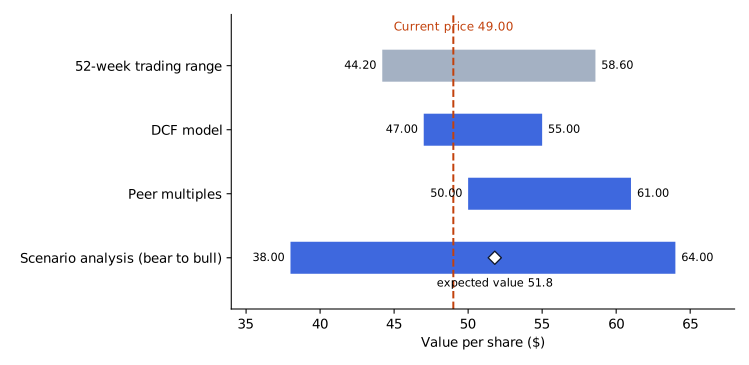
分析师常把内在价值表示成一个区间(range),区间来自不同的输入值或不同的模型,再拿它和股票近期的交易区间比较,有时会并排画在浮动条形估值图(floating bar valuation chart)里。做情景分析(scenario analysis)时,分析师分别在基准情景(base case)、乐观情景(bullish case)(条件更有利)和悲观情景(bearish case)(条件更不利)下给股票估值;期望值(expected value)就是三个值按概率加权的平均数。
*例:*基准、乐观、悲观情景的价值分别为 50、64、38,概率分别为 0.5、0.3、0.2,期望值为 。
常见考试陷阱
- 没有任何财务分析、只讲故事的估值是朴素估值,故事听起来再合理也一样。
- 和同行比较 P/E 属于相对估值。
LOS 43.b — 账面价值、市值与企业价值
权益账面价值等于资产负债表(balance sheet)上的资产减负债(再减去少数股东权益,即非控制性权益(noncontrolling interest))。公司赚取净利润并留存下来,账面价值就上升。不分股息(dividends)的公司留存全部净利润,所以在其他条件不变时,正的净利润会提高账面价值。也可以把股东权益(stockholders' equity)的各组成部分加总,但不含非控制性权益:
考试惯例:账面价值 = 股本(share capital)+ 资本公积(additional paid-in capital)+ 留存收益(retained earnings)− 库存股(treasury stock)。现行做法中,股东权益还包括**累计其他综合收益(accumulated other comprehensive income, AOCI)**和其他储备,所以要像上面的公式那样加进去;只有这些项目为零时,简化公式才得出相同结果。例如,实收资本 100、留存收益 0、AOCI 为 +10,账面价值为 110。
*例:*普通股(common stock)400、资本公积 1,100、留存收益 650、库存股(250)、非控制性权益 90(单位均为百万)。账面价值 (即权益合计 1,990 减去 90 的非控制性权益)。流通股 50 million 股,每股账面价值(book value per share, BVPS)。
账面价值的局限
资产分为有形资产(设备、存货(inventory))和无形资产(intangible assets)(专利、版权、商誉)。有形资产的账面价值取决于购买时间和折旧(depreciation)方法,各公司的会计选择也不同,这会影响 BVPS 的可比性。内部形成的无形资产(品牌、专有技术)通常费用化(expensed),所以一般不出现在资产负债表上;外购的无形资产在使用年限内摊销,或做减值(impairment)测试。收购方支付的价格超过目标公司可辨认净资产的公允价值(fair value)时,就产生商誉(goodwill)。因此,账面价值对拥有大量有形资产的公司(如制造商)最有用,对初创期公司、轻资产公司以及价值主要在无形资产上的公司用处最小。
负账面价值表示负债超过资产。它常见于财务困境,但也会出现在盈利好、价值高的公司,比如快速增长的公司或大力回购股票的公司,因为库存股要从权益(equity)中扣除。只凭负账面价值,不能说明这只股票无法给投资者带来价值。
市值(market capitalization) 。它反映公司作为**持续经营(going concern)**主体的公允价值,包含投资者对未来盈利的预期。它不衡量资产拆开零卖能卖多少钱。市值取决于预期,所以低于投资者预期的净利润虽然提高了账面价值,却可能降低市值。
- 市值 > 账面价值:公司在创造超额价值(excess value)。
- 市值 < 账面价值:存在价值缺口(value shortfall);分析师应查清是股票被低估(undervalued),还是公司缺乏竞争力。
**市净率(price-to-book ratio, P/B)**用比率表达同样的比较:P/B 大于 1 对应超额价值,P/B 小于 1 对应价值缺口:
核心概念
和同行基准相比,如果没有合理的理由,P/B 明显高于(低于)基准说明股票相对高估(低估)。例如,股价 57、BVPS 38 时,P/B 。
**企业价值(enterprise value, EV)**衡量整个公司的价值,大致相当于收购这家公司的成本:
核心概念
净债务(net debt)等于债务市场价值减现金和短期投资。减去现金,是因为收购方承接目标公司债务的同时也拿到了它的流动资产。资本结构(capital structure)差别很大的公司之间,用 EV 比较很方便(跨国比较要先换算成同一种货币)。EV 通常除以息税折旧摊销前利润(earnings before interest, taxes, depreciation and amortization, EBITDA)(或息税前利润(earnings before interest and taxes, EBIT),或营业收入)。
资产负债表上的债务通常按账面价值列示,所以债务的市场价值往往需要估计。长期债务用金融市场数据估计,比如公司债券的当前价格。如果公司没有陷入财务困境,短期债务可以直接用账面价值,因为债务工具临近到期日(maturity)时,市场价值会向面值(face value)靠拢。
*例:*某公司权益市场价值 2,850,没有优先股(preferred stock),现金 150,EBITDA 425。按债券价格算,长期债务价值 520;短期债务取账面价值 180,所以债务市场价值为 700。于是 ;。如果同行的乘数是 9×,这家公司看起来相对低估。
| 指标 | 依据 | 视角 |
|---|---|---|
| 权益账面价值 | 资产负债表上的账面金额 | 股权持有人,会计口径 |
| 市值 | 股价 × 股数 | 股权持有人,市场预期 |
| 企业价值 | 权益和债务的市场价值,减现金 | 全体资本提供者 |
常见考试陷阱
- 资本公积和累计其他综合收益(accumulated other comprehensive income, AOCI)属于账面价值;库存股要减去;非控制性权益不计入。上例中,如果保留 90 的非控制性权益,账面价值算成 1,990、BVPS 算成 39.80,而正确答案是 1,900 和 38.00。
- 算 EV 时别忘了减去现金,也别漏了优先股。上例中,如果不减 150 的现金,EV 算成 3,550、EV/EBITDA 算成 8.35×,而正确答案是 3,400 和 8.0×。
- P/B 是股价除以 BVPS;用 BVPS 除以股价就颠倒了。股价 57、BVPS 38 时,颠倒后的比率是 0.67,而不是 1.5。
LOS 43.c — 估值模型的分类
**绝对估值模型(absolute valuation models)**只用公司自身的信息。
- 现值模型(折现现金流模型(discounted cash flow models, DCF models))把股票价值看作预期未来现金流的现值。输入值包括:预测期内的现金流预测、**终端价值(terminal value, TV)**和折现率。
| 模型 | 现金流 | 折现率 | 最适合 |
|---|---|---|---|
| 股息折现模型(dividend discount model, DDM) | 股息 | 权益必要收益率(required return on equity) | 股息稳定、可预测的成熟公司 |
| 股权自由现金流(free cash flow to equity, FCFE) | 满足资本性支出(capital expenditures)和营运资本(working capital)需要后,股东(shareholders)可以拿到的现金 | 权益必要收益率 | 不分股息、资本结构稳定的公司 |
| 公司自由现金流(free cash flow to the firm, FCFF) | 债权人和股权持有人双方都可以拿到的现金;得出的是公司价值 | 加权平均资本成本(weighted average cost of capital, WACC) | FCFE 为负或资本结构不稳定(债务很重、大额回购)的公司 |
| 剩余收益(residual income, RI) | 当前账面价值 + 未来剩余收益的现值(净利润减去按期初账面价值计算的权益资本费用) | 权益必要收益率 | 不分股息或自由现金流为负的公司 |
- 基于资产的模型把权益价值估计为资产公允价值减负债和优先股(即把账面价值调整为公允价值)。这类模型适合资产市场价值容易取得的公司:主要是持有有形、短期(流动)资产的公司、储量已知的资源类公司、价值超过其现金流潜力的房地产(real estate)、准备出售的业务部门,以及正在清算的公司。基于资产的模型可以给股票提供一个价值下限(floor value)。
相对估值模型(relative valuation models)(乘数模型)把某个比率与同行比较:
- 股价乘数(equity multiples):股价除以每股指标,如每股收益(earnings per share, EPS)、销售额、账面价值或现金流。**历史市盈率(trailing P/E)**用过去一年的 EPS,**预期市盈率(leading P/E)**用下一年的预测 EPS。EPS 为负或很小时,市盈率(price-to-earnings ratio, P/E)就失去意义;报告的盈利通常要剔除非经常性项目再用。
- 企业价值乘数(enterprise value multiples):EV 除以 EBITDA、EBIT 或营业收入。这第二类乘数模型从债权人和股权持有人双方的角度看价值。
*可比公司法(method of comparables)例:*某股票股价 45,历史 EPS 为 3.00,P/E 为 15;同行平均为 18,所以这只股票相对低估(除非公司自身因素能解释这个折价(discount))。
下表把三类模型并列比较。
| Model family | Value is based on | Advantages | Disadvantages |
|---|---|---|---|
| Present value (discounted cash flow) models | PV of expected dividends, FCFE or FCFF; for residual income, current book value plus PV of future residual income | Grounded in finance theory; assumptions such as growth and margins can be changed to see their effect on value | Inputs must be estimated; the value is highly sensitive to them |
| Asset-based models | Fair value of assets minus liabilities and preferred stock | Give a floor value; useful for divisions being sold and firms being liquidated; most reliable when assets are mainly tangible and short-term or have ready market values; more practical as firms report fair values | Ignore the firm as a going concern (margins, efficient use of assets, competition); ignore taxes; unreliable when intangibles are significant |
| Multiplier (relative) models | Price or EV relative to earnings, sales, book value, cash flow or EBITDA | Compare the company directly with a peer benchmark | A multiple far from the benchmark may be justified by firm-specific factors; P/E loses its usefulness when EPS is negative or very small |
分析师通常同时用不止一种模型,配几组不同的输入值,得出一个价值区间。不同模型的结果可能不一致。分析师要检查各方法背后的假设是否一致,以此调和结果,也可以做加权平均,给输入值最可信的模型更高的权重。
常见考试陷阱
- FCFF 用 WACC 折现;股息、FCFE 和剩余收益(residual income, RI)用权益必要收益率折现。
- 资产和负债的公允价值是基于资产的模型的输入值。现值模型需要的是现金流预测、终端价值(terminal value, TV)和折现率。
- 公司清算,或资产大多是流动的有形资产,就用基于资产的模型。
- EV/EBITDA 比较虽然 EV 含债务,仍然属于乘数(相对估值)模型,不是折现现金流模型(discounted cash flow models, DCF models)。
答题技巧
- 根据题目给的情况选模型:股息稳定、可预测,用股息折现模型(dividend discount model, DDM);不分股息(dividends)、资本结构(capital structure)稳定,用 FCFE;FCFE 为负或资本结构不稳定,用 FCFF;公司清算或资产大多是流动的有形资产,用基于资产的模型。
本节要点
- 内在价值(intrinsic value)无法观察,要用估值模型估计;感知价值高于市场价格,股票看起来被低估(undervalued),低于市场价格则被高估(overvalued),相等则估值合理。
- 朴素估值或故事型估值依靠一个与公司财务无关的故事;相对估值(relative valuation)把乘数与可比公司组比较;绝对估值只用公司自身的特征,例如预期现金流的现值。
- 考试惯例:权益账面价值 = 股本 + 资本公积 + 留存收益 − 库存股;现行做法还要加上 AOCI 和其他储备,所以只有这些项目为零时两种算法才一致;两种算法都不计非控制性权益。
- 账面价值对有形资产多的公司最有用,对初创期公司、轻资产公司和价值主要在无形资产上的公司用处最小;只凭负账面价值,不能说明股票无法给投资者带来价值。
- 市值(股价 × 流通股数)反映公司作为持续经营(going concern)主体的公允价值;P/B 大于 1 表示超额价值,小于 1 表示价值缺口,需要进一步调查。
- 企业价值(enterprise value, EV)等于普通股(common stock)、优先股和债务的市场价值之和,减现金和短期投资;通常除以 EBITDA、EBIT 或营业收入,用来比较资本结构(capital structure)不同的公司。
- 在现值模型中,股息、FCFE 和剩余收益(residual income, RI)用权益必要收益率折现;FCFF 是债权人和股权持有人都能拿到的现金,用 WACC 折现,得出公司价值。
- 基于资产的模型把权益价值定为资产公允价值减负债和优先股,可以给出价值下限;乘数模型则把股价乘数或 EV 乘数与同行比较。
随堂小测
Shares of Delvin Pharmacy trade at 14.0 times analysts' consensus forecast of next year's EPS, which is $3.20. Last year Delvin earned $2.90 per share. Using her own models, an analyst estimates the intrinsic value of a Delvin share at $40.00. From her point of view, Delvin shares are:
查看答案和解析
正确答案: C
市场价格由乘数和它所对应的盈利数字算出,这里对应的是下一年的预测 EPS。市场价格高于投资者估计的内在价值(intrinsic value),在这位投资者看来股票就是高估(overvalued)的。分析师估计的 $40.00 低于 $44.80 的股价。
股票高估了 $4.80。
其他选项为什么错
- A. 差额大小对,方向反了。只有内在价值高于市场价格,股票才算低估(undervalued)。
- B. $0.60 是把乘数乘在刚结束那一年的 EPS 上,。题目里的乘数是按下一年预测 EPS 给的,所以股价应为 。
本题要点 内在价值高于价格是低估,低于价格是高估。每个乘数都要配上它所对应的盈利数字。
练习题
An analyst gathers the following market and financial data for Tamsin Ridge Appliances (amounts in millions except the share price).
| Item | Value |
|---|---|
| Share price | $28.50 |
| Common shares outstanding | 12.0 million |
| Market value of preferred stock | $18 million |
| Market value of debt | $95 million |
| Cash and short-term investments | $31 million |
| EBITDA | $52 million |
Tamsin Ridge's EV/EBITDA multiple is closest to:
查看答案和解析
正确答案: B
企业价值(enterprise value, EV)等于普通股(common stock)和优先股的市场价值加债务的市场价值,减现金和短期投资(收购方承接债务,但同时拿到现金)。用 EV 除以 EBITDA,得到相对估值(relative valuation)用的乘数。
普通股市场价值 million。
其他选项为什么错
- A. 7.8× 漏掉了 $18 million 的优先股,而优先股是公司权益资本的一部分。
- C. 8.8× 忘了减去现金和短期投资。
本题要点 EV = 普通股 + 优先股 + 债务 − 现金;再除以 EBITDA。
An analyst compares Tolliver Freight's ratio of enterprise value to EBITDA with the average ratio for other trucking companies. The analyst is using which type of valuation model?
查看答案和解析
正确答案: A
企业价值乘数是企业价值(enterprise value, EV)相对于 EBITDA、EBIT 或营业收入的倍数,分析师把它和可比公司组比较。所以这是相对估值(乘数)模型。
其他选项为什么错
- B. 基于资产的模型把权益价值估计为资产公允价值减负债和优先股,不用和同行比较的比率。
- C. 折现现金流模型(discounted cash flow models, DCF models)把价值估计为预测现金流的现值,不用当前基本面指标的倍数。
本题要点 EV/EBITDA、P/E 和 P/B 都属于乘数(相对估值)模型。
本章题库共 19 道题。 去题库全部练习。
本章要点
- 内在价值高于价格是低估,低于价格是高估。每个乘数都要配上它所对应的盈利数字。
- EV = 普通股 + 优先股 + 债务 − 现金;再除以 EBITDA。
- EV/EBITDA、P/E 和 P/B 都属于乘数(相对估值)模型。