权益投资 · 第 42 章
权益收益的来源(Sources of Equity Returns)
CFA 一级 · 权益投资 · 第 42 章 · 约 37 分钟
本章学习目标
- LOS 42.a 描述现金股息、股票回购、股票股利、股票拆分和反向拆分的特点与用途。
- LOS 42.b 描述股息支付的时间顺序,以及除息日的股价表现。
- LOS 42.c 计算权益的价格收益率和总收益率,包括有股票拆分和股息再投资的情形,并说明股价与预期现金流现值之间的关系。
模块 42.1
股息、股票拆分与股票回购(Dividends, Stock Splits, and Share Repurchases)
本节介绍现金股息、股票回购、股票股利(stock dividend)、股票拆分(stock split)和反向拆分,以及一笔股息从宣告到支付的时间顺序。之后讲怎样计算价格收益率(price return)和总收益率(total return),包括股息再投资时的收益率,以及怎样把预期股价和股息折现,得到股票的价值。
LOS 42.a — 股息、股票回购、股票拆分与反向拆分
**现金股息(cash dividends)**是公司付给股东(shareholders)的现金,股东在收到当期要缴所得税。是否派发由董事会(board of directors)决定。增长机会少的成熟公司倾向于把现金分出去;增长快的公司倾向于留存现金再投资。
核心概念
| 分配方式 | 具体做法 | 常见用途 |
|---|---|---|
| 常规现金股息(regular cash dividend) | 按固定周期(如每季度)派发一部分利润 | 股息稳定或逐步提高,说明财务稳健;公司常把每股股息保持不变,避免削减股息带来负面信号 |
| 特别现金股息(special cash dividend)(又称额外股息,extraordinary dividend) | 在常规股息之外一次性派发的现金 | 周期性公司在好年份分享利润,又不必承诺在差年份多付 |
| 清算股息(liquidating dividend) | 公司停止经营、净资产为正时派发 | 更多被看作资本返还(return of capital),而不是盈利分配 |
| 股票回购(share repurchase)(buyback) | 公司买回自己的流通股 | 另一种分配现金的方式;每位股东自己决定卖不卖 |
| 股票股利(stock dividend)(送股,bonus issue) | 用新股代替现金,按百分比表示(10% 的股票股利即每持有 100 股多得 10 股) | 股数增加,每股价格下降,权益(equity)总额不变 |
| 股票拆分(stock split)(正向拆分,forward split) | 每股变成若干股,按比例表示(3-for-1:每股旧股变成三股) | 让高价股更便于散户购买,可改善流动性(liquidity),扩大股东基础。如今股票拆分比股票股利更常用 |
| 反向股票拆分(reverse stock split) | 若干股合并为一股(1-for-5:五股旧股合并为一股) | 抬高每股价格,例如让股价保持在交易所最低价格之上,避免退市 |
股票回购详解
回购对股东总财富的影响,与同等金额的现金股息相同。公司回购股票的理由有:托住股价,或表明管理层认为股价被低估(undervalued);抵消员工行使股票期权(stock options)后流通股的增加;减少股数,提高报告的 EPS;保持灵活性,想留着现金等增长机会出现时再用的公司,可能更愿意回购而不是派常规股息(回购不会让人预期以后还会有);在资本利得税负轻于股息的地方,股东也更喜欢回购。
拆分和股票股利不创造价值
公司总价值不变,所以每股价格按股数变化的比例调整。股东的财富和持股比例都不变。3-for-2 拆分在经济上等同于 50% 的股票股利(stock dividend):股数多 50%,每股价值少三分之一。
*例:*某投资者以 90 的价格持有 200 股。3-for-1 拆分后她持有 600 股;其他条件不变时,股价降到 30,持仓价值仍为 。
常见考试陷阱
- 几种现金分配中,只有股票回购会减少流通股数;常规和特别现金股息都不改变股数。反向拆分也会减少股数,但它按比例缩放每个人的持股,不分配现金,所以不能像回购那样抵消期权行权带来的稀释。
- 正向拆分或股票股利(stock dividend)会降低每股价格;反向拆分会提高每股价格。
LOS 42.b — 股息支付的时间顺序
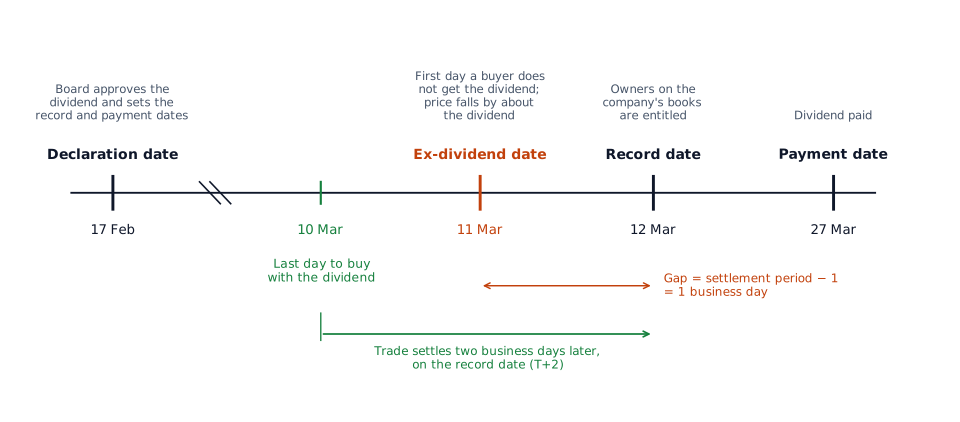
按时间先后,一笔股息依次经过宣告日、除息日、股权登记日,最后是派息日。除息日和股权登记日可能是同一天,原因见下文。
核心概念
| 日期 | 发生什么 |
|---|---|
| 宣告日(declaration date) | 董事会批准股息,公布每股金额、股权登记日和派息日 |
| 除息日(ex-dividend date) | 从这一天起买入股票的人拿不到已宣告的股息。它的位置取决于股票交易的结算周期(settlement period) |
| 股权登记日(record date)(holder-of-record date) | 公司确认有权领取股息的股东。这个股息登记日与代理投票(proxy voting)所用的登记日是分开的 |
| 派息日(payment date) | 支付股息(邮寄支票或电子转账) |
除息日相对股权登记日怎样确定
交易需要时间结算。能带上股息的最后一笔买入,是在除息日前一个营业日成交的,它恰好在股权登记日结算。所以除息日与股权登记日之间相隔的营业日,比结算周期少一天:T+3 结算时相隔两个营业日,T+2 时相隔一个,T+1 时两个日期重合。在除息日之前买入的人能拿到股息。在除息日当天或之后卖出的人仍能拿到股息,因为截止时他们是股东,而他们的买家拿不到。
考试惯例:除息日比股权登记日早一到两个营业日,具体间隔由结算周期决定。现行做法:美国股票交易自 2024 年 5 月起实行 T+1 结算,所以美国公司的除息日和股权登记日现在通常是同一天。
下面的时间轴显示考试惯例下 T+2 结算的情形,间隔一天,股权登记日为 3 月 12 日。
股价表现
其他条件不变,股票除息时,股价(相对前一日收盘价)下跌股息的金额,因为买家不再能拿到这笔股息。
分解除息日股价变动的原因
当天的百分比变动 = 负的股息效应 + 市场效应 + 公司特有效应。如果股票风险与市场相同,它由市场带来的预期变动就等于指数的变动。
*例:*某股票除息前一天收于 60.00;股息为 1.20(60 的 2.0%)。除息日当天收于 59.40,市场指数上涨 0.8%。
- 实际变动
- 不是由股息引起的变动
- 公司特有部分
按价格算,股价跌了 0.60,而单是股息就会让它跌 1.20:另外的 +0.60 来自市场()和公司消息(0.12)。
常见考试陷阱
- 买家的截止日是除息日,不是股权登记日。
- 在除息日和股权登记日之间卖出的人,仍能拿到股息。
- 股价在除息日下跌。宣告日、股权登记日和派息日都没有这种下跌。
- 分离公司特有变动时,要加回股息造成的下跌,再减去市场变动。上例中,如果从 −1.0% 的实际变动里减去 0.8% 的市场变动,却不加回 2.0% 的股息下跌,得到的是 −1.8%,而不是 +0.2%。
答题技巧
- 3-for-2 拆分和 50% 的股票股利(stock dividend)在经济上等同(股数多 50%,每股价值少三分之一),所以其他条件不变时,两者对股价的压低幅度一样。
- 除息日比股权登记日早的营业日数,等于结算周期减一天,所以 T+2 结算间隔一天,T+1 结算时两个日期在同一天。
本节要点
- 股票回购对股东总财富的影响与同等金额的现金股息相同,但每位股东自己决定卖不卖;在现金分配方式中,只有回购会减少流通股数。
- 特别现金股息是在常规股息之外一次性派发的,周期性公司可以借此在好年份分享利润,而不必在差年份兑现;清算股息则更多被看作资本返还。
- 股票股利(stock dividend)和正向拆分按比例增加股数、降低每股价格,反向拆分正好相反,所以公司总价值、股东财富和持股比例都不变。
- 按时间顺序,股息先宣告,然后股票除息,再过股权登记日,最后派息;其他条件不变,股票除息时股价下跌股息的金额,除息日是买家拿不到股息的第一天。
- 考试惯例:除息日比股权登记日早一到两个营业日,间隔由结算周期决定;现行做法:美国股票交易自 2024 年 5 月起实行 T+1 结算,所以美国公司的这两个日期现在通常是同一天。
- 除息日当天的百分比价格变动 = 负的股息效应 + 市场效应 + 公司特有效应,所以对风险与市场相同的股票来说,公司特有部分 = 实际变动 + 股息百分比 − 指数变动。
随堂小测
Torvald Steel's profits rise and fall with the business cycle. After an exceptionally profitable year, its board wants to share the windfall with shareholders without committing to larger payments in future years. The type of distribution the board is most likely to declare is a:
查看答案和解析
正确答案: A
特别(额外)现金股息是在条件有利时一次性派发的现金,在常规股息之外另付。许多周期性公司用特别股息在好年份分享利润,同时保留在利润下滑时留住现金的灵活性。
其他选项为什么错
- B. 提高常规股息会让人预期更高的股息会持续下去;以后再削减又会释放负面信号,这两样董事会都想避免。
- C. 股票股利(stock dividend)分配的是新股而不是现金,并没有分享任何利润:权益(equity)总额和股东财富都不变。
本题要点 周期性公司想分享好年份的利润、又不想做长期承诺,就派特别股息。
模块 42.2
权益收益率的计算(Return Calculations for Equities)
LOS 42.c — 权益(equity)的价格收益率与总收益率
**价格收益率(price return)**只用股价的变动(按股票拆分调整后)。**总收益率(total return)**还要加上收入,即收到的现金股息(dividends)。
核心概念
*例:*以 30.00 买入,在以 33.00 卖出前收到 0.60 的股息。价格收益率 ;总收益率 。
股票拆分(stock split)和股票股利(stock dividend)不改变收益率
把期初价格、期末价格和每股股息调整到同一股数基础上(或者直接用整个持仓的价值计算)。拆分后股数变多的投资者,收到的股息总额不变,持仓价值也不变,所以收益率(rate of return)不变。股票股利和反向拆分也是如此。常见错误是拿拆分后的期末价格去比拆分前的买入价格。
股息再投资
持有期中途收到的股息用来买入更多同一只股票(股息再投资(reinvested dividends))时,投资者每持有一股原股票,就买到 的零碎股(fractional shares),其中 是派息日的股价。持有期收益率(holding period return)为:
核心概念
有多次股息再投资时,逐步跟踪股数:每次股息新增的股数 =(持有股数 × 每股股息)/ 当次派息日的股价。
*例:*以 40.00 买入;持有期过半时派发 1.00 的股息,当时股价为 50.00,股息用于再投资;期末股价为 45.00。每股新增股数 ,所以
。如果股息改为存入一个整个持有期利率为 4% 的账户,它只在后半段计息,增长到 ,于是 。
小结:股息怎样计入持有期收益率
核心概念
| 股息的处理方式 | 怎样计入持有期收益率 |
|---|---|
| 卖出前刚收到 | 在价格变动上加一次: |
| 再投资于同一只股票 | 按 换算成新增股数;所有股份按 估值 |
| 投到别处(如银行存款) | 在价格变动上加上股息以及它到期末为止赚到的收益 |
| 以股份支付(股票股利)或拆分 | 不是收入;价格调整到同一股数基础后,收益率不变 |
这些计算所用的持有期可能短于一年,也可能长于一年;看清题目是否要求年化数字。
权益价值等于现值
把不派息股票的收益率公式 变形,得到 。期末股价事先并不知道,所以用预期值,并把期末预期派发的股息也算进去:
这里 是投资者对这只股票的必要收益率(required rate of return)。这就是**折现现金流模型(discounted cash flow models)**的基础:一股股票的价值,等于它预期未来现金流的现值(present value)。
*例:*一年后预期股价 52.50,预期股息 1.50,必要收益率(required return)8%:。
常见考试陷阱
- 股息再投资时,不要再另加现金股息;它已经换成股份了。在上面的再投资例子里,在新增股数之外再加 1.00 的股息,会得到 17.25%,而不是 14.75%。
- 用派息日的股价计算每次股息买入的股数。同一个例子里,按 40.00 的买入价买新增股数,会得到 15.31%,而不是 14.75%。
- 拆分后,先把两个价格(和股息)调整到同一股数基础,再算收益率。
- 在现值公式里,预期股息和预期股价都要折现。上例中,把 1.50 的股息不折现直接加到 上,得到 50.11,而不是 50.00。
答题技巧
- 拆分、股票股利和反向拆分都不改变收益率,所以直接用整个持仓的价值计算,就不必把每个每股数字都换算到新的股数基础上。
本节要点
- 价格收益率(price return) = ,只用经拆分调整的价格变动;总收益率(total return) = ,加上收到的现金股息。
- 期初价格、期末价格和每股股息调整到同一股数基础后,股票拆分(stock split)、股票股利和反向拆分都不改变收益率。
- 股息再投资于同一只股票时,每持有一股按派息日股价买入 的新增股份,收益率为 ,不再另加现金股息。
- 股息投到别处(如银行存款)时,计入持有期收益率(holding period return)的是股息加上它到期末为止赚到的收益。
- 股票价值 ,其中 是必要收益率;这是折现现金流模型(discounted cash flow models)的基础,在这类模型里,一股股票的价值等于预期未来现金流的现值。
- 持有期可能短于一年,也可能长于一年,所以做收益率题要看清是否要求年化数字。
随堂小测
An analyst expects shares of Marlow Utilities to trade at $66.00 one year from now and to pay a dividend of $2.20 per share at the end of the year. Investors' required rate of return on Marlow's equity is 11%. The value of a Marlow share today is closest to:
查看答案和解析
正确答案: B
权益证券今天的价值,是投资者预期收到的现金流按必要收益率折现后的现值。在一期内,这些现金流就是预期股息和预期期末股价,两者都在年末收到。
其他选项为什么错
- A. $59.46 只折现了预期股价,漏掉了预期股息。
- C. $61.66 折现了预期股价,却把股息不折现直接加上,而股息同样是一年后才收到。
本题要点 :每笔未来现金流都要折现,包括股息。
练习题
Galloway Brewing pays a dividend of $0.90 per share. Its shares close at $48.00 on the day before the ex-dividend date and at $45.60 on the ex-dividend date. Assume Galloway has the same risk as the overall market and there is no company news. The fraction of Galloway's ex-dividend-date price drop that is attributable to the market is closest to:
查看答案和解析
正确答案: A
其他条件不变,股价在除息日应下跌股息的金额。由于这只股票的风险与市场相同,题目也没有提到公司特有消息,超出股息的那部分下跌都归因于市场。
总跌幅 。
股息造成的:。市场造成的:。
其他选项为什么错
- B. 37.5% 是股息造成的那部分跌幅。题目问的是市场那部分。
- C. 3.3% 把市场造成的美元跌幅表示为股价的百分比。题目问的是跌幅中有多大比例来自市场。
本题要点 先把除息日的股价跌幅按美元拆成股息部分和市场部分,再把每部分表示为总跌幅的比例。
本章题库共 17 道题。 去题库全部练习。
本章要点
- 周期性公司想分享好年份的利润、又不想做长期承诺,就派特别股息。
- 先把除息日的股价跌幅按美元拆成股息部分和市场部分,再把每部分表示为总跌幅的比例。
- :每笔未来现金流都要折现,包括股息。