权益投资 · 第 41 章
股票发行与交易(Equity Issuance and Trading)
CFA 一级 · 权益投资 · 第 41 章 · 约 49 分钟
本章学习目标
- LOS 41.a 描述一级和二级权益市场:首次公开发行(IPO)及其他上市途径、增发,以及二级市场交易的功能。
- LOS 41.b 比较交易所交易、交易所外交易和柜台交易,包括报价、价差、订单类型、限价订单簿和 VWAP。
- LOS 41.c 描述上市股票的流动性指标,计算自由流通量、日均成交量和换手率。
- LOS 41.d 描述权益指数的主要类型,并按业绩比较的需要选用合适的指数。
模块 41.1
权益市场与交易所(Equity Markets and Exchanges)
本章讲股票如何先在一级市场(primary market)首次发行,再在交易所、交易所外和柜台市场上交易,内容包括买卖价差(bid-ask spread)、订单类型和 VWAP。之后介绍自由流通量(market float)、日均成交量和换手率(turnover ratio)的计算,并说明权益(equity)指数的主要类型。
LOS 41.a — 一级和二级权益市场
**一级权益市场(primary equity markets)**是新发行的股票首次卖给投资者的市场,发行人(issuer)拿到募集资金。**二级权益市场(secondary equity markets)**是这些股票此后在投资者之间转手的市场。
核心概念
| 一级市场 | 二级市场(secondary market) | |
|---|---|---|
| 交易什么 | 新发行证券(IPO、新股增发、私募发行(private placements)) | 已发行的股票 |
| 谁拿到现金 | 发行人 | 卖出的投资者 |
| 对市场方向的敏感度 | 股价整体上涨时最活跃;股价下跌时放缓 | 股价涨跌时都活跃 |
| 主要功能 | 筹集资本,改变股权结构 | 为持有人提供流动性(liquidity)、价格发现(price discovery)、反馈经营表现 |
公司为何在一级市场发行股票
典型情形有:处于早期阶段的公司需要的资金超出了风险投资(venture capital, VC)所能提供的规模;上市公司把一个部门分拆(spin off)为单独上市的公司;公司由私人所有者重组数年后上市;政府出售国有企业(state-owned enterprise)的全部或部分股份,这就是私有化(privatization):企业从政府所有转为私人所有。按市场用语,“公众持有”(publicly held)指公司股票公开交易,并不是说公司归国家所有。
IPO 流程
在首次公开发行(initial public offering, IPO)中,一家从未有过公开交易股票的公司在交易所上市并出售股票,通常由一家投资银行担任股票承销商(equity underwriter)。承销商为发行定价、处理合规事务,还可能保证全部发行都有人认购;在之后的(二次)发行中,承销商也起同样的作用。发行前,公司必须满足上市要求和其他监管要求,并向市场推介股票。推介让分析师和投资者认识公司,试探市场的接受程度,测算需求,最终得出发行价格区间。大致时间表如下:
| 距发行时间 | 监管流程 | 推介流程 |
|---|---|---|
| 约 6 个月 | 发行人和银行向监管机构提出上市计划和时间表 | 发行人和银行会见股票分析师(equity analysts),评估市场接受度 |
| 约 3 个月 | 发行人向监管机构提交保密招股说明书(confidential prospectus) | 发行人和银行寻找潜在投资者;分析师发布研究报告 |
| 发行日 | 监管机构批准;向投资者公布招股说明书 | 银行确定价格区间(price range),开始簿记建档(book building) |
**股票招股说明书(equity prospectus)**的内容包括商业模式(business model)、公司及其行业面临的主要风险、经审计的财务报表、发行条款(股数、预期价格区间)和募集资金用途。招股说明书由发行人及其顾问(包括承销商)编制,必须经相关市场监管机构批准后才能发布。监管机构批准并不代表它认可这次发行,也不代表它为招股说明书的准确性担保。
IPO 抑价
承销商与发行人的所有者之间存在利益冲突。所有者希望价格越高越好,发行价高,承销商的费用也高;但从长期看,承销商把定价偏低的股票配售给机构客户,可能得到更多好处(需求旺盛,投资者也愿意参与今后的发行)。这一冲突有助于解释为什么 IPO 常常定价偏低(underpriced),上市首日股价大涨。获益的是承销商和获配股票的投资者;受损的是原有所有者,他们募集到的资金少于股票的价值。
其他上市途径
| 途径 | 运作方式 | 是否募集新资本? |
|---|---|---|
| 直接上市(direct listing) | 私人公司的现有股票获准交易;没有承销商,价格由市场决定 | 否 |
| 特殊目的收购公司(special purpose acquisition company, SPAC) | 一家上市空壳公司通过自身的 IPO 募集现金,存入信托(trust)账户,必须在规定期限内收购一家私人公司(收购须经股东(shareholders)批准)(即 de-SPAC 交易(de-SPAC transaction)),否则退还现金 | 是,在 SPAC 的 IPO 时募集 |
| 借壳上市(back-door listing) | 私人公司收购一家已上市的公司,借用其上市地位 | 否(对收购方而言) |
考试惯例:直接上市(direct listing)不产生新股,也不募集新资本。现行做法:这说的是传统的(二级)直接上市;包括 NYSE 在内的一些交易所也允许一级直接上市,公司可以在上市时出售新发行的股票。
股东对 de-SPAC 的收购对象投票,但投了反对票的个人仍可能最终持有被收购企业的股份。
增发新股(seasoned equity offering, SEO)
核心概念
已有股票上市的公司可以通过增发新股(也叫后续发行,follow-on offering)出售更多股票;仍然需要招股说明书。增发是否稀释现有股东,要看卖的是谁的股票:
- 新股增发(primary follow-on offering):公司出售新股。每股现有股票对净利润和资产的比例索取权下降,所以这种发行是**稀释性(dilutive)**的。用于筹集股本或偿还债务。
- 老股发售(secondary follow-on offering):原先私人持有的现有股票(创始人、内部人、私募股权(private equity, PE)基金持有)首次卖给公众。没有产生新股,所以是**非稀释性(nondilutive)**的,公司也拿不到募集资金;卖方借此分散集中的持仓。
**私募发行(private placement)**把股票直接卖给合格投资者,而不是卖给公众。
二级市场的作用
二级市场(secondary market)为持有人提供流动性(liquidity),也让新投资者可以买入。投资者和分析师用二级市场的价格计算收益率、波动率和相关系数,评价公司的经营表现;这些价格还会反过来影响发行人的融资、派息和薪酬决策(例如,用**限制性股票单位(restricted stock units, RSUs)**支付薪酬的公司,会用股价变化来评价业绩)。
常见考试陷阱
- 借壳上市不会为上市公司募集新资本。它是私人公司实现上市的一种途径。
- “增发”(seasoned)不等于稀释:只有新股增发才一定有稀释作用。
- IPO 是首次公开发行,通常有承销商,一般包含新股。出售股票的股东只就自己卖出的现有股票拿到款项;这些股票是发行中的二级部分。直接上市(direct listing)不用承销商,是另一种途径。
- 与分析师会面大约在发行前六个月开始;价格区间在发行时确定。
LOS 41.b — 交易所交易、交易所外交易和柜台交易
股票交易所
股票交易所(equity exchange)是按规则运作、有固定交易时间的交易场所,其规则旨在提高流动性和透明度。投资者通过经纪自营商(broker-dealers)交易,经纪自营商把订单送到集中的订单撮合系统(order matching system),由系统撮合买单和卖单。经纪自营商有两种身份:一是代理人(agent),为客户与另一方安排交易;二是自营方(principal),自己作为客户交易的对手方。交易所通常为每只上市股票指定一家指定做市商(designated market maker),随时准备买入、持有或卖出该股票,使其连续交易。在正常交易时间以及订单失衡或波动加剧时,指定做市商都为流动性和价格发现(price discovery)提供支持。
报价与价差
**买价(bid price)**是交易商(dealer)愿意支付的价格;卖价(ask price)(也叫 offer price)是交易商愿意卖出的价格。买卖价差(也叫 bid-offer spread)是交易商的报酬,也是投资者买进再卖出的成本:
核心概念
投资者总是在价差中不利的一边成交:按卖价买入,按买价卖出。
*例:*某股票的最优报价是买价 24.90、卖价 25.00。价差 ,即 ;中间价(mid-market price)。
订单类型
**市价单(market order)**按当时可得的最优价格立即成交。**限价单(limit order)**设定一个价格界限:买单设最高价,卖单设最低价。限价可以高于、等于或低于当前市价;卖出限价高于市价时,订单就等价格涨到限价再成交。
限价订单簿
在**限价订单簿(limit order book)**中,买入限价单(买方)挂在中间价以下,卖出限价单(卖方)挂在中间价以上;最高买价与最低卖价之间的差就是价差。
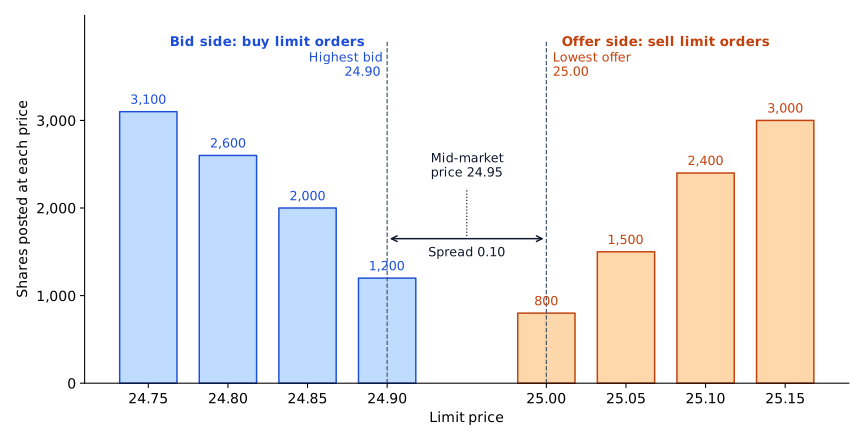
**市场深度(market depth)**是在最优买价和卖价(或中间价)上或附近挂出的订单的相对规模。**市场广度(market breadth)**是在接近最优买价和卖价的价位上的订单数量。两者都衡量不推动价格的情况下能成交多少,LOS 41.c 会把它们和市场弹性(market resiliency)放在一起比较。
*例:*上面这个订单簿就是价差例子中报价的来源:最高买价 24.90,最低卖价 25.00。最优价位上的深度是买方 1,200 股、卖方 800 股。所以,买入 1,000 股的市价单先在 25.00 成交 800 股,其余 200 股在下一个价位 25.05 成交,平均价格为 。平均价格比最优卖价差,因为订单规模超过了该价位的深度。大额订单这样把价格推向不利方向,就是市场冲击,是下文所说的一种隐性交易成本。24.95 的买入限价单不会立即成交。它会成为新的最高买价,把价差缩小到 0.05。
VWAP
**成交量加权平均价格(volume-weighted average price, VWAP)**用来跟踪日内交易:
*例:*三笔成交分别为 10.00 的 2,000 股、10.20 的 3,000 股和 10.10 的 5,000 股,得到 。
交易所外交易与柜台交易
交易所外交易(off-exchange trading)用于流动性差、交易清淡的股票,以及大宗交易(block trades)(通常为 10,000 股或以上)。目的是降低隐性交易成本(implicit costs of trading),即交易的市场影响带来的间接、无法直接观察的成本:市场冲击(market impact)(大额订单一次成交,价格朝不利方向变动)、延迟成本(delay costs)或滑点(slippage)(交易无法立即完成),以及机会成本(opportunity costs)(交易没有及时完成而错失的利润)。
柜台交易(over-the-counter (OTC) trading)是报价驱动(quote-driven)的:网络中的经纪自营商充当做市商(market maker),挂出买价和卖价,这些报价是确定报价(firm quotes),即必须按这些价格成交。交易商持有存货(inventory),并相互对冲交易。报价驱动市场也叫交易商市场(dealer markets)或价格驱动市场(price-driven markets);大多数非股票证券都这样交易,通常通过电子方式。
| 交易所 | 交易所外 | OTC(报价驱动) | |
|---|---|---|---|
| 撮合方式 | 集中的订单撮合系统 | 协商 / 另类交易场所 | 交易商用存货交易 |
| 典型用途 | 流动性好的上市股票 | 大宗交易、流动性差的股票 | 交易商网络;大多数非股票证券 |
| 透明度 | 最高 | 较低 | 低于交易所;不保证最优价格 |
常见考试陷阱
- 价差是最低卖价(ask price)减最高买价(bid price)。订单簿两端的极端价格与价差无关。
- 卖出限价是最低价,但不一定低于市价。
- OTC 报价是确定报价,但 OTC 市场的透明度低于交易所。
答题技巧
- 两种后续发行中,只有新股增发会产生新股。所以题目问哪种发行有稀释作用、哪种能给公司带来现金时,老股发售都可以直接排除。
本节要点
- 一级市场出售新发行的股票,现金归发行人(issuer),股价整体上涨时最活跃;二级市场(secondary market)是投资者交易已发行的股票,股价涨跌时都活跃。
- 从长期看,承销商把定价偏低的股票配售给机构客户得到的好处,可能多于提高发行价带来的更高费用。这与发行人(issuer)所有者的利益冲突,有助于解释为什么 IPO 常常定价偏低、上市首日大涨。
- 考试惯例:直接上市(direct listing)不经承销商,让私人公司的现有股票获准交易,不募集新资本;现行做法:这说的是传统直接上市,包括 NYSE 在内的一些交易所也允许出售新股的一级直接上市。
- SPAC 通过自身的 IPO 募集现金,存入信托(trust)账户,必须在规定期限内完成一项经股东(shareholders)批准的私人公司收购,否则退还现金;借壳上市则是私人公司收购一家已上市公司,借用其上市地位。
- 新股增发出售新股,稀释每股现有股票对净利润和资产的索取权;老股发售出售原先私人持有的现有股票,不产生新股,公司拿不到募集资金。
- 买卖价差等于最低卖价(ask price)减最高买价(以百分比表示时除以最低卖价);投资者按卖价买入、按买价卖出。OTC 交易商挂出确定报价,但 OTC 市场的透明度低于交易所。
随堂小测
An analyst lists three recent transactions. Which one took place in the primary market?
查看答案和解析
正确答案: C
一级市场是新发行证券的市场:证券第一次出售,募集资金归发行人(issuer)。公用事业公司出售新发行的股票为建新电厂融资,属于一级市场交易。
其他选项为什么错
- A. 机构之间交易已上市的现有股票,是二级市场(secondary market)交易;发行人拿不到任何资金。
- B. 买入交易商存货中现成的债券,是二级市场买入。信用质量(是否投资级)与市场是一级还是二级无关。
本题要点 一级市场交易是新证券的首次出售,募集资金归发行人。
模块 41.2
权益指数与流动性指标(Equity Indexes and Liquidity Measures)
LOS 41.c — 自由流通量(market float)、成交量及其他流动性(liquidity)指标
自由流通量(market float)是公司股票中可供公众投资者买卖的部分,常用这部分股票的市值(market capitalization)来表示。控股股东(controlling shareholders)持有的股票、限售股(例如受出售限制的高管持股)以及其他不能交易的股票都要剔除。共同基金、养老基金和 ETF 等机构投资者属于公众投资者,它们的持股留在自由流通量中。
核心概念
**日均成交量(average daily volume, ADV)**是选定期间内每天成交股数的平均值:
**换手率(turnover ratio)**表示一个普通交易日里自由流通量有多大比例转手:
核心概念
投资者用这些指标判断,在不推动价格的前提下,建仓或平仓要多长时间。
例:某公司有 50 million 股流通在外,其中 8 million 股由控股家族持有。自由流通量 million。过去一个月的 ADV 为 1.26 million 股,所以每天的换手率 。一只基金持有 900,000 股,每天最多只能交易 ADV 的 15%,即 股;全部卖出需要 天,也就是 5 个交易日。结果有小数时向上取整。
**订单簿流动性指标(order-book liquidity measures)**说明股票能否在价格不大幅不利变动的情况下顺利交易。LOS 41.b 介绍限价单(limit order)和订单簿时已讲过深度和广度;下表把它们与弹性放在一起比较:
| 指标 | 衡量什么 | 何时下降 |
|---|---|---|
| 市场深度(market depth) | 在最优买价和卖价上或附近挂出的订单的相对规模 | 最优价格附近的订单变小 |
| 市场广度(market breadth) | 略高于和略低于最优买价、卖价的价位上的订单数量 | 最优价格附近的独立订单变少 |
| 市场弹性(market resiliency) | 股票维持一个能让所有买单和卖单都成交的稳定价格的能力;受到冲击后,弹性越好的市场越快稳定在新的出清价格 | 价格需要更长时间才能稳定 |
常见考试陷阱
- 机构持股留在自由流通量(market float)中。只剔除控股股东持股、限售股或其他不能交易的股票。
- 换手率(turnover ratio)的分母是自由流通量(market float),不是全部流通在外股数。在上例中,用 1.26 million 的 ADV 除以 50 million 的流通在外股数,得到 2.52%,而不是 3.0%。
- 订单数量不变、订单变小,意味着深度下降、广度不变。
- 计算清仓天数:除以每天允许的成交量,再向上取整。在上例中,用 900,000 除以全部 ADV 1,260,000 得到 0.71 天,把 4.76 向下取整得到 4 天,但基金实际需要 5 天。
LOS 41.d — 权益(equity)指数的类型
证券市场指数(security market index)反映一个资产类别(asset class)、市场或细分市场的表现。它由一组成分证券(constituent securities)构成,指数值根据成分证券在某一时点的价格计算。指数用作基金经理的业绩基准(benchmarks),也是指数基金的基础。
核心概念
| 指数类型 | 成分股 / 加权方式 | 典型用途 |
|---|---|---|
| 宽基股票指数(broad-based equity index)(常称为大盘指数,broad market index) | 规模最大的上市公司,按市值加权(market-capitalization-weighted),并按自由流通量调整;可按规模分层。**综合市场指数(composite market index)**衡量整个市场,通常覆盖市场总市值的 90% 以上 | 衡量整个市场 |
| 行业指数(sector index) | 某一行业板块的公司(例如医疗保健、金融),可以是全国性的,也可以是全球性的 | 作为行业基金经理的业绩基准;构建指数组合;经济周期(周期性)分析,因为不同板块在周期不同阶段领先或滞后 |
| 主题投资指数(investment theme index) | 按跨行业、跨规模的投资者趋势选出的公司(例如经过 ESG 筛选的公司、人口老龄化或清洁能源主题) | 主题基金 |
| 另类加权指数(alternatively weighted index) | 成分股与宽基股票指数相同,但采用等权重,或按基本面因子加权(因子指数(factor-based indexes),例如质量、价值) | 降低大盘股集中度;因子投资 |
| 多市场指数(multi-market index) | 把某一地区、某一发展阶段(例如新兴市场)或全球的各国指数组合起来 | 全球和地区基准 |
加权方式决定哪些公司主导指数。在由三家公司组成的市值加权指数(market-capitalization-weighted index)中,市值(market capitalization)分别为 600、300 和 100,最大的公司权重为 60%,最小的为 10%。同样三家公司组成的等权重指数(equal-weighted index)给每家三分之一的权重,最小公司的影响力扩大到原来的三倍多。所以,当成分股相同的等权重指数跑赢市值加权指数时,说明较小的成分股平均表现好于较大的成分股。
选择业绩基准
指数要与投资授权相匹配。只投资一个行业的基金,以行业指数(sector index)为基准;围绕跨行业趋势构建的基金,以主题投资指数(investment theme index)为基准;按价值或质量特征选股的基金,以因子指数为基准。
常见考试陷阱
- 宽基股票指数(broad-based equity index)通常按自由流通量(market float)调整、按市值加权。等权重和因子加权是另类方法。
- 跨越多个行业的主题不是行业指数(sector index)。
- 因子指数按价值、质量或股息收益率(dividend yield)等股票特征选股;主题指数按趋势选股。
答题技巧
- 成分股相同的等权重指数跑赢市值加权指数时,说明较小的成分股平均表现好于较大的成分股,不用计算权重就能判断是哪一组造成了差距。
本节要点
- 自由流通量(market float)等于流通在外股数减去限售股或其他不能交易的股票,所以控股股东持股和限售股要剔除,共同基金、养老基金和 ETF 等机构的持股保留。
- 日均成交量是一段期间的总成交股数除以天数;换手率(turnover ratio)是日均成交量除以自由流通量(market float)。
- 清仓所需天数等于持仓量除以每天允许的成交量(允许的 ADV 比例乘以 ADV),结果有小数时向上取整。
- 市场深度(market depth)是最优买价和卖价上或附近订单的相对规模,市场广度(market breadth)是接近这些价格的价位上的订单数量,市场弹性是维持稳定出清价格的能力:弹性越好的市场,受到冲击后越快达到新的出清价格。
- 宽基股票指数(broad-based equity index)包含规模最大的上市公司,按自由流通量(market float)调整后的市值加权;综合市场指数(composite market index)通常覆盖市场总市值(market capitalization)的 90% 以上。
- 只投资一个行业的基金以行业指数(sector index)为基准,基于跨行业趋势的基金以主题投资指数(investment theme index)为基准,按价值或质量选股的基金以因子指数为基准;多市场指数(multi-market index)把某一地区、某一发展阶段或全球的各国指数组合起来。
随堂小测
An index provider designing a broad-based equity index for a national stock market would most typically weight the constituent stocks:
查看答案和解析
正确答案: A
宽基股票指数(broad-based equity index)包含规模最大的上市公司,按市值加权计算,并按自由流通量(market float)调整。所以公司越大,权重越大。
其他选项为什么错
- B. 价格加权(price weighting)不是宽基股票指数的常用方法。
- C. 等权重是另类加权方法,用来降低最大公司在宽基股票指数中的主导地位;它不是标准做法。
本题要点 宽基股票指数按自由流通量调整、按市值加权;等权重和因子加权版本是另类选择。
练习题
An analyst makes three statements about methods of issuing equity. Which statement is least accurate?
查看答案和解析
正确答案: C
只有公司出售新发行的股票(新股增发)时,增发才有稀释作用。如果卖出的是创始人或其他私人投资者持有的现有股票(老股发售),就不会产生新股,现有股东的持股比例不变。所以“每次增发都会稀释现有股东”的说法是错的。
其他选项为什么错
- A. 这个说法正确。借壳上市是私人公司收购一家上市公司并借用其上市地位;直接上市(direct listing)是私人公司让现有股票获准交易。两者都让私人公司获得上市地位的好处。
- B. 这个说法正确。SPAC 股东投票批准收购对象,但投票不必全票通过,所以反对该对象的投资者在 de-SPAC 交易后仍可能成为被收购企业的股东。
本题要点 新股增发出售新股,有稀释作用;老股发售出售现有股票,没有稀释作用。只看“增发”(seasoned)一词判断不了属于哪一种。
Owen Achebe owns 2,000 shares of Kilnsey Water and enters a limit order to sell all of them at 27.35. Just before his order arrives, the limit order book looks like this:
| Bid size (shares) | Limit price | Offer size (shares) |
|---|---|---|
| 27.60 | 800 | |
| 27.55 | 1,200 | |
| 900 | 27.45 | |
| 600 | 27.40 | |
| 1,100 | 27.30 |
Any shares that cannot be sold at once remain in the book as an offer. The average price of the shares he sells immediately is closest to:
查看答案和解析
正确答案: C
卖出限价单(limit order)从最高价开始依次往下与买单成交,但成交价绝不低于限价。27.45 和 27.40 的买单在 27.35 的限价之内;27.30 的买单不在。所以订单立即卖出 1,500 股,平均价格是这两笔成交的成交量加权平均。
不低于 27.35 的买单:27.45 的 900 股和 27.40 的 600 股,合计 1,500 股。
其余 500 股作为 27.35 的卖单留在订单簿中,成为新的最低卖价(ask price)。
计算器:[(] 900 [×] 27.45 [)] [+] [(] 600 [×] 27.40 [)] [=] [÷] 1500 [=] 27.43
其他选项为什么错
- A. 27.35 是限价,即订单能接受的最低价格。成交价是订单簿中的买价(bid price),比限价高。
- B. 27.40 是把最后 500 股按 27.30 卖出得到的结果:。这个买价低于 27.35 的限价,那部分股票卖不出去。
本题要点 可立即成交的卖出限价单从最高买价开始依次往下成交,到限价为止;用实际卖出的股数为成交价加权。
本章题库共 32 道题。 去题库全部练习。
本章要点
- 一级市场交易是新证券的首次出售,募集资金归发行人。
- 新股增发出售新股,有稀释作用;老股发售出售现有股票,没有稀释作用。只看“增发”(seasoned)一词判断不了属于哪一种。
- 可立即成交的卖出限价单从最高买价开始依次往下成交,到限价为止;用实际卖出的股数为成交价加权。
- 宽基股票指数按自由流通量调整、按市值加权;等权重和因子加权版本是另类选择。