权益投资 · 第 47 章
行业与竞争分析(Industry and Competitive Analysis)
CFA 一级 · 权益投资 · 第 47 章 · 约 43 分钟
本章学习目标
- LOS 47.a 描述行业与竞争分析的五个步骤:界定行业、调研行业、分析行业结构、考察外部影响、分析竞争战略。
- LOS 47.b 描述商业分类体系(GICS、ICB、TRBC)及其局限,以及按地理区域和经济周期(business cycle)敏感度对公司分组(防御型(defensive)、周期型(cyclical)、成长型(growth))。
- LOS 47.c 估算行业规模(自上而下法与自下而上法),判断增长,衡量盈利能力(营业利润率(operating profit margin)、投入资本回报率(return on invested capital, ROIC))以及市场份额(market share)和集中度(赫芬达尔—赫希曼指数(Herfindahl-Hirschman Index, HHI))。
- LOS 47.d 用波特五力模型分析行业结构,用 PESTLE 分析外部影响,包括创新矩阵(innovation matrix)。
模块 47.1
行业分析框架(Industry Analysis Framework)
本节讲行业与竞争分析的五个步骤,以及把公司归入行业的几种方法。内容包括:如何调研一个行业的规模、增长、盈利能力(营业利润率(operating profit margin)和投入资本回报率(return on invested capital, ROIC))和集中度(市场份额(market share)和赫芬达尔—赫希曼指数(Herfindahl-Hirschman Index, HHI));如何用波特五力模型(Porter's five forces)分析行业结构;如何用 PESTLE 框架和创新矩阵(innovation matrix)分析外部影响。
LOS 47.a — 行业与竞争分析的五个步骤
行业与竞争分析研究公司所处的经营环境。这里的**行业(industry)**指提供同类产品或服务的一组企业。弄清楚是什么决定了行业的规模和利润,分析师才能为估值模型的输入值提供依据,并讲清背后的逻辑。做到这一点,也有助于说明投资建议有合理依据(reasonable basis)。
核心概念
| 步骤 | 分析师做什么 | 典型内容 |
|---|---|---|
| 1. 界定行业(Define the industry) | 确定行业范围 | 哪些产品、哪些地区属于该行业;横跨多个行业的公司怎么处理;第三方分类体系 |
| 2. 调研行业(Survey the industry) | 衡量行业 | 规模、历史增长及增长驱动因素、盈利能力、主要参与者及其市场份额变化趋势 |
| 3. 分析行业结构(Analyze the industry structure) | 判断行业竞争有多激烈 | 波特五力模型,得出竞争激烈程度和盈利能力的关键驱动因素 |
| 4. 考察外部影响(Examine external influences) | 看行业之外的力量 | PESTLE 框架:政治因素、经济因素、社会因素、技术因素、法律因素、环境因素 |
| 5. 分析竞争战略(Analyze competitive strategies) | 逐一看行业内的公司 | 每家公司如何定位、有哪些竞争优势(competitive advantage) |
常见考试陷阱
- PESTLE 属于第 4 步(外部影响);波特五力模型属于第 3 步(行业结构)。
- 决定哪些地区或产品属于该行业,是界定行业的工作。衡量过去的增长率,是调研行业的工作。
- 审阅公司财务报表、估算公司的内在价值(intrinsic value),属于公司分析和估值,不在五个步骤之内。
LOS 47.b — 把公司归入行业
第一步是界定行业。同一行业的企业面对相同的竞争力量和价值驱动因素,所以分类结果告诉分析师去哪里找可比公司。
商业(第三方)分类体系
全球性的数据提供商按公司提供的产品和服务(即主营业务)把公司归入分层的分类体系。公司位于最底层,越往上的层级汇总的范围越大。
| 体系 | 编制方 | 覆盖范围 | 层级(从宽到窄) |
|---|---|---|---|
| 全球行业分类标准(Global Industry Classification Standard, GICS) | S&P Dow Jones Indices 和 MSCI | 上市公司 | 板块(sector)→ 行业组(industry group)→ 行业 → 子行业(subindustry) |
| 行业分类基准(Industry Classification Benchmark, ICB) | FTSE Russell | 上市公司 | 行业 → 超级板块(supersector)→ 板块 → 子板块(subsector) |
| 路孚特商业分类(The Refinitiv Business Classification, TRBC) | Refinitiv | 上市和非上市公司、非营利组织、政府实体 | 经济板块(economic sector)→ 业务板块(business sector)→ 行业组 → 行业 → 业务活动(activity) |
区域性体系有北美的 NAICS 和欧洲的 NACE。提供商至少每年复核一次分类。数据商(Bloomberg、FactSet、S&P Capital IQ 等)和 Nasdaq 等交易所,要么采用上述某一体系,要么自建类似的分类体系。
商业分类体系的主要优点是口径一致。但分组仍可能过宽或过窄,分析师需要自己判断。具体局限:
- 同一组里可能有商业模式不同或产品互为替代的公司;
- 横跨多个行业的公司往往按收入最多的产品归类,可能掩盖另一块重要业务;各体系的规则也不完全相同,同一家公司可能被归入不同的组;
- 只服务本地或本国市场的行业(如保险、医疗保健)不太适合全球分类体系;
- 重新分类、新公司加入和退市都会让分组随时间变化,历史数据可能需要重述。
其他分组方法
- 地理区域(geography),通常按注册地或上市地划分(发达市场、新兴市场、前沿市场)。它可能与收入来源地或资产所在地不一致。
- 经济周期(business cycle)敏感度:
核心概念
| 类型 | 需求/盈利特征 | 典型板块 |
|---|---|---|
| 防御型 | 无论经济扩张(expansion)还是收缩,需求都相对稳定 | 医疗保健、公用事业、电信、必需消费品 |
| 周期型 | 盈利高度依赖经济周期所处阶段;盈利波动大,经营杠杆(operating leverage)通常较高 | 基础材料、可选消费品、能源、金融服务、工业和生产者耐用品 |
| 成长型 | 在周期各阶段收入都强劲增长;是否已经盈利取决于所处的生命周期阶段 | 新兴科技、生物科技 |
周期型产品往往使用寿命长或单价高,购买可以推迟到经济好转之后(汽车、家电、设备)。周期型企业采购的投入品(如大宗商品)需求也随周期波动;收入大起大落,再加上固定成本高,营业利润就很不稳定。对成长型(growth)公司,分析师要估计高于趋势的增长能持续多久,以及增长放缓后利润水平会是多少。各国处于周期不同阶段时,可以把地理区域和周期敏感度结合起来分组。
常见考试陷阱
- 商业分类体系按产品和服务分组。地理区域和经济周期(business cycle)敏感度是分析师可用的另外两种分组方法。
- “周期型与防御型”说的是盈利和需求对经济周期(business cycle)的敏感程度,与股价波动是两回事。
- 成长型(growth)公司的收入增长基本不受周期影响,这一点把它与处于扩张期的周期型公司区分开来。
LOS 47.c — 调研行业:规模、增长、盈利能力、市场份额
行业规模
**行业规模(industry size)**指所分析产品或服务一年的总销售额。它可能不等于行业内各公司的销售总额。对多产品公司,只计入相关部分的销售额。
| 方法 | 做法 | 优点 | 局限 |
|---|---|---|---|
| 自上而下法(top-down approach) | 用政府机构或第三方数据估算行业总收入 | 适用于有大量不公布业绩的非上市公司或小公司的行业 | 数据可能不够细,难以支持细分领域分析 |
| 自下而上法(bottom-up approach) | 把生产该产品或服务的每家公司的收入加总 | 大型上市公司主导时直接、精确 | 多产品公司的相关收入难以单独剥离;分部报告口径不一致;非上市公司多时不适用 |
增长(Growth)
把行业增长与整体经济比较(看生命周期阶段),并在经济周期(business cycle)各阶段之间比较(看周期敏感度)。
- 成长型(growth)行业无论处于周期哪个阶段,增速通常都高于整体经济,因为还没有触及潜在市场总规模(total addressable market)。如果增长依赖新兴技术,就更难估计增长何时见顶(peak)。
- 成熟行业的增长潜力已所剩无几。所有行业加总的增速等于经济增速,所以成熟行业的增速接近或低于经济增速。分析师要留意颠覆者和行业走向衰退(decline)的迹象。
- 对利率、可选消费支出或资本品敏感的行业,收入随周期波动更大;结构性冲击(如新冠疫情)也会改变需求。
盈利能力
其中 NOPAT 为税后净营业利润(net operating profit after taxes),平均投入资本为期内长期负债加权益(equity)的平均值。投入资本回报率反映所有资本提供者获得的回报,要与**加权平均资本成本(weighted average cost of capital, WACC)**比较。ROIC 高于 WACC,说明公司在创造价值。对非上市公司,分析师用上市可比公司的回报率,或政府/第三方数据。
例: NOPAT million,平均投入资本 million,则 ROIC ,高于 9% 的 WACC。
市场份额与集中度
行业规模很难精确确定,所以市场份额(market share)最好用一个区间表示。份额上升,说明客户偏爱该公司的产品;现有公司的份额普遍下降,可能说明新进入者带来了竞争。并购会抬高公司的份额,所以分析师要看**剔除并购影响后(net of acquisitions)**的份额。
赫芬达尔—赫希曼指数是所有参与者市场份额(以百分数表示)的平方和:
核心概念
例: 份额分别为 40%、30%、20% 和 10%,则 。最大值为 ,对应完全垄断(monopoly)。HHI 高于 1,800 通常视为高度集中。除非行业分成多个细分市场或高度差异化,集中度越高,竞争越少,企业的定价权(pricing power)往往越强,盈利能力也越高。
常见考试陷阱
- 份额要用百分数来平方(如 );用小数会得到 0 到 1 之间的数。上例用小数份额得到 0.30,而不是 3,000。
- 自上而下法适合非上市公司多的行业,弱点是数据不够细。自下而上法加总公司收入,弱点是难以拆分多产品公司的收入。
- ROIC 用税后营业利润(NOPAT)除以平均投入资本(长期负债加权益),衡量的是所有资本提供者的回报;净资产收益率(return on equity, ROE)和毛利率(gross profit margin)都做不到这一点。
本节要点
- 行业与竞争分析分五步:界定行业,调研行业,用波特五力模型分析行业结构,用 PESTLE 考察外部影响,分析行业内公司的竞争战略。
- GICS、ICB、TRBC 等商业分类体系按公司提供的产品和服务,把公司归入分层的组;这些体系口径一致,但分组可能过宽或过窄,横跨多个行业的公司往往按收入最多的产品归类。
- 防御型行业在经济扩张和收缩时需求都相对稳定;周期型行业的盈利高度依赖周期所处阶段,经营杠杆(operating leverage)通常较高;成长型(growth)行业在周期各阶段收入都强劲增长。
- 行业规模是该产品或服务一年的总销售额;自上而下法用政府或第三方数据,适合非上市公司或小公司多的行业;自下而上法加总公司收入,在大型上市公司主导时效果最好。
- ROIC 等于 NOPAT 除以平均投入资本(长期负债加权益),是所有资本提供者获得的回报;ROIC 高于 WACC 说明公司在创造价值。
- HHI 是以百分数表示的市场份额(market share)的平方和,最大值为 10,000,高于 1,800 通常视为高度集中;除非行业分成多个细分市场或高度差异化,集中度越高,竞争越少,定价权越强。
随堂小测
Kalinda Osei is studying how carbon-pricing rules, changing attitudes toward home exercise, and higher interest rates could affect the fitness-equipment industry. She organizes these factors using the PESTLE framework. In the industry and competitive analysis process, this work is best described as:
查看答案和解析
正确答案: A
PESTLE 框架把从外部作用于行业的政治、经济、社会、技术、法律和环境因素归在一起。使用这一框架属于行业与竞争分析的第四步:考察外部影响。
其他选项为什么错
- B. 分析行业结构(第 3 步)用波特五力模型这类框架判断竞争激烈程度和盈利驱动因素。PESTLE 属于后面的步骤。
- C. 界定行业(第 1 步)确定行业范围:哪些产品、地区和公司属于该行业。
本题要点 波特五力模型用于第 3 步(行业结构);PESTLE 用于第 4 步(外部影响)。
模块 47.2
波特五力模型与 PESTLE 分析(Porter's Five Forces and PESTLE Analysis)
LOS 47.d — 行业结构(波特五力模型)与外部影响(PESTLE)
波特五力模型(Porter's five forces)
本 LOS 的两个框架相互配合。五力描述行业结构,即来自竞争对手、潜在进入者、替代品、供应商和客户的压力。PESTLE 汇总从外部作用于整个行业的各种影响。
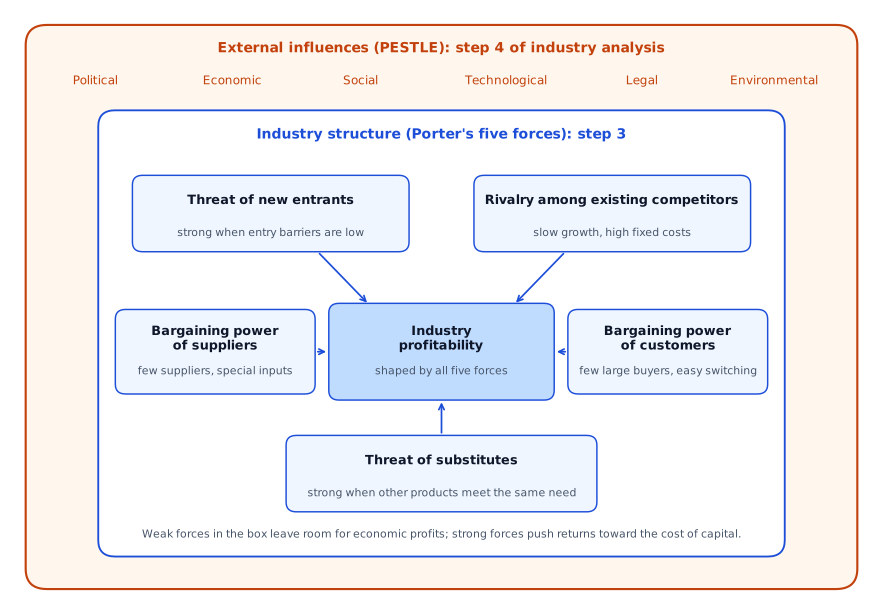
Michael Porter 的框架解释哪些竞争力量决定一个行业的长期盈利能力。这些力量强时,行业的资本回报率不太可能超过资本成本。经济护城河(economic moat)是能保护利润、抵御竞争者的持久竞争优势(competitive advantage)。它的来源包括成本优势、有效规模(efficient scale)、专有的无形资产(intangible assets)、网络效应(network effects)和较高的转换成本(switching costs)。优势持续越久,护城河越宽,利润高于资本成本的时间也越长。只有少数几家企业竞争的行业(例如寡头垄断(oligopoly)),宽护城河很常见。竞争激烈的行业,很少有企业拥有护城河,多数企业的回报低于资本成本。
核心概念
| 力量 | 在以下情况下更强(对行业利润更不利) |
|---|---|
| 新进入者威胁(threat of new entrants) | 进入壁垒(barriers to entry)低:所需资本少,没有规模优势,没有牌照或专利保护,客户忠诚度(loyalty)弱,转换成本低 |
| 替代品威胁(threat of substitutes) | 其他行业的产品能满足同样的需求;这会提高需求弹性,压制价格。产品差异化且转换成本高时,替代品威胁低 |
| 供应商议价能力(bargaining power of suppliers) | 供应商少,投入品稀缺或定制,转换成本高,供应商拥有专有技术,或劳动力有组织/需持证。许多小供应商出售大宗商品(commodity)类投入品时,供应商议价能力弱 |
| 客户议价能力(bargaining power of customers) | 买方规模大且集中,产品同质化、类似大宗商品,转换成本低 |
| 现有竞争者之间的竞争(rivalry among existing competitors) | 增长缓慢,固定成本高(企业降价以满负荷运转),难以退出或削减产能,集中度低(许多规模相近的企业),差异化程度低 |
判断进入威胁时,分析师既看一段时间内有多少企业进入,也看它们对行业影响有多大。现有企业的防御手段包括:与进入者合作或收购进入者;游说争取保护性监管、补贴或严格的牌照制度;专利;培养客户忠诚度(loyalty);提高转换成本(价格、机会成本、转换风险,以及放弃现有供应商的升级服务);网络效应;以及来自规模或范围经济(economies of scope)的成本优势(范围经济指一起生产多种商品和服务,比分别生产成本更低)。成熟行业出售同质化产品,需求缺乏弹性,企业必须在有效规模上运营;新进入者会把回报压到资本成本以下,所以规模要求本身就阻止了进入。为了抵消供应商或客户的议价能力,企业可以采用纵向一体化(vertical integration):后向一体化(backward integration)(向上游供应商延伸)或前向一体化(forward integration)(向下游客户延伸)。企业也可以利用合资企业、独家供应协议,或绕开中间商。面对强势客户,企业会奖励忠诚客户、捆绑服务或让产品差异化。
所有力量都弱时,最有可能获得经济利润(economic profit):进入壁垒(barriers to entry)高、替代品少、供应商和客户议价能力(bargaining power of customers)弱、竞争温和。
例: 某地区的水泥行业进入壁垒高(建厂成本高,运输限制了进口),替代品少,能源供应商议价能力(bargaining power of suppliers)强;水泥厂固定成本高、难以关闭,所以经济下行时竞争激烈。因此,尽管有进入壁垒,行业利润仍有很强的周期性。
PESTLE——外部影响
核心概念
| 影响 | 示例 |
|---|---|
| 政治因素(Political) | 税收、补贴、报销;间接渠道(货币政策(monetary policy)变化、监管、地缘政治(geopolitics));直接渠道(政府采购)。能源、医疗保健和国防受影响很大 |
| 经济因素(Economic) | 产出的周期性趋势;结构性因素(竞争力、发展阶段);汇率(exchange rate)(本币走弱有利于出口商,走强让进口更便宜)。行业预测应与经济预测保持一致,并根据行业在周期中的位置调整 |
| 社会因素(Social) | 人们怎样工作、消费和生活,对面向个人销售的行业影响最大;收入提高后转向品牌商品;对合乎道德的采购的需求 |
| 技术因素(Technological) | 新产品淘汰旧产品;推动全要素生产率 |
| 法律因素(Legal) | 新的法律法规带来风险(如烟草限制)或机会(新近合法化的产品) |
| 环境因素(Environmental) | 气候变化和可持续性(sustainability),常与政治、社会和法律因素相关;能源转型(energy transition),即政府通过政策、税收和补贴推动的、向更低温室气体排放转变的结构性变化 |
创新矩阵
按两个维度给创新分类:领域(domain)(受影响的产品、细分市场或流程),以及它解决的问题(problem):
核心概念
| 领域不明确 | 领域明确 | |
|---|---|---|
| 问题明确 | 突破式创新(breakthrough innovation)——新的产品、服务或商业模式(business model),对许多行业影响很大(如一种新的电池技术) | 持续性创新(sustaining innovation)——为现有客户改进现有产品(功能增强) |
| 问题不明确 | 基础研究(basic research)——加深科学认识,没有具体的商业目标 | 颠覆式创新(disruptive innovation)——创造新市场或重新定义现有市场(如流媒体取代有线电视) |
市场被颠覆时,现有企业要么改变商业模式,要么失去市场份额(market share)。
常见考试陷阱
- 五力是现有竞争者之间的竞争(rivalry among existing competitors)、新进入者威胁(threat of new entrants)、替代品威胁(threat of substitutes)、供应商议价能力(bargaining power of suppliers)和客户议价能力(bargaining power of customers)。“监管者的力量”和“供应商之间的竞争”是干扰项;监管属于 PESTLE。
- 投入品专业化,供应商就有议价能力;买方集中,客户就有议价能力。
- 在 PESTLE 中,货币政策(monetary policy)和监管属于间接的政治影响。
- 持续性创新(sustaining innovation)是现有产品的改进版。突破式创新(问题明确、领域不明确)对许多行业影响很大。颠覆式创新(问题不明确、领域明确)在其领域内创造新市场或重新定义现有市场。
本节要点
- 波特五力是新进入者威胁(threat of new entrants)、替代品威胁(threat of substitutes)、供应商议价能力(bargaining power of suppliers)、客户议价能力(bargaining power of customers)和现有竞争者之间的竞争(rivalry among existing competitors);五力很强时,行业的资本回报率不太可能超过资本成本。
- 经济护城河(economic moat)是持久的竞争优势,来源包括成本优势、有效规模、专有无形资产、网络效应和高转换成本(switching costs);护城河持续越久,利润高于资本成本的时间越长。
- 进入壁垒(barriers to entry)低时,进入威胁更强;增长缓慢、固定成本高、难以退出、规模相近的企业多、差异化程度低时,竞争更激烈。
- 供应商少、投入品稀缺或定制、供应商拥有专有技术时,供应商有议价能力;买方规模大且集中、产品同质化时,客户有议价能力;企业可以用后向或前向纵向一体化(vertical integration)来应对。
- PESTLE 涵盖作用于行业的政治、经济、社会、技术、法律和环境影响;货币政策(monetary policy)和监管是间接的政治渠道。
- 在创新矩阵中,突破式创新(breakthrough innovation)解决领域不明确的明确问题,持续性创新(sustaining innovation)解决领域明确的明确问题,颠覆式创新(disruptive innovation)解决领域明确的不明确问题,基础研究(basic research)没有具体的商业目标。
随堂小测
Fennick Labs is exploring home diagnostics within the clearly defined medical-testing domain. The exact customer problem is not yet distinct, but its new testing model could create a new market or redefine the existing diagnostics market. This strategy is most characteristic of:
查看答案和解析
正确答案: A
颠覆式创新(disruptive innovation)在明确的领域内解决不明确的问题,创造新市场或重新定义现有市场。本题的领域是医疗检测,具体问题还不明确,而新模式可能重塑这个市场。
其他选项为什么错
- B. 突破式创新(breakthrough innovation)在不明确的领域解决明确的问题,可能影响许多行业。本题情形局限在医疗检测这一明确的领域内。
- C. 持续性创新(sustaining innovation)在明确的领域内解决明确的问题,改进现有产品,不重新定义市场。本题的问题不明确,而且市场可能被重新定义。
本题要点 颠覆式创新 = 问题不明确、领域明确,并创造或重新定义市场。
练习题
Rosalind Achebe wants to size the market for gluten-free infant cereal. She plans to use a national statistics agency's revenue figures for the packaged-food industry. The main drawback of this approach is most likely that:
查看答案和解析
正确答案: B
使用政府或第三方数据就是自上而下法。它的主要局限是数据可能不够细,缺少细分领域分析所需的具体信息。包装食品行业的总收入无法单独反映无麸质婴儿米粉这样的细分市场。
其他选项为什么错
- A. 非上市公司多的行业,恰恰是自上而下法最适用的地方;不适用于这类行业是自下而上法的局限,因为非上市公司不公布收入。
- C. 难以单独剥离多产品公司的收入,是自下而上法的局限,因为它要把各公司的收入加总。
本题要点 自上而下法:适合非上市公司或小公司多的行业,弱点是数据不够细。自下而上法:大型上市公司主导时精确,遇到多产品公司或非上市公司就不好用。
The residential elevator industry in a country has five manufacturers with market shares of 50%, 20%, 15%, 10% and 5%. Based on its Herfindahl-Hirschman Index (HHI), the industry's concentration is best described as:
查看答案和解析
正确答案: C
HHI 是所有参与者市场份额(以百分数表示)的平方和。本题 HHI 为 3,250,远高于通常视为高度集中的 1,800。
由于 ,该行业高度集中。
其他选项为什么错
- A. 低集中度要求有很多份额很小的企业。用小数份额平方得到 0.325,看起来很小,但它只是 HHI 除以 10,000,并不表示集中度低。
- B. HHI 高于 1,800 通常视为高度集中,3,250 远高于这一水平。仅最大的三家企业就有 ,所以不能说这个行业只是中度集中。
本题要点 每个份额按百分数平方后相加。HHI 最大值为 10,000(完全垄断);HHI 高于 1,800 通常视为高度集中。
本章题库共 34 道题。 去题库全部练习。
本章要点
- 波特五力模型用于第 3 步(行业结构);PESTLE 用于第 4 步(外部影响)。
- 自上而下法:适合非上市公司或小公司多的行业,弱点是数据不够细。自下而上法:大型上市公司主导时精确,遇到多产品公司或非上市公司就不好用。
- 每个份额按百分数平方后相加。HHI 最大值为 10,000(完全垄断);HHI 高于 1,800 通常视为高度集中。
- 颠覆式创新 = 问题不明确、领域明确,并创造或重新定义市场。