权益投资 · 第 50 章
资本资产定价模型、市场模型和其他基于因子的股票模型(The Capital Asset Pricing Model, Market Model, and Other Factor-Based Equity Models)
CFA 一级 · 权益投资 · 第 50 章 · 约 34 分钟
本章学习目标
- LOS 50.a 解释如何用 CAPM、市场模型(market model)、调整后贝塔与可比公司贝塔、市场风险溢价(market risk premium, MRP)的估计值以及国家风险溢价(country risk premium, CRP)来估计公司的权益必要收益率(required return on equity)。
- LOS 50.b 描述套利定价理论和多因子模型(multifactor model),例如四因子模型(four-factor model),并解读因子贝塔(factor beta)。
模块 50.1
用市场模型和 CAPM 估计权益资本成本(Estimating the Cost of Equity With the Market Model and CAPM)
本章讲如何用 CAPM 估计权益必要收益率(required return on equity):估计并调整贝塔系数(beta),对同业贝塔先去杠杆再加杠杆,估计市场风险溢价(market risk premium, MRP),再加上国家风险溢价。随后介绍套利定价理论(arbitrage pricing theory, APT)和四因子模型(four-factor model),包括如何用因子贝塔和因子溢价算预期收益率(expected return),以及如何解读它们的正负号。
LOS 50.a — 用 CAPM 和市场模型估计权益必要收益率
**必要收益率(required rate of return)**即权益资本成本(cost of equity),是股票估值模型里的折现率(discount rate),所以必须反映投资的风险。
CAPM 与证券市场线(security market line, SML)
资本资产定价模型(capital asset pricing model, CAPM)是单因子模型。只有系统性风险(systematic risk),即贝塔能获得定价:
核心概念
是市场风险溢价(market risk premium, MRP)。以贝塔为横轴画出 CAPM,就是证券市场线(SML)。它的截距(intercept)是无风险利率(risk-free rate),斜率是市场风险溢价。无风险利率和收益预期变化时,SML 会随时间移动。
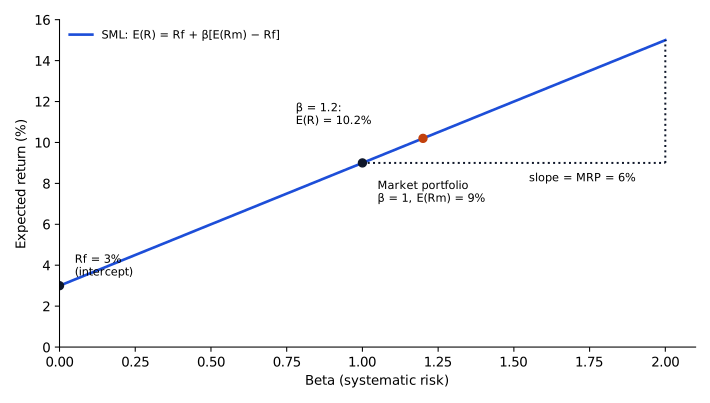
贝塔可以用相关性(correlation)和波动率计算:。 例: ,,,贝塔为 1.20。若 ,,则 。
估计贝塔:超额收益率回归与市场模型
估计贝塔的方法是:在一段**回溯期(lookback period)**内(例如五年的月度数据),用股票收益率对市场代理指标(例如宽基指数)做回归:
- 超额收益率(excess return)形式:
- 市场模型(market model)(用实际收益率):,得到的贝塔估计值与上式相近。
解读回归结果:**贝塔的标准误(standard error)**衡量统计噪声(noise),标准误越高,估计越不可靠。 衡量解释力。考试惯例:把 说成股票与指数的相关系数。现行做法: 给出相关系数的大小,符号跟贝塔一致(贝塔为正,相关为正;贝塔为负,相关为负)。
回溯期的长短需要取舍。样本(sample)越长,标准误越低。但如果样本追溯到公司业务或资本结构(capital structure)不同的时期,算出的贝塔描述的就是一个已经不适用的风险状况。
调整后贝塔:均值回归(mean reversion)
贝塔用历史数据估计,而它算出的权益资本成本却用来折现未来现金流。市场模型估出的贝塔有向 1.0 回归的趋势。**调整后贝塔(adjusted beta)**是原始贝塔与 1.0 的加权平均:
例: 原始贝塔 1.45,调整后为 。原始贝塔高于 1 时向下调,低于 1 时向上调。常用的固定权重是 2/3,此时调整幅度与回溯期长短无关。
用可比公司估计贝塔:纯业务法(pure-play approach)
私人公司(没有价格历史)或资本结构有重大变化的公司,分析师改用同业贝塔。用同业等权组合估计贝塔,还能降低统计噪声,并反映行业的经营风险(business risk)。公司的贝塔同时反映经营风险和财务风险(financial risk),所以是杠杆贝塔(levered beta)。先去掉同业的杠杆(leverage),再加回目标公司的杠杆:
核心概念
(D/E 为负债与权益市值之比。)去杠杆用同业的平均税率,再加杠杆用目标公司的税率。所有公司税率相同时,两步用同一个 。 例: 同业贝塔 1.25,D/E 为 0.50,t = 20%,所以 。目标公司 D/E 为 0.25,。杠杆低于同业,杠杆贝塔也就更低。
估计市场风险溢价
| 方法 | 做法 | 注意 |
|---|---|---|
| 历史法 | 指数过去相对无风险利率的平均超额收益率(用算术平均数(arithmetic mean)或几何平均数(geometric mean)) | 假设过去是对未来的无偏指引。样本处在繁荣期会高估 MRP,导致估值偏低。几何平均数低于算术平均数。 |
| 前瞻法 | 用固定增长模型从当前价格倒推 | 当前价格高,估计值就低 |
由于这些偏差,历史法和前瞻法的估计可能相互矛盾,分析师应重新检查各自背后的假设。
无风险利率的选择:短期利率通常低于长期利率,所以用短期利率算出的 MRP 更高。股票估值是长期的,用长期政府债券利率更合适。
前瞻法(隐含)估计:
例: 股息收益率(dividend yield)1.8%,增长率 6.0%,得 。 时,MRP 为 4.0%。
新兴市场:国家风险溢价
发展中市场的股票,要在贝塔项里的市场风险溢价上再加国家风险溢价(country risk premium, CRP),用储备货币(reserve currency)表示(例如 USD 或 EUR):
核心概念
主权债券(sovereign bond)收益率利差(yield spread)等于该国以储备货币发行的债券收益率减去储备货币基准(benchmark)收益率。无风险利率 用基准(储备货币)收益率。新兴市场主权债券收益率已经含有利差,不能当作 。 例: 利差 3.0%,,,CRP 为 4.5%。,,MRP 为 5%,则 。
常见考试陷阱
- 调整后贝塔:原始贝塔权重 ,1.0 的权重 。不要把权重弄反,也不要漏掉 那一项。原始贝塔 1.45 时,权重弄反得 1.15,漏掉 1/3 项得 0.97,正确答案是 1.30。
- 去杠杆用同业的 D/E 和税率,再加杠杆用目标公司的 D/E 和税率。两步都有 调整。上例中两步都漏掉 ,无杠杆贝塔为 0.833,杠杆贝塔为 1.04,正确值是 0.893 和 1.07。
- CRP:利差乘以 (股票波动率在分子),CRP 放在乘以贝塔的括号里面。上例中波动率之比倒过来,CRP 为 2.0%,;把 CRP 加在贝塔项外面,得 11.5%,正确答案是 10.6%。
- 前瞻法 MRP:要减去 。股息收益率(dividend yield)加增长率只是市场预期收益率。上例中算到股息收益率加增长率就停下,得 7.8%,而 MRP 是 4.0%。
答题技巧
- 调整后贝塔是原始贝塔与 1.0 的加权平均,所以落在两者之间:原始贝塔高于 1 就向下调,低于 1 就向上调,落在这个区间以外的选项可以直接排除。
- 目标公司和同业税率相同时,杠杆低于同业的公司,杠杆贝塔低于同业;杠杆高于同业的,贝塔也更高。
本节要点
- CAPM 为 ,只对系统性风险(systematic risk)定价;证券市场线(SML)的截距是无风险利率(risk-free rate),斜率是市场风险溢价(market risk premium, MRP)。
- 贝塔等于 ,在回溯期内用股票收益率对市场代理指标回归估计。样本(sample)越长,标准误越低,但描述的可能是已经不适用的业务或资本结构。
- 考试惯例:把 的平方根说成股票与指数的相关系数;现行做法:它给出相关系数的大小,符号跟贝塔的符号一致。
- 调整后贝塔为 , 通常取 2/3,因为市场模型(market model)估出的贝塔有向 1.0 回归的趋势。
- 纯业务法中,同业杠杆贝塔用同业的 D/E 和税率去杠杆,再用目标公司的 D/E 和税率加杠杆,两步都有 项。
- 前瞻法市场风险溢价(market risk premium, MRP)为 ,无风险利率用长期政府债券(government bond)利率更合适;新兴市场要把国家风险溢价(主权债券收益率利差乘以 )加到贝塔项里的 MRP 上。
随堂小测
Eighteen months ago, Galloway Industries sold its stable consumer division and financed a large acquisition mostly with new debt. An analyst estimating Galloway's beta with the market model decides to lengthen the lookback period from 2 years to 8 years. This change will most likely:
查看答案和解析
正确答案: C
回溯期拉长,样本(sample)变大,贝塔的标准误(standard error)降低。但新增的数据大多来自 Galloway 重组之前,那时它的业务组合和杠杆都不一样。所以估出的贝塔描述的是过去的状况,而不是公司未来的系统性风险(systematic risk)。
其他选项为什么错
- A. 观测值越多,标准误确实越低。但贝塔如果主要建立在过时的商业模式(business model)和资本结构的数据上,对未来风险的指引反而更差。
- B. 均值回归调整是另外对原始贝塔做的。按常用的固定权重(原始贝塔占三分之二),调整幅度不随回溯期长短变化。
本题要点 回溯期越长,统计噪声越少,但陈旧数据越多。业务或资本结构发生重大变化后,陈旧数据占了主导,这时通常改用同业(纯业务法)贝塔更好。
模块 50.2
套利定价理论(Arbitrage Pricing Theory)
LOS 50.b — 套利定价理论与多因子模型
为什么要超越 CAPM?
实证研究表明,单一市场因子不足以解释不同股票之间的收益差异。因此需要包含多个定价风险因子的模型。
套利定价理论(APT)
**套利定价理论(arbitrage pricing theory, APT)是用多因子模型(multifactor model)**估计股票预期收益率(expected return)的框架:
核心概念
其中 是股票 i 对第 k 个风险因子的贝塔系数(beta), 是第 k 个风险因子的风险溢价(risk premium)。
APT 是统计因子模型(statistical factor model):理论本身把因子的选择交给分析师,研究者既试过宏观经济因子,也试过公司特征因子(风格或特征因子)。下表把它和资本资产定价模型(capital asset pricing model, CAPM)作对比。
核心概念
| CAPM | APT | |
|---|---|---|
| 因子数量 | 一个 | 不指定 |
| 因子是什么 | 市场组合(market portfolio)(通过市场风险溢价(market risk premium, MRP)定价) | 不指定(宏观经济因子、风格因子或其他公司特征因子) |
四因子模型(four-factor model)
一种常用的设定是在市场因子之外,再加上规模、价值和动量因子:
每个非市场因子都是一个**零成本多空组合(zero-cost, long-short portfolio)**的收益率(多头和空头金额相等):
核心概念
| 因子 | 多头 | 空头 | 贝塔为正表示…… | 贝塔为负表示…… |
|---|---|---|---|---|
| 规模因子(size, SMB: small minus big) | 小盘股 | 大盘股 | 表现类似小盘股 | 表现类似大盘股 |
| 价值因子(value, HML: high-value minus low-value; high minus low book-to-market) | 价值股 | 成长股 | 价值股 | 成长股 |
| 动量因子(momentum, UMD: up minus down) | 近期赢家 | 近期输家 | 近期赢家继续跑赢时受益 | 近期赢家跑赢时受损 |
这些多空因子的贝塔在所有股票中的平均值预计约为零,所以单只股票的因子贝塔常常为负。市场贝塔则平均为 1.0,市场贝塔为 1.0 表示承担平均的市场风险。贝塔用历史数据做多元回归估计。
因子贝塔的符号表示股票随该因子多空收益率变动的方向。某只股票对某个因子的贝塔为负,那么当该因子的多头跑赢空头时,这只股票往往表现落后。如果没有给出某个因子的贝塔,就无法判断股票对该因子的反应。
例: 。贝塔与溢价(premium)分别为:市场 0.9 × 6%,规模 0.5 × 2%,价值 −0.3 × 4%,动量 0.2 × 5%。
这只股票表现类似小盘成长股(规模贝塔为正,价值贝塔为负),并略带动量倾向。
多因子模型在股票投资中的用途
- 估计权益资本成本(cost of equity)。 多因子预期收益率对每一项因子暴露都加上一份溢价。所以两只市场贝塔相同的股票,如果一只偏向小盘股或价值股,必要收益率就会不同。
- 描述股票或组合。 因子贝塔的符号和大小概括了它的风格(大盘或小盘、价值或成长、动量或逆向),不用查看持仓。
- 挑选可比公司。 因子贝塔相近的公司组成统计因子可比公司组(statistical factor-based peer group),用于乘数估值(见 Reading 45)。不足之处是,用历史数据估计的贝塔未必能持续。
常见考试陷阱
- 说 APT 只用宏观经济因子,或者说 APT 指定了因子。它既不指定因子数量,也不指定因子是什么。
- 以为非市场因子贝塔平均为 1(那是市场贝塔),或者把无风险利率(risk-free rate)和贝塔混为一谈。
- 把多空两边搞混:规模因子是做多小盘股、做空大盘股;价值因子是做多价值股、做空成长股;动量因子是做多近期赢家、做空近期输家。
- 算预期收益率时丢掉负因子贝塔的符号。上例中把价值项当作 +1.2%,得 11.6%,正确答案是 9.2%。
本节要点
- 单一市场因子不足以解释不同股票之间的收益差异,这推动了多因子模型(multifactor model)的发展,例如套利定价理论 。
- APT 是统计因子模型,既不指定因子数量,也不指定因子是什么;CAPM 只有一个因子,即市场组合(market portfolio)。
- 四因子模型在市场因子之外加入规模(SMB)、价值(HML)和动量(UMD)因子,这三个因子都用多空金额相等的零成本组合衡量。
- SMB 贝塔为正,表示股票表现类似小盘股;HML 贝塔为正,表示类似价值股;贝塔为负则分别指向大盘股和成长股。算预期收益率时,负因子贝塔必须保留符号。
- 多空因子的贝塔在所有股票中平均约为零,所以单只股票的贝塔常常为负;市场贝塔平均为 1.0。
- 多因子模型(multifactor model)用于估计权益资本成本(两只市场贝塔相同的股票,必要收益率可能不同)、描述股票或组合的风格,以及组成统计因子可比公司组(statistical factor-based peer group)。不过,用历史数据估计的贝塔未必能持续。
随堂小测
An analyst estimates the following four-factor model betas for Tidewater Logistics:
| Factor | Beta |
|---|---|
| Market | 0.90 |
| Size (SMB) | −0.30 |
| Value (HML) | 0.42 |
| Momentum (UMD) | −0.15 |
Based on these betas, Tidewater is most appropriately characterized as a:
查看答案和解析
正确答案: C
在四因子模型中,规模因子(SMB)是买入小盘股、做空大盘股的零成本组合的收益率。Tidewater 的规模贝塔为负(−0.30),说明在小盘股跑赢大盘股的时期,它往往获得负的增量收益,属于大盘股。价值因子做多高账面市值比(价值)股票、做空低账面市值比(成长)股票;Tidewater 的价值贝塔为正(0.42),说明它与价值股同向变动。两个符号合起来,Tidewater 是大盘价值股。市场贝塔(0.90)和动量贝塔(−0.15)与规模和风格分类无关。
其他选项为什么错
- A. 小盘股对规模因子的贝塔应为正,因为它会和组合的小盘股多头同向变动。Tidewater 的规模贝塔为负(−0.30),所以表现类似大盘股,尽管它的价值贝塔为正,确实指向价值股。
- B. 成长股对价值因子的贝塔应为负,因为它会和组合的空头(低账面市值比)同向变动。Tidewater 的价值贝塔为正(0.42),所以“成长股”的说法不对,尽管“大盘股”那部分是对的。
本题要点 规模贝塔符号:+ 小盘,− 大盘。价值贝塔符号:+ 价值,− 成长。
练习题
A broad equity index currently offers a dividend yield of 2.2%, and its earnings and dividends are expected to grow at 5.5% a year over the long term. The risk-free rate is 3.1%. A forward-looking estimate of the market risk premium is closest to:
查看答案和解析
正确答案: A
前瞻法估计值由当前价格倒推。把固定增长模型变形,市场预期收益率等于股息收益率(dividend yield)加长期增长率。再减去无风险利率,就是隐含的市场风险溢价(market risk premium, MRP)。
其他选项为什么错
- B. 7.7% 是市场指数的预期收益率(),没有减去无风险利率。
- C. 10.8% 把无风险利率加到股息收益率和增长率上,而不是减去:。
本题要点 前瞻法 。
本章题库共 14 道题。 去题库全部练习。
本章要点
- 回溯期越长,统计噪声越少,但陈旧数据越多。业务或资本结构发生重大变化后,陈旧数据占了主导,这时通常改用同业(纯业务法)贝塔更好。
- 前瞻法 。
- 规模贝塔符号:+ 小盘,− 大盘。价值贝塔符号:+ 价值,− 成长。