固定收益 · 第 51 章
固定收益工具的特征(Fixed-Income Instrument Features)
CFA 一级 · 固定收益 · 第 51 章 · 约 23 分钟
本章学习目标
- LOS 51.a 描述固定收益证券(fixed-income security)的基本特征:发行人(issuer)、到期日(maturity)、面值(par value)、票面利率(coupon rate)与付息频率、求偿等级(seniority)、或有条款(contingency provisions),以及价格与收益率的关系。
- LOS 51.b 描述债券契约(bond indenture)的内容和还款来源,比较肯定性契约条款(affirmative covenant)与否定性契约条款(negative covenant)。
模块 51.1
固定收益工具的特征(Fixed-Income Instrument Features)
本节介绍固定收益证券(fixed-income security)的基本特征和债券契约(bond indenture)的内容。考生要会计算每期票息(coupon),能按发行人(issuer)、期限和求偿等级给债券分类,并能区分肯定性契约条款(affirmative covenants)和否定性契约条款(negative covenants)。
LOS 51.a — 固定收益证券的特征
固定收益工具大体有两种形式。贷款(loan)是借款人和贷款人(lenders)之间私下签订、不可交易的协议。债券(bond)即固定收益证券(fixed-income security),是标准化、可交易的证券,代表一笔债务投资。债券投资者借出资本,即本金(principal),也称面值(par value),英文也作 face value。发行人(issuer)承诺偿还本金并支付利息,利息通常是定期支付的票息,按面值的百分比表示。发行人通常用募集的资金为长期投资融资。对公司发行人来说,债券和长期贷款在资产负债表(balance sheet)上列为长期负债(long-term liabilities)。
债券的主要特征
| 特征 | 规定的内容 |
|---|---|
| 发行人 | 谁借钱:主权(sovereign)(国家)政府、公司、地方政府、超国家机构(supranational entities)(如国际货币基金组织(IMF))、准政府机构(quasi-government entities)(如国有铁路公司),以及特殊目的实体(special purpose entities, SPEs)。SPE 买入金融资产,并以这些资产的现金流为支持发行资产支持证券(asset-backed securities, ABS) |
| 到期日(maturity) | 支付最后一笔现金流的日期。距该日剩余的时间是剩余期限(tenor)。原始期限不超过一年的是货币市场证券(money market securities);超过一年的是资本市场证券(capital market securities);没有规定到期日的是永续债券(perpetual bonds) |
| 面值 | 需要偿还的本金。通常在到期日一次还清,但有些工具(如抵押贷款)按摊销方式偿还 |
| 票面利率(coupon rate)与付息频率 | 票面利率是每年按面值支付利息的百分比;可以按年、半年、季度或月支付 |
| 求偿等级 | 在破产或清算中,债务的受偿顺序排在权益(equity)之前;优先债务(senior debt)排在次级债务(junior debt)(也称 subordinated debt)之前,所以次级债务的信用风险(credit risk)更高,必须提供更高的收益率 |
| 或有条款 | 有些债券带有嵌入式期权(embedded options),如看涨期权(call option)、**看跌期权(put option)**或转换权(conversion right)(下一章讲) |
核心概念
每期票息 。“票面利率(coupon rate) 6%、半年付息”的债券每六个月支付面值的 3%。
*例:*面值 $5,000、票面利率 4%、半年付息的债券,每六个月支付 ,一年共 $200。如果按季度付息,每次票息为 $50。
浮动利率票据(floating-rate notes, FRNs)也叫浮息债(floaters),票息等于浮动的**市场参考利率(market reference rate, MRR)加一个固定利差。这个利差用基点(basis points)**报价(1 bp = 0.01%)。
零息债券(zero-coupon bonds)又称纯贴现债券(pure discount bonds),到期前不付利息。它按面值折价(discount)发行,投资者的全部收益就是买入价与到期收回的面值之差。期限相同时,价格越低,收益越高。
价格、收益率与收益率曲线
债券的**收益率(yield)**是投资者按当前价格买入、并收到承诺的现金流时预期获得的回报。对固定票息债券,价格和收益率反向变动。现金流是固定的,只有买价更低,回报才能更高。
核心概念
- 溢价债券(premium bond):价格高于面值(收益率低于票面利率)。
- 折价债券(discount bond):价格低于面值(收益率高于票面利率)。
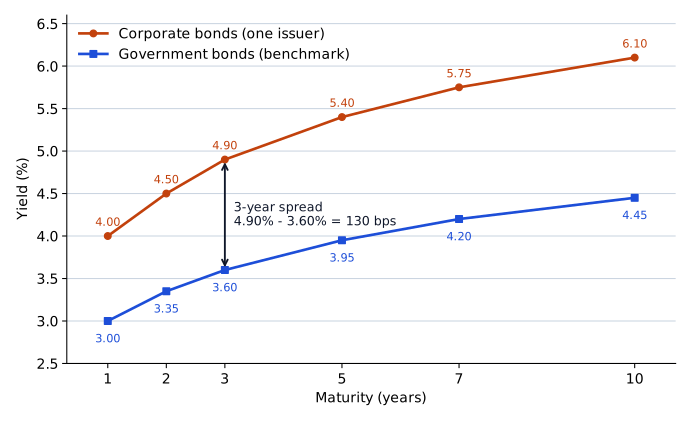
把同一发行人或同一类债券的收益率按期限画出来,就是收益率曲线(yield curve)。向上倾斜的曲线是正常收益率曲线(normal yield curve)。这是最常见的形状,因为期限越长、不确定性越大,投资者通常要求越高的收益率。向下倾斜的曲线是倒挂收益率曲线(inverted yield curve),较少见。例如,美国国债收益率曲线在 2018 年年中向上倾斜,在 2023 年年中倒挂。政府债券(government bond)通常是一个市场里信用风险最低的债券,所以政府债券收益率曲线是基准(benchmark)。风险更高的债券相对同期限政府债券多出的收益率,就是它的利差(spread)。
*例:*3 年期公司债券(corporate bond)收益率为 4.9%,3 年期政府债券收益率为 3.6%,利差为 bps。
常见考试陷阱
- 把每期票息率和票面利率(coupon rate)混为一谈:季度付息 2% 对应的票面利率是 8%。例中面值(par value) $5,000、票面利率 4%、半年付息的债券,如果每次都按完整的 4% 计算,票息就成了 $200,而不是 $100。
- 按剩余期限划分货币市场证券(money market securities)和资本市场证券。看的是原始期限。
- 以为利率下降时零息债券的价格能高于面值(par value)。只要收益率为正,它在到期前一直低于面值。
- 用不同期限的政府债券(government bond)计算利差。
- 以为同一发行人(issuer)、同一到期日(maturity)的优先债券和次级债券收益率相同。次级债券风险更高,收益率也更高。
LOS 51.b — 债券契约与契约条款
债券契约也称信托契约(trust deed),是发行人(借款人)与债券持有人(贷款人)之间的法律合同。它规定债券持有人的权利和发行人的义务与限制,约束双方此后的一切往来。契约写明发行人、到期日(maturity)、面值(par value)、票面利率(coupon rate)与付息频率、币种、还款来源(sources of repayment)、所质押的抵押品(collateral)、信用增级(credit enhancements),以及发行人必须遵守的契约条款(covenants)。
契约里不写具体的债券持有人。债券可以交易,持有人在债券存续期内会变化。
还款来源
| 发行人 / 债券类型 | 还款来源 |
|---|---|
| 主权债券 | 对经济活动征收的税收,有时还有发行货币的权力,因此通常是一个地区信用风险最低的债券 |
| 地方政府债券 | 地方税收,或收费公路等项目的收入 |
| 有担保债券(secured bond) | 公司的经营现金流,加上发行人违约时对特定资产(抵押品)的法律求偿权(留置权(lien)或质押(pledge)) |
| 无担保债券(unsecured bond) | 只有经营现金流 |
| 资产支持证券 | 发行该证券的 SPE 所持金融资产产生的现金流 |
肯定性契约条款与否定性契约条款
债券持有人没有表决权,但写进契约的契约条款保护他们。
核心概念
| 肯定性契约条款 | 否定性契约条款 | |
|---|---|---|
| 性质 | 发行人必须做的事(多为管理性事项) | 发行人不得做的事(限制) |
| 例子 | 按时提交财务报告;按规定用途使用募集资金;纳税并遵守法律;为作抵押品的资产投保并维护;被收购时按溢价(premium)赎回;交叉违约条款(cross-default clause)(发行人在其他任何债务上违约,即视为在本债券上违约);同等受偿条款(pari passu clause)(本债券与发行人的其他优先债务受偿顺序相同) | 限制出售资产和售后回租(sale-and-leaseback)交易;同一抵押品不得重复质押;不得发行优先于现有债务的新债(消极担保条款(negative pledge clause));限制新增借款、股票回购或派发股息(dividends),这类限制常附带发生测试(incurrence test)(如只有在债务/息税折旧摊销前利润(earnings before interest, taxes, depreciation and amortization, EBITDA)低于规定水平时才允许) |
否定性契约条款阻止会提高违约风险(default risk)的行为,以此保护债券持有人;但条款不能太紧,否则公司无法抓住机会或应对环境变化。
常见考试陷阱
- 为抵押品(collateral)投保是肯定性条款(必须采取的行动)。不得出售或重复质押抵押品是否定性条款(限制)。
- 契约条款(covenants)是契约里的具体规定。契约是整份合同。
- 措辞容易误导。交叉违约条款(cross-default clause)和同等受偿条款听上去像限制,其实是肯定性契约条款。“只有在债务/EBITDA 低于 2.5× 时才可派发股息”这样的条款读起来像义务,但它限制发行人(issuer)能做的事,所以是否定性契约条款(发生测试)。
答题技巧
- 价格高于面值的债券,收益率低于票面利率;价格低于面值的债券,收益率高于票面利率。所以比较收益率和票面利率的题,只要比较价格和面值,不用计算。
本节要点
- 票面利率是每年按面值(par value)支付利息的百分比,所以每期票息等于票面利率(coupon rate)乘以面值,再除以每年付息次数。
- 原始期限不超过一年的是货币市场证券(money market securities),超过一年的是资本市场证券,没有规定到期日(maturity)的是永续债券。
- 零息(纯贴现)债券到期前不付利息,以低于面值(par value)的价格发行,投资者的全部收益就是买价与收回的面值之差。
- 固定票息债券的价格和收益率反向变动;溢价债券的收益率低于票面利率(coupon rate),折价债券的收益率高于票面利率。
- 在破产或清算中,优先债务(senior debt)排在次级债务(subordinated debt)之前,所以次级债务的信用风险(credit risk)更高,必须提供更高的收益率。
- 债券的利差是它相对同期限政府债券(government bond)多出的收益率,政府债券收益率曲线(yield curve)作为基准(benchmark)。
- 债券契约(信托契约)是发行人(issuer)与债券持有人之间的法律合同,写明还款来源、抵押品(collateral)、信用增级(credit enhancements)和契约条款(covenants)。
- 肯定性契约条款规定发行人(issuer)必须做的事,包括交叉违约条款(cross-default clause)和同等受偿条款;否定性契约条款限制发行人能做的事,包括消极担保条款和附带发生测试的限制。
随堂小测
A dealer's inventory includes the three fixed-income securities described below. Which one is classified as a money market security?
查看答案和解析
正确答案: B
货币市场证券(money market securities)是原始期限不超过一年的证券。今天发行、九个月后到期的票据,原始期限为九个月,所以是货币市场证券。
其他选项为什么错
- A. 这张票据的原始期限约为三年又四个月。剩余期限短,不改变它的分类:它是资本市场证券。
- C. 这只债券的原始期限为 10 + 14 = 24 个月,超过一年,所以是资本市场证券。
本题要点 货币市场证券和资本市场证券按发行时的原始期限划分。剩余期限不改变分类。
练习题
Which of the following describes a bond that is trading at a premium?
查看答案和解析
正确答案: B
价格高于面值(par value)时,债券以溢价(premium)交易。对固定票息债券来说,这发生在市场收益率低于票面利率(coupon rate)的时候。
其他选项为什么错
- A. 票面利率低于市场收益率,说明债券价格低于面值,债券以折价交易。
- C. 按债券条款,赎回价值可以不同于面值,但这个差异不决定债券是否以溢价交易。溢价指市场价格高于面值。
本题要点 溢价债券价格高于面值(收益率低于票面利率)。折价债券价格低于面值(收益率高于票面利率)。
Government bond yields are 4.60% for 2 years, 4.10% for 7 years and 3.90% for 10 years. Ardent Rail's 7-year bond yields 5.85%. The spread on Ardent Rail's bond and the shape of the government yield curve are best described as:
查看答案和解析
正确答案: C
利差是相对同期限政府债券(government bond)多出的收益率:5.85% − 4.10% = 1.75%。政府债券收益率随期限拉长而下降,曲线向下倾斜,是倒挂收益率曲线(inverted yield curve)。
收益率:2 年期 4.60% > 7 年期 4.10% > 10 年期 3.90%,所以政府债券收益率曲线向下倾斜(倒挂)。
其他选项为什么错
- A. 1.25% 是相对 2 年期政府债券收益率算出的利差(5.85% − 4.60%);基准(benchmark)必须是同为 7 年期的债券。
- B. 利差算对了,但期限越长收益率越低的曲线是倒挂的;正常收益率曲线(normal yield curve)向上倾斜。
本题要点 计算利差时要匹配期限。向上倾斜的曲线是正常的,向下倾斜的曲线是倒挂的。
本章题库共 17 道题。 去题库全部练习。
本章要点
- 货币市场证券和资本市场证券按发行时的原始期限划分。剩余期限不改变分类。
- 溢价债券价格高于面值(收益率低于票面利率)。折价债券价格低于面值(收益率高于票面利率)。
- 计算利差时要匹配期限。向上倾斜的曲线是正常的,向下倾斜的曲线是倒挂的。