固定收益 · 第 52 章
固定收益证券的现金流与类型(Fixed-Income Cash Flows and Types)
CFA 一级 · 固定收益 · 第 52 章 · 约 38 分钟
本章学习目标
- LOS 52.a 描述到期一次还本、摊销和偿债基金三种现金流结构以及各类票息结构;比较对发行人有利的嵌入式期权(赎回权)与对投资者有利的嵌入式期权(回售权、转换权)。
- LOS 52.b 描述法律、监管和税收因素(国内债券、外国债券、欧洲债券和全球债券;利息、资本利得和原始发行折价(OID)的税务处理)如何影响固定收益证券的发行与交易。
模块 52.1
固定收益证券的现金流与类型(Fixed-Income Cash Flows and Types)
本章讲债券如何偿还本金(principal)、如何支付票息(coupon),可能改变这些现金流的嵌入式期权(embedded options),以及决定债券在哪里发行、怎样发行的法律因素、监管因素和税收因素。考生要会计算摊销型贷款的每期支付额和到期大额偿付(balloon payment),浮动利率票息、通胀挂钩票息和转换价值,并能判断嵌入式期权对哪一方有利。
LOS 52.a — 现金流结构与或有条款
本金偿还结构
核心概念
| 结构 | 期间支付 | 到期时 |
|---|---|---|
| 到期一次还本结构(bullet structure)(不摊销) | 只付利息(即票息) | 最后一期票息加全部本金 |
| 完全摊销(fully amortizing) | 等额支付,每笔包含利息和本金 | 没有剩余本金;最后一笔等额支付还清债务 |
| 部分摊销(partially amortizing) | 等额支付,只偿还部分本金 | 最后一笔支付,加上剩余本金的到期大额偿付(balloon payment) |
*例:*一笔 $10,000、4 年期、利率 6% 的完全摊销贷款,每期等额支付为
计算器(END 模式,P/Y = C/Y = 1):N = 4; I/Y = 6; PV = −10,000; FV = 0; CPT PMT = 2,885.91。然后逐年编制摊销表(amortization schedule):
- 当年利息 = 期初余额 × 6%。
- 偿还本金 = 支付额 − 利息。
- 期末余额 = 期初余额 − 偿还本金,作为下一年的期初余额。
| 年 | 期初余额 | 支付额 | 利息 | 偿还本金 | 期末余额 |
|---|---|---|---|---|---|
| 1 | 10,000.00 | 2,885.91 | 600.00 | 2,285.91 | 7,714.09 |
| 2 | 7,714.09 | 2,885.91 | 462.85 | 2,423.06 | 5,291.03 |
| 3 | 5,291.03 | 2,885.91 | 317.46 | 2,568.45 | 2,722.58 |
| 4 | 2,722.58 | 2,885.93 | 163.35 | 2,722.58 | 0.00 |
支付额不变,余额逐年下降,所以利息部分越来越小,每笔支付中用于偿还本金的部分越来越大。最后一笔多出 2 美分,是四舍五入造成的。
同一笔贷款改为部分摊销、到期留下 $2,000 大额偿付时,其他输入不变,只把 FV 改为 2,000:N = 4; I/Y = 6; PV = −10,000; FV = 2,000; CPT PMT = 2,428.73。最后一笔支付为 。三种结构对比如下:
| 年 | 到期一次还本 | 完全摊销 | 部分摊销($2,000 大额偿付) |
|---|---|---|---|
| 第 1 至 3 年(每年) | 600.00 | 2,885.91 | 2,428.73 |
| 4 | 10,600.00 | 2,885.93 | 4,428.73 |
与完全摊销贷款相比,部分摊销贷款的定期支付较低,最后一笔支付较高。它在存续期内偿还的本金较少,未偿本金较多,所以第一年之后每年的利息都更高(第 1 年利息相同,因为当时还没有偿还任何本金)。
**偿债基金条款(sinking fund provision)**要求发行人(issuer)在债券存续期内按既定时间表偿还一部分发行额。通常由债券受托人每年从随机抽中的持有人手中赎回固定金额的本金。对债券持有人来说,偿债基金有两个影响:
- 它降低信用风险(credit risk),因为到期时要偿还的本金减少了。
- 它增加再投资风险(reinvestment risk),即提前收到现金、只能按更低收益率再投资的风险。如果利率已经下降,债券价格高于面值(par value),但被抽中的持有人只能按面值收回。所以持有溢价债券(premium bond)的投资者希望自己的债券不被抽中。
*例:*一笔 $120 million、15 年期的债券附有偿债基金,从第 8 年到第 15 年每年偿还 $15 million 本金。第 1 至 7 年不赎回,最后的 $15 million 在到期日(maturity)偿还。
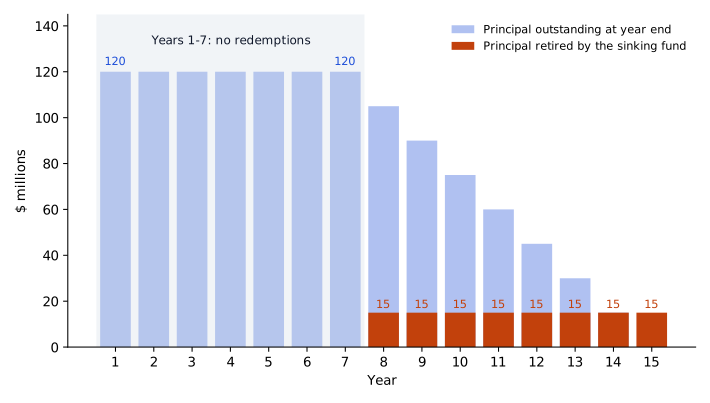
摊销结构也有同样的取舍,因为偿债基金本身就是一种摊销。结构在到期前偿还的本金越多(依次为到期一次还本、部分摊销、完全摊销),信用风险越低,再投资风险越高。
偿债基金是发行人的义务,不是嵌入式期权。瀑布式偿付结构(waterfall structures)是另一种摊销安排,用于资产支持证券(asset-backed securities, ABS)和抵押贷款支持证券(mortgage-backed security, MBS)。本金先付给优先级分层(tranches)。次级分层要等优先级分层还清后才收到本金,但所有分层照常收到利息。
票息结构
- 浮动利率票据(floating-rate notes, FRNs)按市场参考利率(market reference rate, MRR)加一个以基点表示的固定利差(即信用利差(credit spread))付息。多数按季度重置并付息:季度初观察到的 MRR 决定该季度末支付的票息。每期票息为 。*例:*MRR 为 3.10%,固定利差为 60 bps,按季付息,票息为面值的 。
- 利率递增债券(step-up coupon bonds):票面利率按预先确定的时间表上调,为投资者提供一定的利率上升保护。
- 信用挂钩票息债券(credit-linked coupon bonds)和信用挂钩票据(credit-linked notes):发行人的信用评级(credit rating)下降时票息上升,评级改善时票息下降。杠杆贷款在债务与息税折旧摊销前利润(earnings before interest, taxes, depreciation and amortization, EBITDA)之比上升时,利率可能上调。有些**绿色债券(green bonds)**在环境目标未达成时支付更多利息。
- 实物支付债券(payment-in-kind (PIK) bonds):发行人可以通过增加本金来支付利息(即用更多债券付息)。这类债券多由高杠杆发行人发行,所以收益率较高。
- 指数挂钩债券(index-linked bonds)的票息或本金与公开发布的指数挂钩。最常见的是通胀挂钩债券(inflation-linked bonds)(linkers)。
- 利息指数化债券(interest-indexed bonds):票面利率按通货膨胀(inflation)调整,本金不变(不受保护)。
- 本金指数化债券(capital-indexed bonds)(最常见的类型,如美国通胀保值国债(Treasury Inflation-Protected Securities, TIPS)):票面利率固定,本金随通货膨胀上调(遇通货紧缩(deflation)则下调)。固定的票面利率实际上就是实际利率(real rate)。票息和偿还的本金都随指数上升,所以投资者在债券存续期内的购买力得到充分保护。存续期内调整后的本金可能低于面值,但到期时 TIPS 按经通胀调整的本金与面值两者中的较高者偿还。
- *例:*某债券面值 €5,000,年票面利率 2%,每半年付息一次。前六个月的通胀率为 1.5%,本金变为 ,票息为 。
- **零息债券(zero-coupon bonds)**只在到期时支付一次面值,所以必须以低于面值的价格交易,投资者才有正收益。想把再投资风险降到最低的投资者会选择这类债券。零息债券是递延付息债券(deferred coupon bonds)的极端情形。
- **递延付息债券(deferred coupon bonds)**在发行后的一段初始期内不付票息,此后定期付息直到到期。有些债券把跳过的票息累计起来,在递延期结束时一次性支付;其他的则只是以更大的折价(discount)发售。与零息债券一样,这类债券常以低于面值的价格交易。这种结构适合低评级发行人,或要到后期才产生现金的项目。
定期收到的票息也要再投资,所以票面利率(coupon rate)越高,再投资风险越大,赎回条款还会进一步增加这一风险。持有附息债券到期并不能消除再投资风险;只有持有到期的零息债券没有这一风险。
或有条款(嵌入式期权)
或有条款(contingency provision)允许在特定事件发生时采取某种行动。在债券契约(bond indenture)中,这类条款就是嵌入式期权:它们是债券合同的一部分,不是单独的证券。嵌入式期权对持有行权权利的一方有利。不含这类条款的债券是普通债券(straight bonds)(无期权债券(option-free bonds))。
核心概念
| 债券 | 期权持有方 | 可能行权的情形 | 价格与普通债券相比 | 收益率与普通债券相比 |
|---|---|---|---|---|
| 可赎回债券(callable bond)(发行人可按**赎回价格(call price)**提前赎回) | 发行人 | 债券的市场收益率已经下降(利率下行或发行人信用改善),发行人可以用更低成本再融资 | 较低:可赎回债券 = 普通债券 − 看涨期权(call option) | 较高 |
| 可回售债券(putable bond)(持有人可把债券回售给发行人,通常按面值) | 债券持有人 | 债券价格低于回售价格(利率上升或发行人信用恶化) | 较高:可回售债券 = 普通债券 + 看跌期权(put option) | 较低 |
| 可转换债券(convertible bond)(持有人可换成普通股) | 债券持有人 | 股价上涨,转换价值随之提高 | 较高 | 较低 |
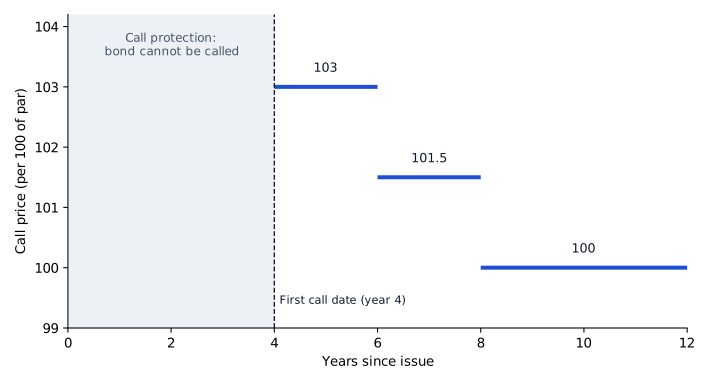
- 可赎回债券(callable bond):首个赎回日之前的期间是赎回保护期(call protection)。赎回价格(call price)常随时间逐步下调(如 103,然后 101.5,然后面值)。持有人面临赎回风险(call risk);在赎回期内,赎回价格给债券市值设了上限。*例:*一只票面利率 5.5%、面值 $1,000 的债券到了首个赎回日,赎回价格为 101,恰好此时其市场收益率跌到 3.5%。发行人每张债券支付 $1,010,再按 3.5% 借入同样金额,每张债券的年利息从 $55 降到 。持有人提前收到 $1,010,只能按更低的收益率再投资。
- 可转换债券(convertible bond):**转换价格(conversion price)**是每换得一股所对应的面值金额,**转换比率(conversion ratio)**等于面值除以转换价格,**转换价值(conversion value)**等于转换比率乘以当前股价。*例:*面值 $1,000、转换价格 $25 的债券可转换为 40 股。股价为 $28 时,转换价值为 。
- 附在普通债券上的**认股权证(warrants)**让持有人以固定价格买入普通股。认股权证可以分离出来单独交易。
- **或有可转换债券(contingent convertible bonds, CoCos)**在触发事件发生时(如银行的权益资本(equity capital)降到监管要求的水平以下)自动转换为权益。
典型的赎回时间表在赎回保护期结束后逐步降到面值:
标的资产(underlying)的波动越大,期权(option)越值钱。所以利率波动率上升时,发行人持有的看涨期权价值上升,可赎回债券的价值下降;投资者持有的看跌期权价值也上升,可回售债券(putable bond)的价值随之上升。
常见考试陷阱
- 等额支付、到期时没有剩余欠款,说明债券是完全摊销的;等额支付之后还有一笔大额偿付,说明是部分摊销;“bullet”(到期一次还本)指全部本金在到期时偿还。
- 计算部分摊销贷款时,把大额偿付输入为 FV。若 FV 仍为 0,算出的是完全摊销的支付额。对 $10,000、4 年期、6%、到期大额偿付(balloon payment) $2,000 的贷款,FV = 0 得到的支付额是 $2,885.91,而不是 $2,428.73。
- 偿债基金是一项义务,可能损害溢价债券持有人的利益。
- TIPS 的票面利率固定、本金调整。票息金额会变,是因为票面利率乘的是调整后的本金。在 €5,000 的例子里,用 2% 乘面值得到的票息是 €50.00,而不是 €50.75。
LOS 52.b — 法律、监管和税收因素
债券在哪里发行和交易
核心概念
| 类型 | 定义 |
|---|---|
| 国内债券(domestic bonds) | 发行人的注册地与债券发行和交易市场所在国相同 |
| 外国债券(foreign bonds) | 发行人来自债券发行和交易市场所在国以外的国家(如英国公司发行在美国交易的美元债券) |
| 欧洲债券(Eurobonds) | 在任何单一国家的管辖范围之外发行,可以用任何货币计价;在多数司法管辖区所受监管少于国内债券(最初是为了规避美国的监管)。按币种命名:欧洲美元债券(Eurodollar bonds)(美元)、欧洲日元债券(Euroyen bonds)(日元) |
| 全球债券(global bonds) | 同时在欧洲债券市场和至少一个国内市场交易 |
欧洲债券名字里的“欧洲”并不表示债券以欧元计价、在欧洲发售或由欧洲公司发行;这个名字来自该市场起源于欧洲,现在多数欧洲债券仍在欧洲交易。外国债券、全球债券和欧洲债券合称国际债券(international bonds)。不记名债券(bearer bonds)(凭持有即证明所有权,发行人不作记录)曾是欧洲债券的常见形式。如今多数债券是记名债券(registered bonds)。各市场在法律、监管和惯例(如付息频率)上也有差别,但最能解释各市场收益率差异的是债券的计价货币,因为债券收益率由其计价货币所在国的利率决定。**伊斯兰债券(sukuk)**是符合伊斯兰教法(Sharia)的债券,其付款被视为标的资产(underlying)的租金。
债券收入的税务处理
- 利息收入通常按**普通收入(ordinary income)**征税。在美国,**市政债券(municipal bonds)**的利息通常不缴全国性所得税,在发行州往往也不缴州税。
- 到期前卖出债券的收益或损失属于**资本利得(capital gains)**或资本损失。资本利得的税率通常较低,长期资本利得的税率更低。
- **原始发行折价(original issue discount, OID)**债券(如零息债券):价值向面值增长的部分实际上是利息,所以在很多司法管辖区,即使没有收到现金,每年也要把一部分折价作为利息收入纳税。
- 有些司法管辖区对溢价发行的债券作对称处理:用一部分溢价抵减票息利息中的应税部分。
常见考试陷阱
- 本地发行人在欧元区发售的欧元计价债券是国内债券。
- 外国发行人在某国市场以该国货币发售的债券是外国债券,不是欧洲债券。
- 只看货币不能决定类别。欧洲债券的定义是在任何单一国家的管辖范围之外发行,可以用任何货币计价。
- 零息债券的增值(accretion)是利息收入,不按资本利得处理。
答题技巧
- 部分摊销支付额的计算器输入与完全摊销相同,只是把大额偿付输入为 FV,而不是零。
- 只有持有到期的零息债券(zero-coupon bonds)没有再投资风险(reinvestment risk),所以任何附息债券都可以从这个答案中排除,即使持有到期也一样。
- 可赎回债券(callable bond)的价值低于、可回售债券(putable bond)的价值高于其他条件相同的普通债券(straight bonds),所以不用给任何一只估值,就能按价格给三者排序,按收益率排序则正好相反。
本节要点
- 到期一次还本债券(bullet bond)在到期前只付利息,到期时偿还全部本金;完全摊销债券(fully amortizing bond)的等额支付在最后一笔时还清债务;部分摊销债券(partially amortizing bond)的等额支付在到期时留下一笔大额偿付。
- 偿债基金条款(sinking fund provision)要求发行人(issuer)按既定时间表偿还一部分发行额,这降低了债券持有人的信用风险(credit risk),但增加了再投资风险(reinvestment risk)。
- 浮动利率票据(floating-rate notes, FRNs)按市场参考利率(market reference rate, MRR)加固定利差付息,所以每期票息等于(MRR + 固定利差)除以每年付息次数。
- TIPS 这类本金指数化债券保持固定的票面利率(实际上是实际利率),按通货膨胀调整本金,所以每期票息等于该利率乘以调整后的本金;利息指数化债券调整票面利率,本金不受保护。
- 嵌入式期权对持有行权权利的一方有利:可赎回债券(callable bond) = 普通债券(straight bonds) − 看涨期权(call option),收益率较高;可回售债券(putable bond) = 普通债券 + 看跌期权(put option),收益率较低。
- 可转换债券(convertible bond)的转换比率(conversion ratio)等于面值除以转换价格,转换价值等于转换比率乘以当前股价。
- 外国债券由外国发行人发行,在另一国的国内市场交易;欧洲债券在任何单一国家的管辖范围之外发行,可以用任何货币计价。
- 对零息债券(zero-coupon bonds)这类原始发行折价债券,价值向面值增长的部分是利息;即使没有收到现金,很多司法管辖区每年也会把一部分折价作为利息收入征税。
随堂小测
A bond with a par value of $2,000 carries a 6.8% coupon rate, paid semiannually, and is quoted at a price of 104.35. The dollar amount of each semiannual coupon is:
查看答案和解析
正确答案: C
票息按面值计算,与市场价格无关。每六个月支付年票息的一半。
报价 104.35(面值的 104.35%)不参与计算。
其他选项为什么错
- A. $136.00 是全年票息,没有按半年付息折半。
- B. $70.96 把票面利率乘在市场价格上(),而不是乘在面值上。
本题要点 报价与票息金额无关。每期票息等于票面利率乘以面值,再除以每年付息次数。
练习题
Which statement about a sinking fund provision is most accurate?
查看答案和解析
正确答案: C
偿债基金条款(sinking fund provision)要求发行人(issuer)在债券存续期内按规定时间偿还一部分发行额。通常由债券受托人每年从随机抽中的持有人手中赎回固定金额的本金。所以本金是通过一系列支付偿还的,而不是全部在到期时偿还。
其他选项为什么错
- A. 债券确实按时间表被赎回注销。这一条款不只是积累现金、等到期时偿还全部发行额。
- B. 按约定价格把债券回售给发行人的权利是看跌期权(put option),归债券持有人所有。偿债基金是发行人的义务,赎回哪些债券由受托人决定,而不是由持有人决定。
本题要点 偿债基金在存续期内按时间表偿还一部分发行额,从而减少到期时的未偿本金。
Priya Nair's main concern in her bond portfolio is reinvestment risk. Which of the following is she least likely to do?
查看答案和解析
正确答案: C
持有附息债券到期并不能消除再投资风险(reinvestment risk),因为收到的每期票息仍要按当时的利率再投资。关注再投资风险的投资者不会指望靠这种做法消除风险。
其他选项为什么错
- A. 可赎回债券(callable bond)可能被提前赎回,通常发生在利率下降之后,投资者只能按更低的收益率再投资。选择不可赎回债券能降低再投资风险,所以她很可能这样做。
- B. 票息越小,需要再投资的现金越少,所以低票息债券的再投资风险较小。她很可能偏好这种债券。
本题要点 票息越高、带有赎回条款,再投资风险越大;只有持有到期的零息债券(zero-coupon bonds)能避开这一风险。
Which of the following bond issues best fits the definition of a Eurobond?
查看答案和解析
正确答案: B
欧洲债券在任何单一国家的管辖范围之外发行,可以用任何货币计价。印度公司向新加坡投资者发售的澳元债券,既不在澳大利亚的国内市场发行,也不在印度的国内市场发行,所以符合欧洲债券的定义。“Euro”这个前缀并不表示债券以欧元计价、在欧洲发售或由欧洲公司发行。
其他选项为什么错
- A. 外国发行人在瑞士以瑞士法郎向瑞士投资者发售债券,发行的是外国债券。
- C. 德国发行人在本国市场向投资者发售欧元债券,发行的是国内债券;以欧元计价并不会让它成为欧洲债券。
本题要点 欧洲债券在任何单一国家的管辖范围之外发行,可以用任何货币计价。“Euro”前缀与计价货币、发售市场和发行人所在国都无关。
Maren Holt buys a newly issued 8-year corporate bond at 106.40 per 100 of par. It pays a 6.5% annual coupon, and she plans to hold it to maturity. Her country taxes coupon interest as ordinary income and gives bonds issued at a premium the treatment that mirrors its original issue discount (OID) provision. Each year, the tax treatment of her coupons is most likely that:
查看答案和解析
正确答案: A
按 OID 条款,以低于面值发行的债券,每年要把一部分折价作为利息收入纳税。有些司法管辖区对溢价发行的债券作对称处理:用一部分溢价抵减票息利息中的应税部分。Holt 支付的价格比面值高 6.40,到期只能收回面值,所以在她的国家,每年都有一部分溢价在计税前抵减她 6.50 的票息。
其他选项为什么错
- B. 对全部票息征税而不作任何调整,忽略了题干给出的溢价处理规定。她的国家允许用一部分溢价抵减票息的应税部分。
- C. 每年把一部分价差加到应税利息中,是折价发行债券的 OID 处理。溢价发行的债券调整方向相反,会减少应税票息。
本题要点 按 OID 条款,每年把一部分折价作为利息收入征税。按对称的溢价处理,用一部分溢价抵减票息的应税部分。
本章题库共 42 道题。 去题库全部练习。
本章要点
- 报价与票息金额无关。每期票息等于票面利率乘以面值,再除以每年付息次数。
- 偿债基金在存续期内按时间表偿还一部分发行额,从而减少到期时的未偿本金。
- 票息越高、带有赎回条款,再投资风险越大;只有持有到期的零息债券(zero-coupon bonds)能避开这一风险。
- 欧洲债券在任何单一国家的管辖范围之外发行,可以用任何货币计价。“Euro”前缀与计价货币、发售市场和发行人所在国都无关。
- 按 OID 条款,每年把一部分折价作为利息收入征税。按对称的溢价处理,用一部分溢价抵减票息的应税部分。