财务报表分析 · 第 29 章
资产负债表分析(Analyzing Balance Sheets)
CFA 一级 · 财务报表分析 · 第 29 章 · 约 51 分钟
本章学习目标
- LOS 29.a 解释在国际财务报告准则(International Financial Reporting Standards, IFRS)和美国公认会计原则(US generally accepted accounting principles, US GAAP)下,无形资产(intangible assets)如何确认、计量和披露,包括研究与开发(research and development, R&D)成本。
- LOS 29.b 解释商誉(goodwill)如何产生、如何计量和做减值(impairment)测试,以及分析师如何对它做调整。
- LOS 29.c 解释 US GAAP 和 IFRS 下金融工具(financial instruments,此处指有价证券)的分类与计量。
- LOS 29.d 解释非流动负债的列报,包括摊余成本(amortized cost)、按公允价值(fair value)计量的例外情况和递延所得税负债(deferred tax liability, DTL)。
- LOS 29.e 计算并解释共同比资产负债表,以及基于资产负债表的流动性比率(liquidity ratios)和偿债能力比率(solvency ratios)。
模块 29.1
无形资产与有价证券(Intangible Assets and Marketable Securities)
本章讲无形资产(intangible assets)、商誉、金融工具(financial instruments)和非流动负债(含递延所得税负债),最后讲共同比资产负债表(common-size balance sheet)和资产负债表比率。考生要会算商誉,能说出每一类金融资产怎样计量、利得和损失记在哪里,并会计算流动性比率(liquidity ratios)和偿债能力比率(solvency ratios)。
LOS 29.a — 无形资产
无形资产(intangible assets)是没有实物形态的非货币性资产。证券属于金融资产,所以不是无形资产。
| 类型 | 特征 | 举例 |
|---|---|---|
| 可辨认无形资产(identifiable intangible assets) | 可以单独取得,或源自法律权利(legal rights)或特许权利 | 专利、商标、版权、许可证、特许经营权 |
| 不可辨认无形资产(unidentifiable intangible assets) | 不能单独取得;寿命可能没有期限 | 商誉 |
外购无形资产:取得后的计量
核心概念
| IFRS | US GAAP | |
|---|---|---|
| 成本模式(cost model)(成本 − 累计摊销 − 减值(impairment)) | 允许 | 必须采用 |
| 重估模式(revaluation model)(按公允价值列示) | 只有该资产存在**活跃市场(active market)**时才允许 | 不允许 |
内部形成的无形资产。 美国公认会计原则(US generally accepted accounting principles, US GAAP)下,研究与开发(research and development, R&D)成本发生时费用化(expensed as incurred)(某些法律费用除外)。国际财务报告准则(International Financial Reporting Standards, IFRS)把项目分成两个阶段:
- 研究阶段(research stage)(探索新的科学或技术知识):成本费用化(expensed)。
- 开发阶段(development stage)(把研究成果用于设计或规划产品):项目在技术上可行、公司有完成项目的意图和资源(intention and resources to complete)、打算使用或出售该产品,并且存在市场,满足这些条件后,成本予以资本化(capitalized)。资本化的开发成本包括材料、直接人工和生产间接费用。
以下成本在 IFRS 和 US GAAP 下都要在发生时费用化:开办费用(start-up costs)、培训费用、行政管理费用、广告和促销支出、搬迁和重组费用,以及解雇费用。
摊销(amortization)与减值(impairment)。 **有限寿命无形资产(finite-lived intangibles)**在预计使用期内摊销,减值测试与不动产、厂房和设备(property, plant and equipment, PP&E)的规则相同。摊销方法和使用寿命至少每年复核一次。无限期无形资产(indefinite-lived intangibles)不摊销,但至少每年做一次减值测试。
*例:*Oriel Diagnostics(采用 IFRS)为一种新的血液检测花了 €450,000 做研究,直到证明它可行。此后资源、意图和买家都已具备,公司又花了材料和直接人工 €300,000、生产间接费用 €90,000、技术人员培训费 €40,000 和行政管理费用 €25,000。
- 资本化(开发):€300,000 + €90,000 = €390,000
- 费用化:研究 €450,000 + 培训 €40,000 + 行政管理 €25,000 = €515,000
- 如果采用 US GAAP,全部 €905,000 都要费用化。
一项外购专利成本 $360,000,使用寿命六年。按成本模式(直线法,无残值),一年后的账面价值为 ,即使它的市场价值已经上升。
有些分析师分析资产负债表时会剔除无形资产,但应先逐项判断它对公司的价值。
LOS 29.b — 商誉
核心概念
买方之所以付出高于公允价值(fair value)的价格,是为了取得目标公司资产负债表上没有的东西(声誉、客户忠诚度(customer loyalty)、未入账的在研 R&D),以及预期的协同效应(synergies),例如关闭重复的设施。
- 商誉只在收购中确认。**内部产生的商誉(internally generated goodwill)**发生时费用化(expensed as incurred),永远不出现在资产负债表(balance sheet)上。
- 如果收购价低于可辨认净资产的公允价值(廉价购买(bargain purchase)),差额立即作为利得计入利润表(income statement),不产生商誉。
- 商誉的寿命没有期限。它不摊销,但至少每年做一次减值(impairment)测试。**减值损失(impairment loss)**减少商誉和净利润,但不影响现金流。商誉的账面金额等于初始商誉减去累计减值损失。发生减值说明被收购业务现在的价值低于当初的价格,因为公司调低了对该业务未来超额回报的估计。只有减值测试表明商誉已经减值时,才确认损失。
在收购日计量商誉:
- 从目标公司的资产出发,剔除它资产负债表上已有的商誉。那部分商誉来自目标公司自己过去的收购,无法单独分离,所以不是可辨认资产。
- 把剩下的可辨认资产和负债(liability)重估为公允价值。
- 可辨认净资产 = 可辨认资产的公允价值 − 负债(liability)的公允价值。
- 用收购价减去可辨认净资产,即上面的商誉公式。
*例:*Hale Partners 以 $9.2 million 收购一家目标公司。目标公司资产负债表显示总资产 $10.4 million(其中商誉 $0.6 million),负债 $3.5 million。目标公司厂房的价值比账面金额高 $1.2 million;其他项目已是公允价值。可辨认资产 million,可辨认净资产 million,商誉 million。如果 Hale 只付 $7.1 million,就会改为确认 $0.4 million 的利得。
| 会计商誉(accounting goodwill) | 经济商誉(economic goodwill) | |
|---|---|---|
| 来源 | 过去的收购 | 公司预期的未来业绩 |
| 是否列在资产负债表上? | 是(仅限外购商誉) | 否 |
商誉是不是资产? 一种观点认为,商誉是目标公司预期超常回报的现值(present value),因此是真正的资产。另一种观点指出,商誉不能单独出售,可能只是收购时出价过高。商誉减值能帮助分析师判断过去的收购是否成功。
操纵风险。 商誉不摊销,所以管理层可以把更多收购价分配给商誉,少分配给需要折旧或摊销(amortization)的可辨认资产,从而抬高未来的净利润。公允价值越主观,这种做法越容易。折旧(depreciation)和摊销减少,报告利润上升,但以后发生减值的风险更高。
分析师的调整。 为了可比,分析师计算比率前会从资产负债表中剔除商誉,并从利润表中剔除商誉减值损失。评价一项收购,要把付出的价格和得到的盈利能力相比较。
LOS 29.c — 金融工具
金融工具(financial instruments)是一种合同,它为一方形成金融资产,同时为另一方形成金融负债或权益工具(equity instrument)。资产一方的金融工具从投资证券(债券和股票)到衍生品(derivative)、应收款和贷款都有。计量基础有三种:历史成本(historical cost)、摊余成本(amortized cost)和公允价值(fair value)(按市价计值(mark-to-market))。
US GAAP 的分类
核心概念
| 计量基础 | 项目 | 未实现利得和损失 |
|---|---|---|
| 历史成本 | 公允价值无法可靠计量的非上市权益投资;应收贷款和应收票据 | 不确认 |
| 摊余成本 | 持有至到期证券 | 不确认,因为该证券不按市价重新计量 |
| 公允价值 | 交易性证券和衍生品 | 利润表 |
| 公允价值 | 可供出售证券 | 其他综合收益 |
- 摊余成本(amortized cost) = 发行价 − 已偿还本金(principal) + 已摊销的折价(discount)(或 − 已摊销的溢价(premium)) − 减值损失。之后的市价变动不予理会。
- **持有至到期证券(held-to-maturity securities)**是公司打算持有到到期的债务证券,按摊余成本列示。
- 交易性证券(trading securities)(为交易而持有)是为了近期出售而买入的债务证券。它们按公允价值(fair value)列报,未实现利得和损失计入利润表。考试惯例:所有不具有重大影响的上市权益投资都这样处理,US GAAP 也不允许把权益证券归为可供出售。现行做法:ASC 321 对这类权益证券按公允价值计量,变动计入净利润,但不再用“交易性”这个名称,因此资产负债表金额和对利润表的影响相同。衍生品按交易性证券处理。
- **可供出售证券(available-for-sale securities)**是既不持有至到期、也不用于交易的债务证券。它们按公允价值列报,未实现利得和损失计入其他综合收益(other comprehensive income, OCI)(权益的一部分)。
- US GAAP 下,不论哪一类,利息和股息收入(interest and dividend income)以及已实现利得和损失(realized gains and losses)都计入利润表。各类别的区别只在于资产负债表金额,以及未实现利得和损失(unrealized gains and losses)(持有期利得和损失)记在哪里。
IFRS 的分类及其对应的 US GAAP 类别:
| IFRS 类别 | 对应的 US GAAP 类别 | 适用对象 |
|---|---|---|
| 摊余成本 | 持有至到期 | 考试惯例:现金流仅为本金和利息、且公司打算持有至到期的债务,以及应收贷款和应收票据。现行做法:IFRS 9 把这种商业模式(business model)称为“以收取合同现金流为目标”(hold to collect,即持有资产以收取合同现金流),并采用同样的“仅为支付本金和利息”(solely payments of principal and interest, SPPI)测试。 |
| 以公允价值计量且其变动计入其他综合收益(fair value through other comprehensive income)(FVOCI) | 可供出售 | 既为收取利息又为出售而持有的债务;公司**在购买时做出不可撤销选择(irrevocable election at purchase)**的权益证券 |
| 以公允价值计量且其变动计入当期损益(fair value through profit or loss)(FVTPL) | 交易性 | 不属于以上两类的所有项目(所有权益投资的默认类别,无论上市与否,以及衍生品);加上公司在初始确认时根据**公允价值选择权(fair value option)**不可撤销地指定的任何金融资产 |
IFRS 的各个类别可以按决策顺序来理解 下图。
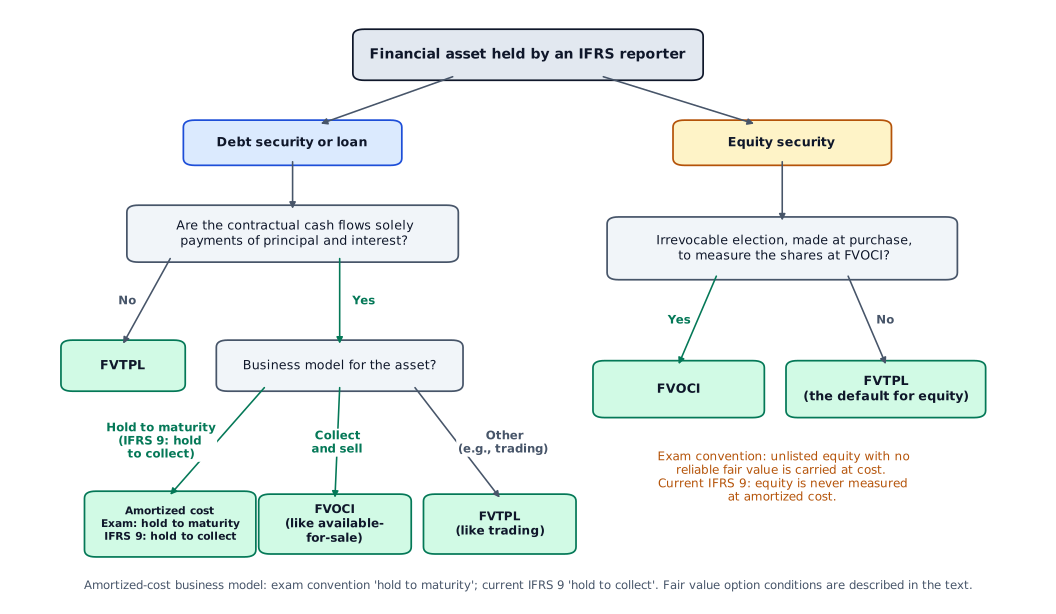
考试惯例:与 US GAAP 一样,IFRS 下每个类别的利息、股息(dividends)以及已实现利得和损失也都进入利润表。现行做法:IFRS 9 对两种 FVOCI 资产的处理不同。FVOCI 债务证券的利息计入损益,出售时把累计在 OCI 中的利得或损失重分类(转回)至损益。指定为 FVOCI 的权益投资,股息计入损益,但公允价值利得和损失留在 OCI 中,即使出售也永不转回;累计金额可以在权益内部结转,例如转入留存收益。
考试惯例:公允价值无法可靠确定的非上市权益证券,在两套准则下都按历史成本列示,与应收贷款和应收票据一样。现行做法:IFRS 9 对所有权益投资都按公允价值计量(FVTPL,或经选择后为 FVOCI),没有按成本计量的豁免。在有限情况下(例如近期信息太少),成本可以作为公允价值的恰当估计,但计量基础仍是公允价值。
公允价值选择权。 考试惯例:IFRS 下公司可以在购买时不可撤销地选择把任何金融资产按 FVTPL 列示,US GAAP 没有这种选择。现行做法:两套准则都有这一选择权,但都附带条件。公司可以在初始确认时不可撤销地选择把某项金融资产按公允价值列示,未实现利得和损失计入损益。
- IFRS:原本应按摊余成本或 FVOCI 计量的金融资产,只有在指定为 FVTPL 能消除或显著减少会计错配(accounting mismatch)(与相关负债或资产之间的计量或确认不一致)时,才允许这样指定。
- US GAAP:公允价值选择权(FASB Statement 159,现为 ASC 825)可以对符合条件的金融资产逐项选择,包括原本会归为持有至到期的债务。
- 没有做出选择时,持有至到期的债务在两套准则下都按摊余成本计量(现行 IFRS 9 把这种商业模式称为“以收取合同现金流为目标”)。
*例:*Linwood Corp 按面值买入 $500,000 票息率 5% 的债券;年末公允价值为 $488,000。
- 持有至到期 / 摊余成本:资产负债表 $500,000;利息收入 $25,000 计入净利润。
- 交易性 / FVTPL:资产负债表 $488,000;利息 $25,000 和未实现损失 $12,000 都计入净利润(净额 +$13,000)。
- 可供出售 / FVOCI:资产负债表 $488,000;利息 $25,000 计入净利润;$12,000 损失计入 OCI。
LOS 29.d — 非流动负债
长期金融负债(long-term financial liabilities)(银行贷款、应付票据、应付债券、部分衍生品)通常按摊余成本(amortized cost)列报:发行价 − 已偿还本金(principal) + 已摊销的折价(或 − 已摊销的溢价)。溢价和折价通过利息费用(interest expense)摊销(amortization),所以账面金额到期时收敛到面值(face value)。按面值发行的贷款,账面金额就保持在面值,减去已偿还部分。
按公允价值(fair value)列报的负债包括交易性负债(held-for-trading liabilities)(例如股票的空头头寸(short position))、衍生负债(derivative liabilities),以及用衍生品对冲了风险敞口的非衍生负债。
**递延所得税负债(deferred tax liability, DTL)**是由于财务报告和税务申报之间的暂时性时间差异,在未来期间应付的所得税。利润表中的所得税费用高于应交税款时,就产生 DTL。以下情况会出现这种结果:
- 费用在税务上扣除的时间早于在利润表中确认的时间(例如税务上用加速折旧,报表上用直线法);或
- 收入或利得在利润表中确认的期间早于纳税期间(例如赊销在销售时入账,但收到现金时才纳税;子公司利润在支付股息前就已确认)。
税款最终缴纳时,DTL 转回。永久性差异(permanent differences)(例如永远不纳税的收入)不产生递延所得税。
常见考试陷阱
- 培训费用即使发生在开发阶段,也要费用化。
- 每年做减值(impairment)测试不等于每年减记。只有测试表明账面金额过高时,才确认损失。
- 把无形资产(intangible assets)认定为无限期并不是稳健的选择。不计提摊销(amortization),报告利润更高,除非以后发现减值。
- 顾问对内部形成的商誉所做的估值永远不入账。
- 用目标公司的账面价值(carrying value)算商誉,或把目标公司账上已有的商誉算作可辨认资产。以 Hale 为例,用账面价值算出的商誉是 $2.9 million,把目标公司 $0.6 million 商誉当作可辨认资产算出的是 $1.1 million,正确答案是 $1.7 million。
- 在 IFRS 下,“非上市权益一律按成本计量”和“上市权益一律按 FVTPL 计量”这两种说法都过于绝对。
- 题目已说明初始确认时没有选择公允价值选择权,却把持有至到期的债务归入 FVTPL。
- 价格下跌的可供出售债券仍然通过利息收入增加净利润;损失不经过净利润。
- 持有至到期证券的利息收入同样计入净利润。
- 溢价或折价发行的债券按摊余成本(amortized cost)列示。面值和公允价值(fair value)都是错误答案。
- 税务处理与账面处理相同时,不产生递延所得税。
答题技巧
- US GAAP 下,不论证券属于哪一类,利息和股息收入以及已实现利得和损失都计入利润表,所以只有资产负债表金额和未实现利得和损失的去向取决于分类。
本节要点
- 取得后,IFRS 允许外购无形资产(intangible assets)采用成本模式(cost model),或者在存在活跃市场时采用重估模式(revaluation model);US GAAP 必须采用成本模式。
- US GAAP 把 R&D 成本在发生时费用化(某些法律费用除外);IFRS 把研究成本(research costs)费用化,项目在技术上可行、公司有完成项目的意图和资源、打算使用或出售该产品并且存在市场后,开发成本予以资本化(capitalized)。
- 有限寿命无形资产在预计使用期内摊销(amortization);无限期无形资产(包括商誉)不摊销,但至少每年做一次减值(impairment)测试。
- 商誉等于收购价减去所取得可辨认净资产的公允价值;商誉只在收购中产生,收购价低于该公允价值(fair value)属于廉价购买,差额立即确认为利得。
- US GAAP 下,持有至到期债务按摊余成本(amortized cost)列示,交易性证券和衍生品按公允价值(fair value)计量且变动计入利润表,可供出售债务按公允价值计量且变动计入其他综合收益;IFRS 中对应的类别分别是摊余成本、FVTPL 和 FVOCI。
- 由于暂时性差异(temporary difference),所得税费用高于应交税款时,产生递延所得税负债(deferred tax liability, DTL);永久性差异(permanent differences)不产生递延所得税。
随堂小测
Norvale Biotech, which reports under IFRS, is developing a rapid diagnostic kit. Early in the year it spent €640,000 on laboratory research, and that work showed the kit to be technically feasible. Norvale intends to finish the kit, has the resources to do so, and has signed a supply agreement with a hospital network. For the next phase it expects the following costs:
- staff training: €72,000
- materials and direct labor: €415,000
- production overhead: €185,000
- general administrative overhead: €38,000
The total amount Norvale should expense under IFRS is closest to:
查看答案和解析
正确答案: C
IFRS 下,研究阶段的成本费用化(expensed);项目在技术上可行、存在市场、公司有完成并出售产品的意图和资源后,开发阶段的成本资本化。本题这些条件都已满足。培训费用和行政管理费用无论何时发生都要费用化,开发阶段也不例外;开发阶段的材料、直接人工和生产间接费用资本化。
逐项分类:
| 成本 | 阶段 | 处理 |
|---|---|---|
| 实验室研究 €640,000 | 研究 | 费用化 |
| 员工培训 €72,000 | 任何阶段 | 费用化 |
| 行政管理费用 €38,000 | 任何阶段 | 费用化 |
| 材料和直接人工 €415,000 | 开发 | 资本化 |
| 生产间接费用 €185,000 | 开发 | 资本化 |
资本化的开发成本 。(如果采用 US GAAP,全部 €1,350,000 都要费用化。)
其他选项为什么错
- A. €640,000 只把研究阶段的成本费用化,错把培训费用和行政管理费用资本化了,而这两项必须在发生时费用化(expensed as incurred)。
- B. €712,000 正确地把研究和培训费用化,但漏掉了一般行政管理费用,它也要在发生时费用化。
本题要点 研究成本费用化。满足开发阶段的条件后,材料、直接人工和生产间接费用资本化。培训、行政管理、广告、开办、搬迁和解雇费用一律费用化。
模块 29.2
共同比资产负债表(Common-Size Balance Sheets)
LOS 29.e — 共同比资产负债表(common-size balance sheet)与资产负债表比率
纵向共同比资产负债表
纵向共同比资产负债表(vertical common-size balance sheet)把每个项目都除以总资产,使总资产等于 。这样就消除了规模的影响,可以做时间序列分析(time-series analysis)(同一家公司跨期比较)和横截面分析(cross-sectional analysis)(同一时点比较不同公司)。共同比利润表(common-size income statement)则以收入(销售额)为基数。
核心概念
从中可以看出:
- 营运资本(working capital) 流动资产 流动负债(liability),以占资产的百分比表示。数值高说明流动性(liquidity)更好,但也说明更多资金被占用在低回报资产上。
- 流动资产的构成:现金、应收款和存货(inventory)。存货异常偏高可能说明存在陈旧过时的问题。
- 对固定资产(PP&E 占比)和对收购(商誉(goodwill)占比)的依赖程度。
- 资本结构(capital structure):负债(liability)和权益(equity)各占多少。权益占资产的百分比是财务杠杆比率(financial leverage ratio)(总资产 / 总权益)的倒数。
- 权益明细:普通股(common stock)(面值(par value))加上资本公积(additional paid-in capital),等于发行普通股收到的金额。权益还包括留存收益和累计其他综合收益(accumulated other comprehensive income, AOCI);优先股(preferred stock)单独列示。
例:
| 项目 | Nolan Co. | % | Pryce Co. | % |
|---|---|---|---|---|
| 流动资产 | 2,600 | 32.5% | 1,170 | 18.0% |
| 非流动资产 | 5,400 | 67.5% | 5,330 | 82.0% |
| 总资产 | 8,000 | 100% | 6,500 | 100% |
| 流动负债 | 1,200 | 15.0% | 455 | 7.0% |
| 长期债务 | 2,800 | 35.0% | 1,495 | 23.0% |
| 权益 | 4,000 | 50.0% | 4,550 | 70.0% |
Nolan 的营运资本占资产的 ,Pryce 为 ;Pryce 的资产更重(非流动资产占 82%)。Nolan 的杠杆(leverage)更高:财务杠杆(financial leverage) ,Pryce 为 。
流动性比率(短期债务)
每个共同比百分比都是一个资产负债表比率(balance sheet ratio),即用一个资产负债表项目除以另一个项目(这里是总资产)。资产负债表比率用于跨期比较和同业比较,判断流动性和偿债能力(solvency)。**流动性比率(liquidity ratios)**衡量公司在短期债务到期时偿还的能力。
核心概念
速动比率(quick ratio)(酸性测试比率(acid-test ratio))不含存货;**现金比率(cash ratio)**再剔除应收款。几个比率要放在一起看:如果 A 公司的流动比率(current ratio)高于 B 公司,而 A 的速动比率低于 B,差异一定来自 A 持有的存货相对更多。流动负债包括应付账款和短期债务。
偿债能力比率(长期债务)
**偿债能力比率(solvency ratios)**衡量公司偿还长期债务的能力。下面四个比率要放在一起看。
核心概念
这些比率中的债务通常指有息负债(短期和长期借款),不含应付账款和应计费用。财务杠杆比率涵盖全部负债,不论是否计息。如果一家公司的长期债务与权益比率(long-term debt-to-equity)高于同业,而总债务与权益比率(total debt-to-equity)低于同业,说明同业更依赖短期债务。只知道各项占资产的百分比时,,其中 是权益占资产的比例。
局限性
- 同业之间的会计准则和会计估计不同。
- 不同行业的比率可能不可比。
- 解读比率需要判断。
- 资产负债表只是某一时点的快照。
常见考试陷阱
- 共同比资产负债表的分母是总资产。用权益或销售额作基数都是错的。
- 速动比率(quick ratio)的分子不含存货;分母是全部流动负债(liability),应付账款和短期债务都包括在内。
- 题目问最近一年,却用了上一年的余额。
- 把比率算反,例如用流动负债 / 流动资产代替流动资产 / 流动负债。以 Nolan 为例,算反的流动比率是 0.46,正确值是 2.17。
- 把普通股(common stock)加资本公积当成总权益。
答题技巧
- 如果 A 公司的流动比率(current ratio)高于 B 公司,而 A 的速动比率(quick ratio)低于 B,那么 A 持有的存货相对更多,不需要其他数据。
- 只有共同比资产负债表时,设 为权益占总资产的比例,则财务杠杆比率(financial leverage ratio)为 ,总负债(liability)与权益之比为 。
本节要点
- 纵向共同比资产负债表把每个项目除以总资产;共同比利润表(common-size income statement)以收入为基数。
- 流动比率等于流动资产除以流动负债(liability);速动比率(quick ratio)的分子是现金、有价证券和应收款,现金比率(cash ratio)的分子只有现金和有价证券。
- 在债务与权益比率和债务比率(debt ratio)中,债务通常指有息的短期和长期借款,不含应付账款和应计费用;财务杠杆比率(总资产除以总权益)涵盖全部负债。
- 权益占总资产的百分比是财务杠杆比率的倒数。
- 资产负债表比率有局限:同业之间的会计准则和会计估计不同,不同行业的比率可能不可比,解读需要判断,资产负债表只是某一时点的快照。
随堂小测
Part of the most recent common-size balance sheet of Harrowgate Mills is shown below.
| Item | % of total assets |
|---|---|
| Preferred stock | 10% |
| Common stock | 2% |
| Additional paid-in capital | 23% |
Which interpretation of these data is most appropriate?
查看答案和解析
正确答案: C
共同比资产负债表把每个项目表示为占总资产的百分比。发行普通股筹集的资本,一部分记为普通股(按面值),一部分记为资本公积(超过面值的部分),两者合计说明普通股发行所得占总资产的 。
普通股发行所得 ,以总资产为基数。
其他选项为什么错
- A. 10% 是占总资产的百分比。如果以股东权益为基数,优先股(preferred stock)的占比会大于 10%。
- B. 把三个项目相加(35%)漏掉了权益的其他组成部分,例如留存收益和累计 OCI,所以总权益很可能大于总资产的 35%。
本题要点 普通股(面值)+ 资本公积 = 普通股投入资本。共同比资产负债表上的每个百分比都以总资产为基数。
练习题
Which statement best describes how available-for-sale securities are accounted for under US GAAP after purchase?
查看答案和解析
正确答案: B
可供出售证券在资产负债表上按公允价值(fair value)列报,但未实现利得和损失不经过利润表,而是列在股东权益(shareholders' equity)中的其他综合收益里。利息、股息和已实现利得和损失仍计入利润表。
其他选项为什么错
- A. 按摊余成本(amortized cost)列示、不理会市价变动,说的是持有至到期证券。
- C. 按公允价值列示、未实现利得和损失计入利润表,说的是交易性证券。
本题要点 AFS:资产负债表按公允价值,未实现利得和损失计入 OCI(IFRS 中对应 FVOCI)。
In Veloria, companies record revenue in their financial statements when a sale is made. Montclair Tiles sells mainly on 60-day credit terms. Which Velorian tax rule would most likely cause Montclair to report a deferred tax liability?
查看答案和解析
正确答案: B
如果收入在收款时才纳税,赊销会先出现在利润表上,之后才应税。这样财务报表中的所得税费用高于当期应交税款,现金到账时应交的税款记为递延所得税负债(deferred tax liability, DTL)。这是暂时性时间差异,收款时转回。
其他选项为什么错
- A. 在销售时对收入征税,与会计处理一致,所以没有时间差异,也不产生递延所得税。
- C. 永远不纳税的收入形成永久性差异(permanent differences)。递延所得税只来自暂时性时间差异。
本题要点 DTL:收入先入账、后纳税(或费用先在税前扣除、后入账)。永久性差异永远不产生递延所得税。
The liabilities and equity section of Galloway Instruments' balance sheet is shown below.
| Item | Amount |
|---|---|
| Accounts payable | 400 |
| Accrued expenses | 150 |
| Short-term notes payable | 300 |
| Long-term debt | 1,500 |
| Total equity | 2,650 |
| Total liabilities and equity | 5,000 |
Treating only interest-bearing obligations as debt, as is usual for solvency ratios, Galloway's debt ratio is closest to:
查看答案和解析
正确答案: A
债务比率等于总债务除以总资产。在偿债能力比率(solvency ratios)中,债务指有息负债(本题为短期应付票据和长期债务),不含应付账款和应计费用。总资产等于负债和权益(equity)合计 5,000。
总债务(有息)
其他选项为什么错
- B. 47% 把所有负债都当成债务,包括不计息的应付账款和应计费用:。有些数据服务商把债务比率定义为总负债除以总资产,但本题只把有息负债算作债务,所以应付账款和应计费用不计入。
- C. 68% 是总债务与权益比率 ,分母是权益而不是总资产。
本题要点 偿债能力比率用有息债务;涵盖全部负债的是财务杠杆比率(资产/权益)。
本章题库共 35 道题。 去题库全部练习。
本章要点
- 研究成本费用化。满足开发阶段的条件后,材料、直接人工和生产间接费用资本化。培训、行政管理、广告、开办、搬迁和解雇费用一律费用化。
- AFS:资产负债表按公允价值,未实现利得和损失计入 OCI(IFRS 中对应 FVOCI)。
- DTL:收入先入账、后纳税(或费用先在税前扣除、后入账)。永久性差异永远不产生递延所得税。
- 普通股(面值)+ 资本公积 = 普通股投入资本。共同比资产负债表上的每个百分比都以总资产为基数。
- 偿债能力比率用有息债务;涵盖全部负债的是财务杠杆比率(资产/权益)。