财务报表分析 · 第 30 章
现金流量表分析 I(Analyzing Statements of Cash Flows I)
CFA 一级 · 财务报表分析 · 第 30 章 · 约 1 小时 5 分钟
本章学习目标
- LOS 30.a 描述现金流量表如何与利润表(income statement)和资产负债表(balance sheet)相联系,以及权责发生额与现金之间的时间差异如何体现在资产负债表科目中。
- LOS 30.b 描述编制直接法和间接法现金流量表的步骤,包括根据利润表和资产负债表数据计算经营、投资和融资现金流。
- LOS 30.c 演示如何把间接法现金流量表(statement of cash flows)转换为直接法。
- LOS 30.d 比较按国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)编制的现金流量表(利息、股息、税款和银行透支的分类;CFO 的列报)。
模块 30.1
现金流量导论与直接法计算 CFO(Cash Flow Introduction and Direct Method CFO)
本章讲现金流量表(statement of cash flows)如何与利润表(income statement)和资产负债表(balance sheet)相联系,以及经营、投资和融资现金流怎样编制。考生要会用直接法(direct method)和间接法(indirect method)两种方法计算 CFO,会根据资产负债表的变动推出投资和融资现金流,会把间接法报表改成直接法格式,并能按国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)对项目分类。
LOS 30.a — 现金流量表与利润表、资产负债表的联系
为什么要单独编现金流量表?
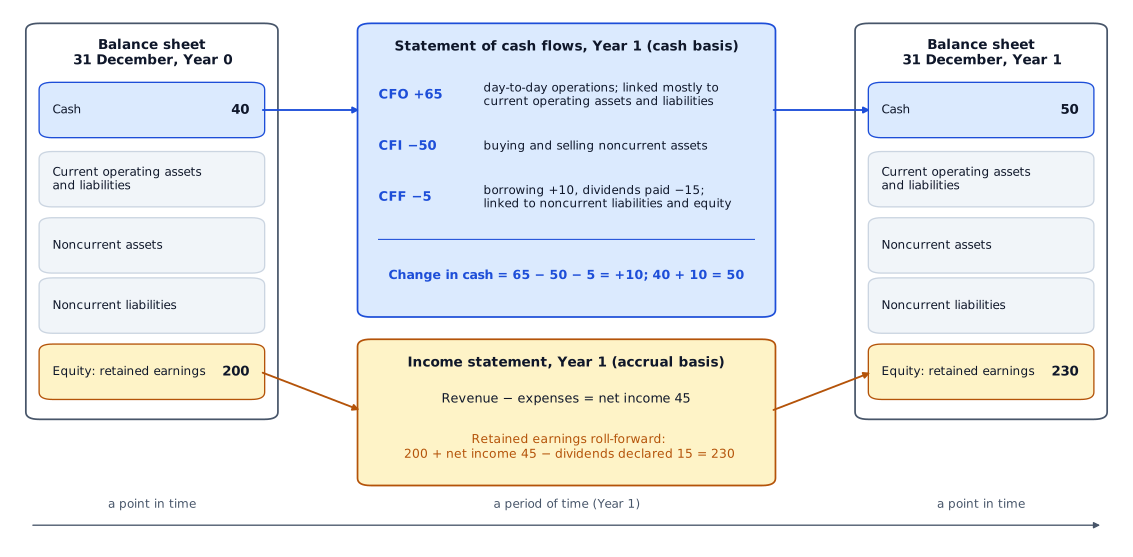
利润表按权责发生制(accrual basis)编制,所以净利润和企业实际产生的现金不同。现金流量表报告本期实际的现金收入(cash receipts)和现金支出(cash payments),并把它们分成三类活动:
核心概念
| 活动 | 反映的内容 | 对应的资产负债表科目 |
|---|---|---|
| 经营活动现金流(cash flow from operations, CFO) | 企业日常收入和费用交易的现金影响 | 主要是**营运资本(working capital)**科目(流动经营性资产和流动经营性负债) |
| 投资活动现金流(cash flow from investing activities, CFI) | 购买和出售长期资产及某些投资 | 非流动资产(noncurrent assets)(不动产、厂房和设备(property, plant, and equipment, PP&E)、无形资产、长期投资) |
| 融资活动现金流(cash flow from financing activities, CFF) | 与债权人和股东(shareholders)之间改变资本结构(capital structure)的交易 | 非流动负债(noncurrent liabilities)和权益(equity) |
英文里的 cash flow from operations、cash flow from operating activities 和 operating cash flow 是同一个意思,都指经营活动现金流(cash flow from operations, CFO)。
分类取决于这笔交易对报告公司意味着什么。机械制造商把一台压力机卖给印刷公司,制造商报告经营活动现金流入,因为卖压力机就是它的主营业务。印刷公司报告投资活动现金流出,因为它买的是长期资产。
现金流量表把期初和期末现金余额连起来。每一部分都是带符号的净额,净流出以负数计入:
核心概念
利润表也是一张**流量(flow)**报表(有时称为动态报表):和现金流量表一样,它覆盖两个资产负债表日之间的期间,净利润通过留存收益进入期末资产负债表 下图。由于采用权责发生制会计(accrual accounting),净利润不等于企业产生的现金;而很多投资和融资现金流,例如购买设备或借款,在发生时并不经过利润表。
分析师用现金流量表判断流动性(liquidity)、偿债能力(solvency)和财务弹性(financial flexibility),也就是经营活动能否支撑业务、偿还到期债务、抵御冲击并且不靠新增融资也能抓住机会。现金流量表还能反映盈余质量(quality of earnings)。CFO 接近或高于净利润时,盈余质量较高;盈余长期高于 CFO,说明利润没有现金支撑。
时间差异体现在资产负债表上
收入确认(revenue recognition)或费用确认(expense recognition)与现金流发生在不同期间时,由某个资产负债表科目吸收这个差额:
| 情形 | 对资产负债表的影响 |
|---|---|
| 销售额大于向客户收取的现金(cash collected from customers)(赊销) | **应收账款(accounts receivable, AR)**增加 |
| 收到的现金大于销售额 | 应收账款减少 |
| 采购额大于向供应商支付的现金(cash paid to suppliers) | **应付账款(accounts payable, AP)**增加 |
| 支付给供应商的现金大于采购额 | 应付账款减少 |
| 客户在收入确认之前付款 | 预收收入(unearned revenue)(一项负债)增加 |
| 在费用确认之前支付保费 | 预付费用(prepaid expenses)(一项资产)增加 |
每个这样的科目都可以写成余额滚动等式,以应收账款(accounts receivable, AR)为例:
所以收到的现金 = 销售额 − 应收账款增加额(或 + 应收账款减少额)。四项中知道任意三项,就能求出第四项。
收入确认规则决定销售何时进入利润表,而不是客户何时付款。预先收到的现金,例如多年期服务合同的预收款,到账时就在现金流量表中报告,而收入随合同履行逐步确认。这样逐个科目追踪,也能帮助分析师发现激进会计处理(aggressive accounting):报告的收入或费用如果和相关的现金及资产负债表变动对不上,就会显得很突出。
*例:*销售额为 $540,000;应收账款从 $62,000 增至 $77,000;预收收入从 $9,000 增至 $13,000。收到的现金 。
LOS 30.b — 用直接法编制 CFO
现金来源与现金运用
CFO 可以用直接法或间接法列报。两种方法列报方式不同,但 CFO 合计相同;无论选哪种方法,CFI 和 CFF 的列报方式都一样。现金来源列为正数(流入),现金运用列为负数(流出)。
核心概念
| 科目变动 | 对现金的影响 |
|---|---|
| 经营性资产增加 | 现金运用(use of cash)(减) |
| 经营性资产减少 | 现金来源(source of cash)(加) |
| 经营性**负债(liability)**增加 | 现金来源(加) |
| 经营性负债减少 | 现金运用(减) |
直接法
直接法直接列出经营活动的现金收入和现金支出。典型项目有向客户收取的现金(通常是最大的一项)、向供应商支付的现金(投入品的现金支出)、工资等经营费用的现金支出、支付的利息(cash paid for interest)和支付的税款(cash paid for taxes)。直接法给分析师的细节比间接法多,有助于做预测。
步骤:从利润表第一行开始;对每个收入或费用项目(费用按负数处理),找到相关的经营性资产或负债(liability),按来源/运用规则处理它的变动,再处理下一行。非现金项目(noncash items),如折旧(depreciation)和资产处置的利得和损失(gains and losses),不属于经营现金流,直接忽略。把调整后的各行加总就得到 CFO。直接法的 CFO 部分不会出现净利润。
*关键公式。*每个公式都从利润表金额出发,用相关资产负债表科目的变动,调整掉本期没有以现金收付的部分。
如果直接给出采购额,就不再做存货(inventory)调整,因为存货变动已经包含在采购额里。这些等式也可以倒过来用:费用 支付的现金 相关预付资产的增加额,或 支付的现金 相关应付科目的增加额。
*例:*某零售商报告销售额 $820,000,销售成本(cost of goods sold, COGS)$510,000,工资费用 $140,000,折旧 $35,000,所得税费用 $30,000。应收账款(accounts receivable, AR)减少 $12,000,存货(inventory)增加 $18,000,应付账款增加 $9,000,应付工资减少 $4,000,应交税费不变。
| 项目 | 计算 | 现金流 |
|---|---|---|
| 收到的现金 | 832,000 | |
| 向供应商支付的现金 | (519,000) | |
| 支付的工资 | (144,000) | |
| 折旧 | 非现金项目,忽略 | 0 |
| 支付的税款 | (30,000) | |
| CFO | 139,000 |
常见考试陷阱
- 把经营活动和非流动资产(属于投资活动)或长期债务和权益(属于融资活动)联系在一起。
- 用销售额减去应收账款(accounts receivable, AR)的期末余额,而不是应收账款的变动。在 LOS 30.a 的例子中,这样算出的收到现金是 $467,000,而不是 $529,000。
- 忘了预收收入增加表示现金在销售入账之前就已到账,所以增加额要加上。在 LOS 30.a 的例子中,减去 $4,000 的增加额会得到 $521,000,而不是 $529,000。
- 把折旧(depreciation)这项**非现金费用(noncash charge)**当作现金费用。以上面的零售商为例,这样算出的 CFO 是 $104,000,而不是 $139,000。
- 对采购额再做一次存货(inventory)变动调整。
- 负债(liability)变动的符号弄反。应付工资或应付利息减少,说明支付的现金多于确认的费用。以零售商为例,把应付工资减少的 $4,000 加上,会得到支付工资 $136,000 而不是 $144,000,CFO 为 $147,000 而不是 $139,000。
- 在直接法 CFO 中漏掉支付的利息和支付的税款。在 US GAAP 下两者都是经营活动现金流出。
答题技巧
- 期初应收账款(accounts receivable, AR) + 销售额 − 收到的现金 = 期末应收账款,这类余额滚动等式把四个项目连在一起,知道其中三个就能求出第四个。
本节要点
- CFO 主要对应营运资本(working capital)科目,CFI 对应非流动资产,CFF 对应非流动负债和权益(equity)。
- CFO + CFI + CFF 等于现金变动额,期初现金加上这一变动额等于期末现金。
- CFO 接近或高于净利润时,盈余质量(quality of earnings)较高;盈余长期高于 CFO,说明利润没有现金支撑。
- 经营性资产增加是现金运用,经营性负债增加是现金来源;减少时方向相反。
- 向客户收取的现金(cash collected from customers)等于净销售额 − ΔAR + Δ预收收入;向供应商支付的现金(cash paid to suppliers)等于 COGS + Δ存货(inventory) − ΔAP。
- 直接法列出经营活动的现金收入和支出,忽略非现金项目,例如折旧(depreciation)或出售资产的利得,所以直接法的 CFO 部分不会出现净利润。
随堂小测
Alvern Truck Works builds delivery trucks for sale. It sells 25 new trucks for cash to Ardwell Couriers, which will use them in its delivery business for about eight years. Both companies report under US GAAP. How will the cash that changes hands be classified in each company's statement of cash flows? Answer in the form: Alvern; Ardwell.
查看答案和解析
正确答案: A
现金流按交易对报告公司的意义来分类。卖卡车是 Alvern 的日常业务:卡车是它的存货(inventory),销售产生收入和销售成本(cost of goods sold, COGS),现金从客户处收取,所以是经营活动现金流入。对 Ardwell 来说,卡车是买来使用多年的长期资产,所以这笔付款是投资活动现金流出。同一笔交易在两家公司的现金流量表中可以归入不同部分。
- Alvern:持有待售的卡车是存货。从客户处收到的现金属于经营活动现金流(cash flow from operations, CFO)。
- Ardwell:买来自用的卡车是不动产、厂房和设备(property, plant, and equipment),属于非流动资产。购买长期资产计入投资活动现金流(cash flow from investing activities, CFI)。Ardwell 以后会对卡车计提折旧(depreciation),折旧减少净利润,但它是非现金费用。
其他选项为什么错
- B. 这个选项把 Ardwell 的购买当成经营性付款。买入使用多年的长期资产属于投资活动;只有 Alvern 报告经营现金流,因为卡车是它的存货。
- C. 这个选项把 Alvern 的销售当成处置长期资产。Alvern 造卡车就是为了卖,卡车是存货而不是 PP&E,所以收到的款项是向客户收取的现金(cash collected from customers),属于经营活动现金流入。
本题要点 按现金流对报告公司的作用来分类。出售存货对卖方是经营活动;同一项资产被买来长期使用,对买方是投资活动现金流出。
模块 30.2
间接法计算 CFO(Indirect Method CFO)
LOS 30.b — 用间接法编制 CFO
起点:净利润
**间接法(indirect method)从净利润(net income)**出发,把它调节为经营活动现金流(cash flow from operating activities, CFO)。净利润中已经包含非现金项目和非经营性利得与损失,所以先把这些项目还原,再计入经营性营运资本(working capital)的变动:
核心概念
其中 NCC 是非现金费用(noncash charges),WC 是营运资本投资(investment in working capital)(经营性资产的净增加额减去经营性负债的净增加额)。
第 1–2 步:非现金费用、利得和损失
核心概念
| 加回到净利润 | 从净利润中减去 |
|---|---|
| 折旧(depreciation)、折耗(depletion)和摊销(amortization) | 资产处置利得(gains on asset disposals) |
| 资产处置损失(losses on asset disposals) | 提前清偿债务的利得 |
| 资产减值和减记 | 减值和减记的转回 |
| 提前清偿债务的损失 | 已发行债券的溢价摊销(摊余成本(amortized cost)法) |
| 已发行债券的折价摊销(摊余成本法) | 递延所得税负债减少、递延所得税资产增加 |
| **递延所得税负债(deferred tax liabilities)**增加、递延所得税资产减少 | |
| 按权益法核算的联营企业的亏损 |
收入中的非现金部分也同样要减去。这些项目虽然叫非现金“费用”,但既可能增加净利润,也可能减少净利润。
存货(inventory)减记同时减少净利润和存货余额,所以只能计算一次;两种前后一致的处理方式见 LOS 30.c。
出售设备的利得要剔除,因为出售收到的全部现金都属于投资活动现金流(cash flow from investing activities, CFI)。利得是售价中超过**账面价值(carrying value)**的部分,它也包含在净利润里。不剔除就会重复计算,还会把投资活动现金误列为经营活动现金。损失减少了净利润,却没有任何经营性现金流出,所以要加回。
第 3 步:营运资本变动
核心概念
| 加 | 减 |
|---|---|
| 流动经营性资产减少(应收账款(accounts receivable, AR)、存货、预付费用) | 流动经营性资产增加 |
| 流动经营性负债增加(应付账款(accounts payable, AP)、应付工资、应付利息、应交税费、预收收入) | 流动经营性负债减少 |
只考虑经营性营运资本。现金和短期投资不计入,但交易性证券例外,其现金流属于 CFO。短期有息债务和**应付股息(dividends payable)**属于融资项目,也不计入。
营运资本(working capital)的定义取决于用途。做比率分析时,它是流动资产合计减流动负债合计。做现金流分析以及在公司金融中,它指经营性资产减经营性负债,常称为非现金营运资本(noncash working capital)。营运资本变动可以逐项计入,也可以合并成一个净额:减去非现金营运资本的增加额。
有些项目在间接法下从不进入 CFO,因为它们不在净利润中,或者不属于经营活动:发行或偿还债券、发行或回购股票、支付的股息(dividends paid)(在美国公认会计原则(US GAAP)下属于融资活动现金流(cash flow from financing activities, CFF)),以及购买不动产、厂房和设备(property, plant, and equipment, PP&E)或土地(属于 CFI)。它们只通过自身产生的利得或损失影响 CFO。
例子
净利润 $64,000;折旧(depreciation) $15,000;出售一辆送货车的利得 $3,000;AR 增加 $7,000;存货减少 $4,000;预付租金增加 $1,000;AP 增加 $6,000;应付工资减少 $2,000;支付的股息 $10,000。
$10,000 的股息是融资活动现金流出,不扣除。没有资产处置时,**累计折旧(accumulated depreciation)**的增加额等于本期折旧,也就是从资产负债表(balance sheet)看到的加回金额。
直接法与间接法列报比较
| 直接法 | 间接法 | |
|---|---|---|
| 起点 | 从客户处收到的现金 | 净利润 |
| 折旧和利得/损失 | 不考虑(非现金) | 调整(加回 / 减去) |
| 营运资本变动 | 用来把每个收入/费用项目换算成现金 | 用来调整净利润 |
| 主要优点 | 显示实际的经营性收款和付款 | 说明净利润和 CFO 为什么不同(盈余质量) |
两种方法的 CFO 合计相同,因为它们都从同一张利润表(income statement)出发,用的也是同样的营运资本变动。直接法(direct method)把每个收入和费用项目换算成现金,不列非现金项目。间接法则从净利润出发(这些项目已经在净利润中轧差),再把非现金项目和利得还原。
*例:*模块 30.1 直接法例子中的零售商,净利润为 。间接法:,与直接法算出的 CFO 相同。
大多数公司用间接法列报 CFO。两套准则对方法选择各有什么要求,在 LOS 30.d 中比较。
常见考试陷阱
- 把利得加上(或把损失减去),方向弄反。在例子中,加上 $3,000 的利得会得到 CFO $82,000,而不是 $76,000。
- 减去折旧(depreciation),或在直接法(direct method)下加上折旧。在例子中,减去 $15,000 的折旧会得到 $46,000,而不是 $76,000。
- 在 CFO 中扣除支付的股息(dividends paid)或债券偿还额。在例子中,扣除 $10,000 的股息会得到 $66,000,而不是 $76,000。
- 把出售资产的全部价款计入 CFO,而不是只剔除利得。
- 用过时的账面价值计算利得。出售日的账面价值(carrying value)已扣除截至该日的全部折旧,包括出售当年计提的折旧。
答题技巧
- 直接法(direct method)和间接法(indirect method)的 CFO 合计相同,所以用一种方法算出 CFO 后,不必再用另一种方法重算。
- 用间接法计算 CFO 时,支付的股息(dividends paid)、债务和股票的发行或偿还、购买 PP&E 或土地都可以跳过;它们只通过产生的利得或损失起作用。
本节要点
- 间接法(indirect method)下,CFO 等于净利润加非现金费用(noncash charges),减营运资本投资。
- 折旧(depreciation)、摊销(amortization)、减值和资产处置损失加回到净利润,处置利得则要减去,因为出售的全部价款属于 CFI。
- 流动经营性资产减少和流动经营性负债增加,加到净利润上;经营性资产增加和经营性负债减少,从净利润中减去。
- 只有经营性营运资本(working capital)进入 CFO:短期有息债务和应付股息属于融资项目,现金不计入。
- 直接法(direct method)显示实际的经营性收款和付款,间接法说明净利润和 CFO 为什么不同。
随堂小测
An analyst is rebuilding the operating section of Castellan Paper's statement of cash flows, which is prepared using the indirect method. Which of the following items recorded by Castellan during the year requires an addition to net income in arriving at cash flow from operating activities?
查看答案和解析
正确答案: A
间接法(indirect method)从净利润出发,剔除那些影响了利润、却没有对应经营现金流的项目。提前清偿债务的损失减少了净利润,但赎回债券付出的现金属于融资活动现金流出,所以损失要加回。否则经营现金流会被一笔本该属于融资活动的金额拉低。
其他选项为什么错
- B. 出售卡车的利得增加了净利润,但出售的全部价款是投资活动现金流入。减去利得,才不会在经营现金流中再算一次。
- C. 递延所得税负债(deferred tax liability)减少,说明本期所得税费用低于应交税额,净利润高估了税后留下的现金。这一减少额要从净利润中减去。
本题要点 间接法:投资或融资交易(如出售资产、清偿债务)产生的损失要加回,利得要减去。递延所得税负债增加要加上,减少要减去。
模块 30.3
投资和融资现金流及 IFRS 与 US GAAP 的差异(Investing and Financing Cash Flows and IFRS/US GAAP Differences)
LOS 30.b — 投资活动和融资活动现金流
投资活动(CFI)
投资活动现金流(cash flow from investing activities, CFI)涵盖买卖长期资产和投资:购买和出售不动产、厂房和设备(property, plant, and equipment, PP&E)及无形资产,购买和出售债券和股票投资(交易性证券除外),以及公司向他人发放并在以后收回的贷款。只计实际支付或收到的现金。出售资产时,现金就是处置收入(disposal proceeds):
核心概念
需要从资产负债表(balance sheet)倒推处置收入时:
出售资产的账面价值(carrying value)= 原值 − 转出的累计折旧(accumulated depreciation);再加上利得或减去损失。三步可以合成一步:
土地不计提折旧(depreciation),所以账面价值就是成本。如果没有购买土地,出售土地的账面价值就是土地余额的减少额。
例题详解
某公司年初 PP&E 原值 $480,000,年末 $515,000,年内用现金购买设备 $95,000。累计折旧年初 $160,000,年末 $178,000,本年折旧费用 $52,000。利润表(income statement)显示出售设备利得 $7,000。假设没有其他投资交易,求出售设备的账面价值、收到的现金和公司的 CFI。
第 1 步。处置资产原值 。
第 2 步。转出的累计折旧 。
第 3 步。出售资产的账面价值 。用一步公式验算结果相同:期初 PP&E 净值 $320,000 减折旧 $52,000,加购买 $95,000,减期末 PP&E 净值 $337,000 。
第 4 步。处置收入 ,属于投资活动现金流入;$7,000 的利得在间接法(indirect method)经营活动现金流(cash flow from operating activities, CFO)中从净利润里减去。
结果:CFI 。
融资活动(CFF)
**融资活动现金流(cash flow from financing activities, CFF)**涵盖与资本提供者之间的交易:
支付的股息(dividends paid)常常需要推算:
*例:*净利润 $640,留存收益从 $1,500 增至 $1,880,应付股息从 $70 降至 $40。宣告的股息 。支付的股息 ,属于融资活动现金流出。付出的现金多于宣告额,是因为上一年剩下的部分应付股息也一并支付了。
一级考试的惯例是:债券按面值(par value)发行,股票按发行价回购,所以应付债券和实收资本(contributed capital)(按面值计的普通股(common stock)加资本公积)的变动,就是本金(principal)和权益(equity)现金流。折价(discount)或溢价(premium)发行的债券,其摊销(amortization)是非现金的:利息费用(interest expense)= 票息(coupon)+ 折价摊销 − 溢价摊销,债券账面价值发生变化,但没有任何融资现金流。回购价格不同于发行价时,差额计入留存收益。CFO、CFI 和 CFF 之和必须等于现金余额的变动,可以用来验算。
非现金投资和融资活动
不涉及现金的交易,如用债券或股票换取资产、把债券转换为优先股(preferred stock)或普通股,不出现在 CFI 或 CFF 中,而是在附注或补充明细表中披露。如果资产部分用现金购买,只有现金部分是投资活动现金流出。
US GAAP 下的分类汇总
核心概念
| 经营 | 投资 | 融资 | |
|---|---|---|---|
| 流入 | 从客户处收到的现金;收到的利息(interest received);收到的股息(dividends received);出售交易性证券 | 出售 PP&E 和无形资产;出售债务/权益投资;收回发放的贷款 | 发行债务;发行股票 |
| 流出 | 支付给供应商和员工;其他费用;支付的利息(interest paid);支付的税款(taxes paid);购买交易性证券 | 购买 PP&E 和无形资产;购买投资;发放贷款 | 偿还本金;回购股票;支付的股息 |
*例:*某公司购买机器 $42,000,出售一座仓库(账面价值 $30,000)得款 $36,000,发行债券 $25,000,偿还银行贷款 $8,000,支付股息(dividends)$11,000。CFI ;CFF 。$6,000 的利得在 CFO 中从净利润里剔除。
LOS 30.c — 把间接法报表转换为直接法(direct method)
两种格式只在 CFO 部分有区别,所以转换时用利润表(income statement)加上间接法(indirect method)报表中的营运资本(working capital)变动:
- 把收入和利得加总,再把费用和损失单独加总。
- 剔除所有非现金项目(折旧、摊销、利得和损失、存货减记(inventory writedowns)、递延所得税变动),把剩下的拆成单独的项目。
- 用相关的营运资本变动,把每一项从权责发生制换算成现金。
| 直接法项目 | 调整 |
|---|---|
| 向客户收取的现金(cash collected from customers) | 从**净销售额(net sales)**开始;减去应收账款(accounts receivable, AR)的增加额(加上减少额);加上预收收入的增加额(减去减少额) |
| 向供应商支付的现金(cash paid to suppliers)(以正数表示) | 从销售成本(cost of goods sold, COGS)开始;加上存货(inventory)的增加额(减去减少额);减去应付账款(accounts payable, AP)的增加额(加上减少额);减去 COGS 中的非现金项目,如存货减记或计入 COGS 的折旧。从 COGS 中剔除减记时,存货变动也必须不含减记(见下文) |
存货减记(按成本与市价孰低 / 可变现净值(net realizable value, NRV)计量)提高了 COGS,但不涉及现金,所以计算向供应商支付的现金(cash paid to suppliers)时要从 COGS 中剔除。存货减少,说明部分已售商品来自原有库存,不是本期买的,所以也会减少支付的现金。
减记还会降低期末存货余额,所以不能重复计算。有两种前后一致的做法:
- 从 COGS 中减去减记额,并使用减记前的存货变动(采购额减已售商品成本),或
- COGS 保留减记额,直接使用资产负债表上的存货变动(减记后),不再单独调整减记。
*例:*期初存货 200,现金采购 90,已售商品成本 70,减记 20,期末存货 200,应付账款不变。报告的 COGS 为 90,资产负债表存货变动为 0。做法 1:。做法 2:。两种做法下支付的现金都是 90;把两种做法混用 是错的。
LOS 30.d — 国际财务报告准则(IFRS)与美国公认会计原则(US GAAP)的比较
核心概念
| 项目 | US GAAP | IFRS |
|---|---|---|
| 收到的利息 | CFO | CFO 或 CFI |
| 支付的利息 | CFO | CFO 或 CFF |
| 收到的股息 | CFO | CFO 或 CFI |
| 支付的股息 | CFF | CFO 或 CFF |
| 银行透支(bank overdraft) | 视为债务(融资项目) | 可随时要求偿还且属于现金管理一部分时,计入现金及现金等价物 |
| 支付的税款 | 全部计入 CFO | 可按导致纳税义务的交易分摊到 CFO、CFI 和 CFF(除非与投资或融资交易相关,否则计入 CFO) |
| CFO 的列报 | 鼓励直接法;允许间接法;使用直接法须披露间接法调节表 | 鼓励直接法;允许间接法 |
按照 IAS 7 的这些选择,收到的利息和股息从不归入融资活动(CFF),支付的利息和股息从不归入投资活动(CFI);US GAAP 对这四项的每种分类在 IFRS 下也都允许。考试惯例:按上表中 IAS 7 的选择。现行做法:IFRS 18 自 2027 年 1 月 1 日或之后开始的年度期间生效,它修订了 IAS 7,对主营业务不是投资或融资的公司,取消了大部分选择(收到的利息和股息计入 CFI;支付的利息和股息计入 CFF)。
*例:*出售投资性房地产得款 $3.2 million,就利得支付税款 $0.25 million。在 US GAAP 下,报表显示 CFI 流入 $3.2 million,CFO 流出 $0.25 million。在 IFRS 下,公司可以把这笔税款归入投资活动,所以这笔出售使 CFI 净增加 $2.95 million(支付的税款总额仍要披露)。
常见考试陷阱
- 对 US GAAP 公司,把支付的利息计入 CFF。
- 对 US GAAP 公司,把支付的股息(dividends paid)当作 CFO(只有 IFRS 允许)。
- 把非现金交换(用债券换土地、债券转换为股票)计入 CFI 或 CFF。
- 直接用宣告的股息作为 CFF 流出,没有按应付股息的变动调整。在股息例子中,这样会得到 $260 的流出,而不是 $290。
- 在 CFI 中用利得或账面价值代替出售价款。在 CFI 例子中,用利得得到的 CFI 是 −$36,000,用账面价值得到 −$12,000,而正确答案是 −$6,000。
答题技巧
- 处置 PP&E 的账面价值可以用一行公式求出:期初 PP&E 净值 − 折旧 + 购买 − 期末 PP&E 净值,不必分别计算原值和累计折旧(accumulated depreciation)。
本节要点
- 出售资产的价款等于所售资产的账面价值加利得(或减损失),只有价款计入 CFI。
- CFF 等于新增借款减偿还本金(principal),加发行股票减回购股票,再减支付的现金股息;支付的股息(dividends paid)等于宣告的股息(期初留存收益加净利润减期末留存收益)减应付股息的变动。
- 非现金投资和融资交易,如用债券购买资产或把债券转换为股票,不计入 CFI 或 CFF,而是在附注或补充明细表中披露。
- 在 US GAAP 下,收到的利息、收到的股息(dividends)、支付的利息和支付的税款计入 CFO,支付的股息计入 CFF。
- 考试惯例:IFRS 允许收到的利息和股息计入 CFO 或 CFI,支付的利息和股息计入 CFO 或 CFF。现行做法:IFRS 18 自 2027 年 1 月 1 日或之后开始的年度期间生效,对主营业务不是投资或融资的公司,取消了大部分选择。
- 存货减记是非现金项目,计算向供应商支付的现金(cash paid to suppliers)时只能计算一次:要么从 COGS 中减去减记额并使用减记前的存货变动,要么把它留在 COGS 中并使用资产负债表上的存货变动。
随堂小测
On December 31, Tarn Retail, which reports under IFRS, borrowed €45,000 on a 90-day bank note and used the cash to buy merchandise inventory. On the same day it issued €200,000 of seven-year bonds and used the proceeds to buy delivery vans. No interest was paid during the year. The combined effect of these transactions on Tarn's statement of cash flows for the year is that:
查看答案和解析
正确答案: B
分类看每笔现金流的性质,而不是借款的期限。购买存货(inventory)属于日常经营,所以支付的 €45,000 是经营活动现金流出。借款,无论是短期票据还是长期债券,都是融资活动现金流入;购买货车是投资活动现金流出。
CFO:购买存货 −€45,000。
CFI:货车 −€200,000。
CFF:票据 +€45,000,债券 +€200,000,合计 +€245,000。
现金净变动为零。
其他选项为什么错
- A. 融资现金流增加 €245,000,因为 90 天期票据也是借款,和债券一起属于融资活动(CFF)。
- C. 购买存货用掉的现金是经营活动现金流出,所以即使这笔采购的资金来自银行票据,经营现金流也减少 €45,000。
本题要点 任何期限的借款都属于融资;支付存货款属于经营;购买长期资产属于投资。交易的每一笔现金流,要分别归入各自所属的类别。
练习题
Dmitri Volkov is deciding whether to present the operating section of a projected statement of cash flows using the direct or the indirect format. Which of the following statements is most accurate?
查看答案和解析
正确答案: B
间接法(indirect method)以净利润为起点,而净利润同时被现金费用和非现金费用(noncash charges)减少过。折旧(depreciation)减少了净利润,却没有现金流出公司,所以在把净利润调节为 CFO 时要加回。
其他选项为什么错
- A. 直接法(direct method)完全不考虑折旧。它列示现金收入和支出,而折旧两者都不是。
- C. 净利润包含的是销售额,不是收到的现金。应收账款(accounts receivable, AR)的变动正是两者之间的差额,所以必须调整。
本题要点 折旧只在间接法下起作用,要加回到净利润。在直接法下,它从不作为现金项目出现。
Under US GAAP and under IFRS, how may interest paid be classified in the statement of cash flows?
查看答案和解析
正确答案: B
US GAAP 要求把支付的利息作为经营现金流报告。IFRS 允许把支付的利息归入经营或融资现金流。这是考试采用的 IAS 7 选择;IFRS 18 自 2027 年 1 月 1 日或之后开始的年度期间生效,对主营业务不是投资或融资的公司取消了这一选择,把支付的利息归入融资。
其他选项为什么错
- A. 这个选项把两套准则弄反了。US GAAP 对支付的利息没有选择;IFRS 有选择。
- C. IFRS 部分是对的,但 US GAAP 把支付的利息归为经营活动现金流出。
本题要点 支付的利息在 US GAAP 下计入 CFO,在 IFRS 下计入 CFO 或 CFF。收到的利息在 US GAAP 下计入 CFO,在 IFRS 下计入 CFO 或 CFI。
本章题库共 59 道题。 去题库全部练习。
本章要点
- 按现金流对报告公司的作用来分类。出售存货对卖方是经营活动;同一项资产被买来长期使用,对买方是投资活动现金流出。
- 间接法:投资或融资交易(如出售资产、清偿债务)产生的损失要加回,利得要减去。递延所得税负债增加要加上,减少要减去。
- 折旧只在间接法下起作用,要加回到净利润。在直接法下,它从不作为现金项目出现。
- 任何期限的借款都属于融资;支付存货款属于经营;购买长期资产属于投资。交易的每一笔现金流,要分别归入各自所属的类别。
- 支付的利息在 US GAAP 下计入 CFO,在 IFRS 下计入 CFO 或 CFF。收到的利息在 US GAAP 下计入 CFO,在 IFRS 下计入 CFO 或 CFI。