财务报表分析 · 第 31 章
现金流量表分析(二)(Analyzing Statements of Cash Flows II)
CFA 一级 · 财务报表分析 · 第 31 章 · 约 26 分钟
本章学习目标
- LOS 31.a 分析和解读报告的现金流量表与共同比现金流量表(common-size cash flow statement),包括现金的来源与运用,以及经营现金流的可持续性(sustainability)。
- LOS 31.b 计算并解读公司自由现金流(free cash flow to the firm, FCFF)、股权自由现金流(free cash flow to equity, FCFE),以及现金流业绩比率和保障比率。
模块 31.1
现金流量表分析(二)(Analyzing Statements of Cash Flows II)
本节讲分析师怎样分析现金流量表(statement of cash flows):各部分现金从哪里来、用到哪里去,经营活动现金流(cash flow from operating activities, CFO)能说明哪些盈余质量(earnings quality)问题,以及共同比现金流量表的两种格式。随后定义公司自由现金流(free cash flow to the firm, FCFF)、股权自由现金流(free cash flow to equity, FCFE)以及现金流业绩比率和保障比率。这些指标考生都要会算。
LOS 31.a — 解读报告的现金流量表与共同比现金流量表
现金流量表能告诉分析师什么
分析师用现金流量表评估企业的流动性(liquidity)、偿债能力(solvency)和财务弹性(financial flexibility)。它回答几个实际问题:
- 日常经营产生的现金够不够维持业务运转?
- 到期债务能否用内部产生的现金偿还,还是需要新的融资?
- 企业能否承受一笔意外的支付义务,或抓住一个新的机会?
分析的第一步,是列出经营、投资、融资三部分各自的现金来源与运用(sources and uses of cash),再看这种模式是否符合企业所处的**生命周期(life cycle)**阶段。
| 阶段 | 典型模式 |
|---|---|
| 早期成长期(growth) | 经营现金流常为负(现金被应收账款和存货(inventory)占用);缺口靠发行债务或权益(equity)弥补,这种做法不能无限持续 |
| 成熟期(mature) | 经营现金流为正,且大于资本性支出(capital spending);盈余(surplus)返还给贷款人(lenders)和股东(shareholders) |
经营活动:CFO 的来源
可持续的经营现金流来自企业的创利活动(earnings-generating activities)。企业也可以通过压缩**非现金营运资本(noncash working capital)**暂时推高 CFO:
- 加快收回应收账款,或消耗存货(两者都不可能降到零以下),或者
- 放慢向供应商付款。
这样得到的现金归入经营现金流。它不是可持续的现金来源:付款一再拖延,供应商迟早会拒绝继续赊销。
盈余质量。 CFO 与净利润(net income)关系稳定,说明盈余质量好。成熟企业的营运资本(working capital)如果没有增长,CFO 通常高于净利润,因为折旧(depreciation)和摊销(amortization)减少净利润,却不占用现金 。如果净利润长期明显高于 CFO,企业可能在做激进甚至不当的会计选择,例如过早确认收入或推迟确认费用。净利润和 CFO 的波动性也是风险指标。
投资活动与融资活动
- **资本性支出(capital expenditures)**上升通常说明企业在增长;削减资本性支出或出售长期资产能马上释放现金,但旧资产需要更换时,日后的现金流出可能更大。投资活动现金流还包括收购以及证券的买卖。
- 融资部分(融资活动现金流(cash flow from financing activities, CFF))显示现金是否来自发行债务或权益,以及现金是否用于偿还债务、回购股票或支付股息(dividends)。借钱来支付股息或回购股票,需要仔细审视。
共同比现金流量表
有两种格式:
| 格式 | 分母 | 主要用途 |
|---|---|---|
| 以收入为基础(revenue-based) | 每个项目都表示为当期**净收入(net revenue)**的百分比 | 发现趋势并做预测(forecasting):收入预测出来后,与收入挂钩的现金流就能推算出来 |
| 以流入/流出为基础(inflow/outflow-based) | 每项现金流入表示为现金流入总额的百分比;每项现金流出表示为现金流出总额的百分比 | 看哪些来源占主导、现金流向哪里 |
两种格式都不用总资产、现金净变动或 CFO 作分母。CFO 本身是流入和流出相抵后的净额,不能作为单笔支付的基数。
例: Cumbria Home Goods 报告收入 $4,000,向供应商支付的现金(cash paid to suppliers)$2,200,现金流出总额 $3,600。在以收入为基础的格式中,向供应商的付款占收入的 ;在流入/流出格式中,占现金流出总额的 。
如果以收入为基础的报表显示 CFO 占收入的百分比下降,同时存货项目(一项现金运用)增加,说明企业把现金压在了存货上。这与增长相符,但分析师应当追问:存货积压是不是有意为之。
LOS 31.b — 自由现金流与现金流比率
公司自由现金流(FCFF)
**自由现金流(free cash flow)**是企业支付资本性支出(capital expenditures)之后、可以自由支配的现金。它在估值中用得很广,最常用的两个指标是 FCFF 和 FCFE。
**公司自由现金流(FCFF)**是企业支付经营成本和税款、完成固定资本和营运资本投资之后,可供全部资本提供者(债权人和股东)使用的现金。
从净利润出发:
从经营现金流出发(因为 ):
核心概念
其中 = 非现金费用(noncash charges)(折旧和摊销), = 以现金支付的利息, = 税率, = 固定资本投资(fixed capital investment) = 购置新固定资产支付的现金减去出售固定资产收到的现金, = 营运资本投资(working capital investment)(应收账款或存货增加、应付账款减少,都是现金运用)。
- 加回税后利息,是因为利息付给了债权人,而债权人属于 FCFF 所对应的资本提供者。题目没给税率时,可用所得税费用 ÷ 税前利润推算。
- 固定资本投资不等于投资活动现金流(CFI),CFI 还可能包括购买证券或发放贷款。
- 按国际财务报告准则(IFRS),如果支付的利息归入融资活动(IFRS),CFO 中本来就没有扣除利息,所以不加回利息。如果支付的股息(dividends paid)归入了经营活动,要把它加回 CFO,且不做税务调整,因为股息不能税前扣除。
股权自由现金流(FCFE)
**股权自由现金流(FCFE)**是履行全部义务(包括对贷款人的义务)之后,可供普通股股东使用的现金:
核心概念
净借款(net borrowing)= 新发行债务 − 偿还债务(偿还额超过新借款时为减项)。题目没给借款信息时,净借款为零。
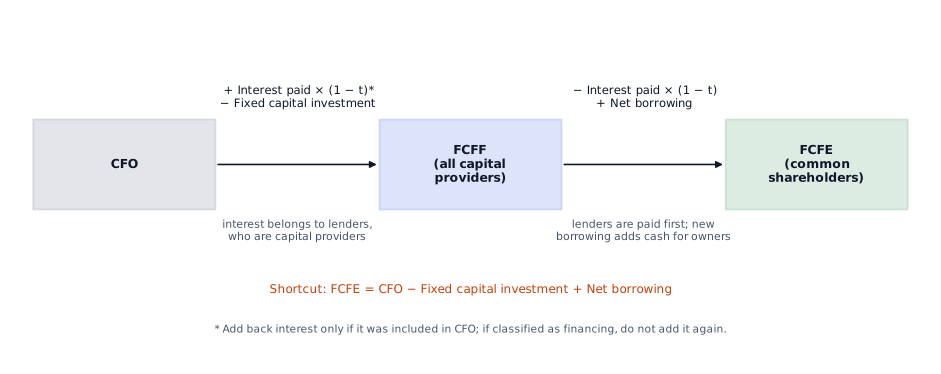
下图显示三个指标的关系:从 CFO 出发,加回税后利息、扣除固定资本投资,得到 FCFF;再支付贷款人的利息并加上净借款,得到 FCFE 下图。
例: 某企业 CFO 为 $920,以现金支付利息 $80(税率 25%),购买设备 $310,出售设备收到 $40,新增净借款 $50。
- ;验算:
现金流比率
现金流比率用于同一企业的跨期比较或企业之间的比较,分为两类。
业绩比率(performance ratios)(经营活动产生现金的能力):
| 比率 | 公式 |
|---|---|
| 现金流与收入比率(cash flow-to-revenue ratio) | CFO / 净收入 |
| 现金资产回报率(cash return-on-assets ratio) | CFO / 平均总资产 |
| 现金权益回报率(cash return-on-equity ratio) | CFO / 平均总权益 |
| 现金与利润比率(cash-to-income ratio) | CFO / 营业利润 |
| 每股现金流(cash flow per share) | (CFO − 优先股股息(preferred dividends)) / 普通股加权平均股数 |
保障比率(coverage ratios)(用 CFO 履行义务、支付开支的能力):
核心概念
| 比率 | 公式 | 衡量内容 |
|---|---|---|
| 债务保障比率(debt coverage ratio) | CFO / 总债务 | 财务风险(financial risk)和杠杆(leverage) |
| 利息保障倍数(interest coverage ratio) | (CFO + 支付的利息 + 支付的税款) / 支付的利息 | 支付利息的能力 |
| 再投资比率(reinvestment ratio) | CFO / 购买长期资产支付的现金 | 用经营现金购置长期资产的能力 |
| 债务偿付比率(debt payment ratio) | CFO / 以现金偿还的长期债务 | 用经营现金偿还长期债务的能力 |
| 股息支付比率(dividend payment ratio) | CFO / 支付的股息 | 用经营现金支付股息的能力 |
| 投资与融资比率(investing and financing ratio) | CFO / 投资活动和融资活动的现金流出 | 购置资产、偿还债务和支付股息的能力 |
如果支付的利息归入融资活动(IFRS),计算利息保障倍数(interest coverage ratio)时不需要加回利息。如果普通股股息归入了经营活动,计算每股现金流时要把它加回 CFO。
例: CFO 为 $1,500,购置新长期资产花费现金 $600,再投资比率为 :经营现金是资本性支出的 2.5 倍。
常见考试陷阱
- 把放慢向供应商付款得到的现金记为融资流入,或把它当作持久的现金来源。
- 再投资比率的分母是购买长期资产支付的现金。CFI 净额(已抵减资产出售收入,IFRS 企业还可能含收到的利息和股息)和投资加融资的全部流出(这是投资与融资比率的分母)都是错误的分母。
- 从 CFO 计算 FCFF 时,税后利息是加回,不是减去。上面的例子里,如果减去,FCFF 会算成 590,而不是 710。
- 要扣除资产出售收入;忘了扣除会低估自由现金流。上面的例子里,忽略 40 的出售收入,FCFF 会算成 670,而不是 710。
- 从净利润出发时,必须扣除营运资本投资:应收账款增加和应付账款减少都会减少自由现金流。
- 现金与利润比率是业绩比率;债务偿付比率是保障比率。
答题技巧
- 已知 FCFF 时,直接用 FCFF − Int × (1 − t) + 净借款(net borrowing)得到 FCFE,不必从 CFO 重新算起。
本节要点
- 现金流量表帮助分析师评估企业的流动性(liquidity)、偿债能力(solvency)和财务弹性(financial flexibility)。
- 加快收回应收账款、消耗存货或放慢向供应商付款得到的现金,归入经营现金流,但不是可持续的现金来源。
- 成熟企业的营运资本(working capital)如果没有增长,CFO 通常高于净利润;净利润长期明显高于 CFO,可能说明会计选择激进或不当。
- 共同比现金流量表有两种格式:每一项除以净收入;或者流入除以流入总额、流出除以流出总额。
- FCFF 等于 CFO + Int × (1 − t) − FCInv,或 NI + NCC + Int × (1 − t) − FCInv − WCInv,其中 FCInv 是购置固定资产支付的现金减去出售固定资产收到的现金。
- FCFE 等于 CFO − FCInv + 净借款(net borrowing),其中净借款是新发行债务减去偿还债务。
- 按 IFRS,支付的利息归入融资活动时,CFO 中本来就没有扣除利息,所以计算 FCFF 时不加回税后利息,计算利息保障倍数(interest coverage ratio)时也不加回利息。
- 业绩比率(如现金流与收入比率、现金与利润比率)衡量经营活动产生现金的能力;保障比率(如债务保障比率、再投资比率(CFO / 购买长期资产支付的现金))衡量用 CFO 履行义务、支付开支的能力。
随堂小测
An analyst reviews three years of results for Pinecrest Media:
| Year | Net income | Cash flow from operations | Accounts receivable (year-end) |
|---|---|---|---|
| Year 1 | 42 | 45 | 60 |
| Year 2 | 51 | 38 | 84 |
| Year 3 | 63 | 31 | 117 |
Which conclusion is most appropriate based on these data?
查看答案和解析
正确答案: C
净利润与经营现金流关系稳定,说明盈余质量好。本题中净利润从 42 增至 63,CFO 却从 45 降到 31,应收账款几乎翻倍。利润越来越多地超过经营现金流,可能说明会计处理激进甚至不当,例如过早确认收入或推迟费用确认(expense recognition)。应收账款积压说明收入的入账远远早于现金的收回。
净利润减 CFO:第 1 年 ;第 2 年 ;第 3 年 。
应收账款从 60 增至 117(+95%),净利润只增长 50%,说明收入入账快于现金收回。
其他选项为什么错
- A. 经营现金流朝相反方向变动时,报告利润稳定增长并不能说明盈余质量。两者走势背离,正是警示信号。
- B. 成长中的企业营运资本扩张,经营现金流往往低于净利润,所以这句话的方向说反了。差距持续存在并不断扩大,也需要调查。
本题要点 连续几年比较净利润和 CFO:利润持续超过 CFO 且差距不断扩大,是盈余质量的危险信号。
练习题
Amara Osei is valuing Kestrel Logistics, which reports under US GAAP (interest paid is included in operating activities). She collects the following data:
| Item | Amount ($) |
|---|---|
| Net cash provided by operating activities | 4,600 |
| Fixed capital investment (net) | 950 |
| Cash interest paid | 300 |
| Income before tax | 5,000 |
| Income tax expense | 1,250 |
| Net income | 3,750 |
Kestrel's free cash flow to the firm (FCFF) is closest to:
查看答案和解析
正确答案: A
从 CFO 计算 FCFF,要加回税后利息(利息付给债权人,债权人是资本提供者),再减去固定资本投资。税率从利润表(income statement)推算。
税率
其他选项为什么错
- B. $3,425 把税后利息减掉了(),而不是加回。支付的利息是债权人可得的现金,应计入 FCFF。
- C. $3,025 从净利润出发(),漏掉了非现金费用(noncash charges)和营运资本投资。以净利润为起点时必须做这两项调整,所以题目给出 CFO 时用基于 CFO 的公式。
本题要点 。没给 时,按 计算。
Vasquez Dental Supply reports under US GAAP, so interest paid and income taxes paid are both included in its cash flow from operating activities. For the latest year, CFO was $7,800, cash interest paid was $600, and cash income taxes paid were $1,500. Vasquez's (cash flow) interest coverage ratio is closest to:
查看答案和解析
正确答案: A
现金流利息保障倍数(interest coverage ratio)衡量企业支付利息的能力。CFO 已经扣除了支付的利息和税款,所以要把两者都加回,得到支付前可用的现金,再除以支付的利息。
其他选项为什么错
- B. 14.0 加回了支付的利息,却没有加回支付的税款:。支付的税款也必须加回。
- C. 13.0 直接用 CFO 除以支付的利息(),没有加回 CFO 中已经扣除的利息和税款。
本题要点 利息保障倍数(现金基础)要同时加回支付的利息和税款。IFRS 企业如果把支付的利息列在融资活动中,就不需要加回利息。
本章题库共 14 道题。 去题库全部练习。
本章要点
- 连续几年比较净利润和 CFO:利润持续超过 CFO 且差距不断扩大,是盈余质量的危险信号。
- 。没给 时,按 计算。
- 利息保障倍数(现金基础)要同时加回支付的利息和税款。IFRS 企业如果把支付的利息列在融资活动中,就不需要加回利息。