财务报表分析 · 第 32 章
存货分析(Analysis of Inventories)
CFA 一级 · 财务报表分析 · 第 32 章 · 约 44 分钟
本章学习目标
- LOS 32.a 描述按成本与可变现净值孰低(lower of cost and net realizable value)计量存货(美国公认会计原则(US GAAP)下还有成本与市价孰低(lower of cost or market)),以及存货减记和减记转回对财务报表和比率的影响。
- LOS 32.b 计算并解释存货成本的通货膨胀(inflation)和通货紧缩(deflation)怎样影响使用先进先出法(first-in, first-out, FIFO)、后进先出法(last-in, first-out, LIFO)或加权平均成本法(weighted average cost)的企业的财务报表和比率,包括 LIFO 清算(LIFO liquidation)。
- LOS 32.c 描述存货的列报和披露,以及分析师审阅存货披露、存货构成和存货比率时考虑的问题。
模块 32.1
存货计量(Inventory Measurement)
本章讲三件事:资产负债表(balance sheet)上的存货(inventory)怎样计量;价格上涨或下跌时,先进先出法(first-in, first-out, FIFO)、后进先出法(last-in, first-out, LIFO)和加权平均成本法(weighted average cost)怎样改变财务报表;存货披露和存货比率能告诉分析师什么。要会算的是存货减记、LIFO 转 FIFO 的重述和存货周转率(inventory turnover)。
LOS 32.a — 成本与可变现净值孰低(以及成本与市价孰低)
复习:哪些成本计入存货?
计量存货之前,先把资本化(capitalized)的成本和当期费用分开。存货成本包括:扣除商业折扣和返利后的购买价、进口关税、使存货达到目前地点和状态所需的运输和装卸费、直接人工,以及固定和变动制造费用。正常损耗计入生产成本。以下各项计入费用:非正常损耗;仓储费(生产过程必需的除外);管理费用;销售费用。把本应费用化(expensed)的成本资本化,会高估存货和当期利润。货物卖出后,资本化的成本转为销售成本(cost of goods sold, COGS)。
适用哪条计量规则?
| 准则 / 成本计算方法 | 资产负债表计量 | 以后价值回升 |
|---|---|---|
| 国际财务报告准则(International Financial Reporting Standards, IFRS)(FIFO、加权平均成本法、个别计价法(specific identification);不允许用 LIFO) | 成本与可变现净值孰低(lower of cost or net realizable value) | 允许转回,但以原先减记的金额为限(账面价值(carrying value)不能超过原始成本) |
| 美国公认会计原则(US GAAP),LIFO 和零售价法以外的任何方法(如 FIFO、加权平均成本法) | 成本与 NRV 孰低 | 不允许转回 |
| US GAAP,LIFO 或零售价法(retail method) | 成本与市价孰低 | 不允许转回 |
核心概念
可变现净值(net realizable value, NRV)=估计售价 − 估计销售费用(selling costs)(处置费用) − 估计完工成本(completion costs)。
成本与市价孰低(US GAAP 下的 LIFO 和零售价法企业)
市价(market)通常取重置成本(replacement cost),但要落在一个区间内:
核心概念
- 上限:NRV。重置成本高于 NRV 时,市价=NRV。
- 下限:NRV − 正常利润率(normal profit margin)。重置成本低于下限时,市价=NRV − 正常利润率。
- 落在两者之间时,市价=重置成本。
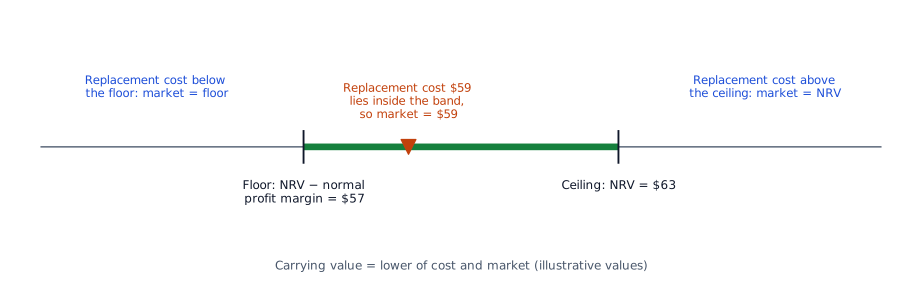
然后,账面价值(carrying value)=原始成本与市价中较低者。区间宽度等于正常利润率,所以“市价”最低只能是:售价 − 销售(和完工)费用 − 正常利润率。
例题
每件:原始成本 $64,预计售价 $70,销售费用 $5,完工成本 $2,重置成本 $59,正常利润率 $6。
- NRV 。成本与 NRV 孰低:,每件减记 $1。
- 市价区间:下限 ,上限 。重置成本 59 在区间内,所以市价=59。成本与市价孰低:,每件减记 $5。
第二年 NRV 回升到 $67。IFRS 企业把这件存货转回到 $64(利得 $1,以原减记金额为上限);US GAAP 企业维持新的成本基础不变,等这件存货卖出时毛利更高而已。
减记怎样入账
- 损失计入利润表(income statement),通常通过增加销售成本确认(金额大时单列一行)。**存货等式(inventory equation)**说明了原因:期末存货=期初存货+本期购货 − COGS。期初存货和购货不变,期末存货下降,COGS 就必须上升。
- 企业常用估值备抵(valuation allowance)科目。它是资产备抵账户(contra-asset account),类似累计折旧(accumulated depreciation),这样原始成本和账面价值都能看到。
- IFRS 下的转回(reversal)计入损益,单列一行或冲减 COGS。
- US GAAP 下,减记后的金额成为新的成本基础。
- 通货膨胀(inflation)时期,LIFO 企业较少需要减记,因为它的存货保留的是较早、较低的成本。
- 大宗商品(commodity)的生产商和交易商(农产品和林产品、矿石、贵金属)在 IFRS 和 US GAAP 下都是例外:存货可以按 NRV 列报,即使高于历史成本(historical cost)也可以,未实现利得和损失计入利润表。有活跃市场的,用活跃市场报价;没有的,用近期市场交易价格。
减记对比率的影响(减记当期,损失计入 COGS)
| 项目 / 比率 | 影响 | 原因 |
|---|---|---|
| 流动资产、总资产、权益(equity) | 下降 | 存货减少;损失减少留存收益 |
| 流动比率(current ratio) | 下降 | 存货属于流动资产 |
| 速动比率(quick ratio) | 无影响 | 分子(现金+有价证券+应收账款)不含存货,流动负债也不变 |
| 存货周转率 | 上升 | COGS 更高,存货更低;存货周转天数(days of inventory on hand)和现金转换周期(cash conversion cycle, CCC)缩短 |
| 总资产周转率(total asset turnover) | 上升 | 收入不变,总资产减少 |
| 资产负债率(debt-to-assets)、负债权益比(debt-to-equity) | 上升 | 负债不变,资产和权益减少 |
| 毛利率、营业利润率和净利率 | 下降 | COGS 更高 |
| 总资产收益率(return on assets, ROA)、净资产收益率(return on equity, ROE) | 下降 | 净利润的降幅(百分比)通常大于资产或权益的降幅 |
以后各期,较低的账面金额转入 COGS,COGS 更低,利润更高。再加上资产和权益基数变小,那几期的 ROA 和 ROE 会上升。所以减记会扭曲比率的跨期比较。
常见考试陷阱
- NRV 要从售价中同时扣除销售(处置)费用和完工成本。在上面的例题里,只扣销售费用得到 NRV 为 $65,高于 $64 的成本,就会漏掉 $1 的减记。
- 在 US GAAP 下,成本与市价孰低只适用于 LIFO 和零售价法企业;US GAAP 下的 FIFO 企业用成本与 NRV 孰低。
- 重置成本不自动等于“市价”:要检查上限(NRV)和下限(NRV − 正常利润率)。
- IFRS 的转回以原减记金额为限,所以账面价值(carrying value)永远不会超过成本。US GAAP 完全不允许转回。
- 误以为存货减记会降低速动比率(quick ratio)。
答题技巧
- 在成本与市价孰低下,市价取重置成本、NRV、NRV 减正常利润率这三个数的中间值。
- 速动比率(quick ratio)不含存货,存货减记不影响速动比率,所以速动比率发生变化的选项可以直接排除。
本节要点
- IFRS 企业,以及不用 LIFO 或零售价法的 US GAAP 企业,按成本与 NRV 孰低计量存货;US GAAP 下的 LIFO 和零售价法企业用成本与市价孰低。
- NRV 是估计售价减去销售费用和完工成本。
- 市价取重置成本,但不高于 NRV,不低于 NRV 减正常利润率。
- IFRS 只允许转回到原减记金额为止;US GAAP 不允许转回。
- 损失计入 COGS 时,减记使 COGS 上升,使流动比率(current ratio)、利润率、ROA 和 ROE 下降,使存货周转率上升,速动比率(quick ratio)不变。
随堂小测
Brenvale Creamery makes aged cheese. Its costs for the year are shown below.
| Cost | Amount |
|---|---|
| Milk and other direct materials | 410,000 |
| Direct labor | 185,000 |
| Fixed production overhead | 260,000 |
| Storage of cheese wheels during the aging stage of production | 38,000 |
| Normal spoilage during production | 6,200 |
| Spoilage caused by a refrigeration breakdown (abnormal) | 29,000 |
| Storage of packaged cheese awaiting delivery to customers | 17,500 |
The cost that Brenvale should include in inventory is closest to:
查看答案和解析
正确答案: C
存货成本包括使货物达到目前地点和状态所需的购买成本和加工成本:材料、直接人工、制造费用、正常损耗,以及生产过程必需的仓储(例如奶酪的陈化)。非正常损耗和等待发货的产成品仓储费在发生时费用化(expensed as incurred)。
费用化的项目:非正常损耗 $29,000,包装后奶酪的仓储费 $17,500。
其他选项为什么错
- A. $928,200 把冷藏设备故障造成的 $29,000 非正常损耗也资本化了,即 。非正常损耗在发生时计入费用。
- B. $916,700 把生产完成后的 $17,500 仓储费也资本化了,即 。只有生产过程必需的仓储才计入存货成本。
本题要点 计入存货:购买成本、加工成本、正常损耗、与生产有关的仓储。计入费用:非正常损耗、生产完成后的仓储、管理费用、销售费用。
模块 32.2
通货膨胀对 FIFO 和 LIFO 的影响(Inflation Impact on FIFO and LIFO)
LOS 32.b — 通货膨胀(inflation)和通货紧缩(deflation)对 FIFO、LIFO 和加权平均成本法(weighted average cost)的影响
复习:三种成本流转假设(cost flow assumptions)
| 方法 | 计入**销售成本(cost of goods sold, COGS)**的成本 | 留在**期末存货(ending inventory)**的成本 | 适用准则 |
|---|---|---|---|
| 先进先出法(first-in, first-out, FIFO) | 最早的成本 | 最近的成本 | 国际财务报告准则(IFRS)和美国公认会计原则(US GAAP) |
| 后进先出法(last-in, first-out, LIFO) | 最近的成本 | 最早的成本 | 仅 US GAAP(IFRS 禁止) |
| 加权平均成本法 | 可供销售商品的平均成本 | 平均成本 | IFRS 和 US GAAP |
几种方法的区别在于:哪些成本分配给已售出的存货(inventory),哪些分配给留存的存货。货物的实物流转不必与之一致。
例题(定期盘存制(periodic system))
期初存货 100 件,每件 $10;先购入 200 件,每件 $12,再购入 200 件,每件 $14。销售 350 件。可供销售商品:500 件,成本 。
| 方法 | COGS | 期末存货(150 件) |
|---|---|---|
| FIFO | ||
| LIFO | ||
| 加权平均 |
平均成本 。每种方法下,COGS+期末存货=6,200。成本上涨时,加权平均介于 FIFO 和 LIFO 之间。FIFO 和 LIFO 存货之差()就是 LIFO 储备(LIFO reserve)。
使用 LIFO 的 US GAAP 企业要披露 LIFO 储备。分析师可以据此把它的数字重述为 FIFO 口径,再和 FIFO 或 IFRS 同行比较:
核心概念
- 每个资产负债表(balance sheet)日:FIFO 存货=LIFO 存货+LIFO 储备。
- FIFO COGS=LIFO COGS −(期末 LIFO 储备 − 期初 LIFO 储备)。
- 用 FIFO 数字重算各项比率。
*例:*一家使用 LIFO 的零售商报告 COGS $5,300,期初存货 $900,期末存货 $1,100,LIFO 储备从 $300 增至 $420。FIFO COGS ,FIFO 存货分别为 和 。存货周转率(inventory turnover)从报告的 LIFO 口径 降到 FIFO 口径 。
价格上涨,数量稳定或增加
| 项目 | FIFO 与 LIFO 比较 |
|---|---|
| 销售成本 | FIFO 较低,LIFO 较高 |
| 期末存货 | FIFO 较高,LIFO 较低 |
| 毛利、营业利润、税前利润和净利润 | FIFO 较高 |
| 所得税 | FIFO 较高 |
| 现金流(税后) | LIFO 较高(交税较少) |
| 营运资本(working capital)、流动比率(current ratio) | FIFO 较高 |
| 股东权益(stockholders' equity)(留存收益)、总资产 | FIFO 较高 |
| 负债权益比、负债比率 | FIFO 较低 |
| 存货周转率(COGS / 平均存货) | LIFO 较高(分子较大,分母较小);FIFO 的存货周转天数(days of inventory on hand)较长 |
加权平均成本法的数字介于 FIFO 和 LIFO 之间。价格下跌时,所有影响都反过来:此时与 FIFO 相比,LIFO 的 COGS 较低,毛利和净利润较高,存货较高,营运资本(working capital)较高,税较高,现金流较低;FIFO 的利润最低。
*价格稳定。*如果采购成本没有变化(期初存货也按同样成本购入,或期初存货为零),FIFO、LIFO 和加权平均成本法(weighted average cost)得到的 COGS、期末存货和毛利完全相同。
*通货膨胀(inflation)时让报告的税前利润(和税)最低。*US GAAP 企业用 LIFO。IFRS 禁止 LIFO,在 IFRS 下,加权平均成本法的利润低于 FIFO。
哪个数字“最有用”?
- 资产负债表:FIFO 存货最接近现行成本(current cost)(经济价值(economic value)),因为它包含最近的采购成本。
- 利润表(income statement):LIFO 的 COGS 最接近现行成本。它用最近的成本和当期收入配比,更能反映当期利润和未来盈利能力。
- 价格上涨或下跌时都是如此。
LIFO 清算(LIFO liquidation)
LIFO 企业的存货数量减少时,较早、成本较低的 **LIFO 层(LIFO layers)**中的存货进入 COGS,这就是 LIFO 清算(LIFO liquidation)。在通货膨胀环境下,LIFO 清算:
- 降低 COGS,提高毛利率和营业利润率,所得税也增加;
- 带来的利润不可持续,因为企业不能一直卖旧的存货层而不补货;
- 可能是有意为之(管理层压降存货以抬高利润),也可能是被动发生(罢工、供应商缺货、预期订单减少)。
分析师在附注中查看 LIFO 储备是否减少,作为可能发生清算的信号;如果影响重大(material),要调整利润率。
*例:*存货层为 100 件 $8 和 100 件 $11;本年企业以 $15 购入 400 件,销售 450 件。LIFO COGS ;如果购入 450 件,COGS 应为 。清算使毛利增加 。
例题详解:把 LIFO 企业重述为 FIFO 口径
一家使用 LIFO 的 US GAAP 零售商报告收入 $26,000,COGS $18,600,期初存货 $3,100,期末存货 $3,500。LIFO 储备在年内从 $900 增至 $1,250。
第 1 步:FIFO 存货。年初 ,年末 。
第 2 步:FIFO COGS 。
第 3 步:毛利率。LIFO 口径 ,FIFO 口径 。
第 4 步:存货周转率。LIFO 口径 ,FIFO 口径 ,存货周转天数分别为 64.8 和 87.5。
结果:按 FIFO 口径,这家零售商的毛利率较高,存货周转较慢。两个差异都符合价格上涨的规律:LIFO 的 COGS 高于 FIFO,LIFO 的存货低于 FIFO。
常见考试陷阱
- 通货膨胀(inflation)时 LIFO 现金流较高,原因是交税较少。各种方法下的税前现金支出都相同。
- 价格下跌时,通货膨胀下的每个结论都反过来。
- 即使价格上涨,发生 LIFO 清算(LIFO liquidation)的 LIFO 企业也可能报告比 FIFO 企业更高的利润率。
- IFRS 报告主体不能用 LIFO。
- **个别计价法(specific identification)**按每件存货自己的实际成本计价,结果可能高于也可能低于其他方法,取决于卖出的是哪几件。
答题技巧
- 价格上涨时,从 LIFO 的 COGS 较高入手:利润较低、税较少、税后现金流较高随之而来;价格下跌时,所有比较都反过来。
- 价格单向变动时,加权平均成本法的数字总是介于 FIFO 和 LIFO 之间。
本节要点
- FIFO 把最早的成本计入 COGS,把最近的成本留在期末存货;LIFO 正好相反;IFRS 禁止 LIFO。
- 价格上涨、数量稳定或增加时,LIFO 的 COGS 较高,利润和税较低,税后现金流较高;FIFO 的存货、营运资本(working capital)和权益较高。
- FIFO 存货=LIFO 存货+LIFO 储备(LIFO reserve);FIFO COGS=LIFO COGS −(期末 − 期初 LIFO 储备)。
- 资产负债表上,FIFO 存货最接近现行成本;利润表(income statement)上,LIFO 的 COGS 最接近现行成本。
- 通货膨胀(inflation)时,LIFO 清算(LIFO liquidation)降低 COGS,提高利润率和税,但多出的利润不可持续;LIFO 储备减少是它的信号。
随堂小测
Tolworth Hardware Supply reports under US GAAP and uses the LIFO method. For the year just ended it reported cost of goods sold of $4,815,000. Its inventory footnote shows a LIFO reserve of $612,000 at the beginning of the year and $538,000 at the end. Purchase costs fell during the year, and inventory quantities were unchanged. An analyst restates Tolworth's results to a FIFO basis to compare it with a peer that reports under IFRS. Tolworth's cost of goods sold on a FIFO basis is closest to:
查看答案和解析
正确答案: A
FIFO 销售成本(cost of goods sold, COGS)等于 LIFO 销售成本减去年内 LIFO 储备(LIFO reserve)的变动额。储备减少了 $74,000,变动额为负,所以 FIFO COGS 高于 LIFO COGS。这符合采购成本下降的情况:FIFO 把较早、较高的成本计入 COGS,LIFO 计入的是最新、较低的成本。存货数量没变,没有动用旧的 LIFO 层:储备减少反映的是采购成本下降,不是 LIFO 清算(LIFO liquidation)。不过两种情况下重述公式都一样。
LIFO 储备变动 。
用存货等式验证:COGS=期初存货+本期购货 − 期末存货。两种方法下购货相同。FIFO 存货比 LIFO 存货年初多 $612,000,年末多 $538,000,所以 FIFO COGS 比 LIFO COGS 多 。
其他选项为什么错
- B. $4,741,000 是从 LIFO COGS 中减去 $74,000,相当于假设储备增加了。储备实际是减少,变动额为负,减去它会使 COGS 增加。
- C. $4,277,000 减去了整个期末 LIFO 储备 $538,000。期末储备是 FIFO 和 LIFO 存货的累计差额,用于调整资产负债表。只有年内储备的变动额才进入 COGS。
本题要点 ,。储备减少时,FIFO COGS 高于 LIFO COGS。
模块 32.3
列报与披露(Presentation and Disclosure)
LOS 32.c — 存货列报、披露和分析师关注的内容
必须披露的内容(国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)大体相同)
存货(inventory)披露大多在附注里。分析师借助这些披露判断存货管理得好不好,并调整报表,使企业可以和同行比较。
- 所用的成本流转方法(cost flow method)(FIFO、LIFO、加权平均成本法(weighted average cost)等),分析师不需要自己推断。
- 存货的**账面价值(carrying value)**总额,以及在适用时按类别(原材料(raw materials)、在产品(work in progress)、产成品(finished goods))列示的账面价值。
- 按**公允价值减销售费用(fair value less selling costs)**列报的存货的账面价值。
- 本期费用化(expensed)的存货成本(COGS)。
- 本期**存货减记(inventory write-downs)**的金额(估值备抵(valuation allowances))。
- 本期减记转回(reversals of write-downs),并说明导致转回的情况。只有 IFRS 企业披露这一项,因为 US GAAP 禁止转回。
- **用作负债抵押品(collateral)的存货(inventories pledged as collateral)**的账面价值。这只是披露:存货仍列在流动资产中,不与负债相抵。
看存货构成
商品流通企业(零售商、批发商)只列一行存货。制造企业分别列示原材料、在产品和产成品,其构成可以提示未来需求:
| 模式 | 可能的信号 |
|---|---|
| 原材料和/或在产品增加 | 管理层预期需求上升,未来收入和利润会增加 |
| 产成品增加,而原材料和在产品减少 | 需求转弱;以后可能减记 |
| 产成品增速快于销售 | 需求下降,存货过多或出现陈旧存货(obsolete inventory);减记时未来利润下降;还会增加仓储、保险和税费,并占用闲置资金 |
分析师会用其他资料印证这些信号:管理层讨论与分析(management's discussion and analysis)、行业数据和行业刊物、年报的其他部分、与管理层的沟通,以及同行公司的报表。
存货比率
核心概念
*例:*COGS 为 4,800,平均存货为 600,存货周转率(inventory turnover)为 8.0,存货周转天数(days of inventory on hand, DOH) 天。
| 观察到的情况 | 可能的解释 |
|---|---|
| 周转率过低 / DOH 偏高或上升 | 存货滞销或陈旧;以后可能减记 |
| 周转率高,销售增长等于或高于行业水平 | 存货管理有效率 |
| 周转率高,销售增长低于行业水平 | 存货太少,错失了销售;减记使存货变小时也会出现这种情况 |
其他检查项:毛利率(gross profit margin)(投入成本上涨会压缩利润率);估值备抵占产成品成本的比例(比例上升说明存货陈旧);流动性(liquidity)。**流动比率(current ratio)**包含存货,**速动比率(quick ratio)**不含存货,所以存货大幅减少时,流动比率可能下降,速动比率反而改善。存货是流动性最差的流动资产之一,把存货变成现金大约需要存货周转天数加上应收账款周转天数(days of sales outstanding)。因此有些分析师更看重速动比率。
常见考试陷阱
- 在 US GAAP 企业的附注里找减记转回。
- 把用作抵押的存货和它担保的贷款相抵,或把它移出流动资产。
- 把原材料和在产品的增加理解为需求疲软的信号。
本节要点
- 存货(inventory)披露包括:成本流转方法、按类别列示的账面价值(carrying value)、计入费用的成本、减记、转回(仅 IFRS)以及用作抵押的存货。
- 原材料和在产品增加,说明管理层预期需求上升;产成品增速快于销售,说明需求疲软或存货陈旧。
- 存货周转率(inventory turnover)=COGS ÷ 平均存货,存货周转天数(days of inventory on hand, DOH)等于 365 除以周转率。
- 周转率低说明存货滞销或陈旧;周转率高而销售增长低于行业,说明存货太少。
随堂小测
An analyst reviews the following data for Merrow Cycle Parts, whose industry peers have maintained steady inventory levels:
| Item | Year 1 | Year 2 |
|---|---|---|
| Cost of goods sold | 7,300 | 7,665 |
| Average inventory | 1,000 | 1,680 |
| Finished goods (year-end) | 610 | 975 |
| Sales growth | 4% | 3% |
Merrow's days of inventory on hand in Year 2, and the most likely interpretation, are:
查看答案和解析
正确答案: C
存货周转天数(days of inventory on hand, DOH)等于 365 除以存货周转率(COGS / 平均存货)。DOH 从 50 天升到 80 天,同时销售增长放缓,产成品增速远快于销售。这些都是存货(inventory)滞销或陈旧的迹象,以后可能需要减记,压低未来利润。
第 1 年:周转率 ;DOH 天。
第 2 年:周转率 ;DOH 天。
产成品增长 ,而销售只增长 3%。
其他选项为什么错
- A. 约 50 天是第 1 年的数字;第 2 年周转率降到约 4.56,DOH 升到约 80 天。DOH 上升不是效率(efficiency)提高的信号。
- B. DOH 数字对,但 DOH 上升(周转率下降)意味着存货放得更久。再加上产成品增速超过销售,说明存货管理变差了。
本题要点 周转率低或 DOH 上升,再加上产成品增速超过销售,说明存货陈旧,以后会减记。
练习题
Three companies each report that the net realizable value of their inventory is now above its original cost. Which company is most likely permitted to carry that inventory on its balance sheet at an amount above historical cost?
查看答案和解析
正确答案: B
大宗商品(commodity)的生产商和交易商,例如农产品、林产品、矿石和贵金属,可以按可变现净值(net realizable value, NRV)列报存货,即使高于历史成本(historical cost)也可以。这个例外在 IFRS 和 US GAAP 下都适用。市价变动产生的利得和损失计入利润表(income statement);有活跃市场时用市场报价。
其他选项为什么错
- A. US GAAP 下,存货按成本与可变现净值孰低列报(LIFO 和零售价法用成本与市价孰低),所以价值涨到成本以上的部分不确认。大宗商品例外不适用于电子产品零售商。
- C. IFRS 下,可变现净值回升时要转回减记,但以原减记金额为限。账面金额可以回到成本,但不能超过成本。
本题要点 大宗商品生产商和交易商(农产品和林产品、矿产、贵金属)在 IFRS 和 US GAAP 下都可以按高于历史成本的金额列报存货,价值变动计入利润表。减记转回最多恢复到成本。
An analyst suspects that Cordell Hardware, a LIFO user facing rising purchase costs, drew down old inventory layers this year to lift its reported profit. The most reliable evidence of such a LIFO liquidation is a:
查看答案和解析
正确答案: A
发生 LIFO 清算(LIFO liquidation)时,较早、较便宜的存货层进入销售成本(cost of goods sold, COGS)。FIFO 和 LIFO 存货之间的差额,也就是 LIFO 储备(LIFO reserve),随之缩小。所以附注中披露的储备减少是直接信号;如果影响重大(material),分析师应调整利润率。
其他选项为什么错
- B. 清算确实会提高毛利率,但售价上涨、投入成本下降等很多原因也会让利润率上升,所以仅凭利润率上升不能判断发生了清算。
- C. 存货相对销售下降还有别的原因,例如存货管理改善;而且在 FIFO 或加权平均成本法(weighted average cost)下根本没有 LIFO 层可以清算。附注中的储备才是专门的检验指标。
本题要点 看附注中 LIFO 储备是否下降,来发现 LIFO 清算;清算带来的利润增加不可持续。
本章题库共 44 道题。 去题库全部练习。
本章要点
- 计入存货:购买成本、加工成本、正常损耗、与生产有关的仓储。计入费用:非正常损耗、生产完成后的仓储、管理费用、销售费用。
- 大宗商品生产商和交易商(农产品和林产品、矿产、贵金属)在 IFRS 和 US GAAP 下都可以按高于历史成本的金额列报存货,价值变动计入利润表。减记转回最多恢复到成本。
- ,。储备减少时,FIFO COGS 高于 LIFO COGS。
- 看附注中 LIFO 储备是否下降,来发现 LIFO 清算;清算带来的利润增加不可持续。
- 周转率低或 DOH 上升,再加上产成品增速超过销售,说明存货陈旧,以后会减记。