财务报表分析 · 第 33 章
长期资产分析(Analysis of Long-Term Assets)
CFA 一级 · 财务报表分析 · 第 33 章 · 约 1 小时
本章学习目标
- LOS 33.a 比较外购、内部开发和通过企业合并取得的无形资产(intangible assets)在会计处理上的差别。
- LOS 33.b 解释并评价不动产、厂房和设备(property, plant and equipment, PP&E)和无形资产(intangible assets)的减值(impairment)、重估和终止确认(derecognition)对财务报表和财务比率的影响。
- LOS 33.c 分析和解读不动产、厂房和设备(property, plant, and equipment, PP&E)及无形资产(intangible assets)的披露,包括估计平均年限和使用寿命。
模块 33.1
无形长期资产(Intangible Long-Lived Assets)
本章讲三件事:无形资产(intangible assets)按取得方式怎样确认;不动产、厂房和设备(property, plant and equipment, PP&E)和无形资产怎样计提减值(impairment)、重估和终止确认(derecognition);相关披露能告诉分析师什么。考生要会按国际财务报告准则(International Financial Reporting Standards, IFRS)和美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP)计量减值损失,会算资产终止确认时的利得或损失,还要会用披露数据估计平均年限、总使用寿命和剩余使用寿命。
LOS 33.a — 无形资产:外购、内部开发和通过企业合并取得
预备知识回顾:长期资产的资本化
本章默认读者已经熟悉“资本化还是费用化”的判断。一项支出如果能带来未来经济利益,就资本化(capitalized),即计入资产成本;如果利益在当期就用完了,就费用化(expensed)。对长期资产(long-lived asset)来说,使资产达到预定可使用状态的支出要资本化;资产运行中的支出在发生时费用化(expensed as incurred)。
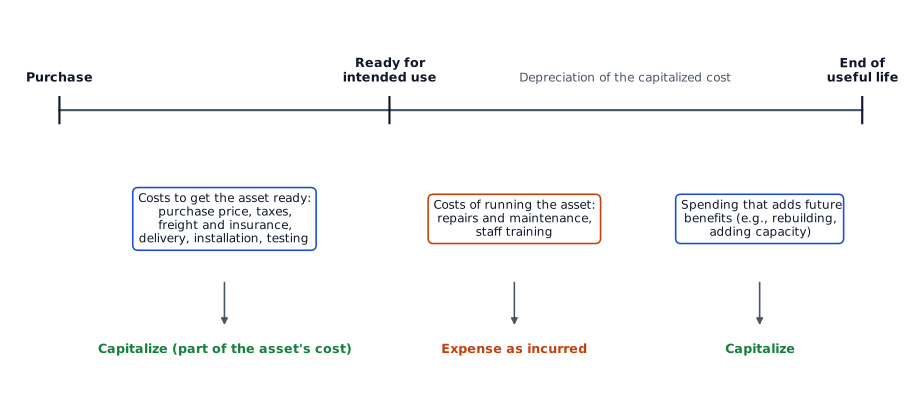
取得之后,长期资产按成本模式(cost model)计量,即成本减累计折旧(accumulated depreciation)或累计摊销,以及减值。US GAAP 只允许成本模式。IFRS 允许公司对每一类资产选择成本模式或重估模式(revaluation model)。
什么是无形资产
**无形资产(intangible assets)**是没有实物形态的长期资产,例如专利、版权、品牌名称、商标(trademarks)、许可证、**特许经营权(franchise rights)**和客户名单。会计处理取决于两种分类:
核心概念
| 分类 | 含义 | 会计后果 |
|---|---|---|
| 有限期无形资产(finite-lived intangible asset) | 利益在可预见的日期结束(受法律、合同或经济因素限制) | 成本在使用寿命内摊销(amortized) |
| 无限期无形资产(indefinite-lived intangible asset) | 受益期没有可预见的期限(例如商誉(goodwill)、能以极低成本续期的商标或许可证) | 不摊销;至少每年做一次减值测试 |
| 可辨认无形资产(identifiable intangible asset) | 可以单独分离(或源于合同性或法定权利),由企业控制,预期很可能带来未来经济利益,成本能可靠计量 | 可以单独确认 |
| 不可辨认无形资产(unidentifiable intangible asset) | 不能脱离企业单独买卖 | 主要例子:商誉 |
外购的专利或有固定合同期限的特许经营权属于有限期无形资产,在剩余使用寿命内摊销(amortization),直到终止确认。专利保护期今年晚些时候才届满的,仍然是资产,剩下的几个月照样摊销。只有已经到期、不再带来任何利益的权利,才不符合资产的定义。
取得方式决定是否列在资产负债表上
| 无形资产的来源 | 处理 |
|---|---|
| 从其他方外购 | 按成本入账(通常是购买时的公允价值(fair value));一揽子购买按相对公允价值分摊 |
| 内部开发 | 支出一般发生时费用化,所以内部创造的品牌、商标和“商誉”不出现在资产负债表(balance sheet)上 |
| 通过企业合并取得 | 购买法(acquisition method):把收购价分摊到被收购方可辨认资产和负债的公允价值上,包括被收购方自己开发并已费用化的可辨认无形资产;剩下的部分是商誉 |
内部形成的无形资产很少能通过确认测试。打造品牌或客户群带来的未来利益很难证明是“很可能的”,支出又和日常经营开支混在一起,成本难以可靠计量。外购或企业合并给每个可辨认项目定下了可计量的金额,同类资产这时就可以资本化。
商誉
商誉是剩余部分(residual),所以收购时确认的可辨认无形资产越多,分给商誉(goodwill)的价款就越少。
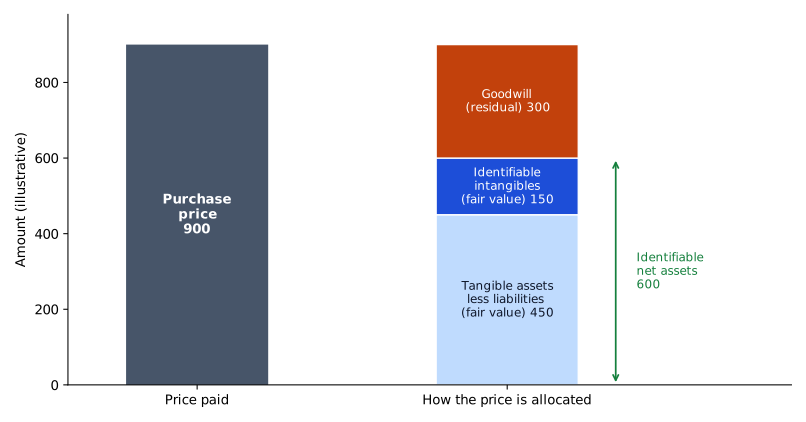
一揽子购入无形资产时,分析师通常更关心买到的是什么资产,而不是分摊了多少金额。例如,新取得的特许经营权本身就能说明未来的经营表现,不管它入账价值是多少。
研究、开发与软件
核心概念
| 支出 | IFRS | US GAAP |
|---|---|---|
| 研究成本(research costs)(探索新知识) | 费用化 | 费用化 |
| 开发成本(development costs)(把研究成果转化为产品或工艺方案) | 满足条件后(例如企业能完成该资产,并打算使用或出售)可以资本化 | 一般费用化 |
| 对外销售的软件 | 适用开发成本的规定 | 确立技术可行性(technological feasibility)之前费用化,之后资本化 |
| 内部使用的软件 | 适用开发成本的规定 | 在项目很可能完成并按预定用途使用之前费用化,之后资本化 |
技术可行性比“很可能完成”更难达到,所以对外销售的软件往往有更多支出被费用化。
资本化与费用化对报表的影响
支出资本化后成为资产,以后通过摊销(amortization)(或折旧(depreciation))进入利润表(income statement)。与费用化同一笔支出相比:
核心概念
| 项目 | 支出发生当年 | 资产寿命内的以后各年 |
|---|---|---|
| 净利润 | 更高 | 更低(有摊销费用) |
| 总资产和权益(equity) | 更高 | 更高(直到摊销完毕) |
| 总资产收益率(return on assets, ROA)和净资产收益率(return on equity, ROE) | 通常更高 | 更低(分子更小,分母更大) |
| 经营活动现金流(cash flow from operating activities, CFO) | 更高;这笔支出属于投资活动流出 | 单笔支出时不变;摊销是非现金项目(要加回) |
| 投资活动现金流(cash flow from investing activities, CFI) | 更低 | 没有影响 |
| 负债/资产、负债/权益 | 更低 | 更低 |
现金流总额完全相同,只是分类不同(不考虑税收差异)。公司如果每年都把新支出资本化,CFO 就每年都更高,因为每年的支出都算投资活动流出。
*例:*Kestrel Apps 第 1 年在符合资本化条件的开发项目上花了 $300,000,按直线法分三年摊销。资本化时,第 1 年的费用是 ,而不是 $300,000,所以第 1 年税前利润高出 $200,000。第 2 年和第 3 年,资本化的公司要确认 $100,000 摊销,费用化的公司没有任何费用,所以前者利润更低;它的资产又更多,因此这两年的 ROA 也更低。
内部开发无形资产的公司,资产比其他条件相同、但外购这些资产的公司更少。比较两家公司时,分析师要对此做调整。
常见考试陷阱
- 内部开发的商标、品牌和商誉要费用化(expensed);同样的项目如果是外购的或通过企业合并取得的,就资本化(capitalized)。
- 无限期无形资产(包括商誉和续期成本很低的商标)不摊销,改做减值测试。
- US GAAP 一般把研究与开发(research and development, R&D)支出费用化(expensed),软件是例外;对外销售的软件,资本化(capitalized)的起点是技术可行性。
- “资本化(capitalized)会提高净利润”只在第一年成立;以后各年净利润和 ROA 都更低。
- 资本化(capitalized)的支出属于投资活动现金流出,所以在付款当期,资本化下的 CFO 更高。以后的摊销(amortization)是非现金项目,不会再次提高 CFO。
本节要点
- 有限期无形资产在使用寿命内摊销(amortization);无限期无形资产(如商誉)不摊销,至少每年做一次减值测试。
- 外购的无形资产(intangible assets)按成本入账;内部开发的无形资产一般在发生时费用化,所以内部创造的品牌、商标和商誉(goodwill)不在资产负债表上。
- 企业合并中,收购价分摊到被收购方可辨认资产和负债的公允价值上,包括被收购方自己开发并已费用化(expensed)的可辨认无形资产,剩下的部分是商誉(goodwill)。
- IFRS 和 US GAAP 下研究成本(research costs)都要费用化(expensed);开发成本在 IFRS 下满足条件后可以资本化(capitalized),在 US GAAP 下一般费用化。
- 按 US GAAP,对外销售的软件在确立技术可行性后资本化(capitalized);内部使用的软件在项目很可能完成并按预定用途使用后资本化。
- 与费用化(expensed)相比,资本化(capitalized)在支出当年带来更高的净利润、资产、权益和 CFO,以及更低的 CFI;以后各年净利润和 ROA 更低。不考虑税收差异,现金流总额相同。
随堂小测
Holloway Brands owns three trademarks, each with a finite useful life. One was bought from a competitor, one was recognized when Holloway acquired Pinecrest Foods, and one was created by Holloway's own marketing department. Which trademark is least likely to be carried on Holloway's balance sheet at cost less accumulated amortization?
查看答案和解析
正确答案: C
内部创造商标这类无形资产(intangible assets)的支出,一般在发生时费用化,所以不确认资产,也就没有可摊销(amortization)的东西。从其他方外购的商标按成本入账,通过企业合并取得的商标按购买法以公允价值入账;两者使用寿命有限,之后都要摊销。
其他选项为什么错
- A. 外购的无形资产按成本(购买时的公允价值)确认。这项商标使用寿命有限,成本要摊销,所以它以成本减累计摊销列示。
- B. 按购买法,被收购方的可辨认无形资产在收购日按公允价值确认,即使是被收购方自己开发的也一样。这样确认的有限期商标之后要摊销。
本题要点 外购的或通过企业合并取得的无形资产列在资产负债表上;内部创造的无形资产要费用化(expensed),研发和软件的例外规定除外。
模块 33.2
减值与终止确认(Impairment and Derecognition)
LOS 33.b — PP&E 和无形资产(intangible assets)的减值(impairment)与终止确认(derecognition)
折旧(depreciation)和摊销(amortization)把资产成本分摊到受益的各个期间。减值是价值意外下降,使资产价值低于账面价值(carrying value)(成本 − 累计折旧(accumulated depreciation)或摊销 − 以前计提的减值)。资产出售、交换、报废或分配出去时,要做终止确认,把它从账上移除。
持有使用资产的减值:国际财务报告准则(International Financial Reporting Standards, IFRS)与美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP)
这些规则适用于使用寿命有限、仍在使用的长期资产(long-lived asset),有形无形都包括在内。两套准则都把减值作为损失计入利润表(income statement)。
核心概念
| IFRS | US GAAP | |
|---|---|---|
| 何时测试 | 每年评估是否存在减值迹象 | 只在事件或情况表明账面价值可能无法收回时测试 |
| 测试 | 账面价值 > 可收回金额(recoverable amount);同一比较也用来计量损失 | 第 1 步,可收回性测试(recoverability test):账面价值 > 未折现未来现金流(undiscounted future cash flows) |
| 可收回金额 | 公允价值减出售成本(fair value less costs to sell)与使用价值(value in use, VIU)(未来现金流的现值)中的较高者 | — |
| 损失的计量 | 账面价值 − 可收回金额 | 第 2 步:账面价值 − 公允价值(fair value)(公允价值未知时用折现的未来现金流) |
| 以后转回 | 允许,以原损失为限(账面价值不能超过假设没有减值时的金额) | 持有使用的资产不允许转回 |
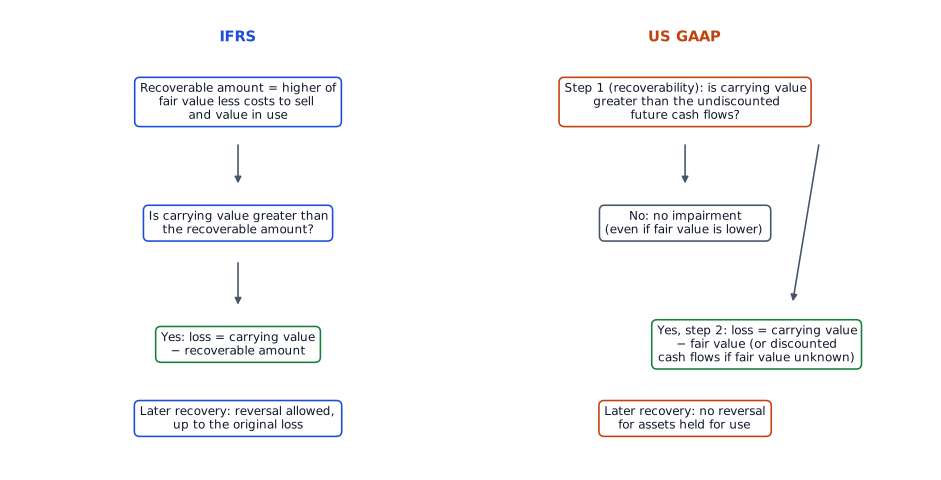
可收回金额(recoverable amount)取两者中的较高者,因为资产所有者既可以卖掉资产,也可以继续使用,会选现金更多的那条路。只有连较好的那个数都收不回账面价值,资产才算减值。
核心概念
*例:*一台机器成本 $2,000,000,累计折旧 $800,000,所以 。公允价值(fair value) $1,105,000,出售成本 $15,000,使用价值(value in use, VIU) $1,130,000,未折现的预期现金流 $1,150,000。
- IFRS:可收回金额 ;损失 。
- US GAAP:第 1 步,未折现现金流 $1,150,000 低于 $1,200,000,资产没有通过可收回性测试;第 2 步,损失为 。
如果未折现现金流高于账面价值,即使公允价值更低,US GAAP 也不确认损失。测试用的是未折现现金流,所以单纯的利率上升不会触发减值。US GAAP 的损失直接对照公允价值计量,而不是公允价值减出售成本(fair value less costs to sell);公允价值未知时使用的折现现金流,相当于 IFRS 下的使用价值。使用价值和未折现现金流的估计都高度依赖管理层的预测(使用价值还取决于折现率(discount rate)的选择)。
减值对报表和比率的影响
核心概念
| 项目 | 减值当年 | 以后各年 |
|---|---|---|
| 净利润 | 更低(确认损失;如果重大(material),作为异常或不常发生的项目列示) | 更高(折旧基数变小) |
| 总资产、权益(equity) | 更低 | 更低 |
| 总资产收益率(return on assets, ROA)、净资产收益率(return on equity, ROE) | 更低 | 更高(NI 更高,分母更小) |
| 资产周转率(asset turnover) | 更高 | 更高 |
| 负债/权益、负债/资产 | 更高(负债不变,权益和资产减少) | 更高 |
| 现金流 | 没有影响;损失在处置之前不能税前扣除 | 没有影响 |
| 递延所得税负债(deferred tax liability, DTL) | 计税基础(tax base)不变而账面价值下降,所以该资产相关的 DTL 减少 | 一直低于不计提减值时的金额;随着账面折旧较低的影响逐步追平,差距缩小 |
减值说明过去的折旧提得太少,过去的利润被高估了。减值需要判断,管理层可以选择时点。把损失推迟到利润好的年份,可以平滑报告的业绩。管理层也可能在业绩已经因外部原因变差、或新管理层上任时“洗大澡(big bath)”,这样低利润就不会算在他们头上;之后资产和权益基数变小,又能抬高未来的 ROA 和 ROE。
重估模式(仅 IFRS)
IFRS 允许公司对某一类 PP&E 按公允价值列示(重估模式(revaluation model));US GAAP 要求采用成本模式(cost model),禁止对持有使用的资产向上重估。
- 增值计入其他综合收益(other comprehensive income, OCI),形成重估盈余(revaluation surplus)。例外是转回以前计入利润表的减值(impairment)的那部分,这部分作为利得计入利润表。
- 向下重估的金额计入损益,但如果是冲减已有的重估盈余,则在冲减范围内减少 OCI。
变动发生的顺序决定每笔变动计入哪里。图中同一项资产经过两次重估,最后的金额不同。每一步先在原处冲掉上一步记下的金额,剩下的部分才计入另一处。
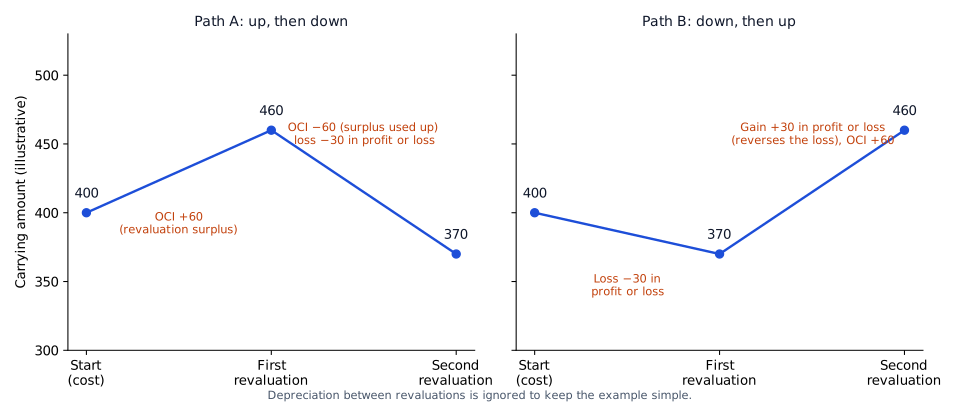
- 向上重估后,资产和权益更高,所以偿债能力比率(solvency ratios)(负债/权益、负债/资产)更低,资产周转率(asset turnover)也更低。可折旧基数变大,未来折旧增加,所以未来的净利润、ROA 和 ROE 更低。
无限期无形资产与持有待售资产
- **无限期无形资产(indefinite-lived intangibles)**不摊销,至少每年做一次减值测试。考试惯例:账面价值高于公允价值时资产减值,损失等于两者之差;没有未折现现金流这道筛选。现行做法:US GAAP 采用这种与公允价值的比较;IFRS(IAS 36)则把账面价值与可收回金额比较,可收回金额是公允价值减出售成本与使用价值中的较高者。如果账面价值 100、公允价值 80、使用价值 110,US GAAP 确认损失 20,IFRS 不确认损失。
- **持有待售(held for sale)**的资产(打算出售、很可能售出、可以立即出售),停止计提折旧;如果账面价值超过公允价值减出售成本,资产就减值,要减记到这个金额,损失计入利润表。IFRS 和 US GAAP 都允许转回这项损失,但不能超过原来的账面价值。
终止确认
| 事项 | 会计处理 |
|---|---|
| 出售 | 利得或损失 = 售价 − 账面价值(成本 − 累计折旧 − 减值),和其他利得、损失一起列报,重大的单独列报;用间接法(indirect method)编制经营活动现金流(cash flow from operating activities, CFO)时,要从净利润中剔除这笔利得或损失,售价款作为投资活动流入 |
| 报废 | 损失等于账面价值(没有处置收入) |
| 交换 | 利得或损失 = 旧资产的公允价值(如果新资产的公允价值更明确,就用新资产的) − 旧资产的账面价值;新资产按公允价值入账(没有可靠的公允价值时,按旧资产的账面价值入账) |
| 分拆(spinoff) | 把一个部门或子公司放进一个新的法律实体,新实体的股份分给母公司股东(shareholders),股东不交回任何母公司股份;之后被分拆方不再纳入母公司的合并报表。分配前的分类和是否有利得或损失:见下文 |
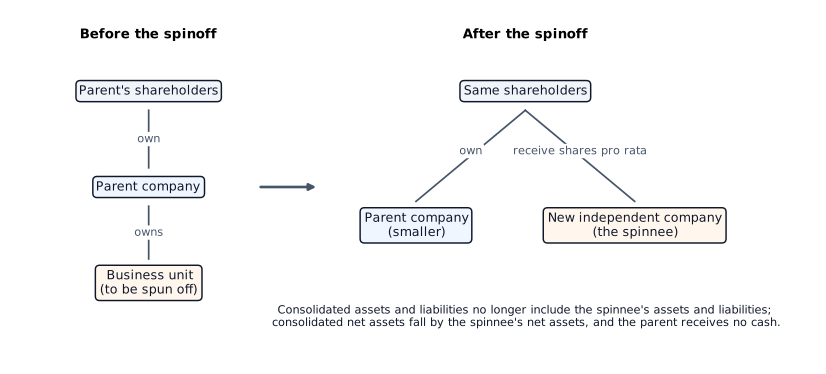
考试惯例:分拆一旦很可能发生,被分拆方的资产和负债(liability)就重分类为持有待售(也叫持有待分配),分配时不确认利得或损失。现行做法:按 IFRS 5,分配极可能发生时就把它们归为持有待分配;IFRIC 17 规定,按比例向所有者做的非现金分配按公允价值计量,所以除非主体处于同一控制之下,可能产生利得或损失。US GAAP 在分配之前一直把它们作为持有使用的资产,并按账面价值记录分拆,不确认利得或损失。
*例:*成本 $500,000、累计折旧 $320,000 的设备以 $150,000 出售:损失 。
*例:*一辆送货车成本 $70,000,累计折旧 $44,000(账面价值 $26,000),用来换一台叉车。货车的公允价值是 $31,000。货车从资产负债表(balance sheet)上移除,叉车按 $31,000 入账,报告利得 。如果两者的公允价值都无法可靠计量,叉车按 $26,000 入账,不产生利得或损失。
常见考试陷阱
- US GAAP 用未折现现金流测试是否减值,但用公允价值(fair value)计量损失。拿上面那台机器来说,如果对照未折现现金流计量损失,得到的是 $50,000,而不是 $95,000。
- IFRS 下,可收回金额(recoverable amount)取两个数中的较高者:公允价值减出售成本(fair value less costs to sell),以及使用价值(value in use, VIU)。还是那台机器,如果用较低的公允价值减出售成本,损失是 $110,000,而不是 $70,000。
- 减值会提高未来的 ROA 和 ROE,也会提高杠杆比率(leverage ratio);它对现金流没有影响。
- US GAAP 下,在用资产既不允许转回,也不允许向上重估,所以评估价值上升什么也不改变。
- 向上重估会降低未来的盈利能力(折旧更多),也会降低偿债能力比率(solvency ratios)。
答题技巧
- US GAAP 下,只要未折现未来现金流等于或高于账面价值,就没有减值,不管公允价值是多少,不用再做第 2 步。
- US GAAP 的可收回性测试用的是未折现现金流,所以单纯的利率上升不会触发减值。
本节要点
- IFRS 下,持有使用的长期资产在账面价值(carrying value)超过可收回金额(recoverable amount)时减值,可收回金额是公允价值减出售成本(fair value less costs to sell)与使用价值(value in use, VIU)中的较高者;损失等于两者之差,以后可以在原损失范围内转回。
- US GAAP 下,持有使用的资产只有在账面价值(carrying value)超过未折现未来现金流时才减值;损失等于账面价值减公允价值(公允价值未知时用折现现金流),不允许转回。
- 减值当年,净利润、资产和权益下降,杠杆比率上升;以后各年净利润、ROA 和 ROE 更高;减值本身对现金流没有影响。
- 在 IFRS 重估模式(revaluation model)下,增值计入 OCI 形成重估盈余(revaluation surplus),除非它转回以前计入利润表的减值(impairment);向下重估计入损益,除非它冲减已有的重估盈余。
- 持有待售的资产不再计提折旧(depreciation),账面价值(carrying value)超过公允价值减出售成本(fair value less costs to sell)时要减记;IFRS 和 US GAAP 都允许转回这项损失,但不能超过原来的账面价值。
- 出售时,利得或损失等于售价减账面价值(carrying value);交换时,等于旧资产的公允价值(如果新资产的公允价值更明确,就用新资产的)减旧资产的账面价值。
随堂小测
Tamarind Beverages reports under US GAAP. It owns a beverage brand that it acquired several years ago, and management has concluded that the brand has an indefinite useful life. The annual impairment review of the brand produces the following estimates.
| Item | $ millions |
|---|---|
| Carrying amount | 64 |
| Undiscounted expected future cash flows | 90 |
| Present value of expected future cash flows (value in use) | 58 |
| Fair value | 52 |
| Costs to sell | 3 |
The impairment loss that Tamarind recognizes on the brand is closest to:
查看答案和解析
正确答案: A
使用寿命无限(indefinite useful life)的无形资产不摊销。它至少每年做一次减值测试,账面价值(carrying value)超过公允价值(fair value)时确认减值损失。US GAAP 对这类资产没有基于未折现现金流的可收回性筛选,所以 $64 million 的账面价值直接和 $52 million 的公允价值比较。$12 million 的损失直接对照公允价值计量,不扣除出售成本。
品牌减记到 $52 million,$12 million 的损失计入利润表。
作为对比,这里不适用的两种测试:
| 测试 | 计算 | 结果 |
|---|---|---|
| US GAAP 对持有使用的 PP&E 的可收回性测试 | 未折现现金流 90 > 账面价值 64 | 不减值 |
| IFRS 可收回金额 | ;损失 | 损失 6 |
其他选项为什么错
- B. $6 million 用的是 IFRS 的可收回金额(recoverable amount),即公允价值减出售成本($49 million)与使用价值($58 million)中的较高者。Tamarind 采用 US GAAP,损失要对照公允价值计量。
- C. $0 套用了 US GAAP 对 PP&E 和持有使用、使用寿命有限的资产的可收回性测试:未折现现金流 $90 million 高于账面价值,这个测试到此就结束了。无限期无形资产(indefinite-lived intangibles)直接和公允价值比较,未折现现金流不起作用。
本题要点 US GAAP 下,持有使用的 PP&E 先要过未折现现金流测试,才计量损失。无限期无形资产跳过这道筛选:只要账面价值超过公允价值,超出部分就是减值损失,即使未折现现金流远高于账面价值。
模块 33.3
长期资产的披露(Long-Term Asset Disclosures)
LOS 33.c — PP&E 和无形资产(intangible assets)的披露,以及分析师怎样使用这些披露
要求的披露
| 国际财务报告准则(International Financial Reporting Standards, IFRS) | 美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP) | |
|---|---|---|
| PP&E,按类别 | 计量基础、折旧方法(depreciation method)、使用寿命或折旧率、折旧费用、期初和期末的账面原值和累计折旧(accumulated depreciation)、期初到期末账面价值的调节表 | 本期折旧费用、主要资产类别(土地、建筑物、机器……)的余额、按类别或合计的累计折旧、折旧方法的总体说明 |
| PP&E 的其他事项 | 所有权限制和用作抵押品(collateral)的资产、购置 PP&E 的协议 | 没有单独列出,但两套准则下所有权限制和用作抵押品的资产一般都要披露 |
| 重估的资产(仅 IFRS) | 重估日、公允价值(fair value)的确定方法、成本模式(cost model)下的账面价值、计入其他综合收益(other comprehensive income, OCI)的重估盈余(revaluation surplus) | 不适用(不允许重估) |
| 无形资产 | 同 PP&E,另加使用寿命是有限还是无限 | 同 PP&E,另加未来五年每年的预计摊销费用 |
| 减值(impairment) | 按类别列示的损失和转回、它们在利润表(income statement)中的列报位置、导致减值的情况 | 减值资产的说明、相关情况、公允价值的确定方法、损失金额、在利润表中的列报位置(持有使用的资产没有转回可以披露,因为 US GAAP 不允许转回) |
*列报。*IFRS 下“按性质(by nature)”编制的利润表在表内直接列示折旧(depreciation)和摊销(amortization);“按功能(by function)”编制的利润表把它们放在销售成本和销售、一般及管理费用(selling, general and administrative expenses, SG&A)里。按间接法(indirect method),折旧和摊销作为非现金费用(noncash charges)在经营活动现金流(cash flow from operating activities, CFO)中加回;购置长期资产的支出和处置收入属于投资活动现金流。采用直接法(direct method)的 US GAAP 公司,仍要在附注中披露间接法调节表。平均年限不是要求披露的项目,由分析师自己估计。
预备知识回顾:折旧方法
本章也默认读者熟悉常用的折旧方法。折旧把可折旧成本分摊到使用该资产的各个期间,可折旧成本等于成本减残值(residual value)。
| Method | Annual depreciation | Year 1 example | Pattern |
|---|---|---|---|
| Straight-line | (Cost − residual value) ÷ useful life | (50,000 − 5,000) ÷ 5 = $9,000 | Same amount every year |
| Double-declining balance | (2 ÷ useful life) × carrying value at the start of the year, never taking carrying value below residual value | (2 ÷ 5) × 50,000 = $20,000 | High early, falling later |
| Units-of-production | (Cost − residual value) × units produced ÷ total expected units | 45,000 × 22,000 ÷ 90,000 = $11,000 | Follows usage |
有两个细节常考。双倍余额递减法(double-declining balance)把折旧率乘以全部账面价值(carrying value),而不是成本减残值;但账面价值降到残值时就停止,所以最后一年的折旧额往往是倒挤出来的。选用更长的使用寿命或更高的残值,会降低折旧费用,从而提高净利润和资产的账面价值,并降低资产周转率(asset turnover)。
用披露数据计算的比率
固定资产周转率(fixed asset turnover)衡量每一美元固定资产带来多少收入;比率越高,说明长期资产用得越有效率。
假设采用直线法(straight-line)折旧、残值为零:
核心概念
核心概念
| 比率 | 分子 | 告诉分析师什么 |
|---|---|---|
| 平均年限(average age) | 累计折旧 | 资产有多旧(两种用途见下文) |
| 总使用寿命(total useful life) | PP&E 原值(历史成本(historical cost)) | 资产全新时的典型寿命 |
| 剩余使用寿命(remaining useful life) | PP&E 净值 | 大约什么时候需要大规模更新支出 |
| 资本性支出/折旧 | 资本性支出 | 公司更新产能的速度是否赶得上损耗(≈ 1 或以上) |
平均年限有两种用途。一家公司如果用的是更旧、效率更低的资产,可能处于竞争劣势;这个估计值还能帮助预测大额资本性支出的时间,进而预测公司未来(近期)的融资需求。
*例:*PP&E 原值 $1,200 million,累计折旧(accumulated depreciation) $450 million,折旧费用 $75 million。
- 平均年限 年
- 总使用寿命 年
- 剩余使用寿命 年
*局限。*这些估计很粗略:资产按大类归并,加速折旧法和金额重大(material)的残值会造成扭曲,资产构成也有影响。
常见考试陷阱
- 分子要和问题对上:累计折旧(accumulated depreciation)得到平均年限,PP&E 原值得到总寿命,PP&E 净值得到剩余寿命。在上例中,用 PP&E 净值除以折旧,得到的“平均年限”是 10 年而不是 6 年;用 PP&E 原值相除,得到的“剩余寿命”是 16 年而不是 10 年。
- 这些比率用年末余额和当年的折旧费用计算。
- 平均年限用来预判资本性支出(capital spending)和融资需求,不用来衡量盈利潜力。
- 只有 US GAAP 要求披露未来五年的摊销预测;只有 IFRS 有重估披露,也只有 IFRS 允许(因此要披露)持有使用资产的减值(impairment)转回。
答题技巧
- 剩余使用寿命等于总使用寿命减平均年限,所以三个估计值知道两个,第三个不用再做除法。
本节要点
- 假设直线法折旧、残值为零,平均年限约等于累计折旧(accumulated depreciation)除以年折旧费用,总使用寿命约等于 PP&E 原值除以年折旧费用,剩余使用寿命约等于 PP&E 净值除以年折旧费用。
- 固定资产周转率等于收入除以平均固定资产,比率越高,说明长期资产用得越有效率。
- 平均年限能看出公司用的资产是否更旧、效率更低,也能帮助预测大额资本性支出的时间和相应的融资需求。
- 只有 US GAAP 要求披露未来五年每年的预计摊销费用;只有 IFRS 有重估披露,也只有 IFRS 允许(因此要披露)持有使用资产的减值(impairment)转回。
- 更长的使用寿命或更高的残值会降低折旧费用,从而提高净利润和资产的账面价值,并降低资产周转率(asset turnover)。
随堂小测
Harrowgate Freight uses straight-line depreciation with negligible salvage values. Selected data from its PP&E note are shown below.
| Item | Amount |
|---|---|
| Gross PP&E, end of year | 840 |
| Accumulated depreciation, end of year | 336 |
| Depreciation expense for the year | 48 |
The estimated remaining useful life of Harrowgate's PP&E is closest to:
查看答案和解析
正确答案: B
剩余使用寿命等于 PP&E 净值(PP&E 原值减累计折旧)除以年折旧费用。
核对:总使用寿命 ;平均年限 ;。
其他选项为什么错
- A. 7.0 年是平均年限(累计折旧/折旧费用 = 336 / 48)。
- C. 17.5 年是总使用寿命(PP&E 原值/折旧费用 = 840 / 48)。
本题要点 剩余寿命 = 总寿命 − 平均年限;三个数都算一遍,可以快速核对是否一致。
练习题
Two otherwise identical companies each spend the same amount on a long-lived asset in Year 1. Brackley Tools capitalizes the outlay and depreciates it; Ostrander Tools expenses it immediately. For the years that follow Year 1, Brackley, compared with Ostrander, will most likely report:
查看答案和解析
正确答案: B
支出当年之后,资本化(capitalized)的公司还要计提折旧,而费用化(expensed)的公司已经一次性扣除了全部金额,所以资本化公司的净利润更低。资本化的成本还留在资产负债表上,它的总资产也更高。分子更小、分母更大,总资产收益率(净利润/总资产)就更低。
其他选项为什么错
- A. 净利润确实更低,但 ROA 不可能更高:资本化的公司分子更小,资产基数又更大。
- C. 净利润只在支出当年更高(资本化避免了一次性扣除全部费用)。以后各年因为有折旧,净利润更低。
本题要点 与费用化相比,资本化在第一年带来更高的净利润和更高的 CFO,因为这笔支出属于投资活动现金流(cash flow from investing activities, CFI)。以后各年净利润、ROA 和 ROE 都更低;单笔支出时 CFO 不变,因为摊销(amortization)和折旧都是非现金项目。
本章题库共 25 道题。 去题库全部练习。
本章要点
- 外购的或通过企业合并取得的无形资产列在资产负债表上;内部创造的无形资产要费用化(expensed),研发和软件的例外规定除外。
- 与费用化相比,资本化在第一年带来更高的净利润和更高的 CFO,因为这笔支出属于投资活动现金流(cash flow from investing activities, CFI)。以后各年净利润、ROA 和 ROE 都更低;单笔支出时 CFO 不变,因为摊销(amortization)和折旧都是非现金项目。
- US GAAP 下,持有使用的 PP&E 先要过未折现现金流测试,才计量损失。无限期无形资产跳过这道筛选:只要账面价值超过公允价值,超出部分就是减值损失,即使未折现现金流远高于账面价值。
- 剩余寿命 = 总寿命 − 平均年限;三个数都算一遍,可以快速核对是否一致。