财务报表分析 · 第 34 章
长期负债与权益专题(Topics in Long-Term Liabilities and Equity)
CFA 一级 · 财务报表分析 · 第 34 章 · 约 1 小时 1 分钟
本章学习目标
- LOS 34.a 解释承租人和出租人在国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)下如何报告融资租赁和经营租赁。
- LOS 34.b 解释设定提存计划(defined contribution plan)、设定受益计划(defined benefit plan)和以股份为基础的薪酬计划(share-based compensation plan)的报告方法。
- LOS 34.c 描述租赁、养老金和以股份为基础的薪酬的列报与披露。
模块 34.1
租赁(Leases)
本章讲承租人和出租人的租赁会计、设定提存养老金计划和设定受益养老金计划、以股份为基础的薪酬,以及各自要求的披露。考生要会判断租赁的类别,计量承租人在租赁期内的租赁负债(lease liability)和使用权资产(right-of-use asset),计算养老金计划的资金状况,并计量股份支付奖励的费用。
LOS 34.a — 承租人和出租人对租赁的财务报告
什么是租赁,企业为什么租赁
在**租赁(lease)**中,**承租人(lessee)定期付款,换取在一段时间内使用出租人(lessor)**所拥有的某项特定资产的权利。一份合同只有同时满足三点才算租赁:(1)指向一项特定资产;(2)承租人在租赁期内实际上取得该资产的全部经济利益;(3)承租人有权决定资产怎么用。
租赁是“借钱买”之外的另一种选择。对承租人来说,常见的好处有:
- 期初现金流出少。租赁几乎不用首付。
- 融资成本低。租赁实际上以资产本身作担保,隐含利率可能低于借款购买的贷款利率。
- 过时风险小。资产通常要还给出租人,残值风险由出租人承担,并已计入隐含利率。如果承租人为残值提供担保,这部分风险仍留在承租人身上。
承租人放弃的是所有权。除非持有购买选择权(purchase option),资产升值时承租人一般得不到好处。
分类:融资租赁(finance lease)与经营租赁(operating lease)
核心概念
融资租赁(finance lease)把与所有权有关的几乎全部报酬和风险(benefits and risks of ownership)转给承租人。报酬或风险只要有一项没有实质转移,就是经营租赁。同一项租赁,承租人和出租人的分类相同。满足下列任何一条,就是融资租赁:
- 租赁期结束时所有权转给承租人。
- 承租人持有预计会行使的购买选择权。
- 租赁期覆盖资产使用寿命的大部分。
- **租赁付款额的现值(present value of the lease payments)**不低于资产的公允价值(fair value)。
- 资产高度专用,出租人没有别的用途。
租期长本身不决定分类,因为这条标准比的是租赁期和资产的使用寿命。付款额标准用的是付款额的现值,不是未折现的合计数。
考试惯例:承租人预计会行使的购买选择权才算数;租赁付款额的现值不低于资产公允价值,就满足付款额标准。现行做法:国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)的租赁准则 IFRS 16 和 ASC 842 要求购买选择权的行使“合理确定”,把承租人担保的残值计入付款额,看的是现值是否相当于公允价值的“几乎全部”。现值等于或高于公允价值,一定满足;略低于公允价值,也可能满足。
承租人会计处理
租赁开始日,承租人确认一项使用权资产(right-of-use asset, ROU asset)和一项租赁负债。两者都等于租赁付款额按租赁内含利率折现的现值。ROU asset 代表承租人使用标的资产(underlying asset)的权利,实物资产仍归出租人。之后,租赁负债按分期还本的贷款处理:每笔付款拆成利息(负债 × 利率)和本金(principal)。
考试惯例:ROU asset 属于无形资产(intangible asset),不属于不动产、厂房和设备(property, plant and equipment, PP&E)。现行做法:IFRS 16 允许承租人把它单独列示,也可以放在自有同类资产所在的报表项目里(例如 PP&E),并披露哪些项目包含 ROU asset。
核心概念
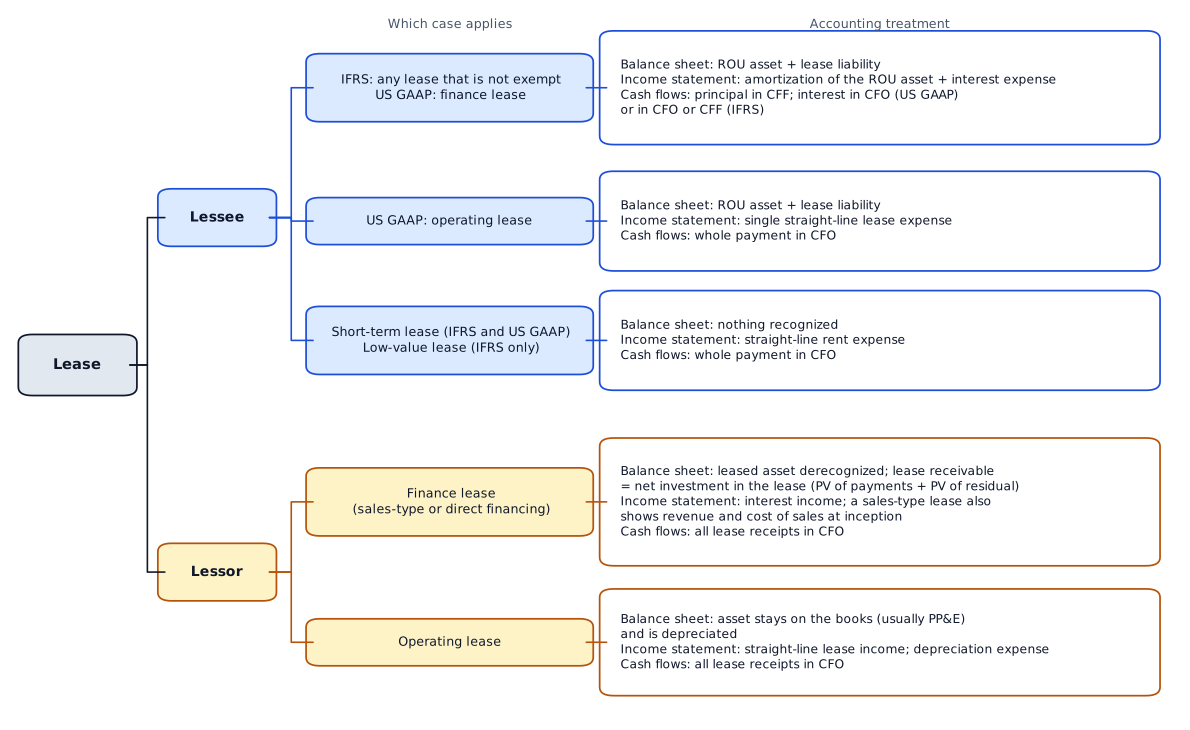
| IFRS(所有租赁)及 US GAAP 融资租赁 | US GAAP 经营租赁 | 短期租赁(两套准则)及低价值租赁(IFRS) | |
|---|---|---|---|
| 资产负债表(balance sheet) | ROU asset + 租赁负债 | ROU asset + 租赁负债 | 不确认 |
| ROU asset | 直线法摊销 | 每期按偿还的本金减少,ROU asset 始终等于负债 | 不适用 |
| 利润表(income statement) | **摊销(amortization)和利息费用(interest expense)**分别列报 | 单一租赁费用(lease expense)=租赁付款额(直线法) | 租金费用(rent expense),直线法 |
| 现金流量表(statement of cash flows) | 本金 → 融资活动现金流(cash flow from financing activities, CFF);利息 → 经营活动现金流(cash flow from operating activities, CFO)(US GAAP)或 CFO/CFF(IFRS) | 全部付款 → CFO | 全部付款 → CFO |
考试惯例:IFRS 下承租人可以把租赁付款中的利息部分列入 CFO 或 CFF(IAS 7 的选择)。现行做法:IFRS 18 自 2027 年 1 月 1 日或之后开始的年度期间生效,对主营业务不是融资的公司取消了这一选择,支付的利息列入 CFF。
IFRS 下,短期租赁指租期 12 个月或以内的租赁,低价值租赁指价值大约 USD 5,000 或以下的租赁。其他所有 IFRS 租赁,不论如何分类,承租人都按融资租赁处理。
考试惯例:租赁付款在每期期末支付(后付)。现行做法:大多数租赁在每期期初付款。
租赁开始时,租赁负债等于剩余租赁付款额按租赁内含利率折现的现值。每期期末等额付款 ,共 期,期利率(periodic rate)为 :
每期利息费用(interest expense)等于 乘以期初负债,付款的其余部分用来减少负债。
*例:*承租人租入一台机器,租期 3 年,每年年末付 $40,000,内含利率 8%。
计算器:N = 3,I/Y = 8,PMT = −40,000,FV = 0,CPT PV。直线法摊销(amortization)每年 。
| 年份 | 利息(8%) | 本金 | 期末负债 | 融资租赁:ROU asset | 融资租赁:费用合计 | US GAAP 经营租赁:费用 |
|---|---|---|---|---|---|---|
| 1 | 8,247 | 31,753 | 71,331 | 68,723 | 42,608 | 40,000 |
| 2 | 5,706 | 34,294 | 37,037 | 34,361 | 40,068 | 40,000 |
| 3 | 2,963 | 37,037 | 0 | 0 | 37,324 | 40,000 |
按融资租赁法,前几年 ROU asset 比负债降得快,因为早期偿还的本金小于直线摊销额。费用总额前高后低。整个租赁期内,两种方法确认的费用都是 $120,000。
两种方法下每年付现都是 $40,000,区别只在现金流的归类。第 1 年,US GAAP 融资租赁的承租人把 $8,247 利息列入 CFO,$31,753 本金列入 CFF;US GAAP 经营租赁的承租人把 $40,000 全部列入 CFO。
核心概念
| 对承租人的影响 | 融资租赁 | US GAAP 经营租赁 |
|---|---|---|
| ROU asset | 较低 | 较高 |
| 租赁负债 | 相同 | 相同 |
| 净利润,前几年 / 后几年 | 较低 / 较高 | 较高 / 较低 |
| 息税前利润(earnings before interest and taxes, EBIT) | 较高(利息在 EBIT 之下) | 较低 |
| 利息费用 | 较高 | 较低(不列报利息) |
| CFO | 较高 | 较低 |
| CFF | 较低 | 较高 |
出租人会计处理
在融资租赁中,出租人终止确认(derecognition)租出的资产,确认一项租赁应收款(lease receivable)。其初始金额是租赁投资净额(net investment in the lease):租赁付款额的现值加上预计残值的现值。应收款用实际利率法摊销,出租人确认利息收入(interest income);对制造商或交易商(dealer)来说,这部分利息收入属于营业收入。只有租赁的价值与资产账面金额不同时,开始日才会产生损益。
租赁投资净额等于资产的公允价值,因为租赁内含利率的定义就是:用这个折现率(discount rate),付款额加残值的现值正好等于资产公允价值。到租赁期末,应收款降到预计残值。如果出租人之后处置资产的金额与此不同,还要再确认一笔利得或损失。
- **销售型租赁(sales-type lease)**的出租人(按考试惯例)是制造商或交易商。收入等于租赁付款额的现值,销售成本等于账面价值(carrying value)减去残值的现值。销售利润在开始日确认,和卖出存货(inventory)一样。
- **直接融资租赁(direct financing lease)**的出租人(按考试惯例)是融资公司。考试惯例:开始日不确认利得或损失;利得递延,在租赁期内作为利息收入确认,损失也递延,在租赁期内作为费用确认。现行做法:ASC 842 下,直接融资租赁的销售利润递延,通过利息收入实现,但销售损失在开始日确认。IFRS 16 不区分销售型和直接融资租赁;按它的规定,制造商或交易商出租人在开始日确认销售损益。ASC 842 下,一项租赁是销售型还是直接融资型,取决于租赁条款(例如资产控制权是否转移给承租人),而不是出租人是制造商、交易商还是融资公司。
在经营租赁中,出租人把资产留在自己的资产负债表(balance sheet)上(通常列在 PP&E),继续计提折旧(depreciation)。租赁收款按直线法确认为收入,折旧和其他成本确认为费用。不产生应收款。
对出租人来说,无论哪种分类,租赁现金流入都列入 CFO。两种方法下整个租赁期的总收益相同,只是确认时间不同。
下图把双方放在一起。承租人用哪种模型,既看分类,也看所用的会计准则;出租人只看分类。
常见考试陷阱
- 开始日,承租人的 ROU asset 等于租赁负债。两者都等于付款额的现值,既不是公允价值,也不是未折现的合计数。上面的机器租赁中,这个金额是 $103,084,不是未折现的 $120,000。
- 在 IFRS 和 US GAAP 下,经营租赁的承租人同样要确认 ROU asset 和租赁负债。例外只有短期租赁,以及 IFRS 下的低价值租赁。
- 经营租赁中,实物资产留在出租人的账上。承租人只列示 ROU asset。
- 承租人融资租赁(finance lease)付款中的本金部分是融资活动现金流出。US GAAP 经营租赁的付款则全部是经营活动现金流出。
- 销售型租赁和直接融资租赁都属于融资租赁(finance lease)。两者中,出租人都要终止确认资产并赚取利息收入。
答题技巧
- US GAAP 经营租赁下,承租人的单一租赁费用等于租赁付款额,ROU asset 始终等于租赁负债,所以不用把费用拆成利息和摊销。
本节要点
- 考试惯例:满足以下任一条就是融资租赁(finance lease):租赁期结束时所有权转给承租人;承租人有预计会行使的购买选择权;租赁期覆盖资产使用寿命的大部分;租赁付款额的现值不低于资产公允价值;资产高度专用,出租人没有别的用途。
- IFRS 16 和 ASC 842 的现行做法要求购买选择权的行使合理确定,把承租人担保的残值计入租赁付款额,并看其现值是否相当于资产公允价值的几乎全部。
- 开始日,承租人确认使用权资产(right-of-use asset, ROU asset)和租赁负债,都按租赁付款额以租赁内含利率折现计量;短期租赁和 IFRS 下的低价值租赁除外。
- IFRS 下(短期和低价值租赁除外)和 US GAAP 融资租赁(finance lease)下,承租人分别列报 ROU asset 的直线摊销(amortization)和利息费用(interest expense),偿还的本金列入 CFF;US GAAP 经营租赁下,承租人列报一项直线法租赁费用,全部付款列入 CFO。
- 融资租赁(finance lease)中,出租人终止确认(derecognition)资产,按租赁投资净额(租赁付款额现值加预计残值现值)确认租赁应收款,并列报利息收入;销售型租赁的出租人还要在开始日确认销售利润。
- 经营租赁中,出租人把资产留在资产负债表(balance sheet)上,继续计提折旧(depreciation),租赁收款按直线法确认为收入。
随堂小测
Which of the following is the least likely reason for Northgate Printing to lease a new press rather than purchase it?
查看答案和解析
正确答案: C
承租人通常在租赁期末归还资产,所以资产升值与它无关(租赁含购买选择权的除外)。想享有资产增值,应该自己拥有资产,而不是租。
其他选项为什么错
- A. 租赁资产实际上起到抵押品(collateral)的作用,租赁隐含利率可能低于贷款方为购买资产提供融资时收取的利率。这是租赁的真实理由。
- B. 租赁通常只需要很少的首付,甚至不用首付,和购买相比,期初能省下现金。这也是租赁的真实理由。
本题要点 租赁的好处:期初流出少、融资便宜、过时风险小。资产增值归所有者(出租人)。
模块 34.2
递延薪酬与披露(Deferred Compensation and Disclosures)
LOS 34.b — 设定提存计划(defined contribution plan)、设定受益计划(defined benefit plan)和以股份为基础的薪酬计划
养老金和以股份为基础的薪酬(share-based compensation)都属于递延薪酬(deferred compensation):员工现在挣得,以后才拿到,所以会计处理要靠管理层估计。
设定提存计划与设定受益计划
核心概念
| 设定提存计划 | 设定受益计划 | |
|---|---|---|
| 雇主的承诺 | 每期缴纳约定金额(例如工资的某个百分比) | 退休后支付约定的福利(例如 1.5% × 最终工资 × 服务年数) |
| 谁承担投资风险 | 员工 | 雇主 |
| 利润表(income statement) | 养老金费用 = 雇主当期缴款 | 资金状况变动的各个组成部分(见下文) |
| 资产负债表(balance sheet) | 缴款付清后不确认任何项目 | 养老金净资产或净负债(资金状况) |
设定受益计划(defined benefit plan)会形成资产负债表(balance sheet)项目,因为雇主承诺的是退休福利本身,而不是固定的缴款。员工每多服务一年,这项承诺就增加一些,义务一直存在到福利付清为止。
设定受益计划的**资金状况(funded status)**为
核心概念
结果为正,说明计划资金盈余(overfunded),发起人列报养老金净资产(net pension asset)。结果为负,说明计划资金不足(underfunded),发起人列报养老金净负债(net pension liability)。
发起人通常把资产转入一个独立法人实体(separate legal entity),一般是信托,由它投资这些资产,在福利到期时支付。计划资产的公允价值(fair value of plan assets)就是这个资产池的当前价值。义务是截至资产负债表日已挣得、将从退休起支付到身故为止的福利的现值(present value)。国际财务报告准则(IFRS)称之为设定受益义务现值(present value of the defined benefit obligation, PVDBO);美国公认会计原则(US GAAP)称之为预计福利义务(projected benefit obligation, PBO)。两个名称说的是同一项义务。估计这项义务要请外部精算师,并对未来薪酬(工资增长)、员工流动率、退休年龄、死亡率和折现率(discount rate)作出假设。退休后医疗福利计划通常不预先用计划资产注资,所以表现为一项负债。分析师计算杠杆(leverage)时,把养老金净负债当作债务处理。
*例:*计划资产 $780 million,福利义务 $860 million,资金状况为 −$80 million,即养老金净负债 $80 million。如果这是年初的净负债,折现率为 5%,那么按 IFRS,全年的利息净额(net interest expense)为 million。
资金状况的变动计入哪里
核心概念
| 组成部分 | IFRS | US GAAP |
|---|---|---|
| 服务成本(service cost)(当期) | 利润表 | 利润表 |
| 过去服务成本(past service cost) | 利润表(属于服务成本) | 先计入其他综合收益(other comprehensive income, OCI),再在服务期内摊销计入损益 |
| 利息 | 利息净额 = 折现率 × 养老金净资产/净负债,计入利润表(年初资金盈余为收益,资金不足为费用) | 利息成本(interest cost)(义务随时间推移的增长),计入利润表 |
| 计划资产收益 | 在利息净额内与利息成本相抵;实际收益与预期收益的差额属于重新计量 | **计划资产预期收益(expected return on plan assets)**单独列示(可以用不同的利率),在利润表中减少费用 |
| 重新计量(remeasurements)/精算利得和损失(actuarial gains and losses) | OCI(永不重分类) | OCI,一般摊销计入损益(允许立即确认) |
所以 US GAAP 有五个组成部分:三个在利润表(income statement),两个在 OCI。精算假设相同时,两套准则下计划的**当期总成本(total periodic cost)**相同,区别只在这笔成本在利润表和 OCI 之间怎么分。制造企业把养老金费用分摊到存货(inventory)和销售、一般及管理费用(selling, general and administrative expenses, SG&A),计入存货的部分随后进入销售成本(cost of goods sold, COGS),所以全部金额可能只能在报表附注中看到。
以股份为基础的薪酬
以股份为基础的薪酬让管理层和股东(shareholders)利益一致,又不用马上流出现金。但新发行的股份会稀释(dilute)现有股东的权益,降低每股收益(earnings per share, EPS)。主要批评有三点:员工对股价的控制力有限;股票授予可能让管理层过于风险厌恶(risk-averse),而期权(option)的收益不对称,可能鼓励过度冒险(excessive risk taking);以会计指标为基础的业绩股票可能诱发操纵。
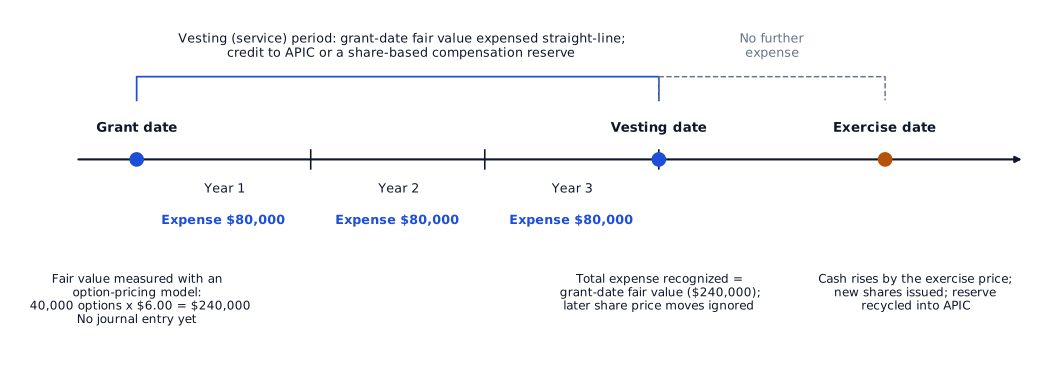
对以权益结算的奖励(股票授予、限制性股票单位、业绩股票、员工股票期权),IFRS 和 US GAAP 都要求公司计量授予日的公允价值(fair value at the grant date),并在等待期(vesting period)(即服务期)内确认为费用。等待期从授予日开始,到员工拿到股份或首次可以行权为止。授予日的价值之后不再更新,所以授予后股价涨跌不影响费用。如果立即归属,全部公允价值在授予时费用化,普通股(common stock)和资本公积(additional paid-in capital, APIC)合计增加同样的金额。
下面的时间轴以 40,000 份员工股票期权为例,授予日每份公允价值 $6.00,等待期三年。
| 工具 | 授予日的公允价值 | 会计处理 |
|---|---|---|
| 股票授予(stock grants)(直接授予、附限制条件授予或以业绩为条件授予);限制性股票单位(restricted stock units)(满足服务或业绩条件后才归属的授予);业绩股票(performance shares)(与净资产收益率(return on equity, ROE)等目标挂钩、而不是与股价挂钩的授予) | 授予日的股价 | 在服务期内按直线法确认费用;贷记权益储备或 APIC;归属时把储备转入普通股和 APIC |
| 员工股票期权(employee stock options) | 期权定价模型(例如 Black-Scholes-Merton 模型、二叉树模型);波动率等输入值带有主观性 | 授予时不作分录;在等待期内按直线法确认费用,同时贷记 APIC 或股份支付储备;行权时公司发行新股,现金按行权价(exercise price)增加,权益增加同样金额(普通股按面值、其余计入 APIC),储备转入 APIC;已归属期权到期未行权的,不作调整 |
| 股票增值权(stock appreciation rights, SARs)/虚拟股票(phantom stock)(通常以现金结算(cash-settled)) | 收益与股价变动挂钩;持有人不需要持有股票 | 以现金支付,所以没有稀释,但股价表现好时有现金流出;类似期权的收益结构避免了股票授予带来的风险厌恶偏差;虚拟股票用于股票不在交易所交易的公司,按一只假想的股票支付 |
考试惯例:以股份为基础的薪酬按授予日公允价值计量,在服务期内费用化;费用减少留存收益,同时贷记 APIC 或储备,权益总额不变。现行做法:这只适用于**以权益结算(equity-settled)**的奖励;SARs 和虚拟股票这类以现金结算的奖励作为负债入账,在结算前每个报告日按公允价值重新计量,变动计入损益,所以权益总额会减少相当于费用的金额。两类奖励都按公允价值计量。不用内在价值(intrinsic value)(股价 − 行权价);平值或虚值(out of the money)期权在授予日的公允价值仍然为正。
*例:*公司在股价 $30 时授予 20,000 个限制性股票单位,三年后归属。每年费用为 。
LOS 34.c — 租赁、养老金和以股份为基础的薪酬的列报与披露
租赁披露(IFRS 16)
租赁披露帮助报表使用者评估租赁对主体财务状况、经营业绩和现金流的影响。承租人和出租人都要提供定性和定量信息。IFRS 和 US GAAP 规定披露目标;在准则给出的指引范围内,公司可以自行决定怎样达到这些目标。
| 承租人 | 出租人,融资租赁(finance lease) | 出租人,经营租赁(operating lease) |
|---|---|---|
| 按类别列示的使用权资产账面金额;使用权资产的增加额 | 终止确认(derecognition)时的销售损益(selling profit or loss) | 租赁收入(lease income),可变付款额单独列示 |
| 租赁负债(lease liability)的利息费用(interest expense);按类别列示的使用权资产摊销(amortization) | 租赁投资净额的融资收益(finance income) | 应收租赁付款额的到期分析(maturity analysis)(未来 5 年逐年列示,加之后合计) |
| 租赁现金流出总额;短期租赁、低价值租赁和可变付款额的费用 | 未计入租赁投资净额的可变付款额收益 | 租赁资产留在账上,所以要按类别作不动产、厂房和设备(property, plant and equipment, PP&E)披露(IAS 16)和**减值(impairment)**披露(IAS 36) |
| 租赁负债的到期分析;划分为流动和非流动部分 | 租赁投资净额重大变动的说明 | |
| 租赁活动的性质、残值担保、租赁带来的限制和契约条款(restrictions and covenants)、售后回租交易 | 应收租赁付款额的到期分析;未折现付款额与租赁投资净额的调节表 |
到期分析(maturity analysis)是承租人和两类出租人共有的披露项目。在承租人的资产负债表(balance sheet)中,一年内到期的本金(principal)是流动负债,其余本金是长期负债。
**可变租赁付款额(variable lease payments)**分两类。与指数或利率挂钩的付款额(例如通货膨胀(inflation)指数或市场参考利率(market reference rate, MRR)),按当前指数水平计入租赁负债(lease liability)和使用权资产;指数变化时,重新计量负债和使用权资产。取决于承租人未来销售额或资产使用量的付款额不计入负债,在发生时费用化(expensed as incurred)。
养老金披露(IAS 19)
- 设定提存计划(defined contribution plan)。唯一的要求是单独披露在利润表(income statement)中费用化的雇主缴款。
- 设定受益计划(defined benefit plan)。披露有三个目标:(1)说明计划的特征和风险;(2)指出财务报表中由计划产生的金额;(3)说明计划如何影响未来现金流的金额、时间和不确定性,主要指雇主缴款。最低披露包括:计划的性质、治理和风险;计划资产、义务和资金状况的调节表;义务对主要精算假设的敏感性分析(sensitivity analysis);计划资产的构成;下一期的预计雇主缴款;义务的到期结构。
以股份为基础的薪酬的披露
这些披露帮助报表使用者了解相关安排的性质和规模,以及对当前和未来现金流的影响。公司必须披露计划的性质和主要条款(授予日、归属日、服务期、以股份还是现金结算)、授予日公允价值是怎样确定的,以及对利润和财务状况的影响(利润表和资产负债表)。
常见考试陷阱
- 只有设定受益计划(defined benefit plan)会在资产负债表(balance sheet)上形成养老金净资产或净负债。
- IFRS 下,重新计量(精算利得和损失)计入 OCI,永远不经过利润表(income statement)。
- IAS 19 的第三个目标说的是未来现金流。未来净利润不是目标之一。
- 在 IFRS 和 US GAAP 下,以权益结算的股份薪酬都按授予日公允价值计量,在等待期内费用化。以现金结算的 SARs 和虚拟股票则是每期重新计量的负债。报告日的股价不是必须披露的项目。
- 出租人经营租赁(operating lease)的披露包括租赁资产的减值(impairment)。销售利润和融资收益属于融资租赁(finance lease)的披露。
本节要点
- 设定提存计划(defined contribution plan)中,员工承担投资风险,养老金费用等于雇主缴款;设定受益计划(defined benefit plan)中,雇主承担投资风险,在资产负债表(balance sheet)上列报计划的资金状况。
- 资金状况等于计划资产的公允价值减去 PVDBO(US GAAP 下称 PBO);为正是养老金净资产,为负是养老金净负债。
- IFRS 下,服务成本(含过去服务成本)和利息净额(折现率乘以养老金净资产或净负债)计入利润表(income statement),重新计量计入 OCI,永不重分类。
- 精算假设相同时,IFRS 和 US GAAP 下设定受益计划(defined benefit plan)的当期总成本相同,区别只在利润表(income statement)和 OCI 之间怎么分。
- 在 IFRS 和 US GAAP 下,以权益结算的股份薪酬都按授予日公允价值计量,在等待期内费用化,之后的股价变动不改变费用。
- IAS 19 对设定受益计划(defined benefit plan)的披露要说明计划的特征和风险,指出它在财务报表中产生的金额,并说明它对未来现金流的金额、时间和不确定性的影响。
随堂小测
Marrick Semiconductor grants employee stock options on the terms below and expects all of them to vest.
| Item | Value |
|---|---|
| Options granted | 60,000 |
| Share price on grant date | $38.00 |
| Exercise price | $40.00 |
| Fair value per option on grant date (option-pricing model) | $7.50 |
| Vesting period | 4 years (all options vest together) |
The compensation expense Marrick recognizes in the first year is closest to:
查看答案和解析
正确答案: B
IFRS 和 US GAAP 都按授予日的公允价值计量员工股票期权(用期权定价模型估计),并在等待期内按直线法把这笔金额确认为薪酬费用(同时贷记权益)。
每年:薪酬费用 $112,500;权益(APIC 或股份支付储备)+$112,500,权益总额不变。
其他选项为什么错
- A. $450,000 是授予日公允价值总额(),只有期权立即可行权时才会一次性费用化。本题要分四年摊。
- C. $0 用的是授予时的内在价值(股价 $38 低于行权价 $40)。费用以期权在授予日的公允价值为基础,即使期权是虚值,公允价值也为正。
本题要点 期权费用 = 授予日公允价值 ÷ 等待年数。不按内在价值计算,之后股价变动也不重新计量。
练习题
Aerolinea Sur leases a regional jet from Skyward Capital under an arrangement classified as an operating lease. The jet itself is reported as a physical asset on the balance sheet of:
查看答案和解析
正确答案: C
经营租赁中,标的资产留在出租人的资产负债表(balance sheet)上(通常列在 PP&E),由出租人计提折旧。承租人则确认使用权资产(right-of-use asset, ROU asset)和租赁负债,两者初始都等于租赁付款额的现值;ROU asset 代表 Aerolinea 使用这架飞机的权利,不是飞机本身。
其他选项为什么错
- A. 经营租赁中出租人仍拥有并列报这架飞机,所以飞机确实出现在资产负债表上。
- B. 承租人列报使用权资产(在租赁期内使用飞机的权利)和租赁负债。实物飞机由出租人拥有并列报。
本题要点 经营租赁:实物资产在出租人账上;ROU asset 和租赁负债在承租人账上。
Which of the following items is least likely to be a required disclosure about Tavener Systems' share-based compensation plans?
查看答案和解析
正确答案: C
以股份为基础的薪酬必须披露的内容包括:计划的性质和主要条款(授予日、归属日、服务期、结算方式),授予日公允价值是怎样确定的,以及这些安排对利润和财务状况的影响。报告日的股价也许对报表使用者有用,但不是必须披露的项目。
其他选项为什么错
- A. 确定授予日公允价值的方法必须披露,因为费用以它为基础。
- B. 公司必须披露股份支付交易对利润表(income statement)和资产负债表(balance sheet)的影响。
本题要点 以股份为基础的薪酬的披露:计划性质和条款、授予日公允价值的确定方法、对利润表和资产负债表的影响。
本章题库共 31 道题。 去题库全部练习。
本章要点
- 租赁的好处:期初流出少、融资便宜、过时风险小。资产增值归所有者(出租人)。
- 经营租赁:实物资产在出租人账上;ROU asset 和租赁负债在承租人账上。
- 期权费用 = 授予日公允价值 ÷ 等待年数。不按内在价值计算,之后股价变动也不重新计量。
- 以股份为基础的薪酬的披露:计划性质和条款、授予日公允价值的确定方法、对利润表和资产负债表的影响。