财务报表分析 · 第 35 章
所得税分析(Analysis of Income Taxes)
CFA 一级 · 财务报表分析 · 第 35 章 · 约 1 小时 2 分钟
本章学习目标
- LOS 35.a 比较会计利润(accounting profit)、应纳税所得额(taxable income)、应付税款(taxes payable)与所得税费用(income tax expense),并比较会计利润与应纳税所得额之间的暂时性差异(temporary difference)与永久性差异(permanent difference)。
- LOS 35.b 解释递延所得税负债和资产如何形成,以及分析师在财务分析中应如何处理它们(视为负债、视为权益、能否实现)。
- LOS 35.c 计算、解读并比较发行人(issuer)的实际税率(effective tax rate, ETR)、法定税率(statutory tax rate)和现金税率(cash tax rate)。
- LOS 35.d 分析递延所得税披露和实际税率调节表,并解释它们对财务报表和财务比率的影响。
模块 35.1
会计利润与应纳税所得额的差异(Differences Between Accounting Profit and Taxable Income)
本章讲三件事:税务申报与财务报告为什么不同,暂时性差异(temporary difference)如何形成递延所得税负债(deferred tax liability, DTL)和递延所得税资产(deferred tax asset, DTA),以及分析师如何处理这些余额和相关披露。考生要会用应付税款加上递延所得税的变动算出所得税费用,会在税率变化后重新计量递延所得税,还要会计算并解读法定税率(statutory tax rate)、实际税率(effective tax rate, ETR)和现金税率(cash tax rate)。
LOS 35.a — 两套账:纳税申报表与财务报表
公司按国际财务报告准则(IFRS)或美国公认会计原则(US GAAP)编制财务报表,但应缴的税按各税收管辖区的税法计算。两套规则经常在“何时计入”上不一致,有时连“是否计入”都不一致。所以,利润表(income statement)里的所得税费用很少等于纳税申报表上的税额。
以下情况会造成税务申报与财务报告的差异:
- 收入和费用在利润表与纳税申报表上确认的期间不同;
- 有些项目只计入利润表,或只计入纳税申报表;
- 资产或负债(liability)的账面金额与计税基础(tax base)不同;
- 利得或损失在利润表与纳税申报表上的确认方式不同;
- 以前期间的税务亏损抵减未来的应纳税所得额(taxable income);
- 财务报表中的调整不影响纳税申报表,或在不同期间影响纳税申报表。
两边的术语
| 纳税申报一方 | 财务报告一方 |
|---|---|
| 应纳税所得额(taxable income):按纳税申报表需要纳税的所得 | 会计利润(accounting profit):按会计准则计算的税前利润(也叫税前收益或税前盈利) |
| 应付税款(taxes payable):由应纳税所得额产生的纳税义务(也叫当期所得税费用(current tax expense));这个词也指资产负债表(balance sheet)上已到期但尚未缴纳的税款负债 | 所得税费用(income tax expense):利润表中的税费,等于应付税款加上递延所得税负债和递延所得税资产的变动调整 |
| 实付所得税(income tax paid):实际为所得税支付的现金,可能包含与其他年度相关的补缴或退税 | 递延所得税负债(DTLs):所得税费用超过应付税款时形成的资产负债表项目,预计会导致未来的现金流出 |
| 税务亏损结转(tax loss carryforward):当期或以前的应税亏损,可用于抵减未来期间的应纳税所得额(从而减少应付税款);可能形成递延所得税资产 | 递延所得税资产(DTAs):应付税款超过所得税费用时形成的资产负债表项目,预计可从未来经营中收回;税务亏损结转也会形成递延所得税资产 |
| 计税基础:资产或负债在税务申报中使用的净额 | 账面价值(carrying value):资产或负债在资产负债表上的净额 |
**估值备抵(valuation allowance)**是对递延所得税资产的扣减,反映这些资产可能无法实现。在 US GAAP 下,它是一个备抵账户(contra account)。
暂时性差异与永久性差异
- 暂时性差异(temporary difference):资产或负债的账面价值(carrying value)与计税基础不同,并且这个差额会在以后期间产生应税金额或可抵扣金额。在项目的整个存续期内,利润表和纳税申报表计入的总额相同,只是时间不同。暂时性差异形成递延所得税资产或递延所得税负债。
- 永久性差异(permanent difference):税前利润与应纳税所得额之间永不转回的差额。例子有:永远不征税的收入(如美国免税的市政债券(municipal bond)利息)、永远不能扣除的费用(如为关键管理人员投保的人寿保险保费,或法律不允许扣除的罚款和捐赠),以及税收抵免(tax credit)。永久性差异不会形成 DTA 或 DTL,它们使实际税率(effective tax rate, ETR)不同于法定税率。
应付税款由应纳税所得额 × 税率决定,不由税前会计利润(accounting profit) × 税率决定。因此,暂时性差异使应付税款不同于所得税费用,两者之间由递延所得税的变动衔接。所得税费用又可能不同于税前利润 × 法定税率,原因见 LOS 35.c。
什么时候形成 DTL?
核心概念
以下情况形成递延所得税负债(DTL):
- 收入或利得先计入利润表,后纳税;或
- 费用或损失先在纳税申报表上扣除,后在利润表中费用化(expensed)。
典型例子是纳税申报表用加速折旧(depreciation),账上用直线折旧。这类差异叫应纳税暂时性差异(taxable temporary differences):公司现在少交税,差异转回时多交税。
什么时候形成 DTA?
以下情况形成递延所得税资产(DTA):
- 收入或利得纳税的期间早于计入利润表的期间(例如收到时就纳税的预收收入(unearned revenue));
- 费用或损失先在利润表中费用化,后才能税前扣除(例如产品保修准备、坏账准备、离职后福利、重组预提,或账上费用化但税务上资本化(capitalized)的研究与开发(research and development, R&D)支出);或
- 有税务亏损结转可用来抵减未来的应纳税所得额。
这类差异叫可抵扣暂时性差异(deductible temporary differences):它们带来未来的税款节省。
快速判断:暂时性差异最初使应纳税所得额低于税前会计利润,就形成 DTL;最初使应纳税所得额高于税前会计利润,就形成 DTA。
资产负债表判断法(账面价值与计税基础比较)
核心概念
| 项目 | 关系 | 结果 |
|---|---|---|
| 资产 | 账面价值 > 计税基础 | 递延所得税负债 |
| 资产 | 账面价值 < 计税基础 | 递延所得税资产 |
| 负债 | 账面价值 > 计税基础 | 递延所得税资产 |
| 负债 | 账面价值 < 计税基础 | 递延所得税负债 |
DTA 或 DTL 的余额等于(账面价值 − 计税基础)× 税率的绝对值。对产品保修准备这类负债,计税基础等于账面价值减去未来纳税申报时可扣除的金额。如果整笔准备在支付索赔时都可扣除,计税基础就是零。
所得税费用等式
所得税费用也叫税项准备(tax provision)。本期交易形成或改变了递延所得税余额,所以权责发生制会计(accrual accounting)把这些变动计入本期税费,加在本年应纳税所得额对应的应付税款之上:
核心概念
变形时符号必须保持一致,例如 和 。形成或增加 DTL 会提高税费;形成或增加 DTA 会降低税费。
例: Kestrel Tools 的应付税款为 $1,150。年内 DTL 增加 $90,DTA 增加 $40。所得税费用为 。
已颁布税率的变化
DTA 和 DTL 按预计转回时适用的税率计量。已颁布的税率一旦变化,现有余额要重新计量。税率提高,DTA 和 DTL 都增加;税率降低,两者都减少。重新计量的影响计入所得税费用。税率提高后税费是升还是降,取决于净头寸。净 DTL 的公司,DTL 的增幅大于 DTA,税费上升。净 DTA 的公司,DTA 的增幅更大,税费下降。
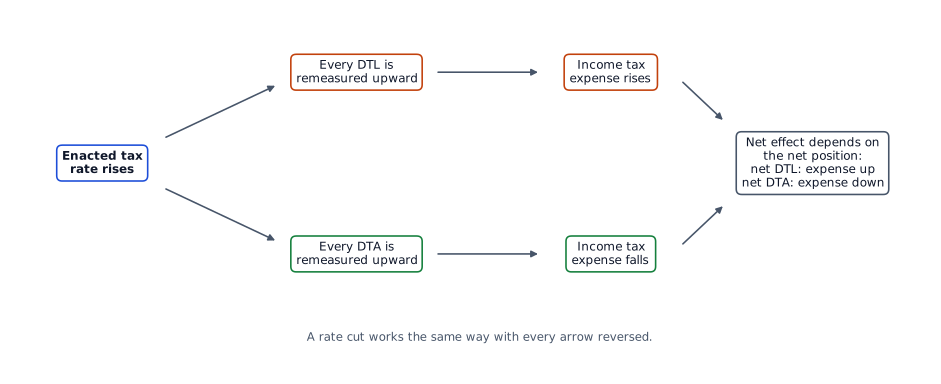
例: Orla Freight 的 DTL 为 $64,000,DTA 为 $16,000,都按 20% 计量。税率升至 25%。对应的差异分别为 64,000/0.20 = 320,000 和 16,000/0.20 = 80,000。新的 DTL 为 80,000(增加 16,000),新的 DTA 为 20,000(增加 4,000)。所得税费用增加 16,000 − 4,000 = $12,000,净利润减少 $12,000。
如果新的暂时性差异与税率变化发生在同一年,按以下顺序计算:
- 应付税款 = 应纳税所得额 × 本年适用税率。
- 年末累计暂时性差异 = 期初差异(期初 DTL ÷ 原税率)+ 本年新增差异。
- 期末 DTL = 累计差异 × 差异转回年度适用的已颁布税率。
- 所得税费用 = 应付税款 +(期末 DTL − 期初 DTL)。
例: Harlan Mills 年初有一笔因税务加速折旧形成的 DTL $90,按 30% 计量。本年税前利润 $1,000,应纳税所得额 $800;$200 的差额是新增的应纳税暂时性差异。本年税率为 30%,年内颁布从明年起降至 25%。应付税款为 。累计差异为 ,期末 DTL 为 。所得税费用为 。如果不降税率,所得税费用为 ,即税前利润的 30%。
常见考试陷阱
- 混淆应付税款(纳税申报表)与所得税费用(利润表)。
- 把永久性差异(permanent difference)当成会形成 DTA 或 DTL。它改变的是实际税率(effective tax rate, ETR)。
- 方向弄反。税前扣除早于账面费用,形成 DTL;账面费用早于税前扣除,形成 DTA。
- 税率变化只是重新计量现有递延余额,本身不会形成新的 DTA。
- 税率变化后,DTL 和 DTA 的变动要分开算。对税费的净影响是 ΔDTL − ΔDTA。以 Orla Freight 为例,把两项增加额相加会得出税费增加 $20,000,正确答案是 $12,000。
答题技巧
- 暂时性差异最初使应纳税所得额低于税前会计利润,形成 DTL;最初使应纳税所得额更高,形成 DTA。
- 已颁布税率提高后,所得税费用的变动方向只看净头寸:净 DTL 的公司税费上升,净 DTA 的公司税费下降。
本节要点
- 应付税款按纳税申报表上的应纳税所得额(taxable income)计算;所得税费用是利润表(income statement)中的税费,等于应付税款 + ΔDTL − ΔDTA。
- 收入或利得先计入利润表(income statement)后纳税,或费用、损失先税前扣除后费用化,形成 DTL;相反的情况以及税务亏损结转形成 DTA。
- 资产账面价值(carrying value)高于计税基础,或负债账面价值低于计税基础,形成 DTL;相反的情况形成 DTA,金额等于(账面价值 − 计税基础)× 税率的绝对值。
- 永久性差异(permanent difference)永不转回,不形成 DTA 或 DTL,并使实际税率(effective tax rate, ETR)不同于法定税率。
- 已颁布税率变化时,现有 DTA 和 DTL 按新税率重新计量,重新计量的影响计入所得税费用。
随堂小测
When pretax income reported in the financial statements differs from taxable income because of a temporary difference, the most likely consequence is:
查看答案和解析
正确答案: A
暂时性差异(temporary difference)会形成递延所得税项目:所得税费用(财务报告)超过应付税款(税务申报)时形成 DTL;应付税款超过所得税费用时形成 DTA。使实际税率(effective tax rate, ETR)不同于法定税率的是永久性差异(permanent difference),不是暂时性差异。
其他选项为什么错
- B. 暂时性差异和永久性差异都不会产生利得或损失;它们影响的是税务余额和所得税费用。
- C. 暂时性差异一般不会让实际税率偏离法定税率,因为递延所得税费用会把所得税费用调整到税前利润 × 法定税率的水平。造成这个差距的是永久性差异。
本题要点 暂时性差异形成递延所得税项目;永久性差异使实际税率不同于法定税率。
模块 35.2
递延所得税资产与负债(Deferred Tax Assets and Liabilities)
LOS 35.b — 递延所得税余额的形成及分析处理
余额如何累积和转回
计量任一日期的递延所得税余额,要先准确界定账面价值(carrying value)和计税基础(tax base)。
对可折旧资产,**账面价值(carrying value)**是成本减去累计账面折旧(depreciation)。**计税基础(tax base)**是成本减去累计税务折旧,也就是以后纳税申报时尚待扣除的税务折旧。负债(liability)的计税基础按 LOS 35.a 的规则确定,只有一个例外:预收收入在收到时纳税,所以它的计税基础等于账面价值减去未来不需要纳税的金额。
例: Linnet Packaging 以 $48,000 购入一台机器,使用年限四年,残值(residual value)为零。账上按直线法折旧(每年 $12,000)。税务上按两年直线法折旧(每年 $24,000)。税率 20%。
| 年末 | 账面价值 | 计税基础 | 差额 | DTL(20%) | DTL 变动 |
|---|---|---|---|---|---|
| 1 | 36,000 | 24,000 | 12,000 | 2,400 | +2,400 |
| 2 | 24,000 | 0 | 24,000 | 4,800 | +2,400 |
| 3 | 12,000 | 0 | 12,000 | 2,400 | −2,400 |
| 4 | 0 | 0 | 0 | 0 | −2,400 |
税务折旧快于账面折旧时,递延所得税负债(deferred tax liability, DTL)不断累积。税务扣除停止而账面折旧继续后,DTL 逐步转回到零。第 1–2 年,所得税费用每年比应付税款多 $2,400;第 3–4 年,每年少 $2,400。
产品保修。 按配比原则(matching principle),保修准备在销售时确认,而税前扣除要等到实际发生维修费用时。所以这项负债的计税基础为零(LOS 35.a)。
应收账款。 一笔 $50,000 的应收账款计提了 $4,000 的坏账准备,账面价值为 $46,000。如果坏账只有在核销时才能扣除,计税基础就是全额 $50,000。资产账面价值低于计税基础,税率 25% 时,递延所得税资产(deferred tax asset, DTA)为 。
递延所得税资产能否实现
递延所得税余额不折现为现值(present value, PV)。公司未来要有足够的应纳税所得额(taxable income)才能用上 DTA,DTA 才有价值,所以每个资产负债表(balance sheet)日都要复核 DTA。
核心概念
| 国际财务报告准则(IFRS) | 美国公认会计原则(US GAAP) | |
|---|---|---|
| 对 DTA 能否收回存疑 | 直接调减 DTA(报告较小的 DTA) | 保留全额 DTA,如果部分 DTA *很可能(more likely than not)*无法实现,就扣减一笔估值备抵(valuation allowance) |
| 对盈利的影响 | 调减会增加所得税费用 | 计提或增加备抵会增加所得税费用、减少净利润;减少备抵则相反 |
管理层必须能证明每一笔 DTA 账面金额的合理性。不利于实现的证据包括近期累计亏损,以及税务亏损结转过去曾到期未用。有利于实现的证据包括在手订单和现有的盈利合同。这一判断带有主观性,所以估值备抵(valuation allowance)的变动可能成为**盈余管理(earnings management)**的工具:意外调减备抵会抬高盈利。
例: 一家采用 US GAAP 的公司报告应付税款 $260,DTL 增加 $18,DTA 总额增加 $12,估值备抵增加 $5。DTA 净额只增加 12 − 5 = 7,所以所得税费用为 。
分析时的处理
核心问题是 DTL 会不会转回、何时转回。
核心概念
| 预期 | 分析处理 |
|---|---|
| 预计 DTL 会转回(例如资本性支出(capital spending)持平或下降) | 视为负债 |
| 预计 DTL 在可预见的未来不会转回(通常是因为资本性支出持续增长,新的时间性差异不断替代转回的差异) | 视为权益(equity):负债减少,权益等额增加 |
实务中处理方法不一,分析师要逐个判断每一笔 DTL 会不会转回、何时转回。
把 DTL 重分类为权益(equity),总资产不变,负债减少,权益增加。所以**负债权益比(debt-to-equity ratio)**和财务杠杆比率(financial leverage ratio,资产/权益)都会下降。净资产收益率(return on equity, ROE)的分母变大,也会下降。**总资产收益率(return on assets, ROA)**不受影响,因为净利润和总资产都没有变。
常见考试陷阱
- 预计不会转回的 DTL 视为权益(equity),既不能忽略,也不能用估值备抵(valuation allowance)冲减。
- 估值备抵(valuation allowance)只适用于 DTA。增加备抵会提高税费。在上面的例子中,忽略备抵增加的 $5,税费会算成 $266,而不是 $271。
- IFRS 下没有单独的估值备抵(valuation allowance)账户,直接调减 DTA。
- 递延所得税不折现。
- 把 DTL 重分类为权益会降低杠杆比率(leverage ratio),ROA 不变。
- 某一日期的 DTL 等于(账面价值 − 计税基础)× 税率,用的是该日期的余额。年内的变动是另一个数。以 Linnet 第 2 年末为例,报出当年变动会得到 $2,400,而 DTL 余额是 $4,800。
答题技巧
- 把 DTL 重分类为权益,净利润和总资产都不变,所以 ROA 发生变化的选项可以直接排除。
本节要点
- 对可折旧资产,账面价值(carrying value)是成本减去累计账面折旧(depreciation),计税基础(tax base)是成本减去累计税务折旧。
- 递延所得税资产(deferred tax asset, DTA)和负债(liability)不折现为现值。
- US GAAP 下,DTA 全额保留,部分 DTA 很可能无法实现时扣减估值备抵(valuation allowance);IFRS 直接调减 DTA。两种调减都会增加所得税费用。
- DTA 能否实现是主观判断,所以估值备抵(valuation allowance)的变动可能成为盈余管理的工具,意外调减备抵会抬高盈利。
- 预计会转回的 DTL 视为负债(liability),预计在可预见的未来不会转回的视为权益(equity),由分析师逐个判断。
- 把 DTL 重分类为权益(equity),会降低负债权益比、财务杠杆比率和 ROE,ROA 不变。
随堂小测
An analyst reclassifies a company's deferred tax liability from liabilities to equity. Which of the following ratios is least likely to be affected by this reclassification?
查看答案和解析
正确答案: A
重分类 DTL 只是把一笔金额从负债(liability)移到权益(equity);总资产和净利润都不变,所以总资产收益率(return on assets, ROA)不受影响。权益增加,凡是分子或分母用到权益的比率都会变化。
其他选项为什么错
- B. 负债减少、权益增加,负债权益比下降。
- C. 净利润不变而分母权益变大,净资产收益率(return on equity, ROE)下降。
本题要点 把 DTL 重分类为权益,会降低杠杆比率和 ROE,ROA 不变。
模块 35.3
税率与披露(Tax Rates and Disclosures)
LOS 35.c — 法定税率、实际税率与现金税率
三种税率衡量的东西不同:
核心概念
| 税率 | 定义 | 反映什么 |
|---|---|---|
| 法定税率(statutory tax rate) | 公司注册地所在税收管辖区的企业所得税税率 | 法律规定的“名义”税率 |
| 实际税率(effective tax rate, ETR) | 每单位会计利润(accounting profit)实际报告的税费;预测盈利时最有用 | |
| 现金税率(cash tax rate) | 税款的现金负担;预测现金流时有用 |
实际税率(effective tax rate, ETR)和现金税率都以税前(会计)利润为分母。法定税率(statutory tax rate)根本不从财务报表算出,它由税法规定,适用于应纳税所得额(taxable income)。如果只给了净利润,先把所得税费用加回:税前利润 = 净利润 + 所得税费用。
实际税率为什么不同于法定税率
- 不同税收管辖区的税率不同(境外业务)
- 永久性差异(permanent differences):税收抵免、免税收入、不可扣除费用,以及资本利得与经营所得的税务处理不同
- 新的税收立法或税率变化
- 一些国家给予的免税期
暂时性差异(temporary difference)一般不会使实际税率不同于法定税率,因为递延所得税费用会把所得税费用调回到法定税率 × 税前利润的水平。但它们会使现金税率不同于实际税率。
例: Rennick Foods 在本国取得税前利润 $500(税率 28%),在境外子公司取得 $300(税率 16%)。所得税费用为 。实际税率为 ,低于 28% 的法定税率,原因是境外业务税负较低。
例: 税前利润 $400,其中含免税利息 $20。法定税率 30%,没有其他差异。所得税费用为 ,实际税率为 。
使用税率调节表
附注必须把法定税率调节到实际税率。弄清报告的所得税费用为什么不同于按法定税率计算的税额,有助于分析师预测盈利和现金流。对每个调节项目,要看它的相对大小、以往趋势和预期方向;资料来源是附注和管理层讨论与分析(management's discussion and analysis)。需要时可以把百分比换算成金额。研究趋势和做预测时,只纳入**持续性(continuous)的调节项目,剔除偶发性(sporadic)**的项目:
| 通常是持续性的 | 通常是偶发性的 |
|---|---|
| 各国税率不同 | 大额资产出售 |
| 免税收入 | 免税期带来的节税 |
| 不可扣除费用 | 其他一次性“特殊项目” |
对于免税期(tax holiday)(某一税收管辖区给予的临时免税),要查清它何时结束,以及届时累积的税款是否需要缴纳。调节项目波动大,实际税率就难以预测,与同业的可比性也会下降。
LOS 35.d — 递延所得税披露及其分析用途
常见的暂时性差异
核心概念
| 来源 | 结果 | 原因 |
|---|---|---|
| 税务加速折旧(depreciation),账面直线折旧 | DTL | 税前扣除在先;假设会转回之前,先考虑公司的增长和资本性支出 |
| 减值(impairment) | DTA | 减记金额现在费用化(expensed);税前扣除通常要到出售或处置时 |
| 重组费用 | DTA | 宣布时费用化;支付时扣除(随后会有大额现金流出,扣除节税后的净额) |
| 存货(inventory)成本流转方法 | 美国通常没有(后进先出法一致性规则,LIFO conformity);其他地区可能产生 | 美国以外,账面方法和税务方法可能不同 |
| 离职后福利、递延薪酬 | DTA | 员工提供服务时费用化;支付时扣除 |
| 可供出售证券的未实现利得/损失 | 计入权益(equity)的递延所得税调整 | 利得直接计入权益;实现时才纳税 |
考试惯例:可供出售证券未实现利得和损失的未来税款,记为对股东权益的递延所得税调整,资产负债表(balance sheet)上不为此列示 DTL。现行做法:对于可供出售债务证券(US GAAP)和以公允价值计量且其变动计入其他综合收益的资产(fair value through other comprehensive income, FVOCI;IFRS 9),ASC 740 和 IAS 12 在资产负债表上确认递延所得税负债(或资产),相关税款计入其他综合收益(other comprehensive income, OCI),所以利润表(income statement)中的所得税费用不受影响。因此,这类证券的未实现利得会出现在披露表中的递延所得税负债项下。
在资产负债表上,国际财务报告准则(IFRS)和美国公认会计原则(US GAAP)都把递延所得税资产和负债列为**非流动(noncurrent)**项目,不按预计转回日期拆分为流动和非流动部分。
通常披露哪些内容
- DTL、DTA、**估值备抵(valuation allowance)**以及本期备抵的净变动
- 与子公司或合营企业留存收益相关的、未确认的递延所得税负债(deferred tax liability, DTL)
- 每类暂时性差异(temporary difference)在本年的税务影响
- 所得税费用的构成(当期和递延)
- 报告的所得税费用与按法定税率(statutory tax rate)计算的税额之间的调节
- 税务亏损结转和税收抵免
解读披露
- 如果所得税费用持续高于应付税款,说明 DTL 的增长快于递延所得税资产(deferred tax asset, DTA)(递延所得税费用为正)。
- 估值备抵减少,会降低递延所得税费用、提高报告盈利。这说明管理层现在预期未来应纳税所得额更多,要核实是否有依据。
- 账面按直线法、税务按加速法折旧时,可以逐年算出应付税款。应纳税所得额 = 折旧前利润 − 税务折旧,应付税款 = 应纳税所得额 × 税率。只有暂时性差异且税率不变时,所得税费用 = 税前会计利润 × 税率。
例: 账面折旧每年 40,第 1 年税务折旧 60。折旧前利润 250,税率 20%。应付税款为 。所得税费用为 。DTL 增加 。
常见考试陷阱
- 实际税率(effective tax rate, ETR)和现金税率都除以税前利润。用净利润或应纳税所得额作分母都是错的。以 Rennick 为例,除以净利润 $612 会得到实际税率 30.7%,正确答案是 23.5%。
- 应付税款用税务折旧;所得税费用用账面折旧。在上面的折旧例子中,两者对调会得出应付税款 42、所得税费用 38,正确答案是 38 和 42。
- 税率不变时由暂时性差异(temporary difference)引起的 DTA 和 DTL 变动,以及现金税款增加,本身都不会使实际税率(effective tax rate, ETR)不同于法定税率(statutory tax rate)。永久性差异(permanent differences)和境外税率才会。
- 免税期是偶发性项目;要查清结束日期。
答题技巧
- 只有暂时性差异且税率不变时,所得税费用 = 税前会计利润 × 税率,不用编递延所得税计算表也能求出。
本节要点
- 实际税率(effective tax rate, ETR) = 所得税费用 ÷ 税前利润,现金税率 = 现金支付的税款 ÷ 税前利润,法定税率(statutory tax rate)由公司注册地所在管辖区的法律规定。
- 实际税率(effective tax rate, ETR)不同于法定税率(statutory tax rate)的原因有:境外管辖区税率不同、永久性差异(permanent differences)、新立法或税率变化、免税期;暂时性差异(temporary difference)一般不会造成这一差距,但会使现金税率不同于实际税率。
- 用税率调节表做预测时,纳入境外税率差异、免税收入、不可扣除费用等持续性项目,剔除免税期节税、大额资产出售等偶发性项目。
- 税务加速折旧(depreciation)加账面直线折旧形成 DTL;减值(impairment)、重组费用和离职后福利形成 DTA。
- IFRS 和 US GAAP 都把递延所得税资产和负债列为非流动项目。
- 所得税费用持续高于应付税款,说明 DTL 增长快于 DTA;估值备抵(valuation allowance)减少会提高报告盈利。
随堂小测
An analyst reviewing Kittredge Pharma notes that its effective tax rate is 6 percentage points below its statutory rate. Almost all of the gap comes from a tax holiday granted for a new plant in Malaysia. This reconciliation item is most likely:
查看答案和解析
正确答案: C
免税期是某一管辖区给予的临时免税,所以属于偶发性调节项目。分析的关键是确定免税期何时到期,以及到期后(包括需要补缴累积税款的情况)对未来应付税款和实际税率(effective tax rate, ETR)的影响。
其他选项为什么错
- A. 免税期是临时的,所以是偶发性项目。分析师最需要查清的就是它的终止日期。
- B. 没有迹象表明免税期的好处通常会被本国税款抵消。分析师关注的是结束日期,以及届时需要缴纳的税款。
本题要点 免税期是偶发性项目。要查清结束日期和需要补缴的税款。
练习题
Which of the following is most likely to cause a deferred tax asset to be created?
查看答案和解析
正确答案: B
预收收入(提前收到的现金)通常在收到时就纳税,但要等到实现时才计入利润表(income statement)。所以现在应付税款超过所得税费用,形成递延所得税资产,收入确认时再转回。
其他选项为什么错
- A. 纳税申报表用加速折旧(财务报表用直线折旧)时,税前扣除先于账面费用,应纳税所得额(taxable income)最初低于税前利润,形成的是递延所得税负债。账面与税务折旧方法的其他组合可能形成任何一种递延所得税项目,但这一组合是典型的 DTL 情形。
- C. 已颁布税率的变化只是重新计量现有递延余额;税率降低会减少现有的 DTA 和 DTL,不会形成 DTA。
本题要点 DTA 的典型来源:预收收入、产品保修准备、离职后福利、税务亏损结转。
Lochmere Outfitters has built up large tax loss carryforwards. Its deferred tax balances at the start of the year, measured at the 24% income tax rate then enacted, are shown below.
| Deferred tax item | Balance ($ thousands) |
|---|---|
| Deferred tax asset (tax loss carryforwards and warranty provisions) | 360 |
| Deferred tax liability (accelerated tax depreciation) | 150 |
During the year the legislature enacts an increase in the income tax rate to 28%, applying from next year onward, when all of these differences are expected to reverse. No temporary differences arise or reverse during the year. As a result of the rate change, Lochmere's income tax expense for the year will:
查看答案和解析
正确答案: C
递延所得税资产和负债按差异转回时预计适用的税率计量,所以已颁布的税率变化会重新计量这两项余额,调整额在税率颁布当期计入所得税费用。税率提高,DTA 和 DTL 都增加。Lochmere 的 DTA 大于 DTL,DTA 增加得更多,所得税费用下降。
对应的暂时性差异(temporary difference):DTA ;DTL (单位:千美元)。
按 28% 重新计量:DTA ,所以 ;DTL ,所以 。
所得税费用减少 $35,000,净利润增加同样金额。
其他选项为什么错
- A. 增加 $25,000 只重新计量了递延所得税负债。递延所得税资产也要重新计量,它增加 $60,000,减少的税费超过负债增加的税费。
- B. 余额必须反映转回时预计适用的税率。更高的税率一经颁布,余额就要立即重新计量,变动计入本年所得税费用,即使新税率适用于以后的纳税申报。
本题要点 已颁布税率提高,DTA 和 DTL 都会增加。净 DTL 的公司所得税费用上升,净 DTA 的公司所得税费用下降,所以税率提高不一定使税费增加。
本章题库共 41 道题。 去题库全部练习。
本章要点
- 暂时性差异形成递延所得税项目;永久性差异使实际税率不同于法定税率。
- DTA 的典型来源:预收收入、产品保修准备、离职后福利、税务亏损结转。
- 已颁布税率提高,DTA 和 DTL 都会增加。净 DTL 的公司所得税费用上升,净 DTA 的公司所得税费用下降,所以税率提高不一定使税费增加。
- 把 DTL 重分类为权益,会降低杠杆比率和 ROE,ROA 不变。
- 免税期是偶发性项目。要查清结束日期和需要补缴的税款。