财务报表分析 · 第 28 章
利润表分析(Analyzing Income Statements)
CFA 一级 · 财务报表分析 · 第 28 章 · 约 1 小时 47 分钟
本章学习目标
- LOS 28.a 解释收入确认的一般原则、五步法模型、具体确认问题,以及它们对财务分析的影响。
- LOS 28.b 解释配比原则(matching principle)和费用确认的各种选择(存货、折旧、资本化与费用化、会计估计),以及它们对财务报表和比率的影响。
- LOS 28.c 解释终止经营、异常或不常发生项目、会计变更和差错更正如何列报,以及分析师应如何处理它们。
- LOS 28.d 计算并解释简单资本结构(simple capital structure)和复杂资本结构(complex capital structure)下的基本每股收益(basic EPS)和稀释每股收益(diluted EPS),包括反稀释(antidilutive)证券的处理。
- LOS 28.e 用共同比利润表(common-size income statement)和毛利率、净利率等利润表比率评价公司业绩。
模块 28.1
收入确认(Revenue Recognition)
本章讲收入和费用怎样确认:从收入确认(revenue recognition)的五步法模型,到资本化(capitalized)与费用化(expensed)的选择,再到非经常性项目和会计变更的列报。要掌握的计算有:长期合同的收入、基本每股收益(basic EPS)和稀释每股收益(diluted EPS),以及共同比利润表(common-size income statement)和各项利润率。
LOS 28.a — 收入确认:原则、应用与分析
权责发生制的思路
收入属于它**赚得(earned)**的那一期,也就是公司已经履行了承诺的那一期。这一期不一定是收到现金的那一期。
- 赊销(credit sale): 销售时确认收入,同时记录一项资产,即应收账款(accounts receivable)。
- 预收现金(订阅费、定金、礼品卡(gift card)):暂不确认收入。公司记录现金和一项负债(liability),即预收收入(递延收入)(unearned (deferred) revenue)。随着商品交付或服务提供,负债减少,收入得到确认。
- 收入按扣除预计退货、折扣和折让后的净额列报。考试惯例:预计的保修准备视为折让的一种,在销售时从收入中扣除。现行做法:标准的(保证类)保修在销售时确认为费用,并计提相应的准备;单独出售的保修服务是一项履约义务(performance obligation),分摊给它的价款要递延确认。
趋同准则(IFRS 15 和 ASC 606)
国际会计准则理事会(International Accounting Standards Board, IASB)和美国财务会计准则委员会(Financial Accounting Standards Board, FASB)共同制定了这项趋同的收入准则。它是**原则导向(principles-based)**的。它不再按行业设大量具体规则,而是建立在一条核心原则上:当承诺的商品或服务的控制权转移给客户时(或在转移过程中),按公司预期有权获得的金额确认收入。这条原则通过五步法模型来执行:
核心概念
| 步骤 | 公司要做什么 | 关键定义 |
|---|---|---|
| 1 | 识别与客户的合同(contract) | 两方或多方之间达成、产生可执行权利和义务的协议;收款必须是很可能的(probable)(国际财务报告准则(International Financial Reporting Standards, IFRS)和美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP)对“probable”的定义不同,所以相同的交易可能处理不同) |
| 2 | 识别履约义务(performance obligation) | 转让一项*可明确区分(distinct)*的商品或服务的承诺:客户能单独从中获益(或结合容易获得的资源获益),并且它与其他承诺可以分开识别 |
| 3 | 确定交易价格(transaction price) | 公司预期收到的金额。它通常是固定的,但也可能包括可变对价(variable consideration)(奖励款,例如提前交付奖励、返利、罚款),只有在以后极不可能发生重大转回时才计入 |
| 4 | 把价格**分摊(allocate)**到各项义务 | 把交易价格分摊到第 2 步识别出的各项履约义务 |
| 5 | 在每项义务履行时(或履行过程中)**确认(recognize)**收入 | 控制权转移时,义务即告履行 |
控制权已经转移的迹象有:客户实际占有该项目,已经验收,承担所有权的风险和报酬并持有法定所有权(legal title),以及卖方现在就有收款权。
考试惯例:只有在以后极不可能转回时才确认收入,所以如果一笔销售的收入无法可靠估计,公司可能要记录一项退款负债(refund liability),同时为其收回退货的权利记录一项资产。现行做法:按 IFRS 15 和 ASC 606,凡附退货权的销售,只按预计不会退款的金额确认收入,为预计退款记录退款负债,为预计收回的商品记录一项资产。
在一段时间内确认收入(长期合同)
核心概念
只要满足下列任一条件,义务就是**在一段时间内(over time)**履行的:
- 客户在公司履约的同时取得并消耗利益,例如清洁或维护合同。
- 公司的工作创造或改良了一项资产,而这项资产在建造过程中就由客户控制。
- 该资产对卖方没有其他用途,并且卖方有权就迄今已完成的工作收取款项。
履约进度可以按**投入法(inputs)衡量(已发生成本占预计总成本的比例),也可以按产出法(outputs)**衡量(里程碑、已交付数量)。取得长期合同的成本,例如销售佣金,先资本化,再在合同期内费用化。
一栋建筑通常是一项履约义务。场地准备、地基、布线和屋顶都不是可明确区分的承诺,因为每一项都是客户所签约的单一组合产出的投入。
例: Fenwick Builders 同意以 $30 million 建造一座冷库,如果在 18 个月内完工,另付 $3 million 奖励款。这座冷库采用新的制冷设计,完工日期又取决于供应商的交货安排,所以 Fenwick 无法断定奖励款带来的收入极不可能转回。奖励款不计入交易价格,交易价格仍为 $30 million。预计总成本为 $25 million。第 1 年发生成本 $8 million,第 2 年发生 $7 million。
- 第 1 年:,收入为 million。
- 第 2 年:,累计收入为 million,第 2 年收入为 million。
公式始终使用当前估计的交易价格。假如到第 2 年末奖励款可以计入,累计收入就是 million,第 2 年收入为 million。第 1 年的收入不重述,所以第 1 年工作对应的那部分奖励款在第 2 年确认。
已开票金额或已收款金额不影响这些数字。结果和旧的完工百分比法(percentage-of-completion method)相同,只是趋同准则不再使用这个名称。
具体应用
| 情形 | 处理 |
|---|---|
| 主要责任人(principal)还是代理人(agent) | 主要责任人在商品转移前控制该商品,按**总额(gross)报告收入,成本记为费用。代理人只是促成销售,不负责提供商品或服务,也不承担存货(inventory)风险或信用风险(credit risk);它按净额(net)**报告手续费或佣金。 |
| 特许经营费(franchise fees) | 覆盖多年的预付费用要递延,在特许经营期内确认;特许权使用费在应付时确认。收入按特征相似的类别分解列示(直营店、特许权使用费、供货)。 |
| 软件许可或服务 | “按现状”提供的许可,若更新和支持另签合同,许可收入在开始时确认;支持服务收入在提供服务时确认,通常在合同期内确认。如果供应商持续更新软件,客户受这些更新的影响,而且更新不构成单独的商品或服务转让,许可收入就在合同期内确认。客户不占有软件、只取得云端访问权的,属于在一段时间内确认的服务。 |
| 开票持有(bill-and-hold) | 客户在发货前付款。这类付款通常是递延收入。只有满足以下条件,才能在发货前确认收入:卖方已完成义务,客户已取得控制权,这种安排是客户要求的,并且货物已认定属于客户、可以交付、不能挪作他用。 |
例: 一家在线旅游平台出售一间 €800 的邮轮客舱,自己留下 €60 佣金。作为代理人,它报告收入 €60,毛利率(gross profit margin)为 100%。如果它是主要责任人(principal),就要报告 €800 收入和 €740 成本,毛利率为 7.5%。两种情况下毛利都是 €60,但收入和利润率差别很大,这就带来了可比性问题。
披露与分析
公司必须披露:按类别划分的合同,合同资产(contract asset)和合同负债及其变动,剩余履约义务和分摊给它们的价格,以及在确认时间和金额上所用的判断(judgments)。分析师要留意那些会让收入在各期之间移动的选择:进度的衡量方法、可变对价(variable consideration)的估计、合同变更,以及主要责任人与代理人的划分。
常见考试陷阱
- 把收到的现金当作收入。预收款形成的是负债。
- 把合同(第 1 步)和履约义务(合同中一项可明确区分的承诺,第 2 步)混为一谈。
- 说趋同准则是“规则导向”。它是原则导向(principles-based)。
- 在一段时间内确认收入的题目中,把累计收入当成当年收入,没有减去已确认的收入。以 Fenwick 为例,这样会把第 2 年收入报成 $18.0 million,而不是 $8.4 million。
- 按销售总价报告代理人的收入。代理人报告的是净佣金收入。以邮轮客舱为例,这样会报告 €800 收入,而不是 €60。
答题技巧
- 按投入法衡量进度的跨期合同,已开票或已收款的金额可以不管:累计收入只取决于迄今累计成本、预计总成本和当前的交易价格。
本节要点
- 按 IFRS 15 和 ASC 606,当承诺的商品或服务的控制权转移给客户时(或在转移过程中),按公司预期有权获得的金额确认收入。
- 五个步骤是:识别与客户的合同;识别合同中的履约义务(performance obligation);确定交易价格;把价格分摊到各项义务;在每项义务履行时(或履行过程中)确认收入。
- 交付商品或提供服务之前收到的现金记为负债,即预收收入(递延收入),交付发生时再转为收入。
- 奖励款这类可变对价(variable consideration),只有在以后极不可能发生重大转回时才计入交易价格。
- 用投入法衡量进度时,累计收入等于迄今累计成本除以预计总成本,再乘以交易价格;当期收入是这个数减去已确认的收入。
- 主要责任人(principal)在商品转移前控制该商品,按总额报告收入,成本记为费用;代理人只促成销售,按净额报告手续费或佣金。
随堂小测
On November 15, Halden Yacht Services receives $24,000 in cash from a customer for a winter storage and maintenance package that Halden will provide from January through March. Halden has not yet performed any of the service. At November 30, the effect of this transaction on Halden's balance sheet is best described as:
查看答案和解析
正确答案: B
收入在赚得时确认,也就是在提供承诺的服务时确认。尚未提供任何服务就收到的现金形成一项负债,即预收收入(递延收入),因为 Halden 仍欠客户这项服务。资产中的现金增加 $24,000,负债增加同样金额;此时既不确认收入,也就不增加留存收益。
其他选项为什么错
- A. 这个选项把预收款当作收入,从而增加了净利润和留存收益。到 11 月 30 日还没有提供任何服务,所以还没有赚得收入。
- C. 客户已经付款,所以不存在应收账款;而且在提供服务之前不确认收入。
本题要点 预收的现金是一项负债,即预收收入。只有随着商品交付或服务提供,它才转为收入。
模块 28.2
费用确认(Expense Recognition)
LOS 28.b — 费用确认(expense recognition)、资本化(capitalized)与费用化(expensed)
权责发生制会计(accrual accounting)下怎样确认费用
**费用(expense)是经济利益的减少(资产被耗用或负债增加),它会减少权益(equity),但向所有者分配的部分除外。按权责发生制,费用在利益被耗用(consumed)**时确认,不管是否已经付现。有三条途径:
核心概念
| 途径 | 思路 | 例子 |
|---|---|---|
| 配比(matching) | 产生收入的成本,与该收入在同一期费用化 | 销售成本(cost of goods sold, COGS)在商品售出时费用化;预计保修成本和坏账费用记在销售发生的那一期 |
| 发生时费用化(期间费用(period costs)) | 无法与具体收入挂钩的成本,在其所属的期间费用化 | 总部员工薪酬、当年租金(不论是否支付)、贷款的应计利息(不论是否支付) |
| 资本化(capitalization) | 能在多个期间带来利益的成本,先记为资产,再逐步费用化 | 不动产、厂房和设备(PP&E,计提折旧(depreciation))、有限寿命无形资产(摊销(amortization))、自然资源(natural resources)(折耗(depletion)) |
生产或采购成本作为存货(inventory)留在资产负债表(balance sheet)上,直到商品售出。如果某一期什么都没卖出,这些成本就一分也不进入利润表(income statement)。
推迟确认费用的政策是激进的(aggressive),因为它抬高当期利润。提早确认费用的政策是保守的(conservative),所以把一笔支出费用化比资本化(capitalized)更保守。
记录一笔赊销
成本为 70 的商品以 100 赊销,应收账款增加 100,存货减少 70,总资产增加 30。留存收益(权益)增加利润 30,负债(liability)不受影响(不考虑税)。
存货成本流转方法
**个别计价法(specific identification)**给每一件存货分配它自己的实际成本。它适合可以逐件追踪的商品,例如按序列号登记的车辆。无法这样逐件追踪时,公司就假设一种成本流转方式:
| 方法 | COGS 包含 | 类似的实物流转 | 价格上涨时 |
|---|---|---|---|
| 先进先出法(first-in, first-out, FIFO) | 最早的成本 | 按生产顺序出售(易腐品、有日期的商品) | COGS 最低,毛利率(gross profit margin)和净利润最高;期末存货接近现行成本 |
| 后进先出法(last-in, first-out, LIFO)(只有 US GAAP 允许;IFRS 不允许) | 最新的成本 | 从料堆顶上取货(融雪盐、沙子) | COGS 最高,利润率和利润最低 |
| 加权平均成本法(weighted average cost) | 平均成本 | 从混放的存货中取货 | 介于两者之间 |
收入不受方法影响,所以 COGS 的差异直接传到利润率上。分析师比较不同公司时,必须对不同方法做调整。
折旧方法
可折旧基数是成本减去残值(salvage value)。直线法把它在使用年限内平均分摊。
例: 一台压力机成本 $60 million,残值 $12 million,使用年限 6 年。直线法折旧为每年 million。
无形资产(intangible assets)
- 有限寿命无形资产(专利、许可证、客户名单)在使用年限内摊销(amortization)。
- 无限寿命无形资产(并购取得的商誉(goodwill),以及一些能以很低成本续期的商标或许可证)不摊销。按国际财务报告准则(International Financial Reporting Standards, IFRS)和美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP),它们至少每年做一次减值(impairment)测试。
- 大多数内部形成的无形资产都要费用化。研究成本(research costs,用于获取新的科学或技术知识)费用化。按 IFRS,开发成本(把研究成果转化为新产品或新工艺的计划或设计)可以资本化。除其他条件外,公司必须证明自己有能力完成该资产,并打算使用或出售它。按 US GAAP,研究与开发(research and development, R&D)一般费用化;主要例外是为出售而开发的软件,在技术可行性确立之后资本化。
- 一家公司把开发成本资本化、同行把它费用化时,为使两者可比,分析师把当期的开发支出费用化,并从利润表中去掉以前资本化金额的摊销。在资产负债表上去掉资本化形成的资产,资产和权益随之减少。在现金流量表中,这笔支出从投资活动现金流(CFI)移到经营活动现金流(CFO),CFO 下降。
资本化与费用化
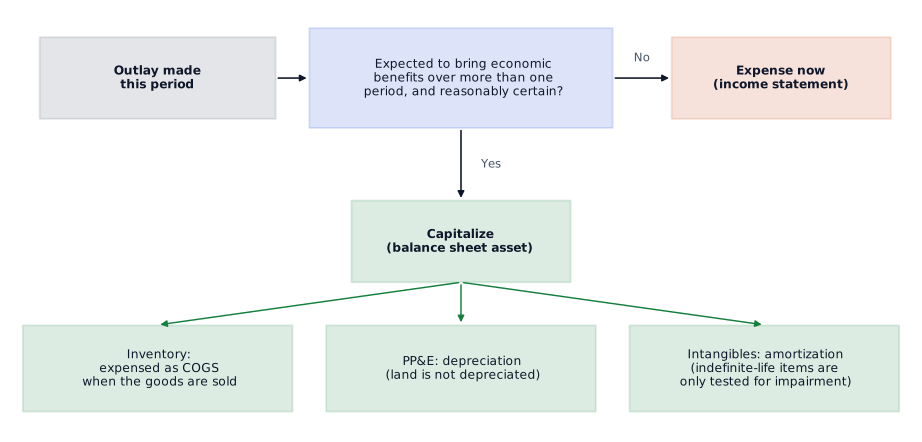
预计能在一个以上期间带来经济利益的支出要资本化。如果未来利益不太可能实现或很不确定,就费用化。下图展示这一决策,以及各类资本化成本日后进入利润表的途径 下图。资本化资产的成本包括购买价格,加上使资产达到可使用状态所需的成本(运费、安装费、不可抵扣的税费)。除土地和无限寿命无形资产外,这一成本随后在资产寿命内以折旧、折耗或摊销的形式分摊。以后延长资产寿命或增加产能的支出也要资本化。日常修理、维护和员工培训费用化。
例: 一家面包店以 $48,000 买了一台烤炉。它还支付了运费 $1,500、安装费 $900、烤炉投入使用前的试烤费 $400,以及员工培训费 $1,200。烤炉入账价值为 。$1,200 的培训费费用化,因为它并不是让烤炉达到可使用状态的支出。
核心概念
| 资本化的影响(与费用化相比) | 支出当年 | 以后各年 |
|---|---|---|
| 净利润、净利润率 | 较高 | 较低(折旧持续发生) |
| 总资产、权益 | 较高(多出的资产对应较高的留存收益;负债不变) | 较高,差距逐步缩小到零 |
| ROA、ROE | 较高 | 较低 |
| 资产周转率(asset turnover) | 较低 | 较低,差距缩小 |
| 盈利波动性 | 较低(更平稳) | 不适用 |
| 经营活动现金流 | 较高(流出记在 CFI) | 若税务处理与此选择无关则相同;若折旧可在税前扣除则较高 |
| 投资活动现金流 | 较低 | 相同 |
| 负债与资产比率、负债与权益比率 | 较低 | 较低 |
只要税务处理不取决于会计选择,两种选择下的现金流总额相同;不同的只是在 CFO 和 CFI 之间的归类。如果税前扣除跟随会计选择,费用化会把全部节税金额放在支出当年。那么在支出当年,费用化下的现金流总额更高;以后各年,资本化下的 CFO 更高(折旧持续减少税款);到资产寿命结束时,累计现金相同。
例: 一家新公司以 $20,000 买了一台机器,使用年限 5 年,无残值。不计这台机器时,营业利润为每年 $25,000,税率 25%,折旧可在税前扣除。
- 资本化:折旧 $4,000,每年净利润为 。每年 CFO 为 ,第 1 年 CFI 为 −$20,000。
- 费用化:第 1 年净利润为 ,这也是第 1 年的 CFO。第 2–5 年的净利润和 CFO 都是 。
- 第 1 年现金流总额,资本化下为 −$250,费用化下为 $3,750。此后资本化在第 2–5 年每年多出 $1,000 的 CFO,五年现金合计两种选择都是 $78,750。
- 五年累计净利润两种选择下也都是 $78,750 。这一选择只在年度之间移动利润,不改变总额。
上表描述的是一笔支出。如果公司每年都把类似成本资本化,只要每期资本化的金额超过当期对已资本化成本计提的折旧或摊销,它报告的利润就一直高于费用化的同行。
资本化利息
按 IFRS 和 US GAAP,公司建造自用资产期间发生的利息,必须资本化为该资产成本的一部分。在少数情况下,这也适用于为出售而建造的资产。资本化利息不列为利息费用(interest expense)。它以后通过折旧(持有自用的资产)或 COGS(持有待售的资产)进入利润;按考试惯例,支付的现金列在投资活动现金流中。和任何资本化成本一样,资产建造期间净利润较高,以后各年较低。在以后各年,EBIT 也较低,因为利息此时藏在折旧这项经营费用里。考试惯例:未资本化的已付利息,在 US GAAP 下是经营活动现金流出,在 IFRS 下是经营或融资活动现金流出。现行做法:按 IFRS 18(适用于 2027 年 1 月 1 日或以后开始的年度期间),主营业务不是融资的公司把已付利息列入 CFF。
计算利息保障倍数(interest coverage ratio)时,分析师把当期资本化的利息加到利息费用上。他们还把以前资本化利息的折旧加回 EBIT,因为从经济实质看,它是利息成本,不是经营成本。
核心概念
例: 一家公用事业公司报告 EBIT $90 million,利息费用 $30 million。它本年资本化了 $15 million 利息,折旧中包含以前年度资本化利息 $6 million。报告的利息保障倍数为 。调整后为 。如果这 $15 million 被费用化,CFO 会少 $15 million,CFI 会多 $15 million(流出更少);这里不考虑税,并按 US GAAP 把已付利息归入 CFO。
分析会计估计
坏账、保修、使用年限和残值的估计,给了管理层调节利润的空间。分析师要问清估计为什么变化,并和同行比较。附注和管理层讨论与分析(MD&A)会披露会计政策和重大估计。
例: 一家取暖器制造商第 1 年销售额 $1,000,000,预计保修维修成本为销售额的 4%。它在销售发生的第 1 年记录保修费用 $40,000,同时记录同等金额的保修准备(一项负债)。第 2 年发生的维修支出 $35,000 冲减这项准备,所以不是第 2 年的费用。如果管理层假设的是 2%,第 1 年税前利润会多 $20,000。保修费率远低于同行,可能说明产品更好,也可能说明费用确认更激进,分析师要查清是哪一种。
常见考试陷阱
- 以为成本在支付时才费用化。应计的利息和租金即使没有支付,也是当期费用。
- 把存货成本在发生时费用化(expensed as incurred)。存货成本要在商品售出时费用化。
- 把 FIFO 和 LIFO 的结果弄反。价格上涨时,FIFO 的利润率最高,LIFO 最低。
- 摊销(amortization)商誉。无限寿命无形资产(intangible assets)只做减值测试。
- 以为利息资本化(capitalized)只是 IFRS 或只是 US GAAP 的规定。两者都要求。
- 计算直线法折旧时忘了减去残值。以压力机为例,这样算出每年 $10.0 million,而不是 $8.0 million。
本节要点
- 按权责发生制会计(accrual accounting),费用在利益被耗用时确认,不管是否已经付现:要么与收入配比,要么作为期间费用,要么先资本化(capitalized)再逐步费用化。
- 价格上涨时,FIFO 的 COGS 最低,毛利率(gross profit margin)和净利润最高;LIFO(只有 US GAAP 允许)的 COGS 最高,利润率最低;加权平均成本法(weighted average cost)介于两者之间。
- 直线法折旧等于成本减去残值,再除以使用年限。
- 并购取得的商誉(goodwill)这类无限寿命无形资产(intangible assets)不摊销,但至少每年做一次减值测试;研究成本费用化,开发成本在 IFRS 下可以资本化(capitalized);US GAAP 一般把 R&D 费用化,但为出售而开发的软件在技术可行性确立后资本化。
- 与费用化(expensed)相比,资本化(capitalized)在支出当年带来更高的净利润、ROA、ROE 和 CFO,更低的 CFI,更高的资产和权益,更低的负债比率;以后各年净利润、ROA 和 ROE 较低。
- 公司建造自用资产期间发生的利息,在 IFRS 和 US GAAP 下都要资本化(capitalized);调整后的利息保障倍数 =(EBIT + 资本化利息的折旧)/(利息费用 + 资本化利息)。
随堂小测
Three U.S. hardware retailers are identical except for their inventory cost-flow assumption: one uses FIFO, one uses LIFO and one uses weighted average cost. Over the past several years, both the unit costs they pay suppliers and the number of units they sell have climbed steadily. An analyst who ranks the three on reported gross profit margin, without adjusting for inventory accounting, would most likely find the lowest margin at the retailer using:
查看答案和解析
正确答案: A
采购价格上涨时,LIFO 把最近的、也就是最高的成本计入销售成本(cost of goods sold, COGS)。不管用哪种成本流转方法,收入都一样,所以 LIFO 下较高的 COGS 带来最低的毛利率(以及净利润率)。
其他选项为什么错
- B. 加权平均成本法(weighted average cost)把较早、较便宜的存货和较新、较贵的存货混在一起,所以它的 COGS 和利润率介于 FIFO 和 LIFO 之间。
- C. 价格上涨时,FIFO 把最早、最便宜的成本计入 COGS,所以采用 FIFO 的公司报告的 COGS 最低,利润率最高。
本题要点 价格上涨时,FIFO 的 COGS 最低、利润率最高,LIFO 的 COGS 最高、利润率最低,平均成本法介于两者之间。销售额不受这一选择影响。
模块 28.3
非经常性项目(Nonrecurring Items)
LOS 28.c — 非经常性项目与会计变更
分析师预测的是可持续的盈利,所以需要知道利润表(income statement)中哪些项目可能重复出现。准则对某些项目规定了特别的列报位置或处理方法。
异常或不常发生项目
**异常或不常发生项目(unusual or infrequent items)**是性质异常或发生不频繁的重大(material)项目。例如:
- 在正常经营之外出售资产或部分业务的利得或损失;
- 减值、减记和核销;
- 重组费用(restructuring charges)。
它们在持续经营利润中按税前金额列报,常常单列一行。分析师要判断它们是否真的只发生一次:一家几乎每年都有“异常”费用的公司,实际上是在报告一项经常性成本。
终止经营(discontinued operation)
终止经营(discontinued operation)是管理层已决定处置(并已划分为持有待售(held for sale))或已在本期处置的组成部分。考试惯例:该业务在资产、经营以及投资和融资活动上,必须能与公司其他部分在实体上和经营上分开。现行做法:国际财务报告准则(International Financial Reporting Standards, IFRS)中的 IFRS 5 还要求它是一条单独的主要业务线或一个主要经营地区(或仅为再出售而购入的子公司),美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP)则要求它属于对经营有重大影响的战略转移,所以出售一条次要产品线或个别资产不构成终止经营。
- 计量日(measurement date)是正式处置计划获批的日期。从这一天到实际处置为止是逐步退出期(phaseout period)。
- 该业务的利润或亏损,以及处置利得或损失,按税后净额列在持续经营利润之后。列报的以前期间利润表要重述,把它单独列示。
- 组成部分一旦划为持有待售,其资产按账面价值(carrying value)与公允价值减出售成本(fair value less costs to sell)孰低计量。因此预计的处置损失立即以减记的形式确认。预计的利得要等出售完成时才确认。
- 考试惯例:在计量日,公司把逐步退出期的预计经营亏损和预计出售损失一并计提。现行做法:IAS 37 禁止为未来经营亏损计提准备(亏损合同除外),US GAAP 则在终止经营的经营成果实际发生的期间报告它们。因此在两套准则下,逐步退出期的经营亏损都在发生时计入终止经营。
- 分析师预测盈利时通常剔除终止经营,不过处置本身可能透露出关于未来现金流的信息。
会计变更
核心概念
| 类型 | 例子 | 处理 |
|---|---|---|
| 会计政策(原则)变更(change in accounting policy (principle)) | 存货(inventory)计价从 FIFO 改为加权平均成本法(weighted average cost);采用准则制定机构发布的新准则 | 追溯调整:除非不切实可行,列报的以前期间都要重述,就像一直采用新政策一样,以保持各期可比。新准则可能允许修正追溯法(modified retrospective),不重述,把累积影响调整到期初余额。 |
| 会计估计变更(change in accounting estimate) | 修订使用年限、残值、坏账率或保修费率 | 未来适用法:只影响当期和以后各期,不重述。通常不影响现金流。 |
| 前期差错更正(correction of a prior-period error) | 从不正确的方法改为可接受的方法;补上遗漏或更正错报的金额 | 前期调整(prior-period adjustment),追溯调整:重述列报的以前期间报表,并披露差错的性质及其对净利润的影响。通常不影响现金流。差错可能反映出薄弱的内部控制(weak internal controls)。 |
例: Aldercrest Mills 以 $900,000 购入一台机器,无残值,使用年限 9 年。3 年后账面价值为 $600,000,它判断这台机器还能再用 5 年(总共 8 年)。这属于会计估计变更。
第 1–3 年每年 $100,000 的折旧(depreciation)不重述;新的金额从第 4 年起适用。
合并范围变化与汇率变动
收购(合并范围变化,会改变合并后主体的规模)和汇率变动(会改变境外销售、采购和子公司业绩折算成报告货币后的金额)都会扭曲同比比较,尽管准则并不要求单独列出它们的影响。分析师应尽可能对它们做调整。
各项目列在哪里
核心概念
| 项目 | 位置 | 税务列报 |
|---|---|---|
| 异常或不常发生项目 | 在持续经营利润之内 | 税前 |
| 终止经营 | 在持续经营利润之下 | 税后净额 |
| 政策变更或差错更正 | 重述的以前期间(以及期初留存收益) | 不作为当期利润表的一行 |
| 估计变更 | 当期和以后各期的费用 | 普通项目行 |
例: Brackwell Foods 扣除 $12 million 重组费用前的营业利润为 $52 million。利息费用(interest expense)为 $6 million,税率 25%。一个已划为持有待售的冷冻餐食事业部税后亏损 $4 million。
| 项目 | 金额(百万) |
|---|---|
| 扣除重组费用前的营业利润 | 52.0 |
| 重组费用(异常或不常发生,税前) | (12.0) |
| 营业利润 | 40.0 |
| 利息费用 | (6.0) |
| 税前利润 | 34.0 |
| 所得税(25%) | (8.5) |
| 持续经营利润 | 25.5 |
| 终止经营亏损(税后) | (4.0) |
| 净利润 | 21.5 |
所以预测从 $25.5 million 的持续经营利润出发。如果这次重组确实只发生一次,经常性税后利润为 million;如果 Brackwell 几乎每年都在重组,就用 $25.5 million 这个数。
常见考试陷阱
- 使用年限或残值的变化是估计变更,采用未来适用法。它们不是政策变更。
- 差错更正既不是异常项目,也不是政策变更。它是前期调整,要重述。
- 异常或不常发生项目按税前金额列在持续经营之内。只有终止经营(discontinued operation)按税后净额列在这一行之下。
本节要点
- 异常或不常发生项目按税前金额列在持续经营利润之内,分析师要判断它们是否真的只发生一次。
- 终止经营(discontinued operation)按税后净额列在持续经营利润之下,列报的以前期间利润表要重述以单独列示,分析师预测盈利时通常剔除它们。
- 持有待售组成部分的资产按账面价值与公允价值减出售成本(fair value less costs to sell)孰低计量,所以预计的处置损失立即确认,预计的利得等出售完成时才确认。
- 会计政策变更采用追溯调整,除非不切实可行,要重述列报的以前期间;会计估计变更采用未来适用法,不重述。
- 前期差错更正属于前期调整:重述列报的以前期间报表,并披露差错的性质及其对净利润的影响。
- 资产的预计使用年限变更后,新的年折旧等于账面价值除以剩余年限,以前的折旧(depreciation)不重述。
随堂小测
During the current year, Brantley Industrial recorded a $14 million restructuring charge to close two of its warehouses. Its board also approved a formal plan to sell Brantley's marine-engine business, a separate major line of business with its own plants, management and financing that can be clearly separated from the rest of the company. The business meets the criteria to be classified as held for sale, and the sale is expected to close next year at a gain. Which statement about Brantley's income statement for the current year is most accurate?
查看答案和解析
正确答案: A
船用发动机业务是一条单独的主要业务线,在实体上和经营上都可以分开,并且已根据正式处置计划划为持有待售。所以它符合终止经营(discontinued operation)的条件。它的利润或亏损按税后净额单独列在持续经营利润之后;列报的以前期间利润表要重述,使终止的业务在每一年都单独列示。
两个项目的列报位置:
| 项目 | 列报位置 | 税务列报 |
|---|---|---|
| 重组费用(异常或不常发生项目) | 在持续经营利润之内 | 税前 |
| 船用发动机业务(终止经营) | 在持续经营利润之后 | 税后净额 |
计量日是正式计划获批的日期;到出售完成为止的期间是逐步退出期。如果预计出售会亏损,持有待售资产就要立即减记到公允价值减出售成本。逐步退出期的经营成果在发生时确认,未来的经营亏损不提前计提。预计的利得要等出售完成时才确认。
其他选项为什么错
- B. 重组费用是异常或不常发生项目,所以按税前金额列在持续经营利润之内。只有终止经营才按税后净额列在这一行之下。
- C. 预计的处置利得要等出售实际完成后才能确认。只有预计的处置损失才提前确认,方式是把持有待售资产减记到公允价值减出售成本。逐步退出期的经营亏损也不提前计提,而是在发生时确认。
本题要点 异常或不常发生项目:税前,列在持续经营之内。终止经营:税后净额,列在持续经营之下,并重述以前期间。分析师预测盈利时通常剔除终止经营。
模块 28.4
每股收益(Earnings Per Share)
LOS 28.d — 基本每股收益与稀释每股收益
**每股收益(earnings per share, EPS)**表示当期利润中归属于每一股普通股(common stock)的部分。只有股票公开交易的公司必须披露 EPS,而且 EPS 一律按普通股计算。优先股(preferred stock)没有 EPS。
简单资本结构与复杂资本结构
| 资本结构(capital structure) | 包含的证券 | 公司必须披露的 EPS |
|---|---|---|
| 简单资本结构 | 普通股(common stock)、不可转换债券和不可转换优先股(preferred stock);没有任何可能变成新普通股的证券 | 只披露基本 EPS |
| 复杂资本结构 | 至少有一种潜在稀释性证券(potentially dilutive security):可转换债券(convertible bond)、可转换优先股(convertible preferred stock)、股票期权(stock option)或认股权证(warrant) | 基本 EPS 和稀释 EPS 都要披露 |
普通(不可转换)债务和不可转换优先股不会产生新的普通股,因此不会让资本结构(capital structure)变复杂。赎回条款(call feature)、累积股息(cumulative dividend)、偿债基金(sinking fund)等其他条款也不改变这一点。
考试惯例:简单资本结构的公司只披露基本 EPS。现行做法:这是美国公认会计原则(US GAAP)的规定(ASC 260)。国际财务报告准则(IFRS)(IAS 33)要求适用范围内的每家公司同时列报基本 EPS 和稀释 EPS;没有稀释性潜在普通股时,两个数字相等。
基本每股收益(basic EPS)
核心概念
- 分子是普通股股东可获得的收益(income available to common shareholders)。减去本年的优先股股息(preferred dividends)。
- 普通股股息不扣除。这部分是对已经属于普通股股东(shareholders)的收益的分配。
- 可转换证券完全不进入基本 EPS:分子不加回,分母也不加股数。
加权平均流通股数(weighted average shares outstanding)
每一批股份按当年流通的时间比例加权。严格说,权重是流通天数除以全年天数;考题一般按月计算。
- 新发行的股份(现金发行、收购中发行或库存股(treasury shares)重新发行)从发行日起计入。
- 回购(库存)股从回购日起剔除。
- 股票股利(stock dividend)和股票拆分(stock split),包括反向股票拆分(reverse stock split),都要追溯调整。事件发生前流通的每一股都按事件在年初发生来重述,以前年度的数字也要重述。这样 EPS 不会因为股数这一基本属于形式上的变化而看起来下降。事件发生后发行或回购的股份不做这项调整。
- 拆股或股票股利不带来新资源,每位股东的持股比例也不变。所以它发生在年内哪一天,不影响事件前流通股的重述方式:3 月下旬的 1 拆 2 和 11 月上旬的 1 拆 2,都会让期初股数在全年内翻倍。
- 2 拆 3 和 50% 的股票股利效果相同:每 1 股旧股变成 1.5 股新股。4 合 1 的反向拆分把事件前的股数乘以 0.25。
- 发行优先股不影响普通股股数。
*例:*Wrenfield Tools 年初有 60,000 股普通股。3 月 1 日发行新股 12,000 股,6 月 1 日实施 2 拆 3 的股票拆分,10 月 1 日回购 9,000 股。净利润为 $450,000,不可转换优先股的股息为 $39,000。公司另外支付了普通股股息 $50,000。
| 股份批次 | 拆股系数 | 月数 | 加权股数 |
|---|---|---|---|
| 期初 60,000 股 | ×1.5 | 12/12 | 90,000 |
| 3 月 1 日发行 12,000 股 | ×1.5 | 10/12 | 15,000 |
| 10 月 1 日回购 9,000 股 | 无(拆股之后) | 3/12 | −2,250 |
| 加权平均 | 102,750 |
$50,000 的普通股股息不参与计算。跨年度比较 EPS 时,要看变化来自盈利还是来自股数:净利润和利润率不变时,回购也能推高 EPS。
稀释每股收益(diluted EPS)与假设转换法(if-converted method)
稀释 EPS 反映现有股东面临的最坏情况:假设每一种稀释性(dilutive)证券在年初(年内发行的,则在发行日)全部转换或行权,EPS 会是多少。
核心概念
可转换证券用假设转换法处理:即使当期条款不允许转换,也假设已经转换。
*可转换优先股。*如果优先股已转换,就不会支付优先股股息。把这笔股息加回分子(计算普通股股东可获得的收益时曾扣除过),并把转换得到的股数加到分母。不做税收调整,因为优先股股息不能抵税。
*可转换债券(convertible bond)。*如果债券已转换,就不用付利息,但这笔利息的抵税作用也随之消失。加回税后利息 ,并加上转换股数。债券在年中发行的,利息加回额和股数都要按债券当年流通的时间比例加权。
*期权和认股权证。*这两类用**库存股法(treasury stock method)处理。分子不调整,因为行权不节省任何费用。假设行权,并假设收到的现金按当期平均市场价格(average market price)**回购股份:
核心概念
其中 是可发行股数, 是行权价(exercise price), 是平均市场价格。只有 ,也就是期权平均来看处于实值(in the money, ITM)时,才有稀释性。年末股价不参与计算。
稀释性测试
把某种证券计入后 EPS 下降,它就是稀释性证券;计入后 EPS 上升或每股亏损减少,它就是**反稀释(antidilutive)**证券。反稀释证券不计入稀释 EPS,所以稀释 EPS 不可能高于基本 EPS。
测试可转换证券有一个快速办法:算出它的每股影响,再和基本 EPS 比较:
比值低于基本 EPS,该证券有稀释性;高于基本 EPS,就是反稀释。每一种潜在稀释性证券(potentially dilutive security)单独测试。
公司归属于普通股股东的结果是净亏损时,增加股数会让每股亏损变小。这时所有潜在普通股都是反稀释的,稀释 EPS 等于基本 EPS。
*例:*Ridgeback Instruments 净利润 $3,000,000,加权平均普通股 900,000 股。公司还有:
- 6% 的可转换优先股,股息 $300,000,可转换为 250,000 股普通股;
- 100,000 份期权,行权价 $40,平均股价 $50(年末股价 $58);
- $2,000,000 的 8% 可转换债券,可转换为 30,000 股,税率 25%。
基本 EPS 。
| 证券 | 分子加回额 | 新增股数 | 每股影响 | 结论 |
|---|---|---|---|---|
| 可转换优先股 | $300,000 | 250,000 | $1.20 | 稀释(低于 $3.00) |
| 期权 | $0 | $0 | 稀释(X 低于平均股价) | |
| 可转换债券 | 30,000 | $4.00 | 反稀释,不计入 |
计入债券后 EPS 会升到 ,证实债券是反稀释的。年末股价 $58 不起作用。
常见考试陷阱
- 从净利润中扣除普通股(common stock)股息。只扣优先股股息。以 Wrenfield 为例,扣掉 $50,000 会得到 $3.51,而不是 $4.00。
- 拆股或股票股利(stock dividend)发生后,没有重述事件前的股数,或者把事件后发行的股份也做了重述。以 Wrenfield 为例,期初股份和 3 月 1 日发行的股份不重述,加权股数是 67,750,EPS 为 $6.07,正确答案是 102,750 和 $4.00。
- 可转换债券(convertible bond)加回税前利息而不是税后利息,或者对优先股股息做了税收调整。
- 年内发行的可转换证券按全年计算利息和股数。
- 库存股法(treasury stock method)用年末股价而不是平均股价,或者把虚值(out of the money, OTM)期权也计入。以 Ridgeback 为例,用年末股价 $58 会得到约 31,034 股新增股数和 $2.54 的稀释 EPS,正确答案是 20,000 股和 $2.56。
- 把可转换证券的股数计入基本 EPS 的分母。
- 计入反稀释(antidilutive)证券。稀释 EPS 必须小于或等于基本 EPS。
答题技巧
- 可转换证券的每股影响(优先股股息,或利息 × (1 − t),除以转换股数)低于基本 EPS 时,它就有稀释性。因此每种可转换证券都可以单独测试,不必分别算出计入和不计入时的稀释 EPS。
- 行权价不低于平均市场价格的期权或认股权证没有稀释性,用库存股法之前可以直接剔除。
- 公司归属于普通股股东的结果是净亏损时,所有潜在普通股都是反稀释的,稀释 EPS 等于基本 EPS,不需要做稀释性测试。
本节要点
- 基本 EPS 等于净利润减优先股股息,再除以加权平均流通普通股(common stock)数;普通股股息不扣除。
- 股票股利(stock dividend)和股票拆分(stock split)要对事件前流通的全部股份追溯调整,视同在年初发生;事件后发行或回购的股份不调整。
- 考试惯例:简单资本结构(capital structure)的公司只披露基本 EPS。现行做法:这是 US GAAP 的规定,IFRS 则要求适用范围内的每家公司同时列报基本 EPS 和稀释 EPS。
- 按假设转换法,稀释 EPS 的分子加回可转换优先股股息和可转换债务利息 × (1 − t),分母加上转换股数。
- 按库存股法(treasury stock method),期权和认股权证增加 股,其中 是平均市场价格;只有 时才有稀释性。
- 会让 EPS 上升或让每股亏损减少的证券是反稀释(antidilutive)的,不计入,所以稀释 EPS 不可能高于基本 EPS。
随堂小测
Ravensworth Holdings entered 2025 with 3,000,000 common shares. Its capital transactions during the year, listed from latest to earliest, were: a sale of 240,000 new common shares on 31 October; an issue of €15 million of 6% convertible bonds on 31 May, convertible into common shares at a conversion price of €10; and a 20% stock dividend distributed on 28 February. The number of shares Ravensworth should use for its 2025 basic EPS is:
查看答案和解析
正确答案: B
基本 EPS 不考虑可转换证券带来的潜在股份,所以可转换债券(convertible bond)不计入。股票股利(stock dividend)对期初股数追溯调整,10 月 31 日出售的新股按剩下的两个月加权。
重述后的期初股数:(全年)。
新股:。
(按月计算:。)€15 million 的可转换债券可转换为 1,500,000 股,这只影响稀释 EPS。
其他选项为什么错
- A. 3,540,000 把 600,000 股股利股份当作从 2 月 28 日才开始流通(3,000,000 × 2/12 + 3,600,000 × 10/12 + 40,000)。股票股利要追溯到年初。
- C. 5,140,000 加上了可转换债券转换后可发行的 1,500,000 股(€15,000,000/€10)。可转换证券的潜在股份不计入基本 EPS。
本题要点 基本 EPS 的分母不含可转换证券;股票股利追溯调整;新发行股份按时间加权。
模块 28.5
比率与共同比利润表(Ratios and Common-Size Income Statements)
LOS 28.e — 共同比利润表与利润率分析
纵向共同比利润表
在纵向共同比利润表(vertical common-size income statement)中,每一行都除以同期的收入(revenue)(销售额),所以收入 。这样就消除了规模的影响,分析师可以比较:
- 同一公司在不同年份的数据(**时间序列(time-series)**分析或趋势分析),以及
- 同一期间的不同公司(**横截面(cross-sectional)**分析),不论它们规模相差多大。
核心概念
共同比数字反映的是每单位收入对应的成本,不反映绝对金额。如果销售成本(cost of goods sold, COGS)从收入的 55% 升到 60%,说明它相对销售额上升了;至于按货币金额计是否上升,要看收入怎么变。
税是例外。税费与税前利润相比更有意义:
实际税率(effective tax rate)可以直接用共同比百分比计算,因为收入会约掉。例如,税费占销售额的 6%,除以占销售额 24% 的税前利润,得到 。
利润率比率
任何一个小计除以收入,都是一种利润率:
相邻利润率之差把每一层成本分离出来,都以占收入的百分比表示:
核心概念
| 差额 | 衡量的是什么 |
|---|---|
| 100% − 毛利率 | 销售成本(cost of goods sold, COGS) |
| 毛利率 − 营业利润率 | 营业费用(销售、一般及管理费用(selling, general and administrative expenses, SG&A)、研究与开发(research and development, R&D)、折旧(depreciation)) |
| 营业利润率 − 税前利润率 | **营业外(nonoperating)**净费用(主要是利息,扣除投资收益) |
| 税前利润率 − 净利率 | 所得税费用 |
公司提价或降低单位生产成本时,毛利率(gross profit margin)上升。产品差异化(品牌、技术、专利)支撑更高的价格。管理费用不影响毛利率。净利率(net profit margin)反映全部成本,包括融资成本和税。两者都应该跨期比较,也应该与同行比较。
下表展示在没有固定生产成本时,哪些因素会改变毛利率。一种产品售价 $50,单位生产成本 $30,毛利率 40%。
| 变化 | 新的毛利率 |
|---|---|
| 销量 +15% | 仍是 ,因为收入和 COGS 同步增长 |
| 单位成本 −6%(降到 $28.20) | |
| 售价 +5%(升到 $52.50) | |
| 管理费用 −10% | 不变;管理费用在毛利之下(它提高的是营业利润率(operating profit margin)和净利率) |
共同比报表也是战略分析的起点。一家把更大比例收入用于研发或营销的公司,可能正在建立产品差异化,而这种差异化以后会体现为更高的毛利率。
例: Ashgrove Outfitters 报告的各项利润率(占收入的百分比)如下:
| 第 1 年 | 第 2 年 | 第 3 年 | |
|---|---|---|---|
| 毛利率 | 42% | 42% | 42% |
| 营业利润率 | 16% | 18% | 20% |
| 税前利润率 | 14% | 16% | 18% |
| 净利率 | 10.5% | 12% | 13.5% |
- COGS 稳定在收入的 58%。
- 营业费用占收入的比例从 26% 降到 22%,所以全部改善都来自毛利以下的成本控制。
- 营业外费用稳定在 2%,所以融资成本相对销售额没有变化。
- 实际税率每年都是 。
例: P 公司收入 $50 million,毛利 $15 million,营业利润 $4 million。Q 公司收入 $8 million,毛利 $5.2 million,营业利润 $2.4 million。P 的绝对盈利更多,但 Q 的毛利率(65% 对 30%)和营业利润率(30% 对 8%)都高得多。Q 的相对盈利能力更强,可能是因为它的产品有差异化。
常见考试陷阱
- 共同比百分比上升,不能证明绝对金额上升;收入可能下降了。
- 税费与销售额之比上升,不代表税率上升。要用税费除以税前利润。
- 净利率(net profit margin)的改善可能来自任何一层。要查清到底是哪一个差额变了。
- 利息与销售额之比保持不变,说明相对于经营规模,对债务的依赖程度稳定。它本身不能衡量杠杆(leverage),衡量杠杆需要资产负债表(balance sheet)。
- 纵向共同比利润表以收入为基数。资产和毛利都不作基数。
答题技巧
- 实际税率可以直接从共同比数字读出:税费占销售额的百分比除以税前利润占销售额的百分比,因为收入会约掉。
本节要点
- 纵向共同比利润表把每一行除以同期收入,消除规模的影响,便于做时间序列比较和横截面比较。
- 实际税率(effective tax rate)是所得税费用除以税前利润,不是税费占收入的百分比。
- 毛利率(gross profit margin)、营业利润率、税前利润率和净利率(net profit margin),分别是毛利、营业利润(EBIT)、税前利润和净利润除以收入。
- 以占收入的百分比计,毛利率(gross profit margin)减营业利润率是营业费用,营业利润率减税前利润率是营业外净费用,税前利润率减净利率(net profit margin)是所得税费用。
- 公司提价或降低单位生产成本时毛利率(gross profit margin)上升,产品差异化支撑更高的价格,管理费用不影响毛利率。
随堂小测
An analyst reviews the following margins for Halvorsen Marine:
| Margin (% of revenue) | Year 1 | Year 2 | Year 3 |
|---|---|---|---|
| Gross profit margin | 30% | 32% | 34% |
| Operating profit margin | 21% | 23% | 25% |
| Pretax margin | 19% | 19% | 19% |
| Net profit margin | 14% | 14% | 14% |
Halvorsen's net profit margin has stayed flat even though its gross profit margin has widened. Based only on these data, the most likely explanation is an increase, relative to revenue, in:
查看答案和解析
正确答案: C
营业利润率与税前利润率之差,衡量的是营业外净费用(主要是利息)占收入的比例。这个差额从收入的 2% 扩大到 6%,吃掉了营业利润率 4 个百分点的全部提升,所以税前利润率和净利率(net profit margin)保持不变。
每一层成本占收入的百分比:
| 成本层 | 公式 | 第 1 年 | 第 2 年 | 第 3 年 |
|---|---|---|---|---|
| COGS | 100% − 毛利率 | 70% | 68% | 66% |
| 营业费用 | 毛利率 − 营业利润率 | 9% | 9% | 9% |
| 营业外费用 | 营业利润率 − 税前利润率 | 2% | 4% | 6% |
| 所得税 | 税前利润率 − 净利率 | 5% | 5% | 5% |
每年的实际税率(effective tax rate) 。
只有营业外这一层在增长(+4 个百分点),抵消了毛利率(以及营业利润率)+4 个百分点的改善。
其他选项为什么错
- A. 毛利以下的营业费用(毛利率减营业利润率的差额)三年都稳定在收入的 9%,所以营业利润率与毛利率同步上升。
- B. 税前利润率减净利率的差额稳定在收入的 5%,实际税率也保持在税前利润的约 26.3%。税费不能解释净利率持平。
本题要点 用相邻的利润率相减,分离出每一层成本。毛利率减营业利润率得到营业费用;营业利润率减税前利润率得到营业外项目;税前利润率减净利率得到税费。
本章题库共 152 道题。 去题库全部练习。
本章要点
- 预收的现金是一项负债,即预收收入。只有随着商品交付或服务提供,它才转为收入。
- 价格上涨时,FIFO 的 COGS 最低、利润率最高,LIFO 的 COGS 最高、利润率最低,平均成本法介于两者之间。销售额不受这一选择影响。
- 异常或不常发生项目:税前,列在持续经营之内。终止经营:税后净额,列在持续经营之下,并重述以前期间。分析师预测盈利时通常剔除终止经营。
- 基本 EPS 的分母不含可转换证券;股票股利追溯调整;新发行股份按时间加权。
- 用相邻的利润率相减,分离出每一层成本。毛利率减营业利润率得到营业费用;营业利润率减税前利润率得到营业外项目;税前利润率减净利率得到税费。