财务报表分析 · 第 37 章
财务分析技术(Financial Analysis Techniques)
CFA 一级 · 财务报表分析 · 第 37 章 · 约 1 小时 32 分钟
本章学习目标
- LOS 37.a 描述财务分析的工具和技术(比率分析、共同比分析、图形分析和回归分析)及其用途和局限性。
- LOS 37.b 计算并解读营运能力比率、流动性比率、偿债能力比率和盈利能力比率。
- LOS 37.c 描述比率之间的关系,并用比率分析评价公司。
- LOS 37.d 运用杜邦分析分解净资产收益率(return on equity, ROE),并解读各组成部分变化的影响。
- LOS 37.e 描述行业特有比率的用途,包括金融机构的比率和经营风险(business risk)的衡量指标。
- LOS 37.f 描述如何用比率分析和其他方法建立盈利模型、预测盈利。
模块 37.1
财务比率导论(Introduction to Financial Ratios)
本章讲财务分析的工具,营运能力、流动性、偿债能力(solvency)和盈利能力四类比率及其相互关系,净资产收益率(return on equity, ROE)的杜邦分析(DuPont analysis),行业特有比率,以及比率在建模和预测中的用法。考生要会计算并解读每个比率,能把 ROE 分解成三项或五项,并能根据一组比率判断公司的状况。
LOS 37.a — 财务分析的工具和技术
原始的报表数字很难直接比较。大公司的应收账款、债务和利润都比小公司多,原因只是规模大。因此,财务报表分析(financial statement analysis, FSA)框架的第 3 步把(调整后的)数据转换成可比的形式,例如比率、共同比报表(common-size statement)和图形,还可以加上回归之类的统计分析。四种工具是比率分析(ratio analysis)、共同比分析(common-size analysis)、图形分析(graphical analysis)和回归分析(regression analysis)。
比率分析的用途
比率把报表中的一个项目和另一个项目联系起来(例如净利润与收入),从而消除规模的影响。比率最大的用处是提出问题,再由分析师去调查;单靠一个比率很少能回答问题。比率可以帮助分析师:
- 预测未来的盈利和现金流;
- 判断公司的灵活性,即遇到意外情况时继续增长和履行义务的能力;
- 评价管理层的业绩;
- 跟踪公司及其所在行业随时间的变化;
- 把公司和行业内的竞争对手比较。
比较有两个方向。**横截面分析(cross-sectional analysis)**把公司的比率和同一期间其他公司(同行、行业平均值)的比率比较。时间序列分析(time-series analysis)(又称趋势分析,trend analysis)把公司的比率和它自己过去的数值比较。
比率分析的局限性
- 单独看一个比率说明不了什么。只有和同行或公司自身历史对比,比率才有信息量。
- 会计处理不同(方法、估计、国际财务报告准则(International Financial Reporting Standards, IFRS)与美国公认会计原则(US Generally Accepted Accounting Principles, US GAAP)的差异)会扭曲比较结果,分析师可能要先调整数据。
- 公司跨多个行业经营(多元化集团,conglomerate)时,很难找到可比的行业比率。
- 不能只凭一个比率下结论;比率要放在一起看。
- 确定目标值或比较值需要判断。基准(benchmark)通常是一个可接受的取值范围,而不是一个数。
- 比率要结合背景解读:以往业绩、公司公布的战略、分析师预期、经济周期(business cycle)所处阶段以及同行情况。
- 不同分析师和数据提供商的定义不一样(例如杠杆比率(leverage ratio)里用总负债还是有息负债)。关键是定义前后一致,并清楚公开发布的比率是怎么算的。
- 合理的比率水平因行业而异。例如,食品杂货零售商的资产周转率(asset turnover)远高于公用事业公司。
共同比分析
**共同比报表(common-size statement)**把每个项目都表示为相对同一基数的比例,这样规模不同的公司之间、或同一公司不同年份之间就可以比较。
核心概念
| 格式 | 基数(除数) | 典型用途 |
|---|---|---|
| 纵向共同比利润表(vertical common-size income statement) | 同一年的收入(销售额) | 看成本和利润率的趋势 |
| 纵向共同比资产负债表(vertical common-size balance sheet) | 同一日期的总资产 | 看资产结构和融资结构 |
| **横向共同比(horizontal common-size)**报表 | 各项目自身在**基年(base year)**的数值(设为 1.0 或 100%) | 看各项目随时间的增长 |
利润表(income statement)的每一行都除以收入,所以纵向共同比利润表可以直接显示毛利率(gross profit margin)、营业利润率(operating profit margin)和净利率(net profit margin),还能看出利润率的变化由哪些成本项目引起。纵向共同比资产负债表(balance sheet)则让长期债务与总资产之比这类比率一目了然。
*例:*Kestrel Outfitters 的收入为 $640,销售成本(cost of goods sold, COGS)为 $416,销售、一般及管理费用(SG&A)为 $128,净利润为 $48。纵向看,COGS 占收入的 ,毛利率为 ,SG&A 占 ,净利率为 。横向看,如果存货(inventory)在基年为 $90,两年后为 $117,就表示为 ,即比基年增加了 30%。
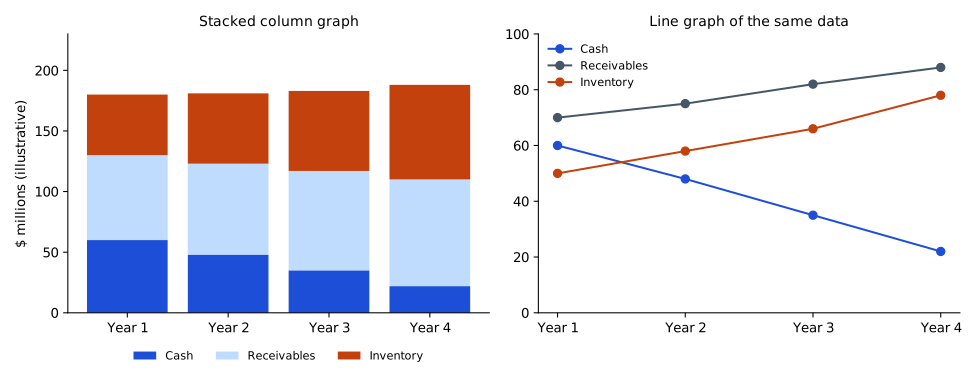
看任何图表时都要先核对列的顺序:有的把最近一年放在左边,有的放在右边。
图形分析
图形用来展示比较结果,以及报表项目的构成随时间的变化。堆积柱形图(stacked column graph)(也叫堆积条形图(stacked bar graph))显示每一年中现金、应收账款、存货等各组成部分对总额的贡献。**折线图(line graph)**把同样的项目画成折线,便于看出趋势,例如应付账款上升同时现金下降,这可能是流动性(liquidity)预警信号。
回归分析
回归分析用来识别变量之间的关系,主要用于预测。例如,分析师可以根据公司销售额和国内生产总值(gross domestic product, GDP)的历史关系,估计下一年的销售额。
常见考试陷阱
- 纵向共同比报表(common-size statement)中,利润表(income statement)项目除以销售额,资产负债表项目除以总资产。除以基年数值的是横向格式。
- 共同比分析是一种对数据做标准化的方法,不是一种比较类型。把公司的比率和同年竞争对手的比率并列,不论用哪种标准化方法,都属于横截面分析。
- “计算比率高度主观”不是有效的局限性。公式是机械的;判断体现在选择比较值和解读结果上。
本节要点
- 财务分析使用四种工具:比率、共同比报表(common-size statement)、图形和回归。
- 横截面分析把公司比率和同期其他公司比较,时间序列分析则和公司自身过去的数值比较。
- 比率只有和同行或公司历史对比才有信息量;会计处理不同会扭曲比率;多元化集团很难找到可比的行业比率;不能只凭一个比率下结论。
- 纵向共同比利润表把每一行除以收入,纵向共同比资产负债表(balance sheet)把每一行除以总资产,横向共同比报表(common-size statement)把每个项目除以它自身的基年数值。
- 回归分析识别变量之间的关系,主要用于预测。
随堂小测
Leon Varga places this year's gross profit margin, inventory turnover, and debt-to-equity ratio for Pallister Grocers next to the same ratios, for the same year, of four rival supermarket chains. Varga's approach is best described as:
查看答案和解析
正确答案: A
把一家公司的比率和竞争对手(或行业平均值)同一期间的相同比率并列比较,属于横截面分析。它显示公司相对同行的表现。
其他选项为什么错
- B. 时间序列分析比较的是同一家公司在多个期间的比率,而不是同一期间不同公司的比率。
- C. 共同比分析把报表项目改写成相对某个基数(销售额、总资产或基年数值)的百分比。Varga 做的是跨公司比较比率,是另一回事。
本题要点 在同一时点比较多家公司,是横截面分析。跟踪一家公司在不同时点的变化,是时间序列分析。
模块 37.2
财务比率(一)(Financial Ratios, Part 1)
LOS 37.b — 营运能力、流动性、偿债能力(solvency)和盈利能力比率
比率按它回答的问题分组。各组之间有重叠:例如**应付账款周转率(payables turnover)**是营运能力比率,同时也反映流动性(liquidity)。
核心概念
| 类别 | 回答的问题 | 例子 |
|---|---|---|
| 营运能力比率(activity ratios)(又称资产利用率、经营效率比率(operating efficiency ratios)、周转率) | 公司使用资产的效率如何? | 应收账款、存货、应付账款、总资产、固定资产和营运资本周转率;各项“天数”比率 |
| 流动性比率(liquidity ratios) | 公司能否按期偿还短期债务? | 流动比率、速动比率和现金比率;防御区间比率;现金转换周期 |
| 偿债能力比率(solvency ratios) | 公司能否履行长期债务;用了多少财务杠杆(financial leverage)? | 负债权益比、负债资本比、负债资产比、财务杠杆比率、利息保障倍数、固定费用保障倍数 |
| 盈利能力比率(profitability ratios) | 公司把销售额、资产和权益(equity)转化为利润的能力如何? | 毛利率、营业利润率和净利率;税前利润率;总资产收益率(return on assets, ROA);营业 ROA;投入资本回报率(return on invested capital, ROIC);净资产收益率(return on equity, ROE) |
比率把利润表(income statement)中的流量和资产负债表(balance sheet)中的存量放在一起时,一般用平均余额(期初加期末再除以 2),除非题目指定用年末数。季节性业务用更多数据点(例如季度数据)求平均更好。
营运能力比率
很多分析师在应付账款周转率的分子中用**采购额(purchases)**代替销售成本(cost of goods sold, COGS),因为应付账款来自采购。采购额很少单独列报,但可以由存货(inventory)关系推出:
题目给了采购额就用采购额;否则用 COGS。
应收账款周转天数(days of sales outstanding, DSO)也叫平均收款期(average collection period),存货周转天数(days of inventory on hand, DOH)也叫平均存货处理期(average inventory processing period),应付账款周转天数(days payable outstanding, DPO)也叫应付账款付款期(payables payment period)。计算季度周转率时,用季度天数代替 365。
解读:
- **应收账款周转率(receivables turnover)**高,说明信用管理和收款效率高。它也可能反映信用条件过严、提前付款折扣(discount)很大或逾期罚金很重,而信用条件过严会损失销售。和同行比较收入增长就能分辨:增长较慢说明信用条件太紧;增长达到或高于同行平均水平,说明信用管理良好。
- **存货周转率(inventory turnover)**用 COGS,不用销售额。存货按成本计量,COGS 也按成本计量,而收入包含加价,用收入会高估存货周转的次数。数值高说明存货管理好,也可能是库存太低而丢了销售。数值低可能说明有陈旧、滞销的存货。
- 应付账款周转率高,说明公司付款快,可能没有充分利用供应商信用,或是为了拿提前付款折扣。数值低可能是现金流出了问题,也可能只是供应商条件宽松;可以借助流动性比率(liquidity ratios)判断。
- **总资产周转率(total asset turnover)**在不同行业间差别很大,资本密集型制造商约为 1,有些零售商约为 10,所以要和行业标准比较。数值太低说明太多资本占用在资产上;数值太高说明相对于潜在销售资产太少,或者资产已经陈旧。
- **固定资产周转率(fixed asset turnover)**用固定资产净值(扣除累计折旧(accumulated depreciation)后),所以资产购置较新的公司周转率通常较低,资产较旧、折旧较多的公司周转率较高。数值低说明固定资产占用资本过多或使用效率不高;数值很高可能说明设备陈旧,或者很快需要资本性支出(capital spending)来支撑增长的收入。
- **营运资本周转率(working capital turnover)**显示每美元营运资本带来的收入。如果应付账款和存货加应收账款一样多,营运资本(working capital)接近零,这个比率会变得很大、各期波动很大,对效率的说明作用也变小。
流动性比率
核心概念
- 三个资产负债表比率的区别只在于把哪些流动资产看作可用。速动比率(quick ratio)(又称酸性测试比率,acid-test ratio)剔除存货和预付费用等流动性较差的流动资产。现金比率(cash ratio)再剔除应收账款。数值越高,流动性(liquidity)越强。流动比率(current ratio)低于 1 意味着营运资本(流动资产 − 流动负债)为负,通常是流动性出问题的信号。
- **防御区间比率(defensive interval)**是公司只靠高流动性资产能支付现金费用的天数。支出指现金成本(COGS、销售、一般及管理费用(SG&A)、研究与开发(research and development, R&D)费用)。用利润表费用项目估计支出时,要减去其中包含的非现金费用(noncash charges),例如折旧(depreciation)和摊销(amortization)。列报费用 100 中含折旧 20,则现金支出为 80。只有从净利润出发时(例如间接法现金流量表),才把折旧加回。
- 现金转换周期(cash conversion cycle)(又称净营业周期,net operating cycle)是从支付供应商到收回客户货款之间的时间。DOH + DSO,即从取得存货到收回货款的时间,是营业周期(operating cycle);现金转换周期再减去供应商信用的天数。周期长会占用资本,可能需要短期融资。先收款后付款的公司(周期为负)在流动比率低于 1 时也能正常经营。
*交易对流动性比率的影响。*设一个比率的分子和分母都为正。比率高于 1 时,分子分母同时等额减少(例如用现金支付应付账款)会使比率上升,同时等额增加则使比率下降。比率低于 1 时,效果相反。因此,等额增加把比率拉向 1,等额减少把比率推离 1。分子内部两个项目之间的转移,例如把应收账款收成现金,不改变流动比率,但会提高现金比率。
偿债能力比率
这里的总债务(total debt)指有息的短期和长期债务,包括一年内到期的长期债务。考试惯例:除非另有说明,总债务不含租赁负债。现行做法:租赁负债计息,按国际财务报告准则(IFRS)第 16 号和 ASC 842 在资产负债表上确认,很多分析师和评级机构把它计入债务。不计入租赁负债,航空等租赁较多的行业杠杆(leverage)会显得偏低。有的分析师还把应付账款和其他无息流动负债算作债务,也有的分析师减去现金、现金等价物和有价证券,得到净债务(net debt)。
核心概念
负债比率越高,对债务的依赖越大。财务杠杆比率(financial leverage ratio)也叫权益乘数(equity multiplier)。
盈利能力比率
营业利润(operating profit)(毛利 − SG&A 及其他营业成本)通常用**息税前利润(earnings before interest and taxes, EBIT)**近似。税前利润(earnings before taxes, EBT)等于 EBIT − 利息,毛利等于收入 − COGS。拿利润表顶端的销售额和下面某个利润数比较的比率,是经营盈利能力比率(operating profitability ratios);每种利润率剔除的是不同的一组成本。
| Income statement line | Margin that uses it (÷ revenue) |
|---|---|
| Revenue | — |
| − Cost of goods sold | |
| = Gross profit | Gross profit margin |
| − Operating expenses (SG&A and other) | |
| = Operating profit (approximated by EBIT) | Operating profit margin |
| − Interest expense | |
| = Earnings before taxes (EBT) | Pretax margin |
| − Income taxes | |
| = Net income | Net profit margin |
| − Preferred dividends | |
| = Income available to common shareholders | (Used in return on common equity) |
*例:*Pellworth Hardware 的收入为 $900,COGS 为 $540,营业费用为 $198,利息费用(interest expense)为 $27,税率 25%。平均应收账款为 $75,平均存货为 $90。毛利率(gross profit margin)为 。EBIT 为 ,营业利润率(operating profit margin)为 。EBT 为 ,净利润为 ,净利率(net profit margin)为 。利息保障倍数(interest coverage ratio)为 。应收账款周转率为 ,DSO 为 天;存货周转率为 ,DOH 为 天。
例题详解:现金转换周期与防御区间比率
一家分销商的收入为 $7,300,COGS 为 $4,380,SG&A 为 $1,095;这些费用项目中含折旧 $365。平均应收账款为 $600,平均存货为 $720,平均应付账款为 $420。年末持有现金 $150、有价证券 $90、应收账款 $600。应付账款周转率用 COGS 计算,一年按 365 天,求营业周期、现金转换周期和防御区间比率。
第 1 步:应收账款周转率 ,所以 DSO 天。
第 2 步:存货周转率 ,所以 DOH 天。
第 3 步:应付账款周转率 ,所以应付账款周转天数 天。
第 4 步:营业周期 天;现金转换周期 天。
第 5 步:日均支出 。折旧是费用项目中包含的非现金费用,所以要减去。
结果:防御区间比率 天。分子不含存货。
常见考试陷阱
- 应收账款周转率(receivables turnover)用收入而不用 COGS,因为应收账款按售价入账。天数比率是 365 ÷ 周转率,周转率本身不是天数。以 Pellworth 为例,用 COGS 会得到周转率 7.2、DSO 50.7 天,而正确值是 12 和 30.4 天。
- 现金转换周期(cash conversion cycle)中,应付账款周转天数(days payable outstanding, DPO)是减项。
- 防御区间比率的分子不含存货。
- 速动比率(quick ratio)和现金比率(cash ratio)都包含有价证券。
- 利息保障倍数(interest coverage ratio)用 EBIT。用 EBT 或净利润作分子都是错的。以 Pellworth 为例,用 EBT 得 5.0,用净利润得 3.75,而正确值是 6.0。
- 题目只给共同比百分比时,先把百分比换算成金额(百分比 × 总资产或 × 销售额),再组合不同报表中的项目。
答题技巧
- 分子和分母都为正的比率,两者等额减少时:比率高于 1 则上升,低于 1 则下降;等额增加时效果相反。所以用现金支付应付账款,会使高于 1 的流动比率上升。
- 把应收账款收成现金,是在流动比率分子内部转移价值,所以流动比率不变,现金比率上升。
本节要点
- 应收账款周转率(receivables turnover) = 收入 ÷ 平均应收账款,存货周转率(inventory turnover) = COGS ÷ 平均存货,应付账款周转率 = COGS(或采购额)÷ 平均应付账款,各天数比率 = 365 ÷ 对应周转率。
- 现金转换周期(cash conversion cycle) = DSO + DOH − 应付账款周转天数(days payable outstanding, DPO),营业周期(operating cycle) = DOH + DSO。
- 防御区间比率 = (现金 + 有价证券 + 应收账款)÷ 日均现金支出,日均现金支出要扣除费用项目中的非现金费用。
- 利息保障倍数(interest coverage ratio) = EBIT ÷ 利息支付额,固定费用保障倍数(fixed charge coverage ratio)=(EBIT + 租赁付款额)÷(利息支付额 + 租赁付款额)。
- 考试惯例:总债务指有息的短期和长期债务,除非另有说明,不含租赁负债。现行做法:按 IFRS 16 和 ASC 842,租赁负债列在资产负债表上,很多分析师和评级机构把它计入债务。
- ROA = 净利润 ÷ 平均总资产,调整后 ROA 在分子中加上利息费用(interest expense) ×(1 − 税率),ROE = 净利润 ÷ 平均总权益。
随堂小测
An analyst notes that the inventory turnover of Fenmore Outdoor dropped sharply this year, although its sales and cost of goods sold were roughly unchanged. Which explanation is most consistent with the decline?
查看答案和解析
正确答案: B
存货周转率(inventory turnover) = 销售成本 ÷ 平均存货。销售成本大致不变,周转率大幅下降,说明平均存货上升了。重复下单会积压多余(surplus)库存,平均存货增加,周转率下降。
其他选项为什么错
- A. 年初减记会使全年的存货账面价值(carrying value)降低。平均存货变小,周转率上升。
- C. 准时制(just-in-time)系统的目的就是把存货压低。平均存货降低,周转率上升。
本题要点 。周转率比同行低,可能说明存货滞销或陈旧;周转率高可能是管理高效,也可能是库存太低、满足不了需求,所以下结论前先和同行比较收入增长。
模块 37.3
财务比率(二)(Financial Ratios, Part 2)
LOS 37.b — 偿债能力比率(solvency ratios)和盈利能力比率:解读要点
公式见模块 37.2。本模块补充解读要点,再讲如何把比率放在一起看(LOS 37.c)。
偿债能力。
- 财务杠杆比率(financial leverage ratio)接近 1,说明资产主要靠权益(equity)融资;比 1 高得越多,用的债务越多,通常股东(shareholders)和债券持有人的风险都会上升。如果把全部负债都算作“债务”,则 。
- 利息保障倍数(interest coverage ratio)越低,支付利息越困难。**负债/EBITDA 比率(debt-to-EBITDA)**大致表示需要多少年的经营现金流(以息税折旧摊销前利润(EBITDA)作替代)才能还清债务。
- 对大量租赁资产的公司(例如某些航空公司),**固定费用保障倍数(fixed charge coverage ratio)**更有意义。对有经营租赁(operating lease)的美国公认会计原则(US GAAP)报告主体也有用:经营租赁在利润表(income statement)中只确认一笔租赁成本,没有利息费用(interest expense),只看利息保障倍数会漏掉租赁负担。租赁付款额同时加到分子和分母上,会把比率拉向 1。利息保障倍数高于 1 时(正常情况),固定费用保障倍数低于利息保障倍数,租赁付款额越大,差距越大。两者在等于 1 时相等。如果利息保障倍数低于 1,固定费用保障倍数反而更高;例如息税前利润(earnings before interest and taxes, EBIT)为 5、利息为 10、租赁付款额为 10 时,固定费用保障倍数为 ,利息保障倍数为 。
- 现金流稳定的公司能承担更多债务,所以评价偿债能力比率(solvency ratios)时要结合现金流的波动性。
盈利能力。
- **净利率(net profit margin)应以持续经营业务(continuing operations)**的利润为基础,因为终止经营业务不会再发生。
- 价格提高或生产成本降低,**毛利率(gross profit margin)**都会上升。竞争会限制定价。
- **营业利润率(operating profit margin)**所用的 EBIT 可能包含一些非经营项目;有的分析师把折旧(depreciation)和摊销(amortization)加回,改用 EBITDA。不论选哪个指标,都要前后一致。
- 调整后的总资产收益率(return on assets, ROA)加回税后利息,分子就同时反映了债权人和股东的回报。加回的是利息费用总额,因为贷款人(lenders)赚取的是全部利息;不扣减利息收入。
- 投入资本回报率(return on invested capital, ROIC)= 税后营业利润 ÷ 平均长期资本(average long-term capital),长期资本 = 长期(有息)债务 + 优先股权益 + 普通股权益。考试惯例:长期资本不含营运资本(working capital),也就是说,应付账款等无息流动负债不算作资本。现行做法:投入资本通常是全部有息债务(包括短期借款和一年内到期的债务)加权益,并常常扣除超额现金。ROIC 太低时,分析师应当警惕。
- 净资产收益率(return on equity, ROE)(总权益回报率)用包含优先股(preferred stock)在内的总权益。**普通股权益回报率(return on common equity)**从分子中减去优先股股息(preferred dividends),从分母中减去优先股权益。
LOS 37.c — 比率之间的关系与公司评价
任何一个比率都说明不了全部情况。分析师把每个比率和公司自身历史(时间序列)及同行(横截面)比较,再看哪一组变化能解释整体情况。
有用的关系
核心概念
| 观察到的现象 | 需要检验的可能解释 |
|---|---|
| 流动比率(current ratio)上升而速动比率(quick ratio)下降 | 存货(inventory)在积压(查看存货周转天数(days of inventory on hand, DOH)) |
| 应收账款周转天数(days of sales outstanding, DSO)下降而 DOH 上升 | 收款加快可能在抵消滞销存货造成的现金消耗 |
| ROE 上升而净利率和资产周转率(asset turnover)下降 | **财务杠杆(financial leverage)**提高:风险更大,不是经营变好 |
| ROA 下降但 ROE 上升 | 杠杆(leverage)提高了() |
| 毛利率上升但净利率下降 | 毛利以下的成本(营业费用、利息、税费)增长快于销售额 |
| 利息保障倍数远低于同行 | 财务风险(financial risk)更高,即使利润率相近 |
*越高不一定越好。*比率应接近行业标准。营运能力比率远好于行业标准,例如收款期远短于行业水平,是需要调查的问题,而不是确定的优势;各周转率的可能解释见模块 37.2。DSO ,所以周转率低于行业平均,意味着收款期比行业长。
*流动性信号。*流动性(liquidity)改善表现为流动比率(current ratio)、速动比率和现金比率更高,以及应收账款和存货(inventory)变现更快(周转率更高、天数更短)。应付账款余额较低含义不明确:可能是流动性强,也可能是供应商要求货到付款。
*例:*Ferrand Glass 三年的数据:
| 第 1 年 | 第 2 年 | 第 3 年 | |
|---|---|---|---|
| ROA | 9.5% | 8.5% | 7.5% |
| 平均负债 / 平均权益 | 0.90 | 1.40 | 2.00 |
| 净利率 | 6.0% | 5.5% | 5.0% |
ROE :第 1 年为 ;第 2 年为 ;第 3 年为 。尽管 ROA 和利润率都在恶化,ROE 却提高了。提高完全来自杠杆(leverage)增加,股东承担的风险更大。
*与行业比较评价公司。*依次看每组比率:流动性(流动比率高于还是低于行业)、效率(efficiency)(资产周转率)、盈利能力(利润率、ROE)和杠杆(负债比率)。例如,一家公司的流动比率高于行业,利润率和 ROE 低于行业,负债资本比也低于行业,那么它比同行流动性更强、盈利能力更弱、杠杆更低。
常见考试陷阱
- 利润率和 ROE 低于行业的公司盈利能力较弱,即使它的保障倍数更高。保障倍数更高说明财务风险(financial risk)较低。
- 比较不同公司的利息保障倍数(interest coverage ratio)时,先把两个比率都算出来,再判断一个比另一个低多少。
答题技巧
- 利息保障倍数(interest coverage ratio)高于 1 时,固定费用保障倍数(fixed charge coverage ratio)低于利息保障倍数,因为租赁付款额同时加到分子和分母上,会把比率拉向 1。
本节要点
- 财务杠杆比率(financial leverage ratio)接近 1 说明资产主要靠权益(equity)融资;如果把全部负债算作债务,A/E = 1 + L/E。
- 对大量租赁资产的公司,固定费用保障倍数(fixed charge coverage ratio)是更有意义的保障指标。
- 净利率(net profit margin)应以持续经营业务的利润为基础,因为终止经营业务不会再发生。
- ROE 用包含优先股(preferred stock)在内的总权益;普通股权益回报率从分子中减去优先股股息(preferred dividends),从分母中减去优先股权益。
- ROE 上升而净利率和资产周转率(asset turnover)下降,或 ROA 下降而 ROE 上升,说明财务杠杆(financial leverage)提高、风险加大,而不是经营变好。
- 比率应接近行业标准,所以营运能力比率远好于行业标准,是需要调查的问题,而不是确定的优势。
模块 37.4
杜邦分析(DuPont Analysis)
LOS 37.d — 净资产收益率的杜邦分析
**杜邦分析(DuPont analysis)**把 净资产收益率(return on equity, ROE) 拆成几个比率,让分析师看清 ROE 为什么高、为什么低、为什么变化。它是对 ROE 的分解,不是另一种计量 ROE 的方法。已知净利润(net income)和权益(equity)时,ROE 就是两者相除。可以用平均权益,也可以用年末权益,前后一致即可。
两因素分解
原始(三因素)杜邦公式
把总资产收益率(return on assets, ROA)乘以 revenue/revenue,就拆成利润率和周转率:
核心概念
第三项是模块 37.2 讲过的财务杠杆比率(financial leverage ratio),也叫权益乘数(equity multiplier)或杠杆比率。ROE 偏低,原因只能是 净利率(net profit margin) 低、总资产周转率(total asset turnover) 低、杠杆(leverage)太小,或几者兼有。revenue/equity 就是 权益周转率(equity turnover),所以 ROE 也等于净利率 × 权益周转率。
扩展(五因素)杜邦公式
把净利率再拆成三项:
核心概念
- 税负比率(tax burden) = NI/EBT = 。比率越低,税负越重;税前利润(earnings before taxes, EBT)为正时,税负加重会降低 ROE。
- 利息负担比率(interest burden) = EBT/EBIT。利息相对息税前利润(earnings before interest and taxes, EBIT)越多,比率越低,利息负担越重。
- 息税前利润率(EBIT margin) = EBIT/revenue。如果用营业利润代替 EBIT,这一项就变成营业利润率(operating margin),利息负担比率这一项还会同时反映营业外收益。
- 税负比率 × 利息负担比率 × 息税前利润率 = 净利率,所以五因素和三因素的结果必须一致。
杠杆是双刃剑。 只有借款投入的资产赚得比债务成本多,借款才对股东(shareholders)有利。杠杆提高会抬高权益乘数,但也会增加利息费用(interest expense),压低利息负担比率。只有乘数的作用大于利息负担比率的下降,ROE 才会随杠杆上升。对于盈利企业(净利润为正、权益为正),其他组成部分不变时,资产周转率(asset turnover)或净利率提高都会使 ROE 上升。这个前提不能省。如果企业亏损,资产周转率提高会让 ROE 更负;净利润为零时,ROE 不变。
例题详解
例: Arbutus Freight 报告收入 $1,600,EBIT $192,利息费用 $32,所得税 $40,平均总资产 $1,280,平均总权益 $640。
- 净利润 ;EBT ;ROE 。
- 三因素:。
- 五因素:。
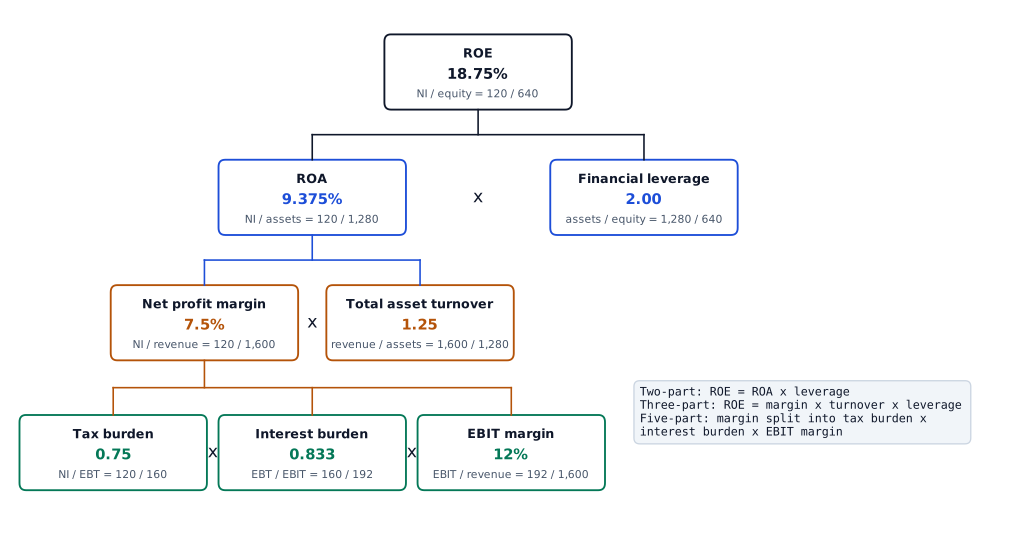
比较两家公司。 一家公司即使杠杆更低,只要息税前利润率和资产周转率明显更好,ROE 也可以更高。五因素分解能看出差距来自税负、利息、经营利润率、效率(efficiency)还是杠杆。
求缺失的组成部分。 把恒等式移项。例如,净利率 ,再算净利润 ,权益 。
例: Oriel Stores 和 Paxton Goods 的 ROE 都是 12%。Oriel 收入 $450,平均总资产 $300,平均总负债 $120,所以平均权益为 $180。Paxton 收入 $900,平均总资产 $900,平均总负债 $600,所以平均权益为 $300。
- Oriel:资产周转率 ,杠杆 ,净利率 。
- Paxton:资产周转率 ,杠杆 ,净利率 。
ROE 相同,来源不同。Oriel 靠更高的利润率和更快的周转;Paxton 靠更高的杠杆。
常见考试陷阱
- 三个组成部分是净利率(net profit margin)、总资产周转率(total asset turnover)和权益乘数(资产/权益)。毛利率(gross profit margin)和负债权益比(debt-to-equity ratio)都不是组成部分。
- EBT/EBIT 是利息负担比率;NI/EBT 是税负比率。
- ROE 的分母是权益,净利润 = EBIT − 利息 − 所得税。以 Arbutus 为例,除以平均总资产得到的 9.375% 是 ROA,不是 18.75% 的 ROE。
- 题目给出期初和期末余额时,要用平均资产和平均权益;用年末余额会算出不同的答案。
答题技巧
- 税负比率 × 利息负担比率 × 息税前利润率 = 净利率。缺哪一项都可以用恒等式求出,五因素和三因素的结果必须一致。
本节要点
- ROE 等于 ROA 乘以财务杠杆(financial leverage),财务杠杆 = 平均总资产 ÷ 平均总权益。
- 三因素杜邦公式中,ROE = 净利率(net profit margin) × 资产周转率(收入 / 平均总资产)× 权益乘数(平均总资产 / 平均总权益)。
- 五因素杜邦公式:ROE = 税负比率(NI/EBT)× 利息负担比率(EBT/EBIT)× 息税前利润率(EBIT margin) × 总资产周转率(total asset turnover) × 财务杠杆。
- 杠杆提高会抬高权益乘数,但会压低利息负担比率;只有乘数的作用大于利息负担比率的下降,ROE 才会随杠杆上升。
- 对于盈利且权益为正的企业,其他组成部分不变时,资产周转率(asset turnover)或净利率(net profit margin)提高都会使 ROE 上升;企业亏损时,资产周转率提高会让 ROE 更负。
随堂小测
A company has positive net income and positive shareholders' equity. Holding its net profit margin and its equity multiplier constant, if the company improves its total asset turnover, its return on equity will:
查看答案和解析
正确答案: B
原始杜邦公式中,ROE 是净利率(net profit margin)、总资产周转率(total asset turnover)和财务杠杆三者的乘积。净利润和权益(equity)都为正,所以净利率和权益乘数都为正。这两项固定时,ROE 与资产周转率同方向变动。
其他选项为什么错
- A. 资产周转率以乘数的形式进入 ROE。利润率和权益乘数为正且保持不变,周转率提高不会降低 ROE。只有亏损企业才会出现 ROE 下降,而题干已排除这种情况。
- C. 本题的结果是确定的:另外两项保持不变且为正。只有去掉“净利润为正”这个前提,结果才不确定(利润率为零时 ROE 不变;利润率为负时 ROE 下降)。
本题要点 ROE = 净利率 × 总资产周转率 × 财务杠杆;对盈利企业而言,其他项不变时提高任何一项都会提高 ROE。
模块 37.5
行业特有财务比率(Industry-Specific Financial Ratios)
LOS 37.e — 行业特有比率
每个行业都有自己的 关键绩效指标(key performance indicators),所以分析师的功夫之一,是为所分析的业务挑出真正重要的比率。
核心概念
| 行业 | 比率 | 反映什么 |
|---|---|---|
| 服务和咨询公司 | 人均销售收入(sales per employee)、人均净利润(net income per employee) | 员工是主要“资产”,这两个比率反映员工的生产效率 |
| 零售、餐饮 | 同店销售增长率(growth in same-store sales) | 只看现有门店的增长(不含新开门店):反映公司吸引和留住顾客的能力;同店销售下降可能说明新店在抢老店的顾客 |
| 零售 | 每平方英尺销售额(sales per square foot) | 卖场面积的使用效率;适合在零售商之间比较 |
| 酒店 | 平均房价(average daily rate) = 客房收入 ÷ 售出客房数 | 定价 / 盈利能力指标 |
| 酒店 | 入住率(occupancy rate) = 售出客房数 ÷ 可售客房数 | 营运(使用率)指标 |
| 订阅服务(如流媒体) | 每用户平均收入(average revenue per user) | 客户群的变现能力 |
| 贷款机构(银行) | 考试惯例: 净息差(net interest margin)= 利息收入 ÷ 生息资产。现行做法: 净息差 = 净利息收入(利息收入 − 利息费用(interest expense))÷ 平均生息资产。除非题目点明用现行定义,否则按考试惯例作答。 | 贷款业务的表现 |
监管机构常要求 金融机构 把某些比率保持在下限之上或上限之下:
- 资本充足率(capital adequacy) 用货币金额衡量公司相对于其权益资本(equity capital)的运营风险(operational risk)和财务风险(financial risk)。监管机构监控这一指标,确保公司有足够的缓冲吸收损失,并限制风险在银行体系内传染。
- 风险价值(value at risk, VaR) 是常用的资本风险衡量指标。它估计在指定期间内,公司只有指定百分比的时间会超过的损失金额。最坏情形下的这个最小损失,等于在给定置信水平(confidence level)下的最大损失:一个月期 5% 的 VaR 是最差 5% 月份中的最小损失,也就是 95% 置信水平下的最大损失。VaR 不是可能出现的最大损失,因为更大的损失仍可能发生。
- 法定存款准备金率(reserve requirements) 规定银行合格准备金(如在中央银行(central bank)的存款)相对于其应缴准备金负债的最低水平。考试惯例:银行须满足最低存款准备金要求。现行做法:一些中央银行已把下限定为零。
- 流动性资产要求(liquid asset requirement) 要求银行的高流动性资产(liquid assets)至少达到某些负债的规定比例。
经营风险与变异系数
收入、营业利润和净利润的标准差(standard deviation)衡量公司业绩的波动(不确定性),但标准差会随公司规模变大。变异系数(coefficient of variation, CV) 是经过规模调整的版本:
核心概念
CV 是该项目每单位的波动,所以它不反映销售收入或利润的高低。在不同时期之间、或与同业比较 CV,有助于评估 经营风险(business risk):
- 销售收入的 CV 衡量收入的稳定性(销售风险)。
- 营业利润的 CV 把销售风险和成本结构(经营杠杆(operating leverage))合在一起,两者共同构成经营风险。仅凭它看不出谁的营业成本波动更大,因为它还取决于成本相对销售收入的大小。
- 净利润的 CV 进一步加入财务杠杆(financial leverage,即利息)、所得税和营业外项目的影响。
例: Delford Mills 的营业利润平均为 $50 million,标准差为 $12 million,所以 CV 为 。一家同业的营业利润平均为 $200 million,标准差为 $36 million,CV 为 0.18。同业的波动按美元计更大,按相对值计更小。
LOS 37.f — 比率分析在盈利建模与预测中的应用
备考口径(pro forma) 报表(即预测报表)从下一期的收入预测出发,再用分析师预计会保持的比率把其他项目和收入挂钩:
- 如果预计销售成本(cost of goods sold, COGS)占销售收入的比例不变,就用共同比(common-size)COGS 百分比乘以预测销售收入,得到预测 COGS(以及毛利)。
- 没有信息表明会发生变化时,可以用上一期的营业利润率(operating profit margin)乘以预测销售收入,估计营业利润。
- 分析师预计会有变化时,也可以把比率朝选定的方向调整。
费用项目按占销售收入的百分比预测,销售收入是共同比利润表(common-size income statement)的基数;不按占净利润的百分比预测。
分析师不必只依赖单一的点估计(point estimate),可以研究结果的可能范围(range):
核心概念
| 方法 | 做法 |
|---|---|
| 敏感性分析(sensitivity analysis) | “假设”分析(what-if analysis):一次只改变一个输入(例如销售增长率用 3% 而不是 5%),观察对结果的影响 |
| 情景分析(scenario analysis) | 同时为几个关键变量设定一组相互协调的取值(一个情景),计算每个情景下的结果 |
| 模拟(simulation) | 为关键变量设定 概率分布(probability distributions);由计算机多次随机抽取取值,得到结果的分布 |
例: 收入 $80 million,预计增长 15%。COGS 一直占销售收入的 55%,营业利润率为 12%。预测收入为 ,COGS 为 ,毛利为 ,营业利润为 million。
常见考试陷阱
- 净息差是银行等贷款机构的比率,不用于保险公司或订阅业务。考试惯例:利息收入 ÷ 生息资产。现行做法:净利息收入 ÷ 平均生息资产。
- CV = 标准差 ÷ 均值,不是均值 ÷ 标准差。以 Delford 为例,均值 ÷ 标准差得到 4.17,而 CV 是 0.24。
- 营业利润的 CV 对应经营风险(business risk)。财务风险来自资本结构(capital structure),而营业利润不包含这部分影响。
本节要点
- 同店销售增长率不含新开门店;酒店的平均房价是客房收入除以售出客房数,入住率是售出客房数除以可售客房数。
- 考试惯例:净息差是利息收入除以生息资产。现行做法:净利息收入除以平均生息资产。
- 风险价值(value at risk, VaR)是在指定期间内,公司只有指定百分比的时间会超过的损失金额,它不是可能出现的最大损失。
- 变异系数(coefficient of variation, CV)是某项目的标准差除以其均值;销售收入的 CV 衡量销售风险,营业利润的 CV 衡量经营风险(business risk),净利润的 CV 再加入财务杠杆、所得税和营业外项目的影响。
- 备考口径(pro forma)报表从预测收入出发,用共同比 COGS 百分比、营业利润率等比率把其他项目和收入挂钩。
- 敏感性分析一次改变一个输入,情景分析(scenario analysis)同时为几个变量设定一组相互协调的取值,模拟则从概率分布(probability distributions)中多次抽取取值。
随堂小测
Carraway Outfitters reported sales of $200 million for 20X5 and expects sales to grow by 9.5% in 20X6. Cost of goods sold is expected to stay at 50% of sales, and management targets an average of 50 days of inventory on hand in 20X6. Using a 365-day year, Carraway's forecast average inventory for 20X6 is closest to:
查看答案和解析
正确答案: B
先预测下一年的销售收入,再乘以共同比 COGS 百分比,然后把目标存货周转天数换算成存货(inventory)余额:平均存货 = COGS/365 × 存货周转天数(days of inventory on hand, DOH)。
其他选项为什么错
- A. $13.70 million 忽略了预计 9.5% 的销售增长,用的是 20X5 年 $100 million 的 COGS。
- C. $30.00 million 把存货天数套用在销售收入上,而不是销售成本上。
本题要点 存货周转天数(days of inventory on hand, DOH)以 COGS 为基础:存货 = (COGS ÷ 365) × DOH。
练习题
An analyst wants to assess how well a manufacturer converts its sales into operating profits. Which of the following ratios is least likely to be one of the operating profitability ratios she would use?
查看答案和解析
正确答案: B
销售额除以总资产是总资产周转率(total asset turnover),属于营运能力(经营效率)比率,反映资产创造收入的效果。经营盈利能力比率是把某个利润指标和销售额比较。
其他选项为什么错
- A. 毛利 / 销售净额是毛利率(gross profit margin),是标准的盈利能力比率。
- C. 净利润 / 销售净额是净利率(net profit margin),也是基于销售额的盈利能力比率。
本题要点 利润 ÷ 销售额是盈利能力比率(利润率)。销售额 ÷ 资产是营运能力比率(周转率)。
本章题库共 106 道题。 去题库全部练习。
本章要点
- 在同一时点比较多家公司,是横截面分析。跟踪一家公司在不同时点的变化,是时间序列分析。
- 。周转率比同行低,可能说明存货滞销或陈旧;周转率高可能是管理高效,也可能是库存太低、满足不了需求,所以下结论前先和同行比较收入增长。
- 利润 ÷ 销售额是盈利能力比率(利润率)。销售额 ÷ 资产是营运能力比率(周转率)。
- ROE = 净利率 × 总资产周转率 × 财务杠杆;对盈利企业而言,其他项不变时提高任何一项都会提高 ROE。
- 存货周转天数(days of inventory on hand, DOH)以 COGS 为基础:存货 = (COGS ÷ 365) × DOH。