财务报表分析 · 第 38 章
财务报表建模入门(Introduction to Financial Statement Modeling)
CFA 一级 · 财务报表分析 · 第 38 章 · 约 26 分钟
本章学习目标
- LOS 38.a 演示如何构建以销售为基础的备考公司模型(sales-based pro forma company model)。
- LOS 38.b 解释行为偏差(behavioral biases)如何影响分析师预测,并提出纠正办法。
- LOS 38.c 解释公司在波特五力模型(Porter's five forces)下的竞争地位如何影响其价格和成本。
- LOS 38.d 解释在价格通货膨胀(inflation)或通货紧缩(deflation)条件下,如何预测行业和公司的销售与成本。
- LOS 38.e 解释如何选择明确的预测期(forecast horizon),以及如何预测短期以后的业绩。
模块 38.1
财务报表建模(Financial Statement Modeling)
本章讲三方面内容:怎样构建以销售为基础的备考模型;行为偏差怎样扭曲预测;竞争力量、投入品价格的通货膨胀(inflation)或通货紧缩(deflation)以及预测期(forecast horizon)的选择,怎样影响长期预测。考生要能从收入预测出发预测利润表(income statement),并说明每种偏差、每种竞争力量对预测的影响。
LOS 38.a — 构建以销售为基础的备考模型
财务报表分析(financial statement analysis)研究公司当前和过去的报表。财务报表建模则预测公司未来的报表,分析师再用这些预测报表给公司及其证券估值。以销售为基础的备考公司模型是一套预测财务报表,由分析师对未来收入的预测驱动。步骤顺序很重要,因为每张报表都为下一张提供输入:
核心概念
| 步骤 | 任务 | 说明 |
|---|---|---|
| 1 | 估计**收入增长(revenue growth)**和未来收入 | 依据市场增长和市场份额(market share)、趋势增长率,或相对于国内生产总值(gross domestic product, GDP)的增长 |
| 2 | 估计销售成本(cost of goods sold, COGS) | 按销售额的百分比估计,或结合战略和竞争做更细的估计;COGS 含固定部分,又受投入品价格变化影响,所以不一定与销售额同比例增长 |
| 3 | 估计销售、一般及管理费用(selling, general and administrative expenses, SG&A) | 视为固定、随收入增长(如与销售相关的人工成本),或用其他方法 |
| 4 | 估计融资成本(financing costs) | 利率、负债水平、计划中的资本性支出(capital expenditure, CapEx)以及融资结构的变化 |
| 5 | 估计所得税费用(income tax expense)和现金税款(cash taxes) | 历史实际税率及其趋势、分部/税收管辖区构成、递延所得税项目的变化 |
| 6 | 预测资产负债表(balance sheet) | 由利润表带出的营运资本(working capital)账户(应收账款、存货(inventory)、应付账款) |
| 7 | 估计资本性支出和不动产、厂房和设备净额(net property, plant, and equipment, net PP&E) | 依据折旧(depreciation)和资本性支出(维持性支出和增长性支出) |
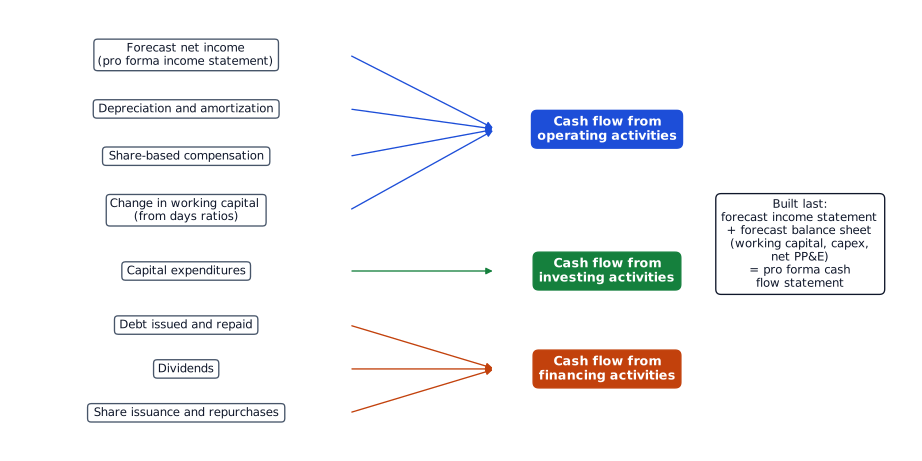
| 8 | 编制备考现金流量表(pro forma statement of cash flows) | 放在最后:它由备考利润表和资产负债表推导出来 |
例: Corliss Tools 去年收入 $400 million。分析师预计收入增长 5%,毛利率(gross profit margin)38%,SG&A 为固定的 $30 million 加收入的 10%,债务(debt) $150 million、利率 6%,实际税率(effective tax rate)25%。
- 收入 。
- COGS ,毛利为 159.6。
- SG&A ,营业利润为 87.6。
- 利息费用(interest expense),税前利润为 78.6。
- 所得税费用 ,预测净利润为 $58.95 million。
预期销量变化主要影响与销售挂钩的营运资本账户:一是应收账款,因为赊销额随销量变化;二是存货,因为公司需要备的货变了(采购不调整的话,存货会积压或减少)。预付费用是为以后各期费用预先支付的款项,与转售用的采购无关,所以基本不受影响。
LOS 38.b — 预测中的行为偏差
核心概念
| 偏差 | 表现 | 纠正办法 |
|---|---|---|
| 过度自信偏差(overconfidence bias) | 过于相信自己的预测;置信区间(confidence interval)定得太窄(与市场一致预期唱反调的分析师更常见) | 公开预测,请人挑错;回顾过去的预测误差;用**情景分析(scenario analysis)**给出一个区间 |
| 控制错觉偏差(illusion of control bias) | 高估自己能控制的范围:找“专家”意见为观点背书,不断加入更多变量(过拟合(overfitting));过拟合的模型在样本(sample)外预测很差,还会掩盖需要更新的假设 | 只用已知有解释力的变量;外部意见只向有相关视角的人征求 |
| 保守主义偏差(conservatism bias)(也叫锚定(anchoring)) | 新信息出现时只对原预测做小幅调整;对消息反应慢(通常是负面消息,有时也是正面消息) | 定期评估预测误差;用简单、易更新的模型 |
| 代表性偏差(representativeness bias) | 依赖已知的分类;一种形式是基础比率忽视偏差(base-rate neglect):只看公司特有的情况,忽略更大总体(population)中的发生率 | 同时考虑内部视角(inside view)(公司特有情况)和外部视角(outside view)(行业或可比公司组(peer group)的基础比率) |
| 确认偏差(confirmation bias) | 寻找支持自己观点的数据,轻视相反证据(包括对管理层的乐观表态照单全收) | 阅读观点相反的分析师的研究;请教与结论没有情感利害的同事 |
LOS 38.c — 波特五力、价格与成本
公司的竞争地位很可能是决定其未来收入和盈利能力的最重要因素。波特五力模型(Porter's five forces):
核心概念
| 力量 | 在以下情况下,定价权(pricing power)/利润率更高…… |
|---|---|
| 替代品威胁(threat of substitute products) | 威胁低,转换成本(switching costs)高 |
| 行业内竞争强度(intensity of industry rivalry) | 竞争弱(竞争者多、固定成本(fixed cost)和退出壁垒高、增长慢或负增长、产品无差异时,竞争激烈) |
| 供应商议价能力(bargaining power of suppliers) | 供应商议价能力弱(投入成本压力小;供应商少时,它们能拿走更多增加值) |
| 客户议价能力(bargaining power of customers) | 客户议价能力弱(不是少数几个大买家;转换成本高) |
| 新进入者威胁(threat of new entrants) | 威胁低,即**进入壁垒(barriers to entry)**高,现有企业能长期保持经济利润 |
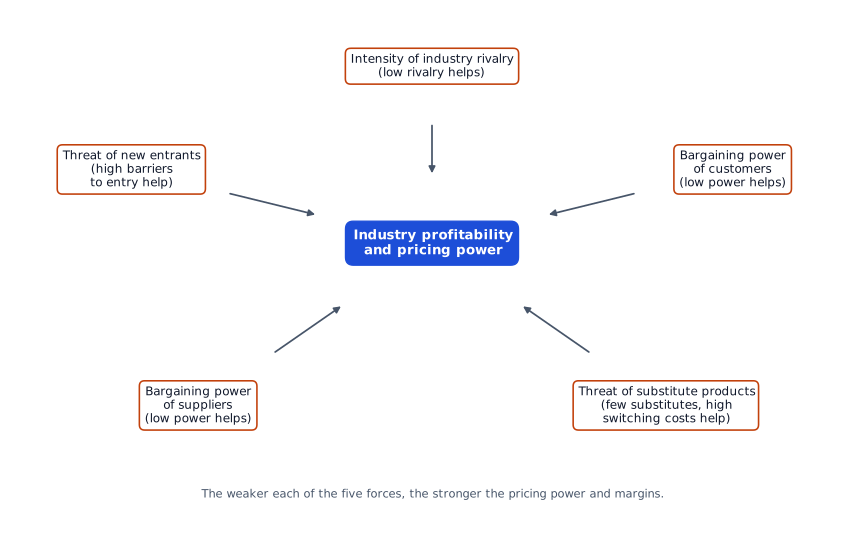
竞争力量有利时,可以给出较乐观的收入和利润率预测。
LOS 38.d — 投入品价格通货膨胀或通货紧缩下的预测
- 用衍生品(derivative)或固定价格合同套期保值,可以推迟并平滑投入品价格变化的影响;**纵向一体化(vertical integration)**减少公司对投入成本的敞口。
- 两者都没有时,分析师要判断成本上涨能多快、多大程度转嫁给客户,以及提价对销量的影响。生产成本应按产品类别和地区跟踪。投入品价格又受天气、税收和其他政府规定、关税以及各投入品市场结构的影响。公司的套期保值活动和纵向结构也要放在同一次分析里。
- 某种投入品涨价时,公司可能改用替代投入品。
- 投入成本上涨是暂时的(短期)时,削减其他成本(如广告)来保住营业利润率可以说得通;长期上涨时这样做不合适。
- 需求弹性(elasticity of demand):需求富有弹性(elastic)时,销量下降的百分比大于价格上涨的百分比,所以提价会减少收入。影响弹性的主要因素是替代品的多少。
- 率先提价的公司比跟随者损失更多销量;推迟提价的公司可能抢到市场份额,但在此期间毛利率(gross profit margin)较低。
例: 某公司产品售价 $60,单位 COGS 为 $36(毛利率 )。单位投入成本上涨 $3,公司正好提价 $3,销量不变。单位毛利仍是 $24,但毛利率降到 。按金额把成本上涨全部转嫁,如果销量不变(这不太可能),毛利和营业利润保持不变;但收入变大了,所以毛利率、营业利润率和净利率都会下降。
LOS 38.e — 预测期与长期预测
- 买方(buy-side):预测期可以取预期持有期。平均持有期 ≈ 1 / 年度组合换手率(换手率 20% 对应约 5 年)。
- 周期性公司:预测期至少要延伸到经济周期(business cycle)的中段,这样预测反映的是周期中段的销售和利润,而不是当前阶段的水平。正常化盈利(normalized earnings) = 预期的周期中段盈利(或剔除暂时性影响后的盈利)。
- 收购、合并和重组:预测期要足够长,让其收益得以体现(或证明没有体现)。预测期也可能由上级指定。
- 短期以后,常见做法是假设上一个周期的趋势收入增长率延续下去。
- 终端价值(terminal value):可以用乘数法或折现现金流(discounted cash flow, DCF)法估计。乘数必须与预期增长率和必要收益率(required return)一致。用 10 年平均市盈率(price-to-earnings ratio, P/E),等于假设下一阶段的增长率和必要收益率平均来说与过去 10 年相同。在 DCF 中,所用的盈利或现金流应调整到剔除暂时性影响的周期中段水平。终端价值是一个增长型永续年金(perpetuity),所以长期增长率的小幅变化会对价值产生很大影响。
- **拐点(inflection points)**是未来不会重复过去的时点:经济环境或经济周期阶段转变、政府监管变化,或技术变化。
常见考试陷阱
- 保守主义偏差(conservatism bias)和确认偏差(confirmation bias)看上去都像固守己见。保守主义偏差是对已经承认的消息反应不足;确认偏差是只选择性地关注支持自己观点的证据。
- 找专家意见为预测背书属于控制错觉偏差(illusion of control bias),不是纠正办法;纠正办法是只请教有直接相关视角的人。
- 对周期性公司,判断标准是预测期是否延伸到周期中段,而不是是否覆盖一个或多个完整周期。
本节要点
- 以销售为基础的备考模型从收入预测出发,依次估计 COGS、SG&A、融资成本和税费,再预测资产负债表(balance sheet)和资本性支出,最后由预测利润表和资产负债表推导出备考现金流量表。
- 过度自信偏差(overconfidence bias)表现为置信区间(confidence interval)太窄,纠正办法是请人挑预测的错、回顾过去的预测误差,并用情景分析(scenario analysis)给出区间。
- 保守主义偏差(也叫锚定)是新信息出现时只对原预测做小幅调整;确认偏差(confirmation bias)是寻找支持自己观点的数据、轻视相反证据。
- 控制错觉偏差(illusion of control bias)包括找专家意见为观点背书,以及不断加变量导致模型过拟合(overfitting);代表性偏差(representativeness bias)包括基础比率忽视偏差(base-rate neglect),纠正办法是把外部视角和内部视角结合起来权衡。
- 按波特五力模型(Porter's five forces),替代品威胁、行业内竞争强度、供应商和客户的议价能力以及新进入者威胁(threat of new entrants)越低,定价权(pricing power)和利润率越高。
- 需求富有弹性(elastic)时,销量下降的百分比大于价格上涨的百分比,所以提价会减少收入;影响弹性的主要因素是替代品的多少。
- 按金额全额转嫁投入成本的上涨,如果销量不变,毛利和营业利润保持不变;但收入变大,所以毛利率(gross profit margin)、营业利润率和净利率都会下降。
- 周期性公司的预测期至少要延伸到经济周期(business cycle)中段;终端价值(terminal value)是增长型永续年金,所以对长期增长率非常敏感。
随堂小测
An analyst building sales-based pro forma financial statements will most likely carry out which of these tasks first?
查看答案和解析
正确答案: B
先预测利润表:依次是收入、COGS、SG&A、融资成本和税费。资产负债表(balance sheet)所需的资本性支出和 PP&E 净额放在后面。现金流量表最后编制,因为它由备考利润表和资产负债表推导出来。
其他选项为什么错
- A. 备考现金流量表是最后一步;利润表和资产负债表没完成之前编不出来。
- C. 资产负债表所需的资本性支出和 PP&E 净额,要在利润表预测完成之后再估计。
本题要点 顺序是:收入、COGS、SG&A、融资成本和税费,然后是资产负债表(营运资本、资本性支出和 PP&E),最后是现金流量表。
练习题
Since finishing her earnings forecast for Brenton Mining, Clara Voss has seen the company announce a new product line and a reorganization of its divisions. She had anticipated some of these developments in her forecast but not others. Nonetheless, she is unwilling to revise her forecast. Voss is most likely displaying:
查看答案和解析
正确答案: B
保守主义偏差(也叫锚定)是指新信息出现后,只对原预测做小幅调整,或者不调整。公司发布了新消息,Voss 仍不愿更新预测,符合这种偏差。
其他选项为什么错
- A. 确认偏差(confirmation bias)是寻找支持既有观点的证据、轻视相反证据。题目没有说这些消息支持还是否定她的观点,只说她不肯更新预测。
- C. 代表性偏差(representativeness bias)是依赖对过去信息的已知分类;题目里没有根据表面相似性给公司归类的情节。
本题要点 有了新信息却不愿更新预测,是保守主义偏差(锚定)。
Sorrel Audio sells 2,000 speakers a year at $80 each; unit COGS is $50 and SG&A is a fixed $30,000. Next year the input cost per speaker will rise by $4. Sorrel plans to raise its selling price by exactly $4 and expects unit sales to be unaffected. Sorrel's gross margin next year is closest to:
查看答案和解析
正确答案: A
按成本上涨的金额提价,单位毛利(以及营业利润)不变;但销售收入变大,所以毛利率(gross profit margin)、营业利润率和净利率都下降。
今年:毛利率 。
明年:售价 ,单位 COGS ,单位毛利 。
营业利润不变:两年都是 ;营业利润率从 降到 。
其他选项为什么错
- B. 37.5% 是今年的毛利率(30/80);它假设全额转嫁后利润率不受影响,但同样的毛利现在摊在更高的收入上。
- C. 40.5% 把售价提到了 $84,却忘了单位 COGS 也上涨了 $4((84 − 50)/84)。
本题要点 按金额全额转嫁成本上涨、销量不变:利润不变,利润率下降。
When choosing an explicit forecast horizon for a company whose earnings swing sharply with the economy, an analyst should most appropriately extend the forecast:
查看答案和解析
正确答案: B
周期性公司的预测期要足够长,避免当前周期阶段使预测结果高于或低于趋势水平。把预测延伸到周期中段,就能得到周期中段(正常化)的销售和利润水平。
其他选项为什么错
- A. 一年期预测可能更精确,但它反映的是公司当前所处的周期阶段,盈利会高于或低于趋势水平。
- C. 预测两个完整周期在理论上能提供信息,但预测这么远,很难准确到有用的程度。
本题要点 周期性公司要预测到周期中段,才能反映正常化盈利。
本章题库共 23 道题。 去题库全部练习。
本章要点
- 顺序是:收入、COGS、SG&A、融资成本和税费,然后是资产负债表(营运资本、资本性支出和 PP&E),最后是现金流量表。
- 有了新信息却不愿更新预测,是保守主义偏差(锚定)。
- 按金额全额转嫁成本上涨、销量不变:利润不变,利润率下降。
- 周期性公司要预测到周期中段,才能反映正常化盈利。