固定收益 · 第 68 章
资产支持证券(ABS)的工具与市场特征(Asset-Backed Security (ABS) Instrument and Market Features)
CFA 一级 · 固定收益 · 第 68 章 · 约 26 分钟
本章学习目标
- LOS 68.a 描述资产担保债券(covered bonds)的特征和风险(包括硬到期型(hard-bullet)、软到期型(soft-bullet)和有条件转手型(conditional pass-through)),以及它们与其他 ABS 的区别。
- LOS 68.b 描述内部信用增级结构:超额抵押(overcollateralization)、超额利差(excess spread)和分层次级安排(subordination)(信用分层(credit tranching))。
- LOS 68.c 描述非抵押贷款 ABS(如信用卡 ABS 和太阳能 ABS)的现金流和风险。
- LOS 68.d 描述担保债务凭证(collateralized debt obligations)(CBO、CLO)、其抵押品管理人、现金流和风险。
模块 68.1
资产支持证券(ABS)的工具与市场特征(Asset-Backed Security (ABS) Instrument and Market Features)
本章比较资产担保债券与其他资产支持证券(asset-backed security, ABS),解释保护 ABS 投资者的内部信用增级(credit enhancement),并介绍非抵押贷款 ABS 和担保债务凭证(collateralized debt obligation, CDO)。考生要能对比资产担保债券与一般 ABS,按分层(tranche)的收益分配瀑布(waterfall)分摊抵押品(collateral)损失,并描述信用卡 ABS、太阳能 ABS 和 CLO。
LOS 68.a — 资产担保债券与其他 ABS
资产担保债券是金融机构(主要是欧洲、亚洲和澳大利亚的银行)发行的优先债务(senior debt),由一个单独划出的资产池作保障,这个资产池称为担保资产池(cover pool),通常由抵押贷款组成。资产担保债券不设立特殊目的实体(special purpose entity, SPE),所以担保资产池留在发行人(issuer)的资产负债表(balance sheet)上。债券是银行自己的债务,正常情况下银行用自身的一般资源支付利息和本金(principal);银行违约时,担保资产池就是债券持有人可以求偿的担保。
核心概念
| 特征 | 资产担保债券 | 一般 ABS |
|---|---|---|
| 资产在哪里 | 在发行人的资产负债表上(单独划出) | 卖给具有破产隔离特点的 SPE |
| 投资者的追索权 | 双重追索权(dual recourse):担保资产池以及发行人其他的未设押资产(unencumbered assets) | 只有抵押品资产池 |
| 资产池 | 动态:发行人必须替换或补充不良资产和已提前偿还的资产,让资产池持续支撑承诺的付款 | 发行时固定 |
| 信用分层 | 一般没有 | 常见 |
| 发行人的资本减免 | 没有(资产留在资产负债表上) | 有 |
| 收益率 | 一般低于可比 ABS(信用质量更高) | 更高 |
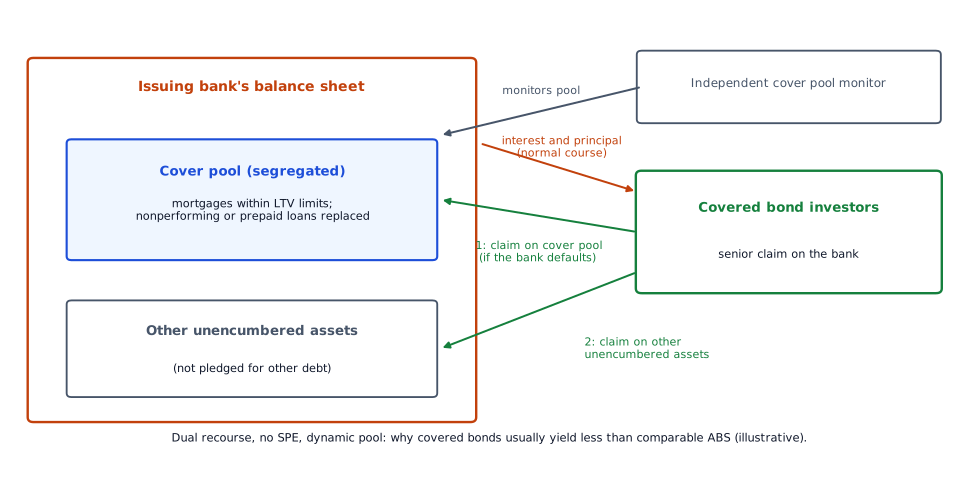
资产担保债券投资者还有其他保护:资产池中抵押贷款的贷款价值比(loan-to-value ratio)上限、超额抵押(资产池价值高于未偿债券金额),以及第三方对资产池的监督。
发行人未按时付款时,结果取决于债券条款:
核心概念
| 类型 | 处理方式 |
|---|---|
| 硬到期型资产担保债券 | 一旦错过一笔计划付款即构成违约;对债券持有人的付款加速到期 |
| 软到期型资产担保债券 | 原定到期日(maturity)最多可推迟一年,违约和加速到期随之推迟 |
| 有条件转手型资产担保债券 | 到期时如仍有未付款项,转为转手债券;此后从担保资产池收回的款项转付给投资者 |
LOS 68.b — 内部信用增级
**内部信用增级(internal credit enhancements)**是内置于 ABS 结构中的安排,用来吸收抵押品资产池的违约损失。
核心概念
- 超额抵押(overcollateralization):抵押品价值超过 ABS 面值(face value)。例如,$250 million 的抵押品支持 $225 million 的 ABS,多出的 $25 million 可以吸收相当于抵押品价值 的损失,之后才会有 ABS 投资者亏钱。
- 超额利差:抵押品赚取的利息多于 ABS 票息(coupon)所需,盈余(surplus)形成储备,用来吸收损失。
- 分层次级安排(subordination)(信用分层):ABS 分成优先顺序不同的若干分层(tranches)。次级分层先吸收损失,以其本金为限,从而保护优先级分层。次级部分占比越大,对优先级分层的保护越强。
这种吸收损失的顺序就是瀑布式偿付结构(waterfall structure):每个较低级的分层只能拿到较高级分层受偿后剩下的部分。最低一级的分层拥有剩余索取权(residual claim),常称为权益分层(equity tranche)。信用分层加上具有破产隔离特点的 SPE,可以让优先级分层的信用评级(credit rating)高于发起人。
*例:*某交易由 $200 million 的抵押品支持,包括 $160 million 的优先级分层、$30 million 的次级分层和 $10 million 的权益分层。抵押品损失为 $18 million。权益分层先吸收 $10 million,全部亏光。次级分层吸收剩下的 $8 million,面值从 $30 million 降到 $22 million。次级分层投资者的票息按减少后的面值支付,降为原来的 。优先级分层没有损失。
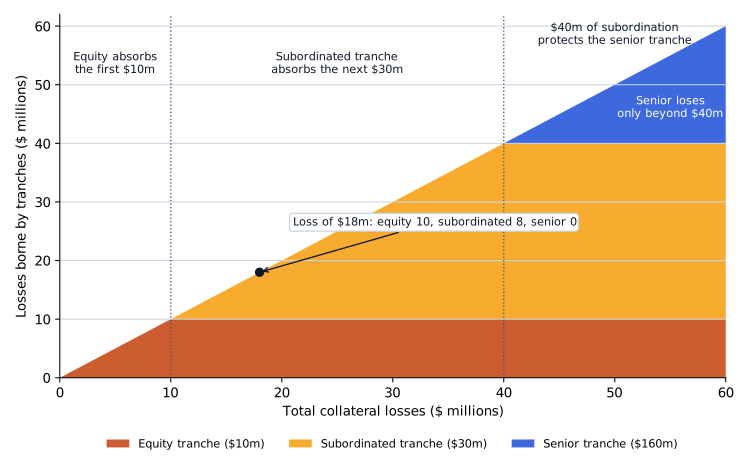
上图把这个例子推广到任意损失水平:只有损失超过 $40 million 的次级部分(即 $200 million 抵押品的 20%),优先级分层才会受损。
信用分层重新分配违约风险(default risk)。期限分层(time tranching)(在 MBS 部分讲解)重新分配提前偿还风险(prepayment risk)。
LOS 68.c — 非抵押贷款 ABS
任何能产生未来现金流的资产都可以证券化:企业贷款、应收账款、汽车贷款,甚至音乐版税或特许经营许可费。一个关键区别是贷款属于摊销型(amortizing)(有本金偿还计划)还是非摊销型(nonamortizing)(没有偿还计划)。
信用卡 ABS
- 以银行、零售商等机构的信用卡应收款为支持。抵押品不摊销,但持卡人可以随时偿还本金。
- 现金流包括融资费用(利息)、各类费用(年费、滞纳金)和本金。利率可以是固定的或浮动的,通常设有上限。
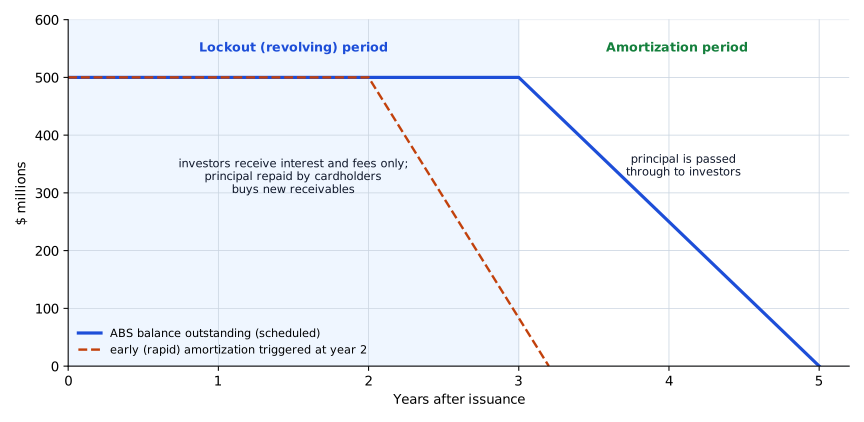
- 在锁定期(lockout period)(循环期(revolving period))内,投资者只收到利息和费用。持卡人偿还的本金用来购买新的应收款,资产池规模保持稳定,所以这段时间投资者不承担提前偿还风险。
- 锁定期结束后进入摊销期(amortization period),本金转付给投资者。**提前(快速)摊销条款(early (rapid) amortization provision)**在需要保护信用质量时加快本金偿还。
太阳能 ABS
- 以向房主发放、用于安装太阳能系统的贷款为支持,贷款由专业金融公司或太阳能企业的金融部门发放。这一资产类别(asset class)吸引重视环境、社会和治理(environmental, social and governance, ESG)因素的投资者。
- 贷款以太阳能系统本身作担保,或以房屋作次级抵押(junior mortgage)。借款人通常信用良好,还能节省电费,所以一般认为信用风险(credit risk)较低,但这一资产类别还没有经历过一个完整的信用周期。
- 内部信用增级很常见。许多交易设有预融资期(pre-funding period),信托在此期间把新募集的资金投入更多太阳能贷款,建立规模更大、更分散的资产池。
LOS 68.d — 担保债务凭证
**担保债务凭证(collateralized debt obligation, CDO)**是 SPE 以一个债务资产池为支持发行的结构化证券。
| 类型 | 抵押品 |
|---|---|
| 担保债券凭证(collateralized bond obligation, CBO) | 公司债务和新兴市场债务 |
| 担保贷款凭证(collateralized loan obligation, CLO) | 杠杆贷款(leveraged loans):向现有债务很高或信用记录不佳的公司发放的优先有担保银行贷款 |
CDO 与普通 ABS 的区别在于设有抵押品管理人(collateral manager),由其主动买卖资产池中的证券,产生支付投资者所需的现金。普通 ABS 依靠的是静态资产池。CDO 也像 ABS 一样分层(tranches),而且在支付优先级分层之后,结构仍须给权益分层提供有吸引力的收益。
*例:*某 CLO 买入 $400 million 收益率为 8% 的杠杆贷款(leveraged loans),资金来自 $360 million 的债务分层(平均成本 5.5%)和 $40 million 的权益分层。抵押品收入为 million,债务分层的利息为 million,剩下 $12.2 million,扣费前权益收益率为 30.5%。如果一年中违约造成 $6 million 损失,剩余收益降到 $6.2 million,权益收益率大约减半,降到 15.5%,而债务分层仍全额受偿。权益分层赚取抵押品收益(collateral yield)与债务分层成本之间的差额,这个差额被杠杆(leverage)放大,同时权益分层承担最先发生的损失。
2007–2009 年金融危机之后,CDO 变得更简单,对抵押品质量的要求更严格,现在大多数由杠杆贷款支持,所以 CLO 是最常见的形式。
| CLO 类型 | 投资者如何得到偿付 |
|---|---|
| 现金流型 CLO(cash flow CLO) | 来自标的(underlying)抵押品的现金流 |
| 市值型 CLO(market value CLO) | 来自按市值交易抵押品 |
| 合成型 CLO(synthetic CLO) | 用**信用衍生品(credit derivative)**合约建立风险敞口;信托并不拥有抵押品 |
CLO 的抵押品要接受多项保护性测试:抵押品现金流对投资者付款的覆盖程度;各分层的超额抵押(overcollateralization)限额(一旦突破,现金转去购买更多抵押品或偿还最优先的分层);分散化(diversification);以及对 CCC 级持仓的限制。
常见考试陷阱
- 资产担保债券与一般 ABS 有三点不同,容易记反:它对发行人有追索权,不使用 SPE,资产池是动态的而不是固定的。它的收益率通常更低。
- 硬到期型意味着立即违约;软到期型允许把到期日最多推迟一年。
- 锁定期属于信用卡 ABS;预融资期属于太阳能 ABS。
- 抵押品管理人是 CDO 的区别特征。分层(tranches)和使用 SPE 是 ABS 普遍具有的特点。
答题技巧
- 在分层次级安排(subordination)下,只有抵押品损失超过排在优先级分层之下所有分层的合计金额,优先级分层才会受损;损失较小时,只需在次级分层之间分摊。
本节要点
- 资产担保债券是金融机构发行的优先债务(senior debt),由单独划出的担保资产池(通常是抵押贷款)作保障;不设立 SPE,所以担保资产池留在发行人(issuer)的资产负债表(balance sheet)上。
- 资产担保债券投资者对担保资产池和发行人的未设押资产拥有双重追索权,担保资产池是动态的,资产担保债券的收益率一般低于可比 ABS。
- 发行人未按时付款时,硬到期型资产担保债券立即违约并加速到期,软到期型允许到期日最多推迟一年,有条件转手型在到期时如仍有欠款就转为转手证券(pass-through security)。
- 内部信用增级包括超额抵押(overcollateralization)、超额利差和分层次级安排(subordination);在分层次级安排下,次级分层(subordinated tranches)先吸收损失(以其本金为限),保护优先级分层。
- 信用分层重新分配违约风险(default risk),期限分层(time tranching)重新分配提前偿还风险(prepayment risk)。
- 信用卡 ABS 以非摊销型的应收款为支持;在锁定期(循环期)内投资者只收到利息和费用,持卡人偿还的本金用来购买新的应收款。
- 太阳能 ABS 以向房主发放、用于安装太阳能系统的贷款为支持,许多交易设有预融资期,信托在此期间向资产池加入新的太阳能贷款。
- CDO 与普通 ABS 的区别在于有抵押品管理人主动买卖资产池中的证券;以杠杆贷款(leveraged loans)为支持的 CLO 现在是其最常见的形式。
随堂小测
Compared with otherwise similar asset-backed securities, covered bonds issued by Eskdale Bank most likely offer investors:
查看答案和解析
正确答案: A
资产担保债券持有人拥有双重追索权:既可以向担保资产池求偿,也可以向发行银行其他未设押资产求偿。普通 ABS 投资者只能依靠 SPE 持有的抵押品。多出的这层追索权,加上超额抵押(overcollateralization)和贷款价值比上限,使资产担保债券的信用质量高于可比 ABS,收益率也更低。
其他选项为什么错
- B. 资产担保债券更安全,所以投资者接受比可比 ABS 更低的收益率。
- C. 双重追索权,加上动态且超额抵押的担保资产池,使资产担保债券的信用质量高于可比 ABS。
本题要点 资产担保债券有双重追索权、不设 SPE、担保资产池是动态的,所以信用质量高于可比 ABS,收益率更低。
练习题
Halden Card Trust issued asset-backed securities backed by credit card receivables, and the securities are still in their lockout period. Which event would most likely cause the ABS holders to start receiving principal payments ahead of schedule?
查看答案和解析
正确答案: B
在锁定期(循环期)内,ABS 持有人只收到利息和费用,持卡人偿还的本金用来购买新的应收款,资产池规模大致不变。提前(快速)摊销条款在需要保护证券信用质量时终止这种再投资,提前把本金转付给投资者,类似于信用状况恶化时贷款被要求加速偿还。
其他选项为什么错
- A. 锁定期内持卡人偿还的本金会再投资于新的应收款,所以还款加快也不会以本金形式到达 ABS 持有人手里。同样的原因,这段时间投资者不承担提前偿还风险。
- C. 信用卡利率上限限制的是应收款赚取的利息。它可能影响投资者能拿到的利息,但不改变本金偿还的时间。
本题要点 信用卡 ABS:锁定期(循环期)内投资者只收到利息和费用,本金循环用于购买新的应收款;摊销期内本金转付给投资者;提前(快速)摊销条款为保护信用质量把本金偿还提前。
Which feature most clearly distinguishes a collateralized debt obligation (CDO) from most other asset-backed securities?
查看答案和解析
正确答案: B
普通 ABS 依靠静态抵押品资产池产生的现金流。CDO 则由抵押品管理人主动交易资产池中的持仓,筹集支付 CDO 投资者承诺款项所需的现金。
其他选项为什么错
- A. 大多数 ABS 也通过特殊目的载体(special purpose vehicle, SPV)发行,所以这一点不能把 CDO 区分出来。
- C. 优先级/次级分层(senior/subordinated tranching)在许多 ABS 结构和 CDO 中都很常见。
本题要点 抵押品管理人是 CDO 的决定性特征。
本章题库共 17 道题。 去题库全部练习。
本章要点
- 资产担保债券有双重追索权、不设 SPE、担保资产池是动态的,所以信用质量高于可比 ABS,收益率更低。
- 信用卡 ABS:锁定期(循环期)内投资者只收到利息和费用,本金循环用于购买新的应收款;摊销期内本金转付给投资者;提前(快速)摊销条款为保护信用质量把本金偿还提前。
- 抵押品管理人是 CDO 的决定性特征。