固定收益 · 第 69 章
抵押贷款支持证券(MBS)的工具与市场特征(Mortgage-Backed Security (MBS) Instrument and Market Features)
CFA 一级 · 固定收益 · 第 69 章 · 约 33 分钟
本章学习目标
- LOS 69.a 定义提前偿还风险(prepayment risk),包括收缩风险(contraction risk)和延长风险(extension risk),并说明期限分层(time tranching)如何重新分配这一风险。
- LOS 69.b 说明被证券化的住房抵押贷款(residential mortgage loan)的特征:提前偿还罚金(prepayment penalty)、追索权(recourse)、贷款价值比(loan-to-value ratio, LTV)和债务收入比(debt-to-income ratio, DTI),以及机构(agency)与非机构(non-agency)住房抵押贷款支持证券(residential mortgage-backed security, RMBS)。
- LOS 69.c 说明抵押贷款转手证券(mortgage pass-through security)和抵押担保债券(collateralized mortgage obligation, CMO),包括顺序偿付(sequential pay)、计划摊销类(planned amortization class, PAC)与支持层(support tranche)、Z 层(Z-tranche)、仅利息证券(interest-only, IO)/仅本金证券(principal-only, PO)和浮动利率分层(floating-rate tranches),以及它们的现金流和风险。
- LOS 69.d 说明商业抵押贷款支持证券(commercial mortgage-backed security, CMBS)的特征和风险,包括偿债覆盖倍数(debt service coverage ratio, DSCR)、LTV、赎回保护(call protection)和到期大额偿付风险(balloon risk)。
模块 69.1
抵押贷款支持证券(MBS)的工具与市场特征(Mortgage-Backed Security (MBS) Instrument and Market Features)
本节讲抵押贷款支持证券(MBS):提前偿还风险(prepayment risk)、住房抵押贷款的特征、转手证券(pass-through security)和 CMO,以及商业 MBS。考生要能解释收缩风险(contraction risk)和延长风险(extension risk),会算贷款价值比(loan-to-value ratio, LTV)、DTI、加权平均票面利率(weighted average coupon, WAC)、加权平均期限(weighted average maturity, WAM)和偿债覆盖倍数(debt service coverage ratio, DSCR),并能说明顺序偿付、PAC、支持层、IO 和 PO 分层(tranches)如何重新分配提前偿还风险。
LOS 69.a — 提前偿还风险与期限分层(time tranching)
**提前偿还(prepayments)是超出抵押贷款计划摊销(amortization)的本金(principal)偿还,通常是因为借款人卖房或再融资(refinance)。MBS 按假设的提前偿还速度定价,提前偿还风险(prepayment risk)就是实际提前偿还速度偏离这一假设的风险。MBS 的平均寿命(average life)**是收回本金的平均时间,按各期支付的本金金额加权。提前偿还加快会缩短平均寿命,放慢会延长平均寿命。
*例:*某借款人每月计划还款 $1,500,其中利息 $900,计划本金 $600。如果借款人支付 $2,300,多出的 $800 就是提前偿还,贷款余额减少 $1,400,而不是 $600。
核心概念
| 风险 | 发生什么 | 常见诱因 | 为什么对投资者不利 |
|---|---|---|---|
| 收缩风险 | 提前偿还比预期快;现金提前到账,平均寿命缩短 | 利率下降(再融资) | 本金只能按更低的利率再投资;利率下降时,MBS 价格涨幅小于无期权债券(option-free bonds)(负凸性(negative convexity),与可赎回债券(callable bond)类似) |
| 延长风险 | 提前偿还比预期慢;平均寿命延长 | 利率上升 | 现金流到账更晚,要按更高的利率折现更多期 |
期限分层设立期限(maturity)不同的债券类别,在它们之间重新分配提前偿还风险,但不消除这一风险。先到期的分层(tranche)对延长风险的保护更强;期限较长的分层对收缩风险的保护更强。顺序偿付分层(sequential pay tranching)(LOS 69.c)是标准例子。
LOS 69.b — 住房抵押贷款的特征
住房抵押贷款以住宅房地产(real estate)作担保。贷款人(lenders)对房产的法律求偿权是第一顺位留置权(first lien):借款人违约时,贷款人可以收回房产并出售,这一程序叫止赎(foreclosure)。
- 提前偿还罚金是借款人在利率下降后提前还款时额外支付的款项。它降低贷款人的提前偿还风险(prepayment risk)。提前偿还罚金在欧洲常见,在美国很少见。
- 对有追索权贷款(recourse loan),止赎后仍有缺口的,贷款人还可以追索借款人的其他资产。对无追索权贷款(nonrecourse loan),贷款人只能找房产。房屋价值低于贷款时(即水下抵押贷款(underwater mortgage),或负资产(negative equity)),无追索权贷款的借款人更有动力策略性违约(strategically default):明明还得起,也一走了之。欧洲大多数抵押贷款是有追索权贷款。美国各州规定不同,但大多数美国贷款是无追索权贷款。
- **贷款价值比(LTV)**是贷款除以房产价值。LTV 越低,借款人的权益(equity)越多,违约风险(default risk)越低,回收越高。
- **债务收入比(DTI)**是每月债务还款除以每月税前总收入。DTI 越低,违约风险越低。
*例:*房价 $450,000,贷款 $360,000,LTV 为 80%。年利率 5.5%、期限 30 年、按月还款,月供为 $2,044.04。用金融计算器,END 模式,P/Y = C/Y = 1:N = 360, I/Y = 5.5/12, PV = 360,000, FV = 0, CPT PMT = −2,044.04(收到的贷款为正,还款为负)。年税前总收入为 $96,000(每月 $8,000),DTI 。
**优质贷款(prime loans)**发放给信用记录良好、LTV 和 DTI 都低的借款人。**次级贷款(subprime loans)**的借款人信用较弱、DTI 或 LTV 较高,或者留置权顺位较低。
机构 RMBS(美国)由政府或政府支持企业(government-sponsored enterprise, GSE)担保。GSE 在法律上独立于政府,所以它担保的证券只有 GSE 自身的担保,没有政府的充分信用担保(full faith and credit)。抵押品(collateral)必须达到最低承销标准。非机构 RMBS 由银行等私人机构发行,没有这些担保,依靠信用增级(credit enhancement),如保险、信用证、分层(tranches)和私人担保。普遍认为它们助推了 2007–2009 年的金融危机:以次级贷款池为支持、评级为投资级的优先级分层,在大量贷款违约后损失惨重。危机后的几年里监管收紧,新发行几乎停止。
LOS 69.c — 抵押贷款转手证券与 CMO
抵押贷款转手证券是对抵押贷款池扣除费用后现金流的求偿权。
- **加权平均期限(WAM)和加权平均票面利率(WAC)**按每笔抵押贷款在资产池未偿余额中的占比,对其期限或利率加权。
- 投资者收到资产池每月的现金流,但要扣除服务费和担保费或保险费,所以转手利率(pass-through rate),即净票息(net coupon),低于 WAC。
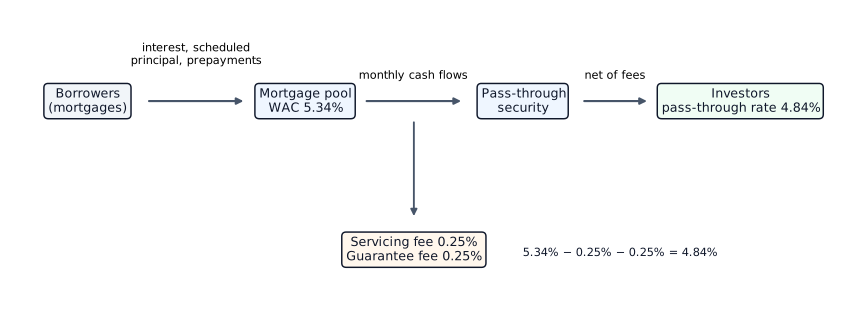
设 为抵押贷款 在资产池未偿余额中的占比:
*例:*某资产池的余额分别为 150、250 和 100(合计 500),利率分别为 4.8%、5.4% 和 6.0%,剩余期限分别为 18、26 和 12 年。
**抵押担保债券(CMO)**以转手证券和抵押贷款池为支持。它把现金流切分成提前偿还风险(prepayment risk)暴露不同的分层(tranches)。抵押品(collateral)的提前偿还风险总量不变,只是重新分配,以适应关注点不同的投资者(有些人主要担心延长风险,有些人主要担心收缩风险)。这扩大了证券化抵押贷款的市场,还可能降低融资成本。
核心概念
| CMO 结构 | 运作方式/适合谁 |
|---|---|
| 顺序偿付 | 所有本金(计划本金和提前偿还的本金)先付给第一个(“短期”)分层,直到它还清,再付给下一个。这就是 LOS 69.a 的期限分层,所以短期分层适合最担心延长风险的投资者 |
| 计划摊销类(PAC) | 只要提前偿还保持在一定区间内,就按计划支付,同时降低收缩风险和延长风险 |
| 支持层 | 吸收波动:提前偿还快时收到多余的本金,慢时本金支付被削减,从而保证 PAC 按计划支付。承担很高的提前偿还风险。提前偿还速度一旦超出区间,保护就失效 |
| Z 层(应计/增值债券,accrual / accretion bond) | 应计期内不支付现金利息;利息计入本金(例如 $200 按 4% 变成 $208)。通常是受偿顺序最低的分层 |
| 仅本金证券(PO) | 只支付本金(类似零息证券,折价(discount)买入)。收益来自买价与收到的本金之间的差额,本金到得越早,收益越高:它受益于利率下降和提前偿还加快 |
| 仅利息证券(IO) | 只按尚未偿还的本金支付利息。提前偿还加快会缩小本金余额,从而减少收到的利息总额:它因利率下降和提前偿还加快而受损 |
| 浮动利率/逆浮动利率分层(inverse floater) | 票息(coupon)与市场参考利率(market reference rate, MRR)挂钩(通常设上限/下限);逆浮动利率分层的票息随利率下降而上升 |
| 剩余层(residual) | 受偿顺序最低,类似资产支持证券(asset-backed security, ABS)的权益层 |
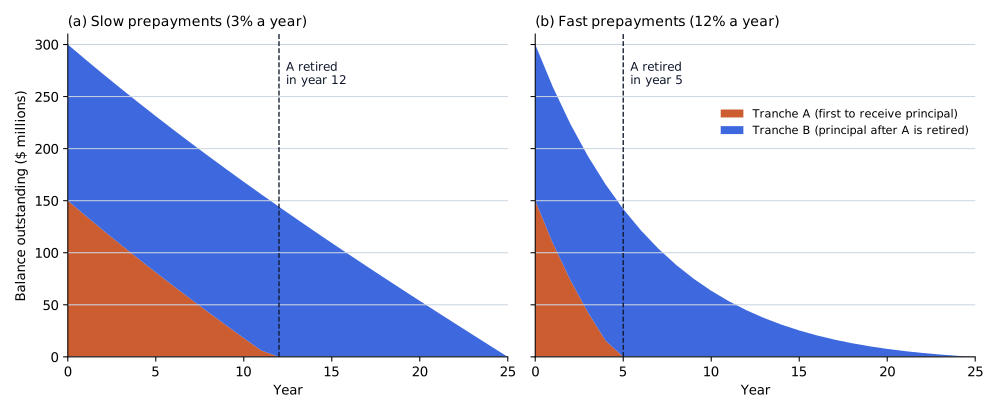
*例:顺序偿付。*一个 $300 million 的资产池由利率 6%、期限 25 年的抵押贷款构成,支持 A 层($150 million)和 B 层($150 million)。所有本金,包括计划本金和提前偿还的本金(principal),先付给 A 层,直到 A 层还清。如果每年提前偿还余额的 3%,A 层在第 12 年还清。如果每年提前偿还 12%,A 层在第 5 年还清,B 层开始收到本金的时间提前七年。提前偿还快会使 A 层的寿命大幅缩短(收缩风险),提前偿还慢会让 B 层等本金的时间长得多(延长风险)。A 层的预期平均寿命较短,适合偏好短期证券的投资者。
*例:PAC 与支持层。*某 PAC 分层今年计划收到 $20 million 本金,支持层未偿余额为 $40 million。因此,只要资产池当年的本金在 $20 million 到 $60 million 之间,PAC 计划就能维持。
| 资产池今年的本金 | PAC 分层收到 | 支持层收到 |
|---|---|---|
| $24 million(慢) | $20 million | $4 million |
| $40 million(符合预期) | $20 million | $20 million |
| $58 million(快) | $20 million | $38 million |
| $15 million(低于区间) | $15 million,比计划少 $5 million | $0 |
在区间内,支持层承担全部波动。最后一行中,支持层已经没有本金可以让出,所以 PAC 分层收不足。超过 $60 million 时,支持层会被还清,多出的本金会提前付给 PAC 分层。
LOS 69.d — 商业抵押贷款支持证券
CMBS 以产生收入的房产(多户住宅、工业、零售、办公、医疗、酒店)的抵押贷款为支持。资产池中的贷款比 RMBS 资产池少,有时只有一笔,所以分散化(diversification)程度较低。一个资产池可能只持有一个贷款人(lenders)发放的贷款,或者持有向同一借款人发放的多笔贷款。RMBS 资产池由成千上万笔小额、同质的住房贷款组成,一笔违约对投资者几乎没有影响;在 CMBS 资产池中,一笔大额贷款违约就可能影响投资者。美国 CMBS 的票息(coupon)通常固定;欧洲 CMBS 通常浮动。这些贷款由依靠租户租金的房地产投资者偿还,资产池的常规收入,即抵押贷款加权平均收益(weighted average proceeds from the mortgages, WAMP),起着 WAC 在 RMBS 中的作用。商业抵押贷款是无追索权贷款,贷款人能回收多少取决于房产及其收入。因此,分析重点是房产的信用风险(credit risk),而不是借款人的信用风险。CMBS 按分层(tranches)设计,信用损失先由受偿顺序最低的分层依次吸收。
核心概念
净营业收入(net operating income, NOI)是租金收入减去现金运营费用和更新准备金(replacement reserve)。**偿债覆盖倍数(DSCR)**越高、LTV 越低,信用质量越好。例如,NOI 为 $1.3 million、偿债额(debt service)为 $1.0 million,DSCR 为 ;房产价值 $16 million、贷款 $12 million,LTV 为 75%。
赎回保护(防范提前偿还)是 CMBS 与 RMBS 的一个关键区别:
- 贷款层面:提前偿还锁定期(prepayment lockout)(通常 2–5 年)、提前偿还罚金点数(prepayment penalty points)(1 个点 = 提前偿还本金的 1%),以及债务解除(defeasance)(借款人买入能复制剩余贷款还款的政府证券,使房产解除留置权)。
- 结构层面:对资产池做顺序偿付分层。
*到期大额偿付。*商业贷款通常不完全摊销,到期时留下一笔到期大额偿付(balloon payment)。如果借款人无法为这笔款项再融资,贷款人可能在债务重组(workout)中延长贷款期限,所以到期大额偿付风险是延长风险的一种形式。
常见考试陷阱
- 收缩(contraction)和延长说的是平均寿命,不是名义到期日:收缩伴随利率下降和提前偿还加快,延长伴随利率上升和提前偿还放慢。
- 机构 RMBS 资产池中的住房抵押贷款通常可以自由提前偿还;CMBS 贷款通常有赎回保护。
- 支持层的高风险是双向的提前偿还风险(prepayment risk),不是信用风险;以机构抵押品(collateral)为支持时,它的信用风险很低。
- 提前偿还速度改变的是现金流的时间,不是净票息(net coupon);WAC 与转手利率之间的差额来自费用。
本节要点
- 收缩风险是提前偿还比预期快的风险,通常发生在利率下降时,它缩短平均寿命,迫使投资者按更低的利率再投资;延长风险是提前偿还比预期慢的风险,通常发生在利率上升时,它延长平均寿命。
- 期限分层在债券类别之间重新分配提前偿还风险(prepayment risk),但不消除它;先到期的分层(tranche)对延长风险的保护更强。
- 贷款价值比和债务收入比越低,违约风险(default risk)越低;无追索权贷款处于水下时,借款人更有动力策略性违约。
- GSE 在法律上独立于政府,所以它担保的机构 RMBS 只有 GSE 自身的担保;非机构 RMBS 依靠信用增级(credit enhancement)。
- 转手证券的净票息(net coupon)低于资产池的加权平均票面利率(WAC),因为要扣除服务费和担保费或保险费;WAC 和 WAM 按每笔抵押贷款在未偿余额中的占比加权。
- 只要提前偿还保持在一定区间内,PAC 分层(tranches)就按计划支付,同时降低收缩风险和延长风险(extension risk);支持层吸收波动,承担很高的提前偿还风险(prepayment risk)。
- 仅本金证券受益于利率下降和提前偿还加快,仅利息证券则因此受损。
- 商业抵押贷款是无追索权贷款,所以 CMBS 分析以房产为重点: 越高、LTV 越低,信用质量越好;赎回保护很常见;到期大额偿付(balloon payment)风险是延长风险的一种形式。
随堂小测
A sequential-pay CMO has two tranches. Class J receives all principal payments until it is fully repaid, and principal then goes to Class K. Relative to Class K, Class J has:
查看答案和解析
正确答案: C
在顺序偿付结构中,第一个分层(tranches)最先收到全部计划本金和提前偿还的本金(principal)。提前偿还加快时,它更早还清(收缩风险更大);提前偿还放慢时,它仍排在第一位,所以对延长风险有很好的保护,延长风险主要落在后面的分层上。
其他选项为什么错
- A. 这是后面分层(Class K)的风险特征,它等本金的时间最长。
- B. 期限分层是重新分配提前偿还风险(prepayment risk):短期分层承担更多收缩风险,换来对延长风险的保护,所以不可能两种风险都更大。
本题要点 最先受偿的分层:收缩风险。最后受偿的分层:延长风险。
练习题
The Linwell pass-through security is backed by the three mortgages shown below. Servicing and guarantee fees total 0.50% a year.
| Mortgage | Current balance ($ thousands) | Mortgage rate | Remaining term (years) |
|---|---|---|---|
| 1 | 120 | 5.00% | 22 |
| 2 | 80 | 6.50% | 15 |
| 3 | 200 | 5.75% | 27 |
The pass-through rate on the security is closest to:
查看答案和解析
正确答案: A
资产池的加权平均票面利率(WAC)按每笔抵押贷款在资产池未偿余额中的占比,对其利率加权。投资者收到的是扣除服务费和担保费后的资产池利息,所以转手利率等于 WAC 减去费用。
总余额 。
这里用不到剩余期限。剩余期限用来算 WAM, 年。
其他选项为什么错
- B. 5.25% 是用三个利率的简单平均数(5.75%)减去费用,而不是用按余额加权的 WAC。
- C. 5.68% 就是 WAC 本身,漏掉了向投资者付款前扣除的 0.50% 费用。
本题要点 先按当前余额加权,再扣除费用。只要收取费用,转手利率就一定低于 WAC。
When comparing the loans backing different CMBS pools, which combination of credit ratios most likely indicates better credit quality?
查看答案和解析
正确答案: A
偿债覆盖倍数(DSCR)越高,说明房产的净营业收入(net operating income, NOI)覆盖应付利息和本金的余地越大。贷款价值比越低,说明贷款相对房产价值越小,借款人的权益(equity)越多,违约时贷款人(lenders)回收也越多。两者都表示信用质量更好。
其他选项为什么错
- B. 两个比率都指向更弱的信用:收入覆盖更薄,杠杆(leverage)更高。
- C. DSC 比率较高是有利的,但 LTV 较高意味着杠杆更高、违约风险(default risk)更高。
本题要点 DSCR 越高、LTV 越低,CMBS 的信用越强。
本章题库共 16 道题。 去题库全部练习。
本章要点
- 最先受偿的分层:收缩风险。最后受偿的分层:延长风险。
- 先按当前余额加权,再扣除费用。只要收取费用,转手利率就一定低于 WAC。
- DSCR 越高、LTV 越低,CMBS 的信用越强。