衍生品 · 第 70 章
衍生工具与衍生品市场的特征(Derivative Instrument and Derivative Market Features)
CFA 一级 · 衍生品 · 第 70 章 · 约 27 分钟
本章学习目标
- LOS 70.a 定义衍生品(derivative),识别其标的资产(underlying)、合约价格(contract price)、合约规模(contract size)和结算日(settlement date),描述多头与空头敞口、现金结算与实物交割,以及对冲与投机。
- LOS 70.b 描述衍生品市场,比较交易所交易的衍生品(标准化、集中清算)与场外(over-the-counter, OTC)衍生品(定制化,由交易商提供),包括中央清算强制要求(central clearing mandate)。
模块 70.1
衍生品市场(Derivatives Markets)
本章定义衍生品(derivative),介绍其基本特征和用途,并比较交易所交易的衍生品与场外交易的衍生品。考生要会计算远期合约(forward contract)对双方的损益,区分对冲与投机、实物交割合约与现金结算合约,并能比较交易所市场与 OTC 市场,包括中央清算的作用。
LOS 70.a — 什么是衍生品,有哪些基本特征
衍生品(derivative)是一种合约,其价值来自(衍生自)另一事物在某个指定未来日期的价值。这个“另一事物”就是标的资产(underlying):最常见的是股票或债券价格、股票或债券指数、利率,也可以是货币、大宗商品(commodity)、信用,甚至天气、加密货币(cryptocurrency)或长寿风险(longevity)。
每份衍生品合约都写明四个基本特征:
核心概念
| 特征 | 含义 | 举例(下文的远期合约) |
|---|---|---|
| 标的资产 | 决定合约价值的资产或变量 | 某上市公司的股票 |
| 合约价格(如远期价格(forward price)) | 未来交易的成交价格 | 每股 $62 |
| 合约规模 | 合约涵盖的标的资产数量 | 300 股 |
| 结算日(settlement date)(即到期日(maturity date)) | 进行交换(或支付)的日期 | 今天起三个月后 |
远期价格(forward price)通常定在使合约在签订时对双方价值都为零的水平,任何一方入场都不用付钱。
多头敞口与空头敞口
- 远期合约的买方约定买入标的资产。她持有多头敞口(long exposure),结算时即期价格(spot price)高于远期价格就获利。
- 卖方约定交付标的资产。他持有空头敞口(short exposure),结算时即期价格低于远期价格就获利。
- 一方的收益等于另一方的损失(不计成本时为零和结果)。
核心概念
双方入场都不付钱,所以这个损益也就是各方在远期合约上的盈亏。
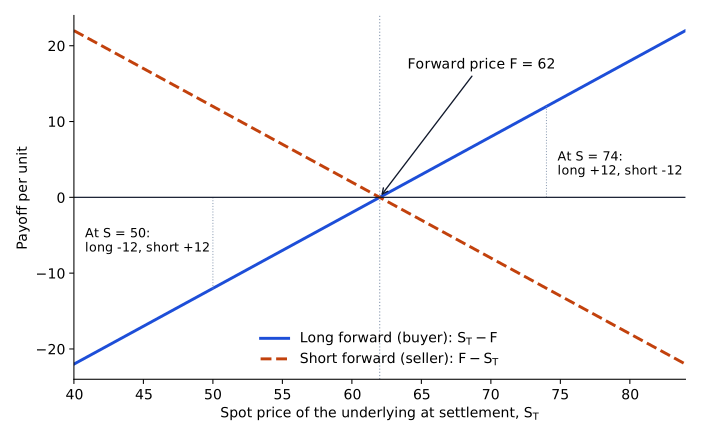
*例:*某远期合约约定一方在三个月后以 $62 买入 300 股。
- 若结算时即期价格为 $74,买方付出 ,得到价值 的股票,获利 。卖方亏损 。
- 若结算时即期价格为 $50,买方亏损 ,卖方获利同样金额。
实物交割与现金结算
- **实物交割合约(deliverable contract)**要求结算时按合约价格交换标的资产。
- **现金结算合约(cash-settled contract)**只交换净盈亏:亏损方向获利方支付 。上例中结算价为 $50 时,买方以现金向卖方支付 ,而不是花 买下价值 的股票。不计交易成本,两种方式在经济上相同。
对冲与投机
- 对冲(hedging):已有某种风险的一方用衍生品全部或部分抵消这一风险。持有股票的人远期卖出这些股票,就锁定了卖出价格。
- 投机(speculating):原本没有敞口的一方通过衍生品建立敞口,风险因此增加。
- 对冲者可用一条简便规则:现在建立的衍生品头寸,与日后必须在现货市场做的交易方向一致。将收到外币的公司日后要卖出外币,所以现在远期卖出该货币。要支付外币的公司则远期买入。
为什么用衍生品而不在现货市场交易?
- 用很少的现金就能取得敞口,所以头寸的杠杆很高。
- 交易成本可能远低于等效的现货交易。
- 建立头寸对标的资产价格的冲击,可能小于等效的现货交易。
标的资产与主要衍生品类型
利率上升对利率远期合约的买方有利,却对债券远期合约的买方不利,因为利率上升时债券价格下跌。大宗商品分为硬商品(开采或提炼所得,如黄金和石油)和软商品(种植或养殖所得,如咖啡和牛)。货币远期合约按每单位基础货币(base currency)对应多少计价货币(price currency)报价:USD/EUR 1.10 表示每欧元值 1.10 美元。多头一方约定按远期汇率(forward rate)买入基础货币(这里是欧元),支付计价货币;空头一方卖出基础货币。
主要衍生品类型有远期、期货、期权(option)和互换(swap)。**看涨期权(call option)**让买方有权在日后按今天确定的价格买入标的资产,但没有买入的义务;**看跌期权(put option)给买方同类的卖出权利。在普通利率互换(interest rate swap)中,双方按同一名义本金(notional amount)交换定期支付:一方支付固定利率,另一方支付根据市场参考利率(market reference rate, MRR)确定的浮动利率。固定利率支付方实际上相当于以固定利率借款,同时持有一只浮动利率债券。在信用违约互换(credit default swap, CDS)**中,一方定期支付固定金额,另一方只在标的信用工具的发行人(issuer)违约时才付款。
LOS 70.b — 衍生品市场:交易所交易与 OTC
交易所交易的衍生品
期货、部分期权和其他一些衍生品(derivative)在有组织的交易所交易;按成交量(trading volume)计,最大的几家是 National Stock Exchange of India、B3(巴西)和 CME Group(美国)。交易所制定标准化合约(standardized contracts)(规模、标的资产、日期)和交易规则。交易所会员(做市商(market makers)或交易商(dealers))主要赚取买卖价差(bid–ask spread),而不是投机。
**中央清算所(central clearinghouse, CCH)介入两名交易者之间,成为每个卖方的买方和每个买方的卖方(合约更替(novation)),从而保证双方的义务得到履行。为支撑这一保证,CCH 在开仓时向双方收取保证金,头寸亏损时再追加收取,因此交易对手信用风险(counterparty credit risk)**很低。
标准化使交易所合约流动性(liquidity)更好、更透明、交易成本更低,平仓也容易,只需建立反向头寸。标准化还简化了清算(clearing)(记录交易、处理款项)和结算(settlement)(到期时最终交割或付款)。
场外(OTC)交易商市场
远期、大多数互换和部分期权是交易商在没有集中交易场所的市场里设计的定制合约,这个市场就是场外(over-the-counter, OTC)市场。规模、标的资产(underlying)、结算日(settlement date)和交割方式都可以量身定制,交易也可以不公开。没有中央清算所,双方各自承担对方的交易对手信用风险。交易商既与最终用户交易,也相互交易,以转移自身面临的标的资产价格变动风险。
2008 年以来,中央清算强制要求规定许多互换必须通过**中央交易对手(central counterparty, CCP)清算。在互换执行设施(swap execution facility, SEF)**上报告的交易,被替换为分别与 CCP 达成的两笔交易。这降低了交易对手风险(counterparty risk),但把风险集中到了 CCP。
核心概念
| 特征 | 交易所交易 | OTC(无中央清算) |
|---|---|---|
| 条款 | 标准化 | 定制化 |
| 交易场所 | 集中交易所(centralized exchange),通过会员交易 | 交易商网络,无集中场所 |
| 流动性 | 较高 | 较低 |
| 透明度 | 高;交易所和监管机构掌握交易信息 | 较低 |
| 监管 | 受交易所规则约束;监管更多 | 传统上监管较少;2008 年后的规则已覆盖许多 OTC 衍生品 |
| 交易对手风险 | 极低(CCH 担保加保证金) | 双方各自面对对方的风险 |
| 抵押品(collateral)缴存 | 双方都须缴存(交易所/CCH 保证金) | 无交易所规定的保证金;取决于合约、交易对手(counterparties)和监管 |
| 交易成本 | 较低 | 较高 |
| 清算与结算 | 较简单 | 较复杂 |
纳入中央清算强制要求的 OTC 交易,交易对手风险较低、披露较多,但仍是可定制的交易商合约。
考试惯例:交易所交易的衍生品标准化、流动性好、透明,并通过清算所(clearinghouse)缴纳保证金;OTC 衍生品定制化、透明度较低、基本不受监管、没有抵押品(collateral)缴存要求,交易对手风险更大。现行做法:不通过 CCP 交易,并不等于不受监管或没有抵押品。双边抵押品由合约和交易对手约定;对许多受监管覆盖的交易对手,非集中清算互换(uncleared swap)的保证金规则要求同时缴纳初始保证金(initial margin)和变动保证金(variation margin)。
常见考试陷阱
- 衍生品(derivative)的价值取决于标的资产(underlying)。一份工具是合约,或在某个特定场所交易,都不能使它成为衍生品。
- 远期合约签订时价值为零,但远期价格(forward price)不为零。
- 远期卖出不一定是对冲。同一笔交易,对已有敞口的一方是对冲,对没有该敞口的一方则是投机。
- 清算所不持有保险,也不稳定标的资产价格。它通过充当双方的交易对手来保证履约。
- 流动性差、条款定制、双边交易对手风险,描述的是不经中央清算的 OTC 合约。交易所交易的期货和期权是标准化的,流动性好,并有清算所担保。
答题技巧
- 对冲者现在建立的衍生品头寸,与日后必须在现货市场做的交易方向一致:日后要卖出标的资产的一方现在远期卖出,日后要买入的一方现在远期买入。
本节要点
- 衍生品(derivative)是价值来自标的资产(underlying)的合约,每份衍生品都写明四个特征:标的资产、合约价格、结算日(settlement date)和合约规模。
- 远期价格(forward price)通常定在使合约签订时对双方价值为零的水平;结算时多头得到 ,空头得到 ,一方的收益就是另一方的损失。
- 实物交割合约按合约价格交换标的资产(underlying),现金结算合约只交换净盈亏;不计交易成本,两者在经济上相同。
- 对冲用衍生品(derivative)抵消已有风险,投机则建立原本没有的敞口,所以同一笔交易对一方是对冲,对另一方可能是投机。
- 与现货交易相比,衍生品(derivative)用很少的现金就能取得高杠杆敞口,交易成本可能低得多,对标的资产价格的冲击也可能更小。
- 交易所交易的衍生品(derivative)由中央清算所成为每个卖方的买方和每个买方的卖方(合约更替),保证履约并向双方收取保证金,因此交易对手信用风险很低。
- 考试惯例:交易所交易的衍生品(derivative)标准化、流动性好、透明,并通过清算所(clearinghouse)缴纳保证金;OTC 衍生品定制化、透明度较低、基本不受监管、交易对手风险更大,且没有抵押品(collateral)缴存要求。现行做法:不经 CCP 的 OTC 交易仍有由合约和交易对手约定的抵押品;对许多受监管覆盖的交易对手,非集中清算互换的保证金规则要求缴纳初始保证金和变动保证金(variation margin)。
- 2008 年以来,中央清算强制要求规定许多互换必须通过中央交易对手(central counterparty, CCP)清算,这降低了交易对手风险(counterparty risk),但把风险集中到了 CCP。
随堂小测
Harlow Capital agrees with a dealer to buy 200 shares of Pemberton Mills in three months at a forward price of $48.00 per share. The contract is cash settled. On the settlement date, Pemberton shares trade at $44.50. The settlement of the contract is:
查看答案和解析
正确答案: B
现金结算的远期合约只转移盈亏。Harlow 是买方(多头),约定以 $48.00 买入现在只值 $44.50 的股票,因此出现亏损,要把差额付给交易商(空头)。
多头(Harlow)亏损 $700,付给空头(交易商)。这在经济上与实物交割相同:Harlow 要付 $9,600 买下只能卖 的股票。
其他选项为什么错
- A. 方向反了。即期价格在结算时低于远期价格(forward price),远期合约的买方亏损,所以是买方付钱给卖方。
- C. $9,600 是全部远期价款(),只有在实物交割合约中,Harlow 才会付这笔钱换取股票。现金结算只支付净差额。
本题要点 现金结算只转移 合约规模,由亏损方付给获利方。
练习题
A client asks her adviser how exchange-traded derivatives differ from contracts arranged with dealers. Which of the adviser's statements about exchange-traded derivatives is least accurate?
查看答案和解析
正确答案: C
交易所交易的衍生品(derivative)使用标准化合约,所以大多流动性很好:交易者建立反向头寸就能轻松平仓。流动性差是定制化 OTC 合约的特征,所以这一说法不准确。
其他选项为什么错
- A. 准确。交易所交易的衍生品由中央清算所担保履约。
- B. 准确。它们在集中的场所(交易所)通过交易所会员(做市商)交易。
本题要点 交易所交易:标准化、流动性好、透明、集中清算。OTC:定制化、流动性较差、有交易对手风险。
A portfolio manager is explaining to a trustee why an interest rate swap held by the fund is classified as a derivative. The defining feature she should point to is that the instrument's value:
查看答案和解析
正确答案: A
衍生品(derivative)是一种证券,其价值来自另一事物的价值,即标的资产(另一种证券、大宗商品、指数,或利率这样的变量)。利率互换(interest rate swap)的标的资产是市场参考利率,所以互换的价值取决于这一利率的变动。
其他选项为什么错
- B. 很多双方之间的合约(例如贷款协议)都不是衍生品。衍生品合约确实规定了未来交易将(或可能)发生的价格,但仅凭“是一份合约”并不能使某种工具成为衍生品。
- C. 合约在哪里交易,不决定它是不是衍生品。期货和部分期权在有组织的交易所交易,仍然是衍生品;远期和大多数互换在 OTC 市场交易。
本题要点 衍生品的价值来自标的资产。合约形式和交易场所是衍生品的特征,但不是它的定义。
本章题库共 7 道题。 去题库全部练习。
本章要点
- 现金结算只转移 合约规模,由亏损方付给获利方。
- 交易所交易:标准化、流动性好、透明、集中清算。OTC:定制化、流动性较差、有交易对手风险。
- 衍生品的价值来自标的资产。合约形式和交易场所是衍生品的特征,但不是它的定义。