衍生品 · 第 71 章
远期承诺与或有索取权的特征及工具(Forward Commitment and Contingent Claim Features and Instruments)
CFA 一级 · 衍生品 · 第 71 章 · 约 32 分钟
本章学习目标
- LOS 71.a 定义远期合约(forward contract)和期货合约(futures contract),并比较两者的特征:标准化、交易所交易、清算所担保、保证金、逐日按市价计值、结算价和价格限制。
- LOS 71.b 计算看涨期权和看跌期权多头、空头头寸到期时的价值和利润,包括盈亏平衡点和最大收益 / 最大损失。
- LOS 71.c 比较远期承诺(forward commitment)(远期、期货、大多数互换)与或有索取权(contingent claim)(期权、信用违约互换)。
模块 71.1
远期与期货(Forwards and Futures)
本章介绍主要的衍生品(derivative)工具:远期、期货、互换(swap)、信用违约互换和期权(option),以及到期时期权价值和利润的算法。考生要能做到:跟踪期货保证金账户在逐日按市价计值(mark-to-market, marking to market)下的变化,计算互换的净支付额,计算期权的价值、利润和盈亏平衡点,并判断一种衍生品属于远期承诺(forward commitment)还是或有索取权(contingent claim)。
LOS 71.a — 远期合约与期货合约
远期合约
远期合约(forward contract)是一份私下签订的协议:一方(买方,多头(long))有义务在未来某个特定的结算日(settlement date),按今天定好的价格,从另一方(卖方,空头(short))买入一项实物资产或金融资产。双方都有义务,签约时谁都不付钱。到结算日,如果标的资产(underlying)价格高于远期价格(forward price),多头获利;低于远期价格,空头获利。
期货合约
**期货合约(futures contract)**基本上就是标准化、在交易所交易的远期。主要区别如下:
核心概念
| 特征 | 远期 | 期货 |
|---|---|---|
| 合约条款 | 定制 | 标准化 |
| 交易市场 | 场外(OTC)交易商(dealer)市场 | 有组织的交易所 |
| 流动性(liquidity)/ 二级市场(secondary market) | 有限 | 流动性好 |
| 监管与透明度 | 较低 | 较高 |
| 交易对手信用风险(counterparty credit risk) | 双方各自承担 | 极小:有**清算所(clearinghouse)**担保 |
| 盈亏 | 通常只在到期日(maturity)结算 | 每日结算(按市价计值) |
保证金与逐日按市价计值
期货**保证金(margin)**是买卖双方都要缴存的抵押品(collateral),可以是现金或认可的证券,用来保护清算所(clearinghouse)。它和买股票的保证金不同:期货保证金不是借款,所以不收利息。
核心概念
- **初始保证金(initial margin)**是交易前必须存入的金额。金额大致按合约价值一天内预期的最大价格变动来定。
- **维持保证金(maintenance margin)**是账户必须保持的最低余额。两项保证金要求都由交易所规定。
- 在**按市价计值(mark-to-market, marking to market)**中,每天收盘后按结算价(settlement price)的变化,把盈利记入、亏损扣出每个账户。
- **结算价(settlement price)**是交易时段末一段收盘时间内成交价格的平均值。这段时间多长由交易所规定。
- 余额跌破维持保证金时,就会收到追加保证金通知(margin call)。交易者必须补足资金,使账户回到初始保证金,否则头寸被强制平仓。相比之下,权益(equity)保证金账户只需补回维持保证金水平。
盈亏每日以现金结算,再加上清算所的担保,期货的交易对手信用风险降到了最低。远期合约一般不逐日按市价计值,但通过中央清算机构交易时也可以这样做。
*例:*一名交易者买入一份原油期货合约,标的为 1,000 桶,价格 $78.00。初始保证金 $6,000,维持保证金 $4,500。
| 日 | 结算价 | 当日盈亏(多头) | 补缴前余额 | 补缴金额 | 期末余额 |
|---|---|---|---|---|---|
| 0 | 78.00 | — | 6,000 | — | 6,000 |
| 1 | 76.80 | 4,800 | 0(高于 4,500) | 4,800 | |
| 2 | 75.90 | 3,900 | 6,000 |
第 2 天余额 $3,900 低于 $4,500,所以补缴金额要让账户回到初始保证金 $6,000。同样的金额作为盈利记入空头账户。
价格限制
很多期货设有价格限制(price limits):交易所限定结算价相对前一日最多能变动多少。超出限制的交易不允许成交,所以均衡价格一旦超出限制,交易就会停止。有些交易所采用熔断机制(circuit breakers),价格触及限制时短暂停止交易。
常见考试陷阱
- 追加保证金要把账户补回初始保证金(initial margin),维持保证金(maintenance margin)只是触发线。原油例子的第 2 天,只补回维持保证金需要 $600,而实际要求补缴 $2,100。
- 结算价(settlement price)是收盘时段内的平均价,不是当天最后一笔成交价。
本节要点
- 远期是私下签订、条款定制的协议,双方都有义务,签约时不付钱;结算时标的资产价格高于远期价格(forward price),多头获利,低于远期价格,空头获利。
- 期货是标准化、在交易所交易的远期,盈亏每日结算,由清算所(clearinghouse)担保履约,因此交易对手信用风险极小。
- 期货保证金是买卖双方缴存的抵押品,不是借款;初始保证金(initial margin)须在交易前存入,维持保证金(maintenance margin)是账户必须保持的最低余额。
- 期货账户跌破维持保证金(maintenance margin)时,追加保证金要求补缴到初始保证金(initial margin),否则头寸被强制平仓。
- 逐日按市价计值(mark-to-market, marking to market)所用的结算价(settlement price),是收盘时段内成交价的平均值;价格限制规定了它相对前一日结算价最多能变动多少。
随堂小测
Laszlo Bencze holds a long futures position. The initial margin on his account is $3,800 and the maintenance margin is $2,900. After today's mark-to-market, his account balance is $2,650. If Bencze wants to keep the position open, the deposit he must make is closest to:
查看答案和解析
正确答案: B
余额($2,650)已低于维持保证金($2,900),Bencze 会收到追加保证金通知。期货交易中,补缴后账户必须回到初始保证金(initial margin)水平,否则头寸被强制平仓。
余额 维持保证金 追加保证金。
其他选项为什么错
- A. $250 只能把账户补回维持保证金()。这是权益(equity)保证金账户的规则,期货账户必须补回初始保证金。
- C. $2,900 就是维持保证金本身。没有哪条规则要求补缴金额等于维持保证金;补缴金额是让余额回到初始保证金所需的数额。
本题要点 期货账户余额一旦跌破维持保证金,收到追加保证金通知后要补足到初始保证金。
模块 71.2
互换与期权(Swaps and Options)
LOS 71.a — 互换(swap)、信用违约互换(credit default swap, CDS)和期权(option)
利率互换(interest rate swap)
互换是在多个结算日(settlement date)交换一系列付款的协议。在最普通的固定换浮动利率互换(fixed-for-floating interest rate swap)中,一方按固定利率(即互换利率(swap rate))付款,另一方按浮动的市场参考利率(market reference rate, MRR)付款,两者基于同一笔名义本金(notional principal)。每个结算日两笔金额相互轧差,只由欠得多的一方支付净支付额(net payment)。每一期的浮动利率在期初确定、期末支付,所以第一笔付款在互换开始时就已知道。
互换利率的设定,要让互换在开始时价值为零。互换等价于以浮动利率为标的资产(underlying)的一系列远期合约(series of forward contracts)。每份远期在一个互换结算日结算,固定利率起远期价格(forward price)的作用。利率远期通常在期初结算,支付的是期末互换金额的现值(present value)。互换在交易商(dealer)市场交易,所以存在交易对手信用风险(counterparty credit risk),除非使用中央交易对手(central counterparty);中央交易对手也可能要求双方缴存保证金并支付按市价计值(mark-to-market)的款项。
*例:*一份 1 年期互换,名义本金 $40 million,按季付款,固定利率 2.50%,所以每笔固定付款为 。决定四笔浮动付款的 MRR 实际如下:
| 季度 | 季初确定的 MRR | 浮动付款(季末) | 净支付额 |
|---|---|---|---|
| 1 | 2.10%(互换开始时已知) | 固定利率支付方付 $40,000 | |
| 2 | 2.30% | $230,000 | 固定利率支付方付 $20,000 |
| 3 | 2.80% | $280,000 | 固定利率支付方收 $30,000 |
| 4 | 3.10% | $310,000 | 固定利率支付方收 $60,000 |
MRR 一旦升到固定利率以上,净支付的方向就反过来。
有浮动利率贷款的企业,可以在互换中支付固定、收取浮动,把负债(liability)转成固定利率。收到的浮动利息正好覆盖贷款利息,所以互换对冲了未来利率的不确定性。互换开始后,利率预期一变,互换对一方就有正价值,对另一方有负价值。
信用违约互换(CDS)
在信用违约互换中,信用保护买方(protection buyer)向信用保护卖方(protection seller)定期支付一系列固定款项。只有参考证券发生信用事件(credit event)(违约、破产、非自愿债务重组)时,卖方才付款,金额弥补该证券因此下跌的价值。定期付款反映信用利差(credit spread),用来补偿违约带来的预期损失(expected loss),即违约概率(probability of default)乘以违约时的损失。买方相当于买了一份违约保险;持有高风险债券的投资者可以用这种方式对冲违约风险(default risk)。卖方赚取信用利差,承担的风险类似于持有参考债券。
期权
- 看涨期权(call option)赋予买方(持有人(holder))在到期前或到期时按行权价(exercise price)(strike price)买入标的资产的权利,但没有义务。**看涨期权卖方(call writer)**在持有人行权时必须卖出。
- **看跌期权(put option)**赋予持有人按行权价(exercise price)卖出标的资产的权利,没有卖出的义务。**看跌期权卖方(put writer)**在持有人行权时必须买入。
- 期权在签订时有成本:买方要向卖方支付期权费(option premium)。
- **欧式期权(European option)**只能在到期时行权。
LOS 71.b — 期权多头、空头头寸到期时的价值和利润
设 为到期时标的资产价格, 为行权价(exercise price):
核心概念
期权价值不会为负,因为持有人可以直接让虚值期权到期作废。 时看涨期权(call option)处于实值(in the money)(实值金额为 ); 时看跌期权(put option)处于实值(实值金额为 )。其他情况下期权处于虚值(out of the money), 时为平值(at the money)。
核心概念
| 头寸 | 最大收益 | 最大损失 | 盈亏平衡点 | 对标的资产的敞口 |
|---|---|---|---|---|
| 看涨期权多头 | 无限 | 期权费 | 多头 | |
| 看涨期权空头 | 期权费 | 无限 | 空头 | |
| 看跌期权多头 | 期权费 | 空头 | ||
| 看跌期权空头 | 期权费 | 多头 |
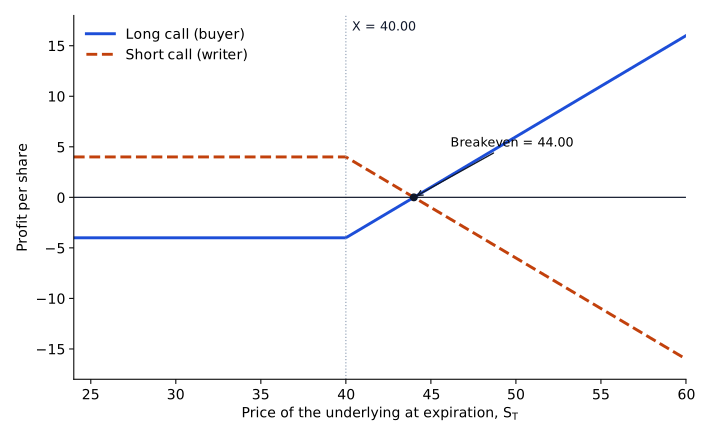
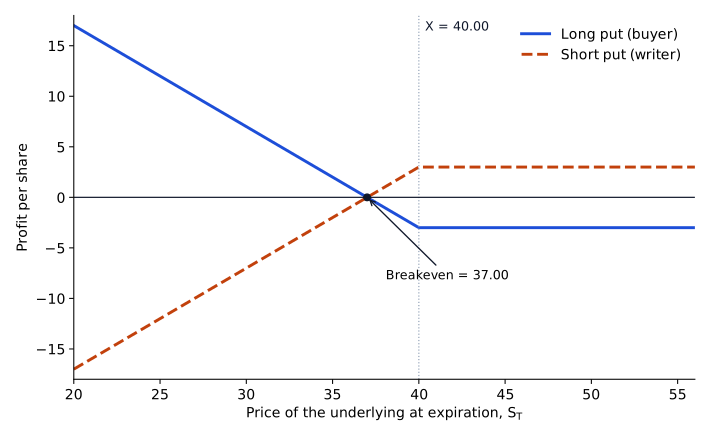
*例:*一份看涨期权和一份看跌期权的行权价都是 。看涨期权费 $4,看跌期权费 $3。
| 看涨期权多头 | 看涨期权空头 | 看跌期权多头 | 看跌期权空头 | |
|---|---|---|---|---|
| $47 | ||||
| $34 |
期权是零和博弈(zero-sum game):卖方的利润永远是买方的亏损,反过来也一样。只要 ,看涨期权持有人就会行权,即使收不回全部期权费,因为行权能减少亏损。
LOS 71.c — 远期承诺(forward commitment)与或有索取权(contingent claim)
- 远期承诺(forward commitment)是一项具有法律约束力的承诺,约定在未来履行某个行为(买入、卖出或交换付款)。远期、期货和大多数互换(swap)都属于远期承诺。标的资产可以是一项资产、一个指数、一个投资组合或一个利率。
- 或有索取权的收益取决于某个特定事件是否发生。期权属于这一类(事件是标的资产到期价格高于或低于行权价),信用违约互换也属于这一类(事件是信用事件)。
核心概念
| 远期承诺 | 或有索取权 | |
|---|---|---|
| 义务 | 双方都有义务 | 收益取决于某一事件:期权持有人是否行权,或 CDS 的信用事件 |
| 签订时的成本 | 通常价值为零 | 期权买方支付期权费;CDS 保护买方定期支付保费 |
| 收益形态 | 线性(对称) | 单边(不对称) |
| 例子 | 远期、期货、利率互换 | 看涨期权、看跌期权、信用违约互换 |
常见考试陷阱
- 看跌期权(put option)持有人有权卖出;看跌期权卖方有义务买入。看涨期权(call option)持有人有权买入,从来没有义务。
- CDS 名字里有“互换(swap)”,但它是或有索取权。
- 不管标的资产是什么,期权都是或有索取权。期货合约(futures contract)本身是远期承诺(forward commitment),但期货期权仍是或有索取权。
- 利润等于价值减期权费。题目只问到期价值时,不要减期权费。例子中 时,看涨期权(call option)到期价值是 $7;扣掉 $4 期权费之后的 $3 是利润。
- 看涨期权(call option)买卖双方的盈亏平衡点都是 ;看跌期权(put option)双方都是 。
- 敞口方向看的是哪个方向获利,不看期权类型。看涨期权(call option)空头是空头敞口,看跌期权空头是多头敞口。
答题技巧
- 看涨期权(call option)双方的盈亏平衡点都在 ,看跌期权(put option)双方都在 ,所以卖方的盈亏平衡点不用另算。
本节要点
- 普通的固定换浮动利率互换中,同一名义本金上的固定金额和浮动金额相互轧差,只由欠得多的一方付款;每期浮动利率在期初确定、期末支付。
- 利率互换(interest rate swap)相当于一组以浮动利率为标的的远期,每个结算日一份,固定利率就是远期价格;互换利率(swap rate)的设定使互换在开始时价值为零。
- 在信用违约互换(credit default swap)中,信用保护买方定期支付固定款项,信用保护卖方只在发生信用事件时付款,弥补参考证券的价值下跌。
- ,;买方利润等于到期价值减去支付的期权费,卖方利润正好相反。
- 看涨期权多头和看跌期权空头对标的资产是多头敞口,看跌期权多头和看涨期权空头是空头敞口。
- 远期承诺(远期、期货、大多数互换)对双方都有约束力,收益是线性的;或有索取权(期权、信用违约互换)只在特定事件发生时才有收益,收益是单边的;期权买方要为这项权利支付期权费。
随堂小测
Bergen Pension Fund owns bonds issued by Holloway Freight. It enters a credit default swap as the buyer of credit protection on those bonds. Under the swap, the fund:
查看答案和解析
正确答案: C
在信用违约互换(credit default swap)中,信用保护买方(protection buyer)向信用保护卖方(protection seller)定期支付一系列固定款项。作为交换,如果参考债券发生违约等信用事件(credit event),卖方支付一笔款项,弥补债券的价值损失。这只基金相当于为手中的 Holloway 债券买了保险。
其他选项为什么错
- A. 以标的债券现金流为资金来源发行票据,这不是 CDS。CDS 的信用保护买方不发行任何东西;它定期支付保费,只在发生信用事件后才收到赔付。
- B. 用债券的总收益率(total return)换取固定或浮动利率,说的是另一种信用衍生品(credit derivative)。在 CDS 中,买方定期支付固定保费,只在发生信用事件后才收到赔付。
本题要点 CDS:信用保护买方定期支付保费;信用保护卖方只在发生信用事件时付款。
练习题
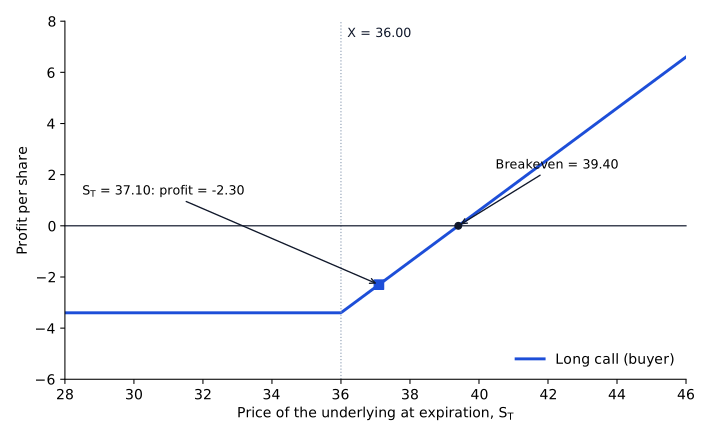
Tobias Grant buys a call option on Wexford Bio shares with an exercise price of $36.00 for a premium of $3.40, when the shares trade at $38.90. At expiration the shares are priced at $37.10. Grant's net profit or loss on the call is closest to:
查看答案和解析
正确答案: B
到期时看涨期权实值(in the money)$1.10,所以 Grant 行权,收回一部分期权费。他的净结果是行权价值减去 $3.40 期权费,亏损 $2.30。买入期权时的股价($38.90)不影响结果。
盈亏平衡点 ;股价 $37.10 低于这个点,所以亏损。
其他选项为什么错
- A. 只有期权到期时处于虚值(out of the money),才会亏掉全部 $3.40 期权费。这里 ,行权能收回 $1.10。
- C. +$2.30 符号反了:$1.10 的行权价值小于支付的 $3.40 期权费,所以这个头寸是亏损的。
本题要点 只要 就行权。即使低于盈亏平衡点,行权也能减少亏损。
A trainee lists features of forward commitments. Which item on her list is least accurate?
查看答案和解析
正确答案: C
远期承诺(forward commitment)在法律上约束双方在未来某个日期履行约定的行为,所以任何一方都不能直接退出。标的资产可以是单项资产、股票指数、投资组合或利率。
其他选项为什么错
- A. 正确。远期承诺的标的可以是单项资产,也可以是股票指数或投资组合。
- B. 正确。双方在法律上都必须履约,这正是远期承诺区别于或有索取权(contingent claim)的地方。
本题要点 远期承诺约束双方。只有或有索取权(例如期权)的持有人有权放弃。
本章题库共 31 道题。 去题库全部练习。
本章要点
- 期货账户余额一旦跌破维持保证金,收到追加保证金通知后要补足到初始保证金。
- CDS:信用保护买方定期支付保费;信用保护卖方只在发生信用事件时付款。
- 只要 就行权。即使低于盈亏平衡点,行权也能减少亏损。
- 远期承诺约束双方。只有或有索取权(例如期权)的持有人有权放弃。