固定收益 · 第 67 章
固定收益证券化(Fixed-Income Securitization)
CFA 一级 · 固定收益 · 第 67 章 · 约 17 分钟
本章学习目标
- LOS 67.a 解释证券化(securitization)对发起人、投资者、经济和金融市场的好处,以及资产支持证券(asset-backed securities, ABS)投资者面临的风险。
- LOS 67.b 描述证券化的流程,以及出售方、特殊目的实体(special purpose entity, SPE)(发行人或信托)、服务机构和受托人各自的角色。
模块 67.1
固定收益证券化(Fixed-Income Securitization)
本章讲证券化(securitization)如何把一批贷款变成资产支持证券,以及哪些机构参与这个过程。考生要能说出证券化对发起人、投资者和整体经济的好处,说清出售方、特殊目的实体(special purpose entity, SPE)、服务机构和受托人的角色,并解释 SPE 为什么具有破产隔离(bankruptcy remote)的特点。
LOS 67.a — 证券化的好处
核心概念
证券化把一批贷款或应收款变成可交易的证券:
- 发起人(originator)(发放贷款的银行,或向客户提供赊销的公司)组建一个债权类资产池。
- 发起人把这个资产池卖给一个独立法人实体(separate legal entity),即SPE。这个资产池称为抵押品(collateral)。
- SPE 发行ABS,其本息来自借款人偿还的贷款,并把 ABS 卖给养老基金、固定收益基金等投资者。
证券化让投资者直接对接资产池里的借款人,发起人退出了中介链条。
“发行人(issuer)”一词有两种用法。列举证券化好处时,“发行人”指发起人;ABS 在法律上的发行人是 SPE。
核心概念
| 受益方 | 好处 |
|---|---|
| 发起人(发行人) | 业务量增加:出售所得可以再贷出去,银行的放贷规模可以超出自身资产负债表(balance sheet)所能支撑的规模 |
| 盈利能力提高:发放贷款和把贷款卖给 SPE 都能收取费用 | |
| 资本储备降低:卖出贷款后,相关信用风险(credit risk)移出银行的资产负债表,监管要求的资本随之减少 | |
| 流动性(liquidity)改善:流动性差的贷款组合可以卖掉 | |
| 投资者 | 风险和收益可以量身定制,满足各自需求(例如长期投资者买入长期抵押贷款资产池) |
| 不具备发放和管理贷款的专业能力,也能投资贷款资产池 | |
| 流动性:ABS 比标的贷款(underlying loans)更容易卖出 | |
| 经济和金融市场 | 流动性风险下降,市场效率(efficiency)提高(ABS 可以交易,从而形成均衡价格) |
| 发起人的融资成本低于自己发行债券或权益(equity) | |
| 发起人的杠杆(leverage)降低,不在资产负债表上增加负债也能扩张业务 |
*ABS 投资者的风险。*现金流的时间和金额都不确定,例如借款人提前还款的速度可能出乎预料。抵押品的信用风险也会传递给 ABS 投资者,资产池里的违约损失由他们承担。这类风险在整个金融体系中累积,是 2007–2009 年金融危机的成因之一。
LOS 67.b — 证券化的流程和参与方
*例:*Harbor Home Appliances 以分期付款方式销售洗衣机。它把 20,000 份分期付款合同(价值 $80 million)打包,以 $80 million 卖给 Harbor Receivables Trust。这是一家专门为购买这些合同并发行 ABS 而设立的 SPE。Harbor 通过一家财务子公司继续收取每月还款。
核心概念
| 参与方 | 在例子中的角色 |
|---|---|
| 出售方(seller)/存入方(depositor)(发起人) | Harbor Home Appliances 发放贷款,并把资产池卖给 SPE;它是通过证券化融资的公司 |
| 发行人/信托(trust)(SPE,也称**特殊目的载体(special purpose vehicle, SPV)**或特殊目的公司(special purpose company)) | Harbor Receivables Trust 买入贷款,向投资者发行 ABS |
| 服务机构(servicer) | Harbor 的财务子公司负责收款、发出逾期通知,借款人违约时收回并处置抵押品 |
| 受托人(trustee) | 独立(无利害关系,disinterested)的一方,保管抵押品和应付给 ABS 持有人的现金流,并向他们报告 |
出售方和服务机构常常是同一家公司,但并非总是如此。下图展示了例子中的各项流动。
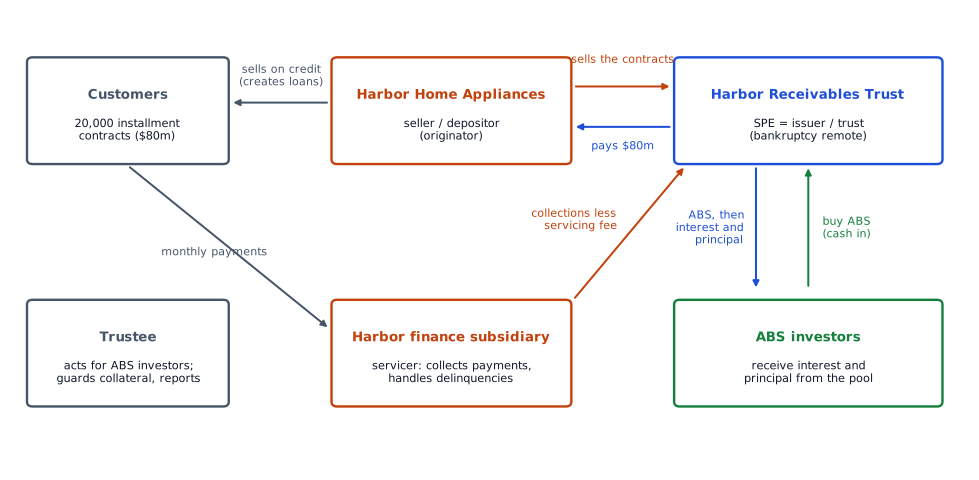
*现金流向。*资产池收回的本金(principal)和利息先支付**服务费(servicing fee)**和其他管理费用,剩余部分作为利息和本金付给 ABS 投资者。所以投资者收到的钱少于资产池收回的全部还款。
*破产隔离。*SPE 是一个独立法人实体,完全拥有抵押品(collateral),这些资产在法律上与出售方隔离。出售方财务状况恶化,甚至破产,都不影响 ABS 持有人对抵押品的求偿权,出售方的债权人也无法追索这个资产池。所以 SPE 具有破产隔离的特点。相应地,ABS 持有人对出售方的其他资产没有求偿权。正因为有这种隔离,优先级 ABS 的信用评级(credit rating)可以高于出售方自己的公司债券,因为后者的持有人要承担出售方的全部风险。
*关键文件。*除了债券契约(indenture)和契约条款(covenants),证券化还依靠购买协议(purchase agreement)(SPE 买入抵押品的条款)和募集说明书(prospectus)(支付给服务机构和管理机构的费用,以及抵押品现金流如何分配给 ABS 投资者)。
常见考试陷阱
- 把负债移出资产负债表不是证券化的好处。卖出的只是资产(贷款、应收款),存款和债券仍留在发起人那里。
- 证券化不会让贷款更容易收回,也不能让投资者免受资产池违约的影响。信用增级(credit enhancement)可以降低这种风险,但不能消除。
- SPE 独立于出售方,指的是法律上的独立:它是一个独立法人实体,完全买下了抵押品(collateral)。即使 SPE 由出售方发起甚至拥有,只要结构上把资产隔离开,仍然可以做到破产隔离。是不是子公司或合资企业,不是这项要求的内容。
- 出售方破产时,ABS 并不是排在出售方债券“之前”受偿。ABS 根本不在破产程序之内;它评级更高,靠的是 SPE 结构和信用增级(credit enhancement)。
- 服务机构向借款人收款;受托人保护投资者的利益。
本节要点
- 证券化中,发起人把一批贷款或应收款(即抵押品)卖给特殊目的实体,由后者发行资产支持证券,用借款人的还款支付。
- 证券化让发起人扩大业务量、赚取费用、少留资本储备,并把流动性差的贷款组合变成现金。
- 投资者得到量身定制的风险和收益,不需要发放和管理贷款的专业能力就能投资贷款资产池,持有的证券也比标的贷款(underlying loans)更容易卖出。
- 对经济和金融市场而言,证券化降低流动性风险、提高市场效率(efficiency),并让发起人融资成本更低、杠杆(leverage)更低。
- ABS 投资者承担现金流时间和金额的不确定性(例如意外的提前还款),抵押品(collateral)的信用风险也传递给他们。
- 出售方(存入方)发放并出售贷款,SPE(发行人或信托)买入贷款并发行 ABS,服务机构向借款人收款,受托人为 ABS 持有人保管抵押品(collateral)和现金流。
- SPE 作为法律上独立的实体完全拥有抵押品(collateral),因此具有破产隔离的特点:出售方的债权人无法追索资产池,ABS 持有人对出售方的其他资产也没有求偿权。
- 资产池的收款先支付服务费和其他管理费用,所以 ABS 投资者收到的少于收回的全部还款。
随堂小测
Kestrel Savings Bank funds its mortgage lending mainly with customer deposits. It sells $400 million of its mortgages to a special purpose entity, which pays for them with the proceeds of an ABS issue. As a direct result of the sale, which item on Kestrel's balance sheet is least likely to change?
查看答案和解析
正确答案: B
证券化卖出的是金融资产,不是负债。Kestrel 交出 $400 million 的抵押贷款,收到 $400 million 现金,这两个资产项目都会变化。用来支持这些贷款的存款仍留在资产负债表上,因为 SPE 只买贷款,不承担银行对存款人的任何义务。银行的好处是拿到可以再贷出的现金,并且卖出贷款后需要持有的资本减少;把存款或其他负债移出资产负债表不是证券化的好处。
出售对 Kestrel 资产负债表的影响:
- 抵押贷款: million(卖给 SPE)。
- 现金: million(出售所得)。
- 客户存款和其他负债:不变。
其他选项为什么错
- A. 抵押贷款就是卖给 SPE 的资产,所以这一项减少 $400 million。
- C. SPE 为这些抵押贷款支付 $400 million,所以在银行把钱再贷出去之前,现金增加这个金额。
本题要点 证券化中,发起人在资产一方把贷款换成现金;存款和其他负债不会转移。
练习题
Brenlow Bank sells a pool of its auto loans to a newly created trust, which issues asset-backed securities (ABS). The senior ABS receive a higher credit rating than Brenlow's own senior bonds. The most likely reason is that:
查看答案和解析
正确答案: B
这个信托(trust)是特殊目的实体,在法律上独立于 Brenlow。它具有破产隔离的特点,所以 Brenlow 的债权人对贷款资产池没有求偿权,Brenlow 财务状况恶化也不影响 ABS 持有人对抵押品(collateral)的求偿权。因此 ABS 可以按资产池(加上信用增级)评级,而不是按 Brenlow 的整体信用评级。
其他选项为什么错
- A. ABS 并不自动就是投资级;次级分层(subordinated tranches)的评级可以远低于投资级。
- C. Brenlow 破产时,ABS 持有人在破产程序中根本没有求偿权。他们的求偿权只针对 SPE 的抵押品,所以不存在和 Brenlow 债券谁先谁后的问题。
本题要点 SPE 的破产隔离(加上信用分层)可以让优先级 ABS 的评级高于发起人。
An investor buys ABS backed by a pool of consumer loans originated by Farrow Bank. Which of the following risks does the investor most likely bear?
查看答案和解析
正确答案: B
证券化中,抵押品(collateral)的信用风险传递给 ABS 投资者:资产池里的借款人违约,损失由投资者承担(扣除信用增级的保护之后)。ABS 投资者还面临现金流时间的不确定性,例如提前还款带来的不确定性。
其他选项为什么错
- A. SPE 只持有被证券化的资产池,所以投资者不承担该银行其他贷款的风险。
- C. SPE 具有破产隔离的特点,所以银行的债权人对证券化的抵押品没有求偿权。
本题要点 ABS 投资者不再承担发起人的风险,转而承担抵押品资产池本身的风险。
本章题库共 9 道题。 去题库全部练习。
本章要点
- 证券化中,发起人在资产一方把贷款换成现金;存款和其他负债不会转移。
- SPE 的破产隔离(加上信用分层)可以让优先级 ABS 的评级高于发起人。
- ABS 投资者不再承担发起人的风险,转而承担抵押品资产池本身的风险。