固定收益 · 第 54 章
公司发行人的固定收益市场(Fixed-Income Markets for Corporate Issuers)
CFA 一级 · 固定收益 · 第 54 章 · 约 32 分钟
本章学习目标
- LOS 54.a 比较非金融公司的短期融资来源,包括信贷额度(lines of credit)、有担保贷款(secured loans)、保理(factoring)和商业票据(commercial paper, CP),以及金融机构的短期融资来源,包括存款、定期存单(certificate of deposit, CD)、同业资金(interbank funds)和中央银行资金(central bank funds)、CP 和资产支持商业票据(asset-backed commercial paper, ABCP)。
- LOS 54.b 描述回购协议(repurchase agreement, repo):运作机制,包括购买价格(purchase price)、回购利率(repo rate)、初始保证金(initial margin)和变动保证金(variation margin)、折扣率(haircut);回购的用途、回购利率的决定因素和回购的风险。
- LOS 54.c 对比投资级(investment-grade)和高收益(high-yield)公司发行人的长期融资,包括收益率和利差、契约条款(covenants)、抵押品(collateral)、期限、标准化程度和提前还款条款。
模块 54.1
公司发行人的固定收益市场(Fixed-Income Markets for Corporate Issuers)
本节比较非金融公司和金融机构可用的短期融资来源,讲解回购协议的运作,并对比投资级和高收益发行人(issuer)的长期融资。考生要会按可靠性给信贷额度排序,会算回购的购买价格、折扣率、回购价格和变动保证金(variation margin),还要说清高收益债券与投资级债券有哪些不同。
LOS 54.a — 短期融资方式(Short-term funding alternatives)
非金融公司(Nonfinancial corporations)
非金融公司通过中介机构为短期资产融资,短期资产包括现金、短期投资、应收账款和存货(inventory)。中介机构提供的资金有两种形式:贷款融资(loan financing)和证券融资(security-based financing)。
**银行信贷额度(bank lines of credit)让借款人按需提款,利率通常是浮动的市场参考利率(market reference rate, MRR)**加一个固定的信用利差(credit spread)。
核心概念
| 类型 | 银行的承诺 | 成本 | 可靠性 |
|---|---|---|---|
| 非承诺性信贷额度(uncommitted line of credit) | 情况变化时银行可以拒绝放款 | 通常只付利息,不收费用;灵活;借款人在该银行保持稳定现金余额时,可以无担保 | 最不可靠 |
| 承诺性(常规)信贷额度(committed (regular) line of credit) | 银行在约定期限内承诺放款 | 利息加承诺费(commitment fee)(按全部额度或未使用额度收取,约 50 bp) | 较可靠;到期日(maturity)有续期风险(renewal risk) |
| 循环(经营性)信贷额度(revolving (operating) line of credit) | 承诺期更长,有时长达数年 | 与承诺性额度相近;通常附带限制性契约条款(restrictive covenants) | 最可靠 |
对承诺性额度,银行要计提更多监管准备金。银行控制这项风险的办法是把承诺期限定在一年以内,或者组成**银团(syndicate)**联合放款。
- 有担保(资产支持)贷款(secured (asset-backed) loans):资质较弱的借款人把固定资产、应收账款或存货抵押给贷款人(lenders),作为抵押品(collateral)。应收账款也可以转让给贷款人作为抵押品。
- 保理:公司把应收账款连同授信和收款职能真正转让给保理商(factor),保理商支付的金额低于面值(face value)。这部分折价(discount)实际上就是利率,高低取决于客户的信用状况和收款成本。
- 商业票据:大型、高评级公司发行的短期无担保债务(unsecured debt),期限通常不到三个月。对这些发行人来说,它比银行贷款便宜。CP 用来为营运资本(working capital)融资,也在落实长期融资之前充当过桥融资(bridge financing)。CP 到期时通常滚动发行。到期时卖不出新票据、无法偿还旧票据的危险就是展期风险(rollover risk),发行人用**备用信贷额度(backup lines of credit)来管理这一风险(流动性增级)。在美国,CP 通常和短期国债一样,是纯贴现证券。规模较小、流动性(liquidity)较差的国际市场是欧洲商业票据(Eurocommercial paper, ECP)**市场。
金融机构(Financial institutions)
- 存款:活期存款(demand deposits)(支票账户,可随时支取,通常不付利息)、经营性存款(operational deposits)(需要现金管理、托管和清算服务的大客户的存款)和储蓄存款(savings deposits),后者有约定的期限和利率。**定期存单(certificate of deposit)**有约定利率,期限不到一年。**不可转让 CD(nonnegotiable CD)**提前支取要付罚金。**可转让 CD(negotiable CD)**可以在公开市场出售;批发型可转让 CD 在国内债券市场和欧洲债券市场交易,是银行重要的资金来源。
- 同业资金:一家银行贷给另一家银行的款项,期限从一天到一年,可以有担保,也可以无担保,以 SOFR 等 MRR 定价。最常见的有担保形式是回购。
- 中央银行资金市场(central bank funds market):在中央银行(central bank)有超额准备金(excess reserves)的银行,把超额准备金借给准备金不足的银行。利率是中央银行资金利率(central bank funds rate),受中央银行公开市场操作(open market operations, OMO)的影响很大。直接向作为**最后贷款人(lender of last resort)**的中央银行借款(“贴现窗口贷款”(discount window lending))成本更高,还会招来更多审查。
- CP 和 ABCP:金融机构发行的 CP 比非金融公司多。金融机构还发起资产支持商业票据(asset-backed commercial paper),分两步形成。(1)银行把自己发放的短期贷款转让给表外的特殊目的实体(special purpose entity, SPE),换回现金。(2)SPE 向投资者出售 ABCP,投资者承担这些贷款的风险、获得其收益,银行提供备用流动性额度。
常见考试陷阱
- 可靠性从非承诺性额度到承诺性额度再到循环额度依次上升,循环额度通常还附带限制性契约条款。承诺性额度和循环额度的费用相近,都有承诺费;非承诺性额度通常只对已提取金额付利息。
- 把应收账款转让作为抵押品(collateral)不是保理。保理是把应收账款及其收款工作转给保理商。
- 银行之间拆借超额准备金(excess reserves),赚的是中央银行资金利率。直接向中央银行借款属于贴现窗口(最后贷款人)贷款。
LOS 54.b — 回购协议(Repurchase agreements)
在**回购协议(repurchase agreement, repo)**中,一方卖出证券,并承诺在以后某个日期以事先约定的更高价格买回。从经济实质看,证券买方把现金借给证券卖方,并持有证券作为抵押品(collateral)。
| 环节 | 证券买方(资金借出方(cash lender)) | 证券卖方(资金借入方(cash borrower)) |
|---|---|---|
| 开始(今天) | 支付购买价格(贷款金额) | 交付作为抵押品的证券 |
| 结束(回购日(repurchase date)) | 归还抵押品 | 支付回购价格(贷款加利息) |
回购利率是由回购价格与购买价格之差隐含的年化利率。在回购期间,借款人保留债券的经济利益,例如票息。
**初始保证金(initial margin)**保护贷款人。借款人要交付价值高于贷款金额的抵押品,所以贷款金额低于抵押品的市值:
核心概念
贷款价值按回购利率增长。如果抵押品价值跌到(累计贷款价值 × 初始保证金)以下,贷款人就要求追加变动保证金(variation margin):
结果为负,说明存在超额抵押(overcollateralization),借款人可以要求退还部分抵押品。
*例:*抵押品价值 $40 million,初始保证金 105%,回购利率 3%,期限 30 天(一年按 360 天计)。
- 贷款金额:购买价格为 。
- 折扣率:。
- 回购日应付金额:。
- 回购期间的保证金检查。10 天后贷款增长到 ,所需抵押品为 。如果此时抵押品价值为 $39.4 million,借款人要追加约 $633,333 的变动保证金。如果抵押品价值为 $40.5 million,变动保证金为 ,借款人可以要求释放约 $466,667 的抵押品。
| 术语 | 含义 |
|---|---|
| 隔夜回购(overnight repo) | 期限一天 |
| 定期回购(term repo) | 期限超过一天 |
| 一般抵押品回购(general collateral repo) | 某一类证券中的任何一只都可接受,例如某个期限区间内的国债 |
| 主回购协议(master repurchase agreement) | 载明合同条款的文件 |
| 三方回购(tri-party repo) | 由托管银行(custodian bank)或清算所(clearinghouse)担任代理人 |
| 双边回购(bilateral repo) | 由双方直接达成 |
用途
- 交易商(dealer)和其他金融机构通过回购借款(作为证券卖方),为持有的证券头寸融资。
- 银行、共同基金和养老基金通过回购放款(作为证券买方),用闲置现金赚取回购利率。
- 中央银行放款(买入)来投放货币,借款(卖出)来回笼货币。
- 对冲基金(hedge fund)等卖空者在回购中买入证券、借出现金,然后卖空该证券,之后再买回,并在回购到期时归还。以借入证券为目的达成的这种交易,从该参与者一方看是逆回购(reverse repo)。指定要某只特定证券的交易叫特殊交易(special trade)。对于难以借到的证券,资金借出方会接受更低、有时为负的回购利率。
回购利率由什么决定?
| 因素 | 对回购利率的影响 |
|---|---|
| 其他货币市场融资的利率较高 | 更高 |
| 抵押品信用质量较高 | 更低 |
| 回购期限较长(长期利率高于短期利率时) | 更高 |
| 抵押品需求旺盛或供给不足 | 更低 |
| 抵押不足,或指定了抵押品但没有交付 | 更高 |
回购期限短,又有抵押品,抵押品通常是高质量的主权债券,所以回购利率通常低于银行贷款利率。
回购比大多数短期贷款安全,但对借款人来说仍是债务,过度依赖回购可能导致财务困境。回购有违约风险(default risk)(资金借入方没有回购证券)、抵押品风险(collateral risk)、保证金风险(margining risk)、法律风险(legal risk)以及净额结算和交收风险(netting and settlement risk)。三方回购有助于缓解其中多项风险,并在取得、估值和保管抵押品方面提高成本效率(efficiency),但它不能降低信用风险(credit risk)。
常见考试陷阱
- 用抵押品(collateral)市值除以初始保证金(initial margin)得到贷款金额。折扣率不等于初始保证金超过 100% 的部分:初始保证金 105% 对应的折扣率是 4.76%,不是 5%。在例子中,对 $40 million 抵押品套用 5% 的折扣率,算出的贷款是 $38,000,000,而不是 $38,095,238。
- 回购中的借款人是证券卖方。为取得证券而买入证券的参与者做的是逆回购。
- 稀缺(“特殊”)抵押品(collateral)会压低资金借出方接受的回购利率。
LOS 54.c — 投资级与高收益发行人的长期融资(Investment-grade vs. high-yield long-term funding)
在正常收益率曲线(normal yield curve)(向上倾斜)下,投资级和高收益发行人发行期限越长的债券,要付的收益率都越高。高收益发行人的信用利差更大,所以收益率上升得更多。为节省收益率而发行期限较短的债券,会增加展期风险(rollover risk)。
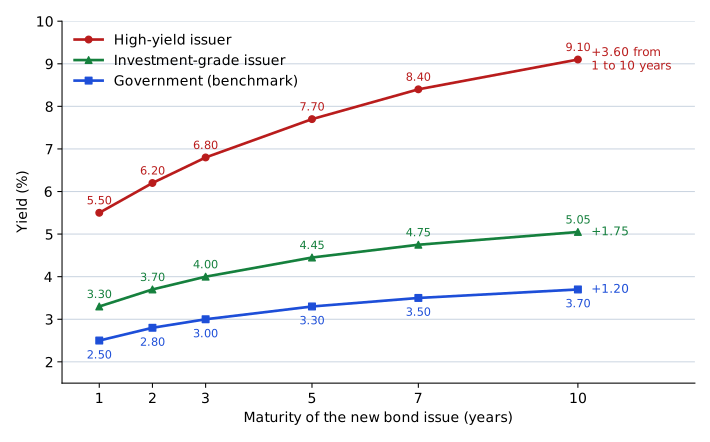
图中,发行期限从 1 年延长到 10 年,投资级收益率上升 1.75 个百分点,高收益收益率上升 3.60 个百分点。政府债券(government bond)收益率曲线只上升 1.20 个百分点,所以高收益发行人多付的成本大部分来自随期限扩大的信用利差。
核心概念
| 特征 | 投资级 | 高收益 |
|---|---|---|
| 投资者主要关注的信用问题 | 降级风险和未来违约概率上升 | 违约风险和违约损失率(loss given default, LGD) |
| 信用利差在收益率中的占比 | 小;收益率主要取决于基准(benchmark)(主权债券)利率 | 大 |
| 契约条款 | 少(例如限制留置权和核心资产的售后回租) | 多:债务比率、对新增债务和对股息(dividends)等分配的限制 |
| 抵押品 | 通常无担保 | 常有担保 |
| 标准化程度和期限 | 较为标准化;发行期限分布广,这降低了展期风险,也让发行人能利用市场时机 | 标准化程度较低;期限通常不超过 10 年;利率下降时再融资能力较弱 |
| 提前还款条款 | 较少见 | 带提前还款选择权的**杠杆贷款(leveraged loans)或可赎回(callable)**债券,信用改善后可以再融资 |
| 收益特征 | 类似债券 | 更类似权益(equity-like) |
常见考试陷阱
- 契约条款保护贷款人,所以它为杠杆(leverage)、债务和股息设上限。
- 预期信用会改善的发行人希望有提前偿还的权利(赎回或提前还款)。看跌期权(put option)对投资者有利。
答题技巧
- 折扣率只取决于初始保证金(initial margin),即 ,所以不需要抵押品(collateral)价值、回购利率或期限就能算出来。
本节要点
- 信贷额度的可靠性从非承诺性到承诺性再到循环额度依次上升;承诺性和循环额度要付承诺费,循环额度通常还附带限制性契约条款,而非承诺性额度通常只对已提取金额付利息。
- 保理是把应收账款连同授信和收款职能,按低于面值的价格转让给保理商;而把应收账款转让作为抵押品(collateral)时,应收账款仍归借款人,只是作为贷款的担保。
- 商业票据是大型、高评级公司发行的短期无担保债务(unsecured debt),期限通常不到三个月,发行人用备用信贷额度管理其展期风险(rollover risk)。
- 在回购中,证券卖方借入现金,证券买方以证券为抵押借出现金;,。
- ;结果为负说明贷款超额抵押,借款人可以要求退还抵押品(collateral)。
- 其他货币市场利率较高、期限较长且长期利率高于短期利率、抵押不足或抵押品(collateral)未交付时,回购利率较高;抵押品质量较高、抵押品需求旺盛或供给不足时,回购利率较低。
- 在正常收益率曲线(normal yield curve)下,投资级和高收益发行人发行期限越长的债券,收益率都越高;高收益发行人的信用利差更大,所以收益率上升得更多。
- 与投资级债券相比,高收益债券的契约条款更多,常有担保,期限通常不超过 10 年,更常通过可赎回债券或可提前还款的杠杆贷款(leveraged loans)允许提前偿还,收益特征也更类似权益。
随堂小测
A corporate treasurer is reviewing the bank credit lines available to her company. Which of the following statements about these lines is most accurate?
查看答案和解析
正确答案: C
循环(经营性)信贷额度是最可靠的银行融资来源。它的期限通常比承诺性额度长,有时长达数年。银行承诺的时间这么长,通常会附加限制性契约条款,要求借款人采取或避免某些行为,作用类似债券契约(bond indenture)。它的费用和利率与承诺性额度相近。
其他选项为什么错
- A. 非承诺性额度很灵活,除了已提取金额的利息,通常不收其他费用,因为情况变化时银行可以拒绝放款。承诺费(按全部额度或未使用额度收取,约 50 bp)针对的是承诺性额度,循环额度的费用与之相近。
- B. 最不可靠的是非承诺性额度,银行可以拒绝履行。承诺性额度在约定期限内约束银行,不过到期时银行可能不再续期(续期风险)。
本题要点 可靠性从非承诺性额度到承诺性额度再到循环额度依次上升。承诺性额度和循环额度要付承诺费,循环额度通常还在多年期限内附加限制性契约条款。
练习题
A bond dealer finances a position by entering a 60-day repurchase agreement. It delivers government bonds with a market value of $25,000,000. The lender requires an initial margin of 102% and a repo rate of 3.6%, using a 360-day year. The repurchase price the dealer will pay at the end of the term is closest to:
查看答案和解析
正确答案: A
贷款金额(购买价格)等于抵押品(collateral)市值除以初始保证金(initial margin)。回购价格等于贷款加上按回购利率计算的利息,利息按 360 天一年、60 天期限折算。
回购利息 。折扣率 。
其他选项为什么错
- B. $24,647,000 把 2% 的保证金当成直接扣减 2%(),而不是除以 1.02,然后再加利息。折扣率应为 。
- C. $24,509,804 是购买价格,即今天借入的金额。它漏掉了回购日要付的回购利息。
本题要点 贷款金额等于抵押品价值除以初始保证金。回购价格等于贷款金额乘以 。
An analyst splits the yield of each of three bonds into a benchmark rate and a credit spread. The spread accounts for 4% of Bond P's yield, 12% of Bond Q's yield and 45% of Bond R's yield. Which type of bond is Bond R most likely to be?
查看答案和解析
正确答案: C
投资级债券的收益率主要由基准(主权债券)利率决定,信用利差只占收益率的一小部分。高收益债券的信用利差在收益率中占比大得多。利差几乎占收益率一半的那只是高收益债券。
其他选项为什么错
- A. 政府债券(government bond)本身就是基准,它的信用利差占比接近零,是三者中最小的。
- B. 投资级债券的收益率主要与基准利率挂钩,利差占收益率的比例小,类似 Bond P 或 Bond Q。
本题要点 信用利差在收益率中的占比越大,信用质量越低。
本章题库共 16 道题。 去题库全部练习。
本章要点
- 可靠性从非承诺性额度到承诺性额度再到循环额度依次上升。承诺性额度和循环额度要付承诺费,循环额度通常还在多年期限内附加限制性契约条款。
- 贷款金额等于抵押品价值除以初始保证金。回购价格等于贷款金额乘以 。
- 信用利差在收益率中的占比越大,信用质量越低。