固定收益 · 第 64 章
信用风险(Credit Risk)
CFA 一级 · 固定收益 · 第 64 章 · 约 35 分钟
本章学习目标
- LOS 64.a 描述信用风险、信用分析的各项 C 要素(Cs of credit analysis),以及违约概率(probability of default, PD)和违约损失率(loss given default, LGD)如何合成预期损失(expected loss, EL)。
- LOS 64.b 描述信用评级(credit rating)的用途,以及依赖评级的局限。
- LOS 64.c 描述影响收益率利差(yield spread)水平和波动的宏观经济因素、市场(流动性(liquidity))因素和发行人(issuer)特有因素。
模块 64.1
信用风险(Credit Risk)
本节定义信用风险及其构成,说明信用评级(credit rating)能告诉投资者什么、不能告诉什么,并找出驱动收益率利差水平和波动的因素。考生要会用违约概率(probability of default, PD)和回收率(recovery rate)算出预期损失(expected loss, EL)和合理的信用利差(credit spread),会把收益率利差(yield spread)拆成流动性(liquidity)部分和信用部分,并会估算利差变动对价格的影响。
LOS 64.a — 信用风险、违约概率与违约损失率
信用风险(credit risk) 指借款人不按约定支付利息或本金(principal),使固定收益投资者蒙受损失的风险。借款人无法偿付债务,就是违约(default)。
信用分析的 C 要素
分析师把信用风险的驱动因素分成两组。
核心概念
| 自下而上信用分析(bottom-up credit analysis)(借款人自身) | 自上而下信用分析(top-down credit analysis)(外部环境) |
|---|---|
| 偿付能力(Capacity):借款人按时偿付债务的能力(盈利能力、利息保障、杠杆(leverage)) | 经营环境(Conditions):影响所有借款人偿付能力的总体经济环境 |
| 资本(Capital):能减少借款人对债务依赖的其他资源 | 国家(Country):债务所处的地缘政治、法律和政治环境 |
| 抵押品(Collateral):借款人违约时,为贷款人(lenders)提供担保的抵押资产价值 | 货币(Currency):影响外币债务偿付能力的汇率变动 |
| 契约条款(Covenants):借款人和贷款人在债券发行中约定的法律条款和条件 | |
| 品格(Character):借款人的诚信(integrity)(对公司而言指管理层)和偿债意愿 |
还款来源。 说到底,信用风险就是借款人的还款来源产生的现金不够偿债的可能性。
| 借款人 | 主要还款来源 | 次要还款来源 | 信用风险随以下情况上升 |
|---|---|---|---|
| 公司发行人 | 经营现金流和投资。有担保债务(secured debt) 还可以用特定抵押品产生的现金流偿还;无担保债务(unsecured debt) 没有这种求偿权 | 出售资产、剥离子公司、新发债务或权益(equity) | 经济和市场环境疲弱、竞争加剧、盈利能力低、债务过多 |
| 主权 | 税收、关税和其他收费 | 新增借款、私有化(出售公有资产) | 经济疲弱、政治不确定、财政赤字、债务相对经济规模偏高 |
流动性不足(illiquid) 的发行人(眼下筹不到钱付款)不一定资不抵债(insolvent)(资产价值低于债务),但流动性不足的发行人照样可能违约。
交叉违约条款(cross-default clause) 让一只债券违约即构成所有债券违约;同等受偿顺序(pari passu) 条款让同类债券在违约时受偿顺序相同。两项条款同时存在时,任何一只无担保债券违约,所有无担保债券持有人都可以对发行人的一般资产求偿。有担保债券持有人既可以对一般资产求偿,也可以对自己的抵押品(collateral)求偿,所以只有当抵押品价值低于它所担保的同等受偿有担保债务(secured debt)时,他们才会遭受信用损失。
信用风险的衡量
- 违约概率(probability of default, PD):借款人未能支付利息或本金的概率(通常按年计)。
- 违约损失率(loss given default, LGD):一旦违约所遭受的损失,可以用金额表示,也可以用比率(LGD%)表示。
- 回收率(recovery rate):违约后投资者收回的那部分求偿额所占比例。
- 损失严重程度(loss severity):未收回的部分所占比例:。
- 预期风险敞口(expected exposure)(违约风险敞口(exposure at default)):投资者应收的金额(本金加应计利息)扣除可用抵押品价值后的净额。
用金额表示的预期损失(expected loss)是 ,预期损失率(expected loss rate)(每单位敞口)是 。预期损失是投资者承担违约风险(default risk)所要求的补偿,所以用预期损失率估计合理的信用利差(它是比率,不涉及金额):
核心概念
债券相对无风险基准(benchmark)的实际利差高于这个估计值,投资者得到的补偿就超过合理水平;低于估计值,投资者补偿不足,应避开这只债券。
考试惯例:违约损失率常以比率(LGD%)给出,直接乘以违约概率,得到百分比形式的预期损失。现行做法:LGD 用金额表示,或用占违约风险敞口的百分比表示,百分比形式就是损失严重程度(loss severity) 。
例题详解: PD 为 2%、回收率为 60% 时,LGD% 为 40%,预期损失 。一只利差为 1.10% 的债券足以覆盖这个估计值,还有富余。
例题详解(金额): 债券持有人应收本金 $5,000,000,外加应计利息 $100,000,另有价值 $1,500,000 的抵押品可用于偿还。
- 预期风险敞口 。
- 回收率为 30%,损失严重程度为 70%,所以 LGD 。
- 年 PD 为 1.5%,预期损失 (每年)。
输入值由什么决定。 PD 取决于偿付能力指标:息税前利润率(EBIT margin)高、EBIT/利息保障倍数高、债务/息税折旧摊销前利润(EBITDA)低、现金流相对债务高,都说明 PD 低。LGD 取决于担保和受偿顺序:违约时,优先有担保债务的损失小于次级无担保债务(unsecured debt)。投资级(investment grade)发行人的 PD 低于高收益(high-yield)发行人(评级类别的定义见 LOS 64.b),但高收益发行人常发行有担保债务,所以其 LGD 可能低于投资级发行人的无担保债券。对无担保的投资级债务,主要担心的是发行人财务恶化导致 PD 上升。
常见考试陷阱
- 预期损失(expected loss)用的是损失严重程度(loss severity) ,不是回收率(recovery rate)本身。回收率越高,预期损失和利差越低。在第一个例题中,误用 60% 的回收率会得到 1.20%,而不是 0.80%。
- 收益率波动率是利率(价格)风险的输入值,与预期信用损失无关。
LOS 64.b — 信用评级的用途和局限
信用评级机构(credit rating agencies) 对发行人和单只债券给出前瞻性评级。评级的用途有:比较不同发行人、行业和债券类型的信用风险(credit risk);跟踪信用状况的变化和信用迁移风险(credit migration risk)(评级下调使债券价值下降并触发合同条款的风险);满足监管、法定或合同规定。信用挂钩票息(credit-linked coupon)在发行人被降级时上调(Reading 52),就是降级可能触发的一种合同条款。
核心概念
| 评级体系(S&P 和 Fitch / Moody's) | 类别 |
|---|---|
| AAA/Aaa 至 BBB−/Baa3 | 投资级 |
| BB+/Ba1 及以下 | 非投资级(non-investment grade)(高收益,“垃圾债”(junk)) |
| D(S&P、Fitch);Moody's 最低一档 C | 已违约 |
完整的评级体系,逐个子级列出:
| Moody's | S&P | Fitch | Category |
|---|---|---|---|
| Aaa | AAA | AAA | Investment grade (highest rating) |
| Aa1, Aa2, Aa3 | AA+, AA, AA− | AA+, AA, AA− | Investment grade |
| A1, A2, A3 | A+, A, A− | A+, A, A− | Investment grade |
| Baa1, Baa2, Baa3 | BBB+, BBB, BBB− | BBB+, BBB, BBB− | Investment grade |
| Ba1, Ba2, Ba3 | BB+, BB, BB− | BB+, BB, BB− | Non-investment grade (high-yield) |
| B1, B2, B3 | B+, B, B− | B+, B, B− | Non-investment grade (high-yield) |
| Caa1, Caa2, Caa3 | CCC+, CCC, CCC− | CCC | Non-investment grade (high-yield) |
| Ca | CC | CC | Non-investment grade (high-yield) |
| C (also covers bonds in default) | C | C | Non-investment grade (high-yield) |
| (included in C) | D | D | In default |
评级的局限
- 评级滞后于市场定价。利差和价格的变动快于评级;评级相同的两只债券,收益率也可能不同,因为评级关注预期损失(expected loss),而困境债务的价格关注违约时间和回收金额。
- 有些风险难以评估:诉讼、自然灾害、环境事件、收购和举债回购。各评级机构的看法可能不同,形成分歧评级(split ratings)。
- 评级机构会出错,例如 2008–2009 年之前的次级抵押贷款证券,以及公司欺诈曝光后的突然违约。
投资者还应自己做尽职调查(due diligence);能正确预判评级变动的投资者,业绩好于等评级变动公布后才交易的投资者。
LOS 64.c — 驱动收益率利差水平和波动的因素
信用利差风险(credit spread risk) 指收益率利差(yield spread)扩大、有信用风险的债券价格下跌的风险。投资级债券很少突然违约,所以对投资级投资者来说,这是实际操作中最主要的担忧。
宏观经济因素
- 经济增长强劲、利润高,PD 下降,利差收窄;经济衰退(recession),PD 上升,利差扩大。
- 投资级利差低于高收益利差(预期损失更低);利差通常随期限拉长而上升,因为期限越长,违约概率越高。信用利差曲线(credit spread curve) 描绘信用利差(credit spread)与期限的关系,通常向上倾斜。
- 经济收缩(contraction)时,信用利差曲线上移并变平,高收益曲线甚至可能倒挂。经济扩张(expansion)时,信用利差曲线下移并变陡;在周期顶峰,曲线最低、最陡。
- 高收益利差在不同发行人之间更分散,波动也大于投资级利差。危机中,投资者卖出风险资产、买入安全资产(避险迁移(flight to quality)),高收益利差可能急剧扩大。它们的买卖价差(bid–offer spread)也扩大得更多,风险厌恶(risk aversion)上升还可能蔓延到投资级债券,使其买卖价差扩大。
- 仍然持有高收益债券的理由:利差更大;分散化(diversification)(与投资级债券的相关性(correlation)低甚至为负);经济复苏时的资本增值;另外有证据显示,其收益接近股票,而波动率低于股票。
- 推高利差的其他系统性因素:对交易商的监管收紧(持有债券存货(inventory)的成本上升);融资压力推高风险厌恶;新发行量大而需求跟不上。反过来,需求强劲、供给少,利差收窄。
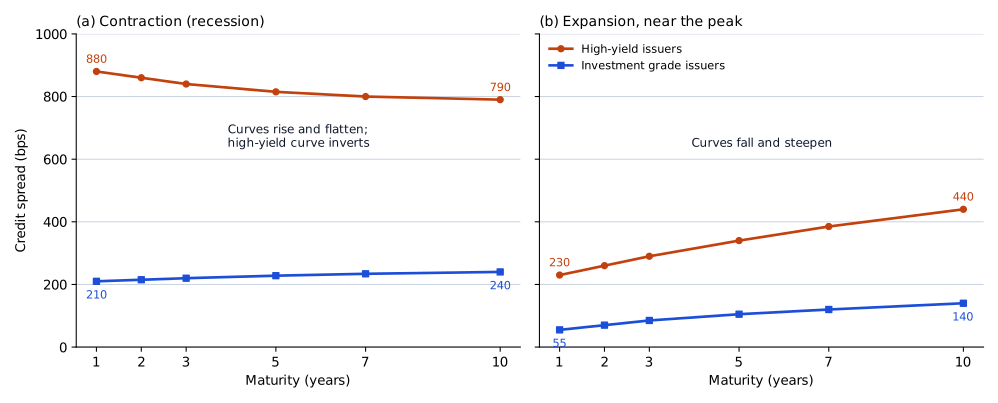
上图用示意数字画出两个评级组别在经济收缩期和扩张顶峰附近的信用利差曲线。
发行人特有因素
偿债有困难的发行人,其利差高于同评级的平均水平;把发行人的利差与其评级类别的平均利差相比,可以看出发行人特有的问题。
市场因素:流动性
市场流动性风险(market liquidity risk) 指交易债券成本高的风险:投资者卖出时低于(或买入时高于)债券的合理中间价。它体现在交易商的买卖价差上。交易不活跃的债券、评级较低的发行人、未偿债务很少的发行人,市场流动性风险更高。两种“价差”不同:收益率利差是相对基准(benchmark)的额外收益率;买卖价差是价格之差。
拆分收益率利差。 分别算出买价(bid price)和卖价对应的收益率,两者之差就是流动性利差(liquidity spread),收益率利差的其余部分归于信用风险(credit risk)。
例题详解: 一只 5 年期、年付票息 4% 的债券,报价为买价 99.00 / 卖价 99.80;基准收益率为 2.80%。
- 按中间价 99.40 算,收益率为 4.135%,所以收益率利差约为 1.335%(133.5 bp)。
- 买价收益率(P/Y = C/Y = 1,END 模式(mode)):
N = 5; PV = −99.00; PMT = 4; FV = 100; CPT I/Y = 4.226。卖价收益率,只改价格:PV = −99.80; CPT I/Y = 4.045。 - 流动性利差 ,即 18.1 bp;信用部分 bp。
| Building block | Size | How it is found |
|---|---|---|
| Benchmark yield | 2.800% | yield on the government benchmark |
| 0.181% | yield at the bid price minus yield at the offer price |
| 1.154% | yield spread minus liquidity spread |
| = Yield spread | 1.335% | bond yield at the mid price minus benchmark yield |
| Bond yield | 4.135% | benchmark yield plus yield spread |
利差变动对价格的影响。 久期(duration)和凸性(convexity)同样适用于利差变动,用法与收益率变动相同:
例如,修正久期(modified duration)4.5,凸性 30,利差 +40 bp:。
这个公式也可以倒推,从观察到的价格变动求出背后的利差变动。先用只含久期的估计 ,再把候选值代入完整公式检验。上例中,价格下跌 1.776%,只用久期估计为 ,即利差扩大 39.5 bp。凸性项缓冲了跌幅,所以利差实际扩大得略多一些,为 40 bp。价格上涨时误差方向相反:只用久期的估计会高估利差收窄的幅度。
修正久期乘的是利差变动,所以利差扩大相同幅度时,久期长的债券比久期短的债券损失更多。
常见考试陷阱
- 流动性利差等于买价收益率减卖价收益率(买价较低,所以其收益率较高)。计算占比前,先把它换成与总利差相同的单位。
- 预期经济扩张(expansion)时利差收窄,公司债券(corporate bond)优于政府债券(government bond);预期经济收缩(contraction)时,政府债券更有利。
- 凸性项总是加上(无期权债券(option-free bonds)的凸性为正),无论利差上升还是下降。在 +40 bp 的例子中,减去凸性项会得到 −1.824%,而不是 −1.776%。
答题技巧
- 买价收益率和卖价收益率用同一组 TVM 输入,只改 PV,所以第二个收益率只需重新输入一项再计算一次。
- 对无期权债券(option-free bonds),在基准收益率和其他因素都不变时,从价格变动倒推利差变动,先算 ;价格下跌时,真实的利差扩大幅度略大于这个值;价格上涨时,真实的利差收窄幅度略小于这个值。
本节要点
- 自下而上信用分析看借款人的偿付能力、资本、抵押品(collateral)、契约条款(covenants)和品格;自上而下分析看经营环境、国家和货币。
- ,其中用金额表示时 ,损失严重程度(loss severity)为 。
- 考试惯例:违约损失率常以比率(LGD%)给出,直接乘以违约概率,得到百分比形式的预期损失(expected loss);现行做法用金额或占违约风险敞口的百分比表示 LGD,百分比形式就是损失严重程度(loss severity)。
- 预期损失率 是合理信用利差(credit spread)的估计值;实际利差高于它,投资者得到的补偿超过合理水平;低于它,补偿不足。
- AAA/Aaa 至 BBB−/Baa3 为投资级,BB+/Ba1 及以下为非投资级(高收益)。
- 信用评级(credit rating)滞后于市场价格,难以反映诉讼、自然灾害、举债回购等风险,而且可能出错,所以评级不能代替投资者自己的尽职调查。
- 经济增长强劲、利润高时利差收窄,经济衰退(recession)时利差扩大;经济收缩(contraction)时信用利差曲线上移并变平,经济扩张(expansion)时下移并变陡。
- ;收益率利差(yield spread)中的流动性利差等于买价收益率减卖价收益率。
随堂小测
To judge how likely Morrow Chemicals is to default, an analyst calculates its EBIT margin, its EBIT-to-interest expense ratio, and its debt-to-EBITDA ratio. This analysis is most likely an evaluation of the company's:
查看答案和解析
正确答案: A
偿付能力(capacity)是借款人按时偿付债务的能力,用盈利能力、利息保障和杠杆(leverage)等量化指标评估。息税前利润率(EBIT margin)高、利息保障倍数高、债务/EBITDA 低,说明偿付能力强、违约概率(probability of default, PD)低。
其他选项为什么错
- B. 抵押品(collateral)分析看的是作为担保的特定资产价值,不是发行人(issuer)的利润和杠杆比率。
- C. 契约条款(covenants)分析审查的是债券协议的法律条款和条件。
本题要点 用利润、保障倍数和杠杆比率做分析,评估的是偿付能力;抵押资产属于抵押品;法律条款属于契约条款。
练习题
The trustees of the Linwood Teachers' Pension Plan propose to select corporate bonds using agency credit ratings alone. Which of the following is a limitation of relying solely on credit ratings?
查看答案和解析
正确答案: B
信用评级(credit rating)滞后于市场定价。利差和价格对新信息反应很快,评级机构调整评级则较慢,所以等评级变动再交易的投资者,往往是在价格已经变动之后才出手。另外两项局限是:诉讼、自然灾害、收购或举债回购股票等风险很难反映在评级里;评级机构也会出错。所以投资者还应自己做信用分析。
其他选项为什么错
- A. 这个说法不对。评级机构既给出发行人(issuer)信用评级,也给出单只债券的信用评级,单只债券的评级可以比发行人评级高或低若干子级。
- C. 比较不同发行人、行业和债券类型的信用风险(credit risk),是信用评级的用途,不是局限。
本题要点 评级的用途:比较信用风险、跟踪信用迁移风险(credit migration risk)、满足监管或合同规定。局限:评级滞后于市场价格,有些风险难以评级,评级机构可能出错。
A portfolio manager at Corvel Asset Management expects the economy to move out of recession into a strong recovery over the coming year. Which change to her bond portfolio is most appropriate?
查看答案和解析
正确答案: A
经济扩张(expansion)时,利润上升,违约概率(probability of default)下降,公司债券的收益率利差(yield spread)收窄。利差收窄意味着公司债券(corporate bond)价格相对政府债券(government bond)上涨,所以经理应相对政府债券超配公司债券。
其他选项为什么错
- B. 这种配置在利差扩大时获利,而利差扩大发生在经济走弱时。
- C. 提高信用质量是防御性操作,适合预期经济收缩(contraction)的时候;经济复苏时,评级较低债券的利差往往收窄得最多。
本题要点 经济扩张时利差收窄,有利于信用债(以及低评级债券);经济收缩时利差扩大,有利于政府债券和高评级债券。
A corporate bond has a modified duration of 6.2 and a convexity of 52. If its credit spread widens by 60 basis points while benchmark yields are unchanged, the estimated percentage change in the bond's full price is closest to:
查看答案和解析
正确答案: A
久期(duration)和凸性(convexity)估计利差变动对价格的影响,方法与估计收益率变动的影响完全相同,只是把收益率变动换成利差变动。凸性调整(convexity adjustment)为正,所以价格跌幅略小于只用久期的估计值。
其他选项为什么错
- B. −3.72% 是只用久期的估计值,漏掉了为正的凸性调整。
- C. −3.81% 是减去了凸性调整,而不是加上。
本题要点 对无期权债券(option-free bonds),凸性项 总是加上。
本章题库共 20 道题。 去题库全部练习。
本章要点
- 用利润、保障倍数和杠杆比率做分析,评估的是偿付能力;抵押资产属于抵押品;法律条款属于契约条款。
- 评级的用途:比较信用风险、跟踪信用迁移风险(credit migration risk)、满足监管或合同规定。局限:评级滞后于市场价格,有些风险难以评级,评级机构可能出错。
- 经济扩张时利差收窄,有利于信用债(以及低评级债券);经济收缩时利差扩大,有利于政府债券和高评级债券。
- 对无期权债券(option-free bonds),凸性项 总是加上。