固定收益 · 第 63 章
基于曲线的固定收益风险度量与经验度量(Curve-Based and Empirical Fixed-Income Risk Measures)
CFA 一级 · 固定收益 · 第 63 章 · 约 27 分钟
本章学习目标
- LOS 63.a 解释为什么对含嵌入式期权(embedded options)的债券,有效久期(effective duration)和有效凸性(effective convexity)(按基准(benchmark)曲线的移动来度量)是合适的风险度量。
- LOS 63.b 用有效久期(或修正久期(modified duration))和凸性(convexity),估计基准收益率变动时债券价格的百分比变动。
- LOS 63.c 定义关键利率久期(key rate duration, KRD),并用它度量基准收益率曲线(yield curve)非平行变动的影响。
- LOS 63.d 说明经验久期(empirical duration)和分析久期(analytical duration)的区别。
模块 63.1
基于曲线的固定收益风险度量与经验度量(Curve-Based and Empirical Fixed-Income Risk Measures)
本章不再用债券自身的收益率,而是相对基准(benchmark)收益率曲线(yield curve)来度量利率风险(interest rate risk)。现金流取决于未来利率时,必须这样做。考生要会计算和运用有效久期(effective duration)与有效凸性(effective convexity),能解释可赎回债券(callable bond)的负凸性,会用关键利率久期(key rate duration)度量形状风险,并能比较经验久期(empirical duration)与分析久期(analytical duration)。
LOS 63.a — 含嵌入式期权(embedded options)的债券为什么用有效久期和有效凸性
基于收益率的度量(麦考利久期(Macaulay duration)、修正久期、近似修正久期(approximate modified duration)、凸性)都假设债券现金流固定且已知。含嵌入式期权的债券不满足这个假设:
- 从投资者角度看,可赎回债券(callable bond) = 无期权债券 − 一份看涨期权(call option):投资者卖出了嵌入的看涨期权,发行人(issuer)持有(多头)赎回权;利率下降时发行人提前赎回。
- 可回售债券(putable bond) = 无期权债券 + 投资者持有的一份看跌期权(put option)多头;利率上升时投资者把债券回售给发行人。
- 抵押贷款支持证券(mortgage-backed security, MBS) 的表现类似可赎回债券,因为借款人可以提前还款。
这类债券的现金流(及其时间)取决于未来利率的水平和路径,所以没有一个明确的单一收益率(例如到期收益率(yield to maturity, YTM)和各个赎回日的收益率并不相同)。因此,利率风险要相对基准收益率曲线(如政府债券平价收益率)的移动来度量,由定价模型(pricing model)算出 和 :
核心概念
有效久期(effective duration)把基准利率风险和利差风险(spread risk)分开:它只度量对基准曲线的敏感度,信用利差(credit spread)和流动性(liquidity)利差保持不变。修正久期不做这种区分。有效久期是基于曲线的度量,所以也能用于无期权债券(option-free bonds)。对无期权债券,修正久期和有效久期接近,但只有曲线平坦时才相等(平价收益率曲线(par curve)平行移动时,各期即期利率(spot rates)的变动幅度不同)。
例题详解: 一只可赎回债券价值 99.10。基准曲线平行下移 50 bp,模型价值升到 101.60;上移 50 bp,价值降到 96.40。
EffDur 。EffCon ,即负凸性(negative convexity)。
可赎回债券与可回售债券
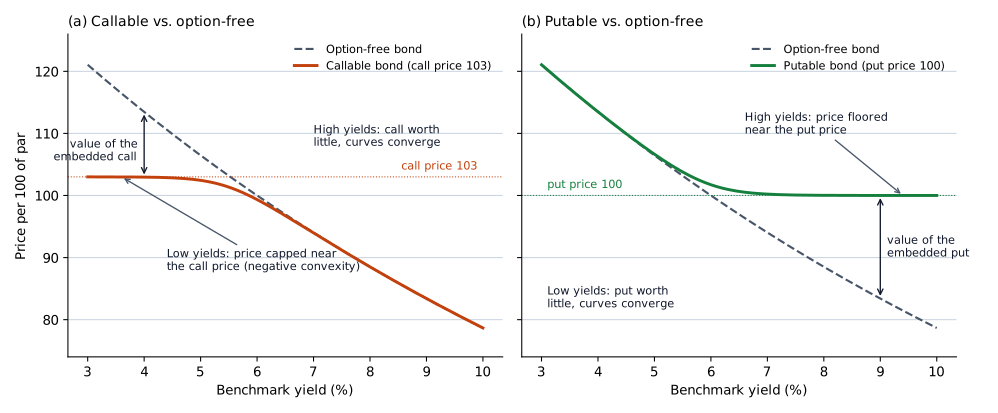
图(a)中两条曲线的垂直距离是嵌入看涨期权的价值,这份期权由投资者卖出;收益率越低,距离越大。图(b)中的距离是嵌入看跌期权的价值,由投资者持有;收益率越高,距离越大。在收益率区间的另一端,期权几乎不值钱,两只债券的价格都接近无期权债券。
核心概念
| 特征 | 可赎回债券 | 可回售债券 |
|---|---|---|
| 期权持有人 | 发行人 | 投资者 |
| 期权何时起作用 | 收益率低时(可能被赎回) | 收益率高时(可能被回售) |
| 凸性 | 收益率低时为负凸性;收益率高时为正 | 始终是正凸性(positive convexity) |
| 与无期权债券相比的有效久期 | 收益率低时更低(价格被压在赎回价格(call price)附近) | 收益率高时更低(价格以回售价格为底) |
负凸性下,收益率下降带来的价格涨幅小于收益率同幅上升带来的价格跌幅。
常见考试陷阱
- 可赎回债券(callable bond)或 MBS 在收益率低时有效凸性为负,是正常结果,不是算错了。
LOS 63.b — 基准收益率变动时的价格百分比变动
估算公式与基于收益率的度量形式相同:
无期权债券用基于收益率的度量时,。第一项是久期效应(duration effect),第二项是凸性效应(convexity effect)(凸性为正时,不论利率往哪个方向变,凸性效应都是正的)。基点要换成小数(35 bp = 0.0035)。
例题详解: 一只债券 EffDur 为 7.1,EffCon 为 62,基准曲线下降 90 bp:久期效应 ;凸性效应 ;估计值 。只用久期估计是 ,偏低。
例题详解(负凸性): LOS 63.a 中的可赎回债券(callable bond) EffDur 为 5.25,EffCon 为 −80.7。基准曲线平行移动(parallel shifts) 100 bp 时,两个方向的凸性效应都是 。曲线上升:;曲线下降:。这就是 LOS 63.a 讲的不对称。
求价格:用当前价格乘以 ;求货币金额的变动:用当前价值乘以 。
与基于收益率的度量不同,利率变动越小,有效久期(effective duration)和有效凸性(effective convexity)的估计不一定越准。原因是期权是否行权还受基准利率水平以外的因素影响(公司债券(corporate bond)的信用利差、抵押贷款的未偿本金(principal))。
常见考试陷阱
- 漏掉 ,或让凸性效应跟着利率变动的方向取符号,而不是跟着凸性的符号。以例题中下降 90 bp 为例(EffDur 7.1,EffCon 62),漏掉 得 +6.8922%,凸性效应取负号得 +6.1389%,正确答案是 +6.6411%。
- 久期效应(duration effect)符号弄反:利率下降,价格上升。同一例子中,久期效应取反会得到 −6.1389%,而不是 +6.6411%。
- 题目给了有效久期(effective duration),却对可赎回债券(callable bond)用修正久期。
LOS 63.c — 关键利率久期与形状风险
有效久期(effective duration)只反映基准曲线的平行移动(parallel shifts)。关键利率久期(又称部分久期(partial duration))是某一个期限的基准收益率变动、其他收益率不变时,债券或组合价值的敏感度。各关键利率久期之和等于有效久期。
关键利率久期度量形状风险(shaping risk),即非平行移动(陡峭化(steepening)、平坦化(flattening)、扭转(twist))对组合的影响。分别估算每个关键利率变动的影响,再加总:
对一组现金流,某期限的关键利率久期等于该期限现金流的修正久期乘以它在组合中的权重。
例题详解: 组合一半投在收益率 3% 的 2 年期零息债券(zero-coupon bond),一半投在收益率 4.5% 的 7 年期零息债券(按年复利)。KRD(2) ;KRD(7) 。若 2 年期收益率上升 40 bp,7 年期收益率下降 10 bp:。
两个关键利率久期之和为 ,即组合的有效久期。曲线平行上升 40 bp 会损失约 。扭转的损失小得多,因为两个关键利率反方向变动。
*例:*有效久期相同,形状风险不同。下面三个组合的有效久期都是 5.00,所以平行移动对它们的影响相同。
| Key rate maturity | Portfolio X | Portfolio Y | Portfolio Z |
|---|---|---|---|
| 2-year | 2.10 | 0.50 | 1.25 |
| 5-year | 0.30 | 0.60 | 1.25 |
| 10-year | 0.20 | 3.40 | 1.25 |
| 20-year | 2.40 | 0.50 | 1.25 |
| Sum = effective duration | 5.00 | 5.00 | 5.00 |
假设只有 5 年期和 10 年期关键利率上升 20 bp。每个组合损失约 :X 损失 ,Y 损失 ,Z 损失 。预期出现这种变动的经理会选 X,因为它的敞口集中在不变动的期限上。
核心概念
| 度量 | 反映的收益率变动 |
|---|---|
| 麦考利久期 | 不直接反映:它是以年计的加权平均时间,在这个期限上价格风险和再投资风险(reinvestment risk)相互抵消 |
| 修正久期 | 债券自身 YTM 的变动 |
| 金额久期(money duration)和基点价格值(price value of a basis point, PVBP) | 债券自身 YTM 的变动,以货币金额计 |
| 有效久期 | 基准曲线的平行移动 |
| 关键利率久期 | 某一期限基准利率的变动 |
| 经验久期(LOS 63.d) | 历史价格中观察到的基准变动,包括随之发生的利差变动 |
LOS 63.d — 经验久期与分析久期
麦考利久期(Macaulay duration)、修正久期和有效久期(effective duration)都是分析久期:它们来自对债券现金流的数学分析。对有信用风险的债券,分析久期假设基准收益率变动时利差不变(利差变动与基准变动不相关)。经验久期用观察数据做统计估计,即看债券价格过去对基准收益率变动的实际反应。
利差不相关的假设不成立时,经验久期更合适。在**避险迁移(flight to quality)**中,政府债券收益率下降,信用利差(credit spread)扩大,公司债券(corporate bond)价格的涨幅小于分析久期的预测(甚至下跌)。这时公司债券组合的经验久期低于分析久期。政府债券(government bond)组合没有利差因素,经验久期和分析久期应该接近,分析久期仍然适用。
常见考试陷阱
- 因为有效久期(effective duration)来自定价模型,就把它当成经验久期。有效久期是分析久期;只有用历史价格数据(例如回归)估出的久期才是经验久期。
答题技巧
- 按年复利的零息债券组合,每个关键利率久期等于该零息债券的组合权重乘以期限、再除以(1 + 收益率),如 2 年期和 7 年期的例子,不用重新定价。
本节要点
- 基于收益率的久期和凸性(convexity)假设现金流固定且已知,所以可赎回债券(callable bond)、可回售债券(putable bond)和抵押贷款支持证券(mortgage-backed security, MBS)要用有效久期(effective duration)和有效凸性(effective convexity),相对基准收益率曲线(yield curve)的移动来度量。
- ,,其中 和 由定价模型算出。
- 有效久期(effective duration)只度量对基准曲线的敏感度,信用利差(credit spread)和流动性(liquidity)利差保持不变;修正久期不区分基准变动和利差变动。
- 收益率低时,赎回价格压住可赎回债券(callable bond)的价格,它呈负凸性,有效久期(effective duration)低于无期权债券;可回售债券(putable bond)始终是正凸性,收益率高时回售价格给价格托底,有效久期较低。
- ,不论利率往哪个方向变,凸性效应的符号都跟凸性相同。
- 关键利率久期是某一期限基准收益率变动、其他收益率不变时价值的敏感度;各关键利率久期之和等于有效久期(effective duration),用来度量非平行移动带来的形状风险。
- 分析久期假设基准收益率变动时信用利差(credit spread)不变,经验久期则用历史价格估计;避险迁移(flight to quality)时,公司债券(corporate bond)组合的经验久期低于分析久期,政府债券(government bond)两者应该接近。
随堂小测
Effective duration is a better measure than modified duration of a bond's price sensitivity to interest rates when:
查看答案和解析
正确答案: B
有效久期(effective duration)用模型价值,反映了利率变动时嵌入式期权如何改变预期现金流;修正久期忽略这一点。对无期权债券,两者相近。不过两者都假设曲线平行移动(parallel shifts)。
其他选项为什么错
- A. 有效久期和修正久期都处理不了非平行移动,关键利率久期才能处理。
- C. 期限长、票息(coupon)低会提高久期(duration)和凸性(convexity),但对无期权债券,修正久期仍然适用。
本题要点 现金流随利率变化时(有嵌入式期权),有效久期很重要。
练习题
Interest rates fall by 65 basis points. Given a modified duration of 6.72 and a convexity of 55.30, the estimated percentage change in the bond's price is closest to:
查看答案和解析
正确答案: A
估计变动 = 久期效应(duration effect) + 凸性效应。
其他选项为什么错
- B. 4.37% 只有久期效应。
- C. 4.25% 减去了凸性效应。
本题要点 对小数形式的收益率变动取平方:。
A key rate duration measures the sensitivity of a bond's value to a:
查看答案和解析
正确答案: C
关键利率(部分)久期说明:只有一个期限的基准利率变动、其他利率都不变时,债券或组合的价值变动多少。各期限的关键利率久期加总等于有效久期(effective duration)。
其他选项为什么错
- A. 对整条曲线平行移动(parallel shifts)的敏感度由有效久期度量。
- B. 关键利率久期度量的是对利率的敏感度,不度量债券现金流的变化。
本题要点 关键利率久期管曲线上的一个点;有效久期管整条曲线的平行移动。
To estimate the interest rate sensitivity of a corporate bond fund, an analyst regresses the fund's past returns on past changes in benchmark government yields. The resulting measure is best described as:
查看答案和解析
正确答案: C
经验久期是统计估计:它度量过去基准收益率变动时债券价格的实际变动。对有信用风险的组合有用,因为它们的利差可能随基准收益率变动。
其他选项为什么错
- A. 修正久期由债券的现金流和收益率用数学方法算出,不用历史数据。
- B. 分析久期(麦考利久期、修正久期、有效久期)来自对现金流的数学分析,而不是历史价格数据。
本题要点 用历史数据(例如回归)估出的久期是经验久期;用公式算出的久期是分析久期。
本章题库共 34 道题。 去题库全部练习。
本章要点
- 现金流随利率变化时(有嵌入式期权),有效久期很重要。
- 对小数形式的收益率变动取平方:。
- 关键利率久期管曲线上的一个点;有效久期管整条曲线的平行移动。
- 用历史数据(例如回归)估出的久期是经验久期;用公式算出的久期是分析久期。