固定收益 · 第 57 章
固定利率债券的收益率与收益率利差指标(Yield and Yield Spread Measures for Fixed-Rate Bonds)
CFA 一级 · 固定收益 · 第 57 章 · 约 33 分钟
本章学习目标
- LOS 57.a 计算债券在不同复利频率(compounding frequency)下的年收益率,包括:年付息次数(periodicity)、市场惯例收益率(street convention yield)与真实收益率(true yield)、当期收益率(current yield)、简单收益率(simple yield)、到期收益率(yield to maturity, YTM)、赎回收益率(yield to call, YTC)和最差收益率(yield to worst, YTW),以及期权调整收益率(option-adjusted yield)。
- LOS 57.b 比较、计算并解释各种收益率利差(yield spread)指标:G 利差(G-spread)、插值利差(interpolated spread, I-spread)、零波动利差(zero-volatility spread, Z-spread)和期权调整利差(option-adjusted spread, OAS)。
模块 57.1
固定利率债券的收益率与收益率利差指标(Yield and Yield Spread Measures for Fixed-Rate Bonds)
本节讲固定利率债券的各种报价收益率,以及把债券收益率与基准(benchmark)比较的利差。考生要会把收益率换算成另一种年付息次数(periodicity)下的收益率,会算当期收益率(current yield)、简单收益率(simple yield)、赎回收益率和最差收益率(yield to worst, YTW),并能计算或解释 G 利差、I-spread、Z-spread 和期权调整利差(option-adjusted spread, OAS)。
LOS 57.a — 不同复利频率下的年收益率
到期收益率与半年付息债券基准
**到期收益率(yield to maturity, YTM)**是一个统一的折现率(discount rate),用它把债券承诺的全部现金流折现,现值(present value, PV)正好等于市场价格。YTM 就是内部收益率(internal rate of return, IRR),所以在计算器上,输入价格、票息(coupon)、期数和偿还金额,求 I/Y 即可。
一年付息不止一次的债券,计算器算出的是期利率(periodic rate)。按惯例,报价的 YTM 等于期利率乘以每年的期数。半年付息债券的报价 YTM 是半年利率的 。这样报出的收益率叫按**半年付息债券基准(semiannual bond basis)**报价。
计算器(TI BA II Plus),半年付息债券。 设 P/Y = C/Y = 1,END 模式,然后 N = 年数 ,PMT = 年票息 / 2,FV = 面值(par),PV = −价格(付出的现金为负),CPT I/Y,结果乘以 2。
年付息次数与有效年收益率
债券每年付息的次数叫年付息次数(periodicity)。名义收益率给定时,每年复利次数越多,**有效年收益率(effective annual yield, EAY)**越高:
核心概念
其中 是年付息次数。任何名义年利率(stated annual rate)(也叫 nominal rate 或 APR)与其有效年利率(effective annual rate, EAR)之间也是同样的关系:名义利率除以 得到期利率,期利率复利 次得到 EAR。名义利率不反映复利,EAR 反映复利。
把收益率换算成另一种年付息次数时,保持 EAY 不变:
例: 某债券按半年付息债券基准的收益率为 6%,即每半年 3%。
| 基准 | 计算 | 收益率 |
|---|---|---|
| 年付息等价收益率(EAY) | 6.09% | |
| 半年付息债券基准 | 已知 | 6.00% |
| 季度基准 | 5.96% |
三个数字描述的是同一个收益。EAY 不变时,年付息次数越多,名义收益率越低。名义收益率不变时,年付息次数越多,EAY 越高。年付息债券的 YTM 本身就是有效年收益率。
市场惯例收益率(street convention yield)与真实收益率
按约定付息日计算的收益率遵循市场惯例(street convention)。约定日期遇上周末或节假日时,现金实际在下一个工作日才到账;按实际付款日计算的收益率是真实收益率(true yield)。现金到账稍晚,所以真实收益率通常比市场惯例收益率(street convention yield)略低几个基点;没有付款日顺延时,两者相等。
当期收益率与简单收益率
当期收益率(current yield)(也叫**收入收益率(income yield)**或 running yield)只考虑票息收入:
它不考虑资本利得或损失,也不考虑再投资收益。票面利率(coupon rate)和价格相同的年付息债券与半年付息债券,当期收益率相同。例: 票面利率 5%、价格 96 的债券,当期收益率为 。
**简单收益率(simple yield)**在票息上加上折价(discount)的直线摊销(amortization)额,溢价(premium)则减去:
例: 3 年期、票面利率 5%、价格 97 的债券,每年摊销 ,简单收益率为 。
无期权债券(option-free bonds)的大小顺序:
核心概念
| 债券价格 | 大小顺序 |
|---|---|
| 折价(价格 < 面值) | 票面利率 < 当期收益率 < YTM |
| 平价 | 票面利率 = 当期收益率 = YTM |
| 溢价(价格 > 面值) | 票面利率 > 当期收益率 > YTM |
赎回收益率与最差收益率
可赎回债券(callable bond)的赎回收益率(yield to call)算法和 YTM 一样,只是 N 取到赎回日的期数,FV 取赎回价格(call price)而不是面值。每个赎回日都可以算一个赎回收益率。YTM 和所有赎回收益率中最低的那个是最差收益率(yield to worst),是稳妥起见应采用的收益率。按面值或接近面值赎回的溢价债券,一旦被赎回,溢价摊销的期间就缩短了,所以某个赎回收益率通常最低。
例: 4 年期、票面利率 5.5%、半年付息的债券价格为 103,2 年后可按 101 赎回。YTM:N = 8,PMT = 2.75,FV = 100,PV = −103,CPT I/Y = 2.335,YTM 为 4.67%。赎回收益率:N = 4,FV = 101,PMT 和 PV 不变,CPT I/Y = 2.200,赎回收益率为 4.40%。最差收益率为 4.40%。
期权调整价格与期权调整收益率
可赎回债券等于普通债券(straight bond)减去投资者卖给发行人(issuer)的看涨期权(call option):
把看涨期权的价值加回去,得到期权调整价格(option-adjusted price)(即同等无期权债券的价值);由它算出的收益率是期权调整收益率(option-adjusted yield)。可赎回债券的期权调整收益率低于其 YTM,因为投资者承担被赎回的风险,要求额外的收益率。“期权调整”指已经剔除期权。剔除期权的影响后,内嵌不同期权的债券以及可比的无期权债券,都可以用期权调整收益率放在同一口径下比较。
常见考试陷阱
- 半年付息债券的
I/Y忘了翻倍,或者年付息债券也翻了倍。在上面的可赎回债券(callable bond)例子里,不翻倍得到 2.335%,而 YTM 是 4.67%。 - 算赎回收益率时
FV用了面值而不是赎回价格(call price)。在可赎回债券(callable bond)例子里,FV = 100 得出赎回收益率 3.93%,正确答案是 4.40%。 N用年数而不是期数,或者用到期时间而不是到赎回日的时间。在可赎回债券(callable bond)例子里,赎回日取 N = 2 得出赎回收益率 3.41%,正确答案是 4.40%。- 换算方向反了:半年基准收益率换成年付息等价收益率(EAY)后会变高。例子中 6% 的半年基准收益率,反方向换算得 5.91%,正确答案是 6.09%。
- 以为年付息次数(periodicity)增加时负收益率会向零靠拢。EAY 不变时名义收益率照样下降,所以负收益率会变得更负。
- 把当期收益率当作总收益率(total return):它忽略了价格向面值回归(pull to par)。
LOS 57.b — 固定利率债券的收益率利差
基准利差:G 利差与 I-spread
收益率利差(yield spread)(或基准利差(benchmark spread))是债券收益率减去基准收益率,通常以基点表示。基准是政府债券(government bond)时,一般取期限相同或最接近的新券(on-the-run),这个利差叫 G 利差(G-spread)。没有期限正好相同的政府债券时,用插值法求基准收益率。
例: 两年期和 5 年期政府债券收益率分别为 3.2% 和 3.8%。某 4 年期公司债券(corporate bond)收益率为 5.1%。插值得到的 4 年期收益率 ,所以 G 利差为 150 bp。
以同币种、同期限的互换利率(swap rates)为基准的利差是插值利差(interpolated spread, I-spread)。它衡量债券相对于互换(swap)中使用的银行间**市场参考利率(market reference rates, MRRs)**多出的收益。欧元计价债券常用 I-spread。
债券收益率上升而利差不变,说明基准收益率也上升了。这是**宏观经济(macroeconomic)因素推动收益率整体变动;基准收益率由实际无风险利率(risk-free rate)加预期通货膨胀(inflation)构成。利差扩大,则是微观经济(microeconomic)因素在起作用,比如发行人的信用风险(credit risk)上升或流动性(liquidity)**变差。税收差异也会影响利差。
Z-spread
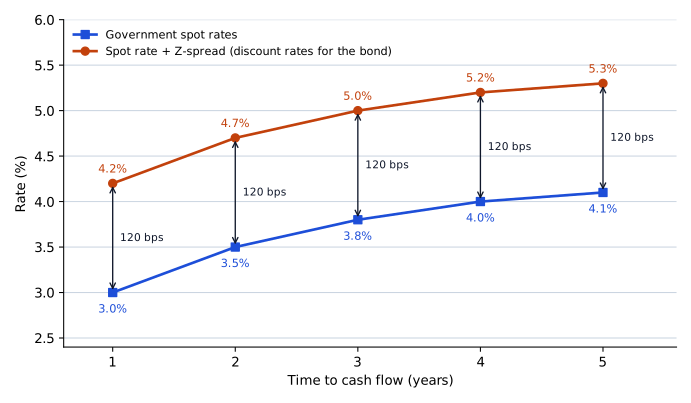
G 利差和 I-spread 拿债券的 YTM 与单一基准收益率比较,所以忽略了曲线的形状。每笔现金流应按不同的**即期利率(spot rates)**折现,YTM 只是这些即期利率的某种加权平均。**零波动利差(zero-volatility spread, Z-spread)**是一个固定利差:把它加到每个基准即期利率上,用来折现债券现金流,现值(present value, PV)正好等于市场价格。下图说明了这个思路:即期利率曲线(spot curve)上的每一点都加上同一个利差。
Z-spread 用试错法求:
求解分四步:
- 猜一个利差 。
- 把它加到每个即期利率上,每笔现金流按各自的 折现。
- 把现值合计与市场价格比较。合计高于价格,说明猜小了;合计低于价格,说明猜大了。
- 调整 ,重复计算,直到现值等于价格。
例: 即期利率为 3.0%(1 年)和 3.5%(2 年),一只 2 年期、票面利率(coupon rate) 5%、年付息的债券价格为 100.58。先猜 100 bp,得 ,高于价格,所以利差要更大。取 120 bp 时价值为 ,等于价格,Z-spread 就是 120 bp。
即期利率曲线平坦时,每个即期利率都等于基准 YTM,G 利差和 Z-spread 相同。基于 YTM 的利差只有在即期利率曲线平坦时理论上才准确。
期权调整利差(OAS)
期权调整利差(option-adjusted spread, OAS)是剔除嵌入式期权(embedded options)的影响后,相对基准即期利率曲线剩下的利差。它等于 Z-spread 减去期权价值(option value)(也叫期权成本,option cost),即利差中反映嵌入式期权的那部分:
对可赎回债券来说,期权对投资者不利,投资者要求额外的利差,所以 OAS 低于 Z-spread。两者之差就是期权价值,是补偿债券持有人承担赎回风险的额外收益率。例: Z-spread 为 145 bp,期权价值为 40 bp,则 OAS 为 105 bp。Z-spread 补偿的是信用、流动性、税收和期权风险,OAS 只补偿信用、流动性和税收风险。无期权债券(option-free bonds)的 。对债券持有人有利的期权(转股权或回售权)会让债券的利差低于其他条件相同的普通债券。
核心概念
| 指标 | 基准 | 考虑曲线形状? | 剔除期权? |
|---|---|---|---|
| G 利差 | 政府债券 YTM(必要时插值) | 否 | 否 |
| I-spread | 同期限互换利率 | 否 | 否 |
| Z-spread | 各期政府债券即期利率 | 是 | 否 |
| OAS | 各期政府债券即期利率 | 是 | 是 |
常见考试陷阱
- 用 G 利差减 OAS 算期权价值。只有曲线平坦时,G 利差才能代替 Z-spread。
- 以为可赎回债券(callable bond)的 OAS 高于 Z-spread。这种大小关系适用于期权对投资者有利的债券,比如可回售债券(putable bond)。
- 拿债券和期限不同的基准比较。应该用插值。
- 把两个年付息次数(periodicity)不同的收益率直接相减。先换算成同一年付息次数;例如季度基准收益率要先换成半年基准,才能和半年基准收益率比较。
- 利差不变而收益率上升时,归咎于发行人。基准变了,收益率上升是宏观因素造成的。
答题技巧
- 无期权债券的价格相对面值的高低,决定了票面利率、当期收益率(current yield)和 YTM 的大小顺序,排序题不用算收益率。
- 赎回收益率沿用 YTM 的输入,只改两项:N 改为到赎回日的期数,FV 改为赎回价格(call price)。
- 即期利率曲线平坦时,Z-spread 等于 G 利差,不用试错。
本节要点
- 一年付息不止一次的债券,报价 YTM 等于每期收益率乘以每年期数;半年付息债券就是半年付息债券基准(semiannual bond basis)。
- ;EAY 不变时,年付息次数(periodicity)越多,名义收益率越低;名义收益率不变时,年付息次数越多,EAY 越高。
- 当期收益率(current yield)等于年现金票息除以净价(flat price),不考虑资本利得、损失和再投资收益;简单收益率(simple yield)先在票息上加上折价(discount)的直线摊销(amortization)额(溢价则减去),再除以净价。
- 无期权债券(option-free bonds)折价时,票面利率(coupon rate) < 当期收益率(current yield) < YTM;溢价(premium)时顺序相反;平价时三者相等。
- 赎回收益率用到赎回日的期数和赎回价格(call price)代替到期期数和面值;最差收益率(yield to worst)是 YTM 和所有赎回收益率中最低的一个。
- G 利差是债券收益率减去同期限(必要时插值)的政府债券基准收益率;I-spread 以同币种、同期限的互换利率(swap rates)为基准。
- Z-spread 是加到每个基准即期利率(spot rates)上、使债券现金流折现值(present value, PV)等于市场价格的固定利差;即期利率曲线(spot curve)平坦时它等于 G 利差。
- ;可赎回债券(callable bond)的 OAS 低于 Z-spread,无期权债券(option-free bonds)两者相等。
随堂小测
An analyst discounts every cash flow of a bond at one uniform rate, choosing the rate so that the total present value equals the bond's market price. This rate is the bond's:
查看答案和解析
正确答案: A
到期收益率(yield to maturity, YTM)是一个统一的折现率(discount rate),用它折现债券的全部现金流,现值(present value, PV)正好等于价格。它就是债券的内部收益率。
其他选项为什么错
- B. 当期收益率(current yield)是年票息除以价格,不对任何现金流折现。
- C. 简单收益率(simple yield)在票息上加上折价(discount)的直线摊销(amortization)额(溢价则减去),再除以价格,它不是折现率。
本题要点 YTM = 按市场价格计算的债券现金流的 IRR。
练习题
Delmont Paper's $1,000 par value bonds carry a 9% coupon rate and are quoted at a price of $962. The bonds' current yield is closest to:
查看答案和解析
正确答案: C
当期收益率(current yield)等于年现金票息除以债券价格,只考虑票息收入。
年票息
其他选项为什么错
- A. 8.66% 用票息乘以价格占面值的比例(),而不是用票息除以价格。
- B. 9.00% 是票面利率(coupon rate),用票息除以面值,而不是除以市场价格。
本题要点 价格低于面值的债券,当期收益率高于票面利率。
An analyst calculates a bond's yield to maturity using its scheduled coupon dates. Two of those dates fall on a Sunday, so the issuer will pay on the following Monday. The analyst then recalculates the yield using the dates on which the cash will actually be received. The recalculated figure is best described as:
查看答案和解析
正确答案: C
按约定付息日计算的收益率遵循市场惯例;把遇到周末和节假日的付款顺延后,按实际付款日计算的收益率是真实收益率。部分现金到账更晚,所以真实收益率通常比市场惯例收益率(street convention yield)略低(低几个基点)。
其他选项为什么错
- A. 名称对了,但价格不变时,现金流推迟会让收益率降低。
- B. 第一个数字才是按约定日期计算的市场惯例收益率;按实际付款日计算的是真实收益率。
本题要点 市场惯例 = 约定日期;真实收益率 = 实际付款日,通常略低一点。
Which description of a callable bond's yield to worst is most accurate? It is the:
查看答案和解析
正确答案: B
可赎回债券(callable bond)在每个可能的赎回日都有一个赎回收益率,另外还有到期收益率(yield to maturity, YTM)。最差收益率(yield to worst)是所有这些收益率中最低的一个,是发行人按自身利益行事时投资者能预期的最保守的收益。
其他选项为什么错
- A. 最差收益率不是衡量违约的指标;参与比较的所有收益率都假设每笔承诺的款项都会支付。
- C. 最差收益率是在按当前价格、针对每个可能偿还日算出的收益率中挑出来的,与历史价格无关。
本题要点 最差收益率 = min(YTM,各赎回日的 YTC)。
A callable corporate bond has a zero-volatility spread of 160 basis points, and its embedded call option has a positive value. The bond's option-adjusted spread (OAS) is most likely:
查看答案和解析
正确答案: C
可赎回债券(callable bond)的 Z-spread 中,有一部分是补偿投资者承担发行人看涨期权的额外收益率。OAS 剔除了这部分期权因素,所以 ,期权有价值时低于 160 bp。
其他选项为什么错
- A. OAS 高于 Z-spread,需要对投资者有利的期权(如回售权)。发行人持有的看涨期权(call option)作用方向相反。
- B. 只有无期权债券(option-free bonds)或期权价值为零时,OAS 才等于 Z-spread。
本题要点 可赎回债券:;差额就是期权价值。
本章题库共 61 道题。 去题库全部练习。
本章要点
- YTM = 按市场价格计算的债券现金流的 IRR。
- 价格低于面值的债券,当期收益率高于票面利率。
- 市场惯例 = 约定日期;真实收益率 = 实际付款日,通常略低一点。
- 最差收益率 = min(YTM,各赎回日的 YTC)。
- 可赎回债券:;差额就是期权价值。